Hongkong
 China




Trong giới thu mua, việc hoàn thuế GTGT của Trung Quốc (增值税) khi xuất khẩu hay được giới thiệu như một khoản giảm 13% giá vốn. Ngân sách Trung Quốc lại tính khác: đã thu bao nhiêu trên lô hàng đó thì trả lại đúng bấy nhiêu, không thêm một nhân dân tệ nào.
Nhiều người hình dung thủ tục giống quầy hoàn thuế cho khách du lịch ở sân bay: đưa hóa đơn, nhận tiền ngay. Cơ chế thật gần với việc đối chiếu hai cơ sở dữ liệu từng dòng một hơn. Chỉ cần lệch một chữ trong tên hàng là khoản tiền có thể bị treo hàng tháng trời.
Vấn đề cốt lõi:
“Mỗi năm chúng tôi mua hàng ở Quảng Châu khoảng 3 triệu nhân dân tệ. Nhà máy luôn khẳng định họ được hoàn 13% thuế GTGT và giá đã tính phần đó. Tôi lập công ty riêng ở Trung Quốc, xuất khẩu dưới tên công ty mình, và chỉ được hoàn 3%. Vậy 10% còn lại đi đâu?”
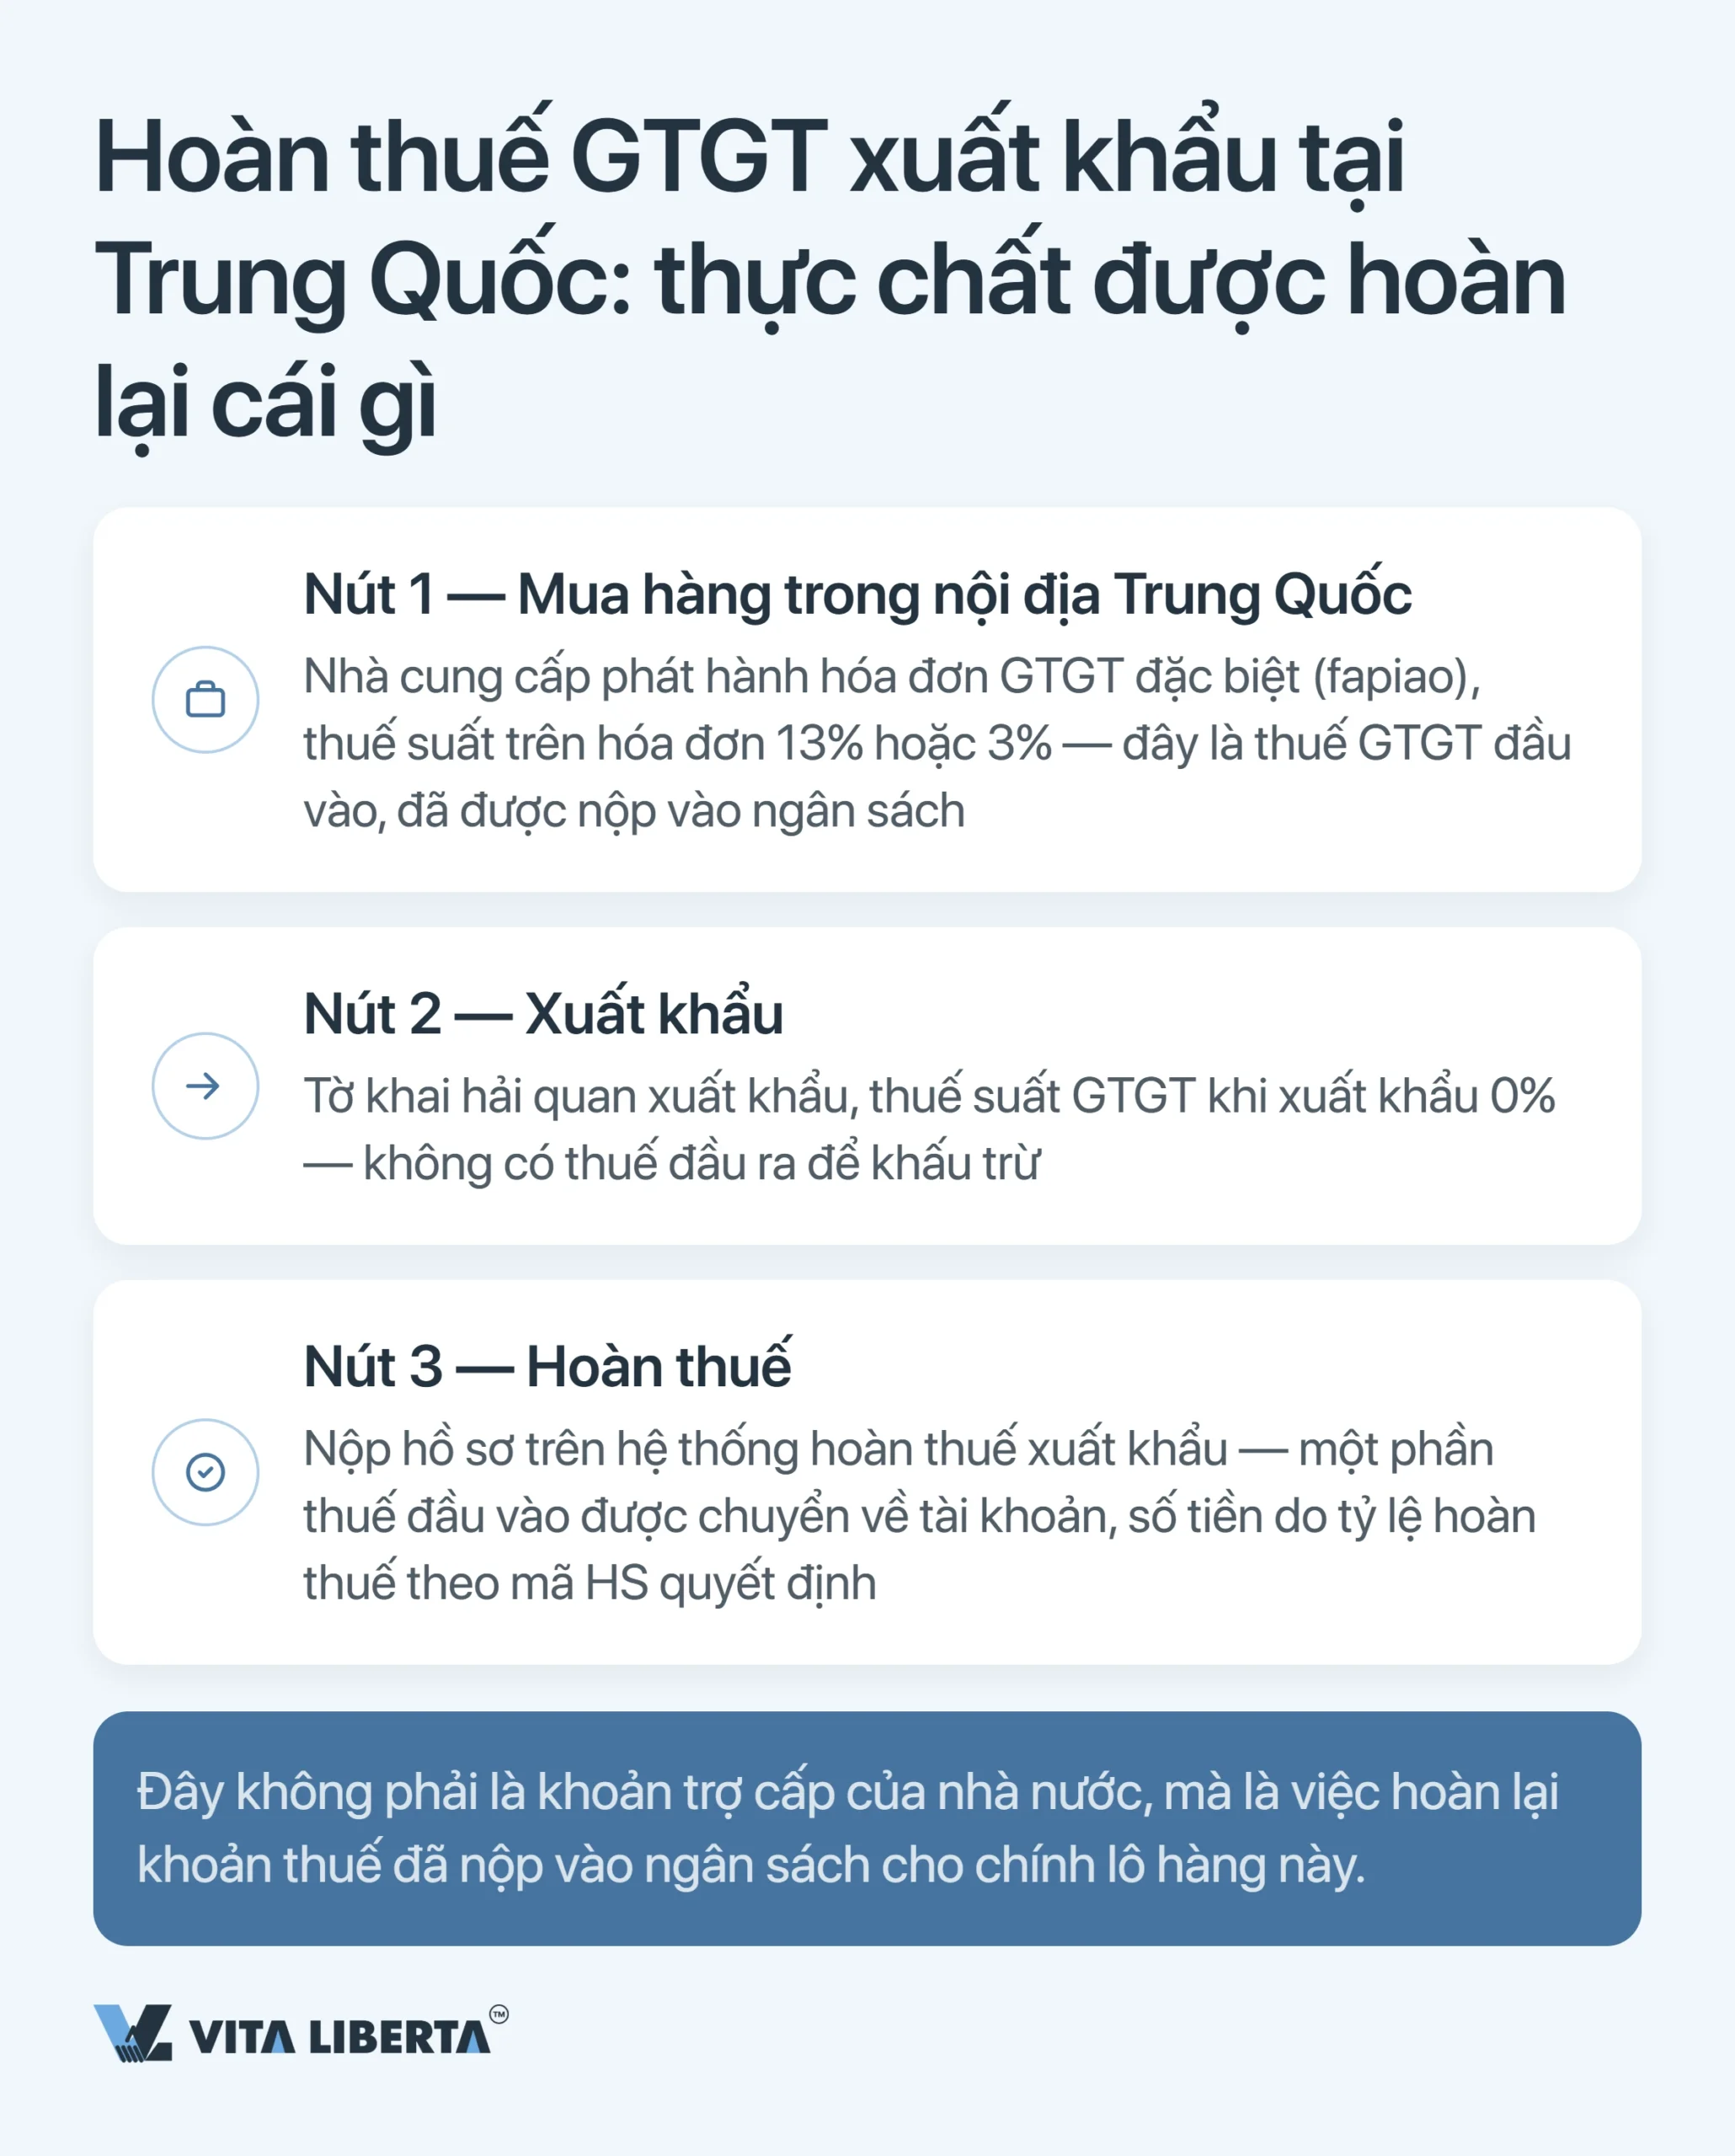
Đây là một trong những câu hỏi mà các chủ sở hữu nước ngoài của công ty thương mại tại Trung Quốc gửi đến chúng tôi nhiều nhất. Câu trả lời nằm ngay trong cách hệ thống được thiết kế: ngân sách chỉ trả lại những gì đã từng thu từ lô hàng đó. Hoàn thuế xuất khẩu (export tax rebate) hoàn lại thuế GTGT đầu vào (input VAT), không phải trợ cấp.
Khung pháp lý cũng đã thay đổi. Điều lệ tạm thời về thuế GTGT của CHND Trung Hoa (中华人民共和国增值税暂行条例) hết hiệu lực từ ngày 1/1/2026. Thay thế cho nó là hai văn bản:
- Luật Thuế giá trị gia tăng của CHND Trung Hoa (中华人民共和国增值税法, Lệnh Chủ tịch nước số 41, thông qua ngày 25/12/2024);
- Nghị định hướng dẫn thi hành (中华人民共和国增值税法实施条例, Lệnh Quốc vụ viện số 826).
Hàng hóa xuất khẩu vẫn áp dụng thuế suất 0%. Thủ tục hoàn thuế chuyển sang các văn bản cấp quốc gia mới, áp dụng từ 1/1/2026:
- Thông báo liên tịch của Bộ Tài chính và Tổng cục Thuế quốc gia (财政部 税务总局公告2026年第11号);
- Quy tắc quản lý hoàn thuế (国家税务总局公告2026年第5号).
Bản thân cơ chế không thay đổi.
Ba yếu tố quyết định: tư cách, mã hàng, phương pháp
Kết quả phụ thuộc đồng thời vào ba yếu tố: tư cách thuế của nhà xuất khẩu, tỷ lệ hoàn thuế gắn với mã hàng và phương pháp tính. Chỉ cần sai một yếu tố là lợi ích mất trắng.
Ai được hoàn thuế: người nộp thuế phổ thông
Quyền hoàn thuế đi theo pháp nhân Trung Quốc thực hiện xuất khẩu, không đi theo chủ hàng. Có hai cách nộp hồ sơ:
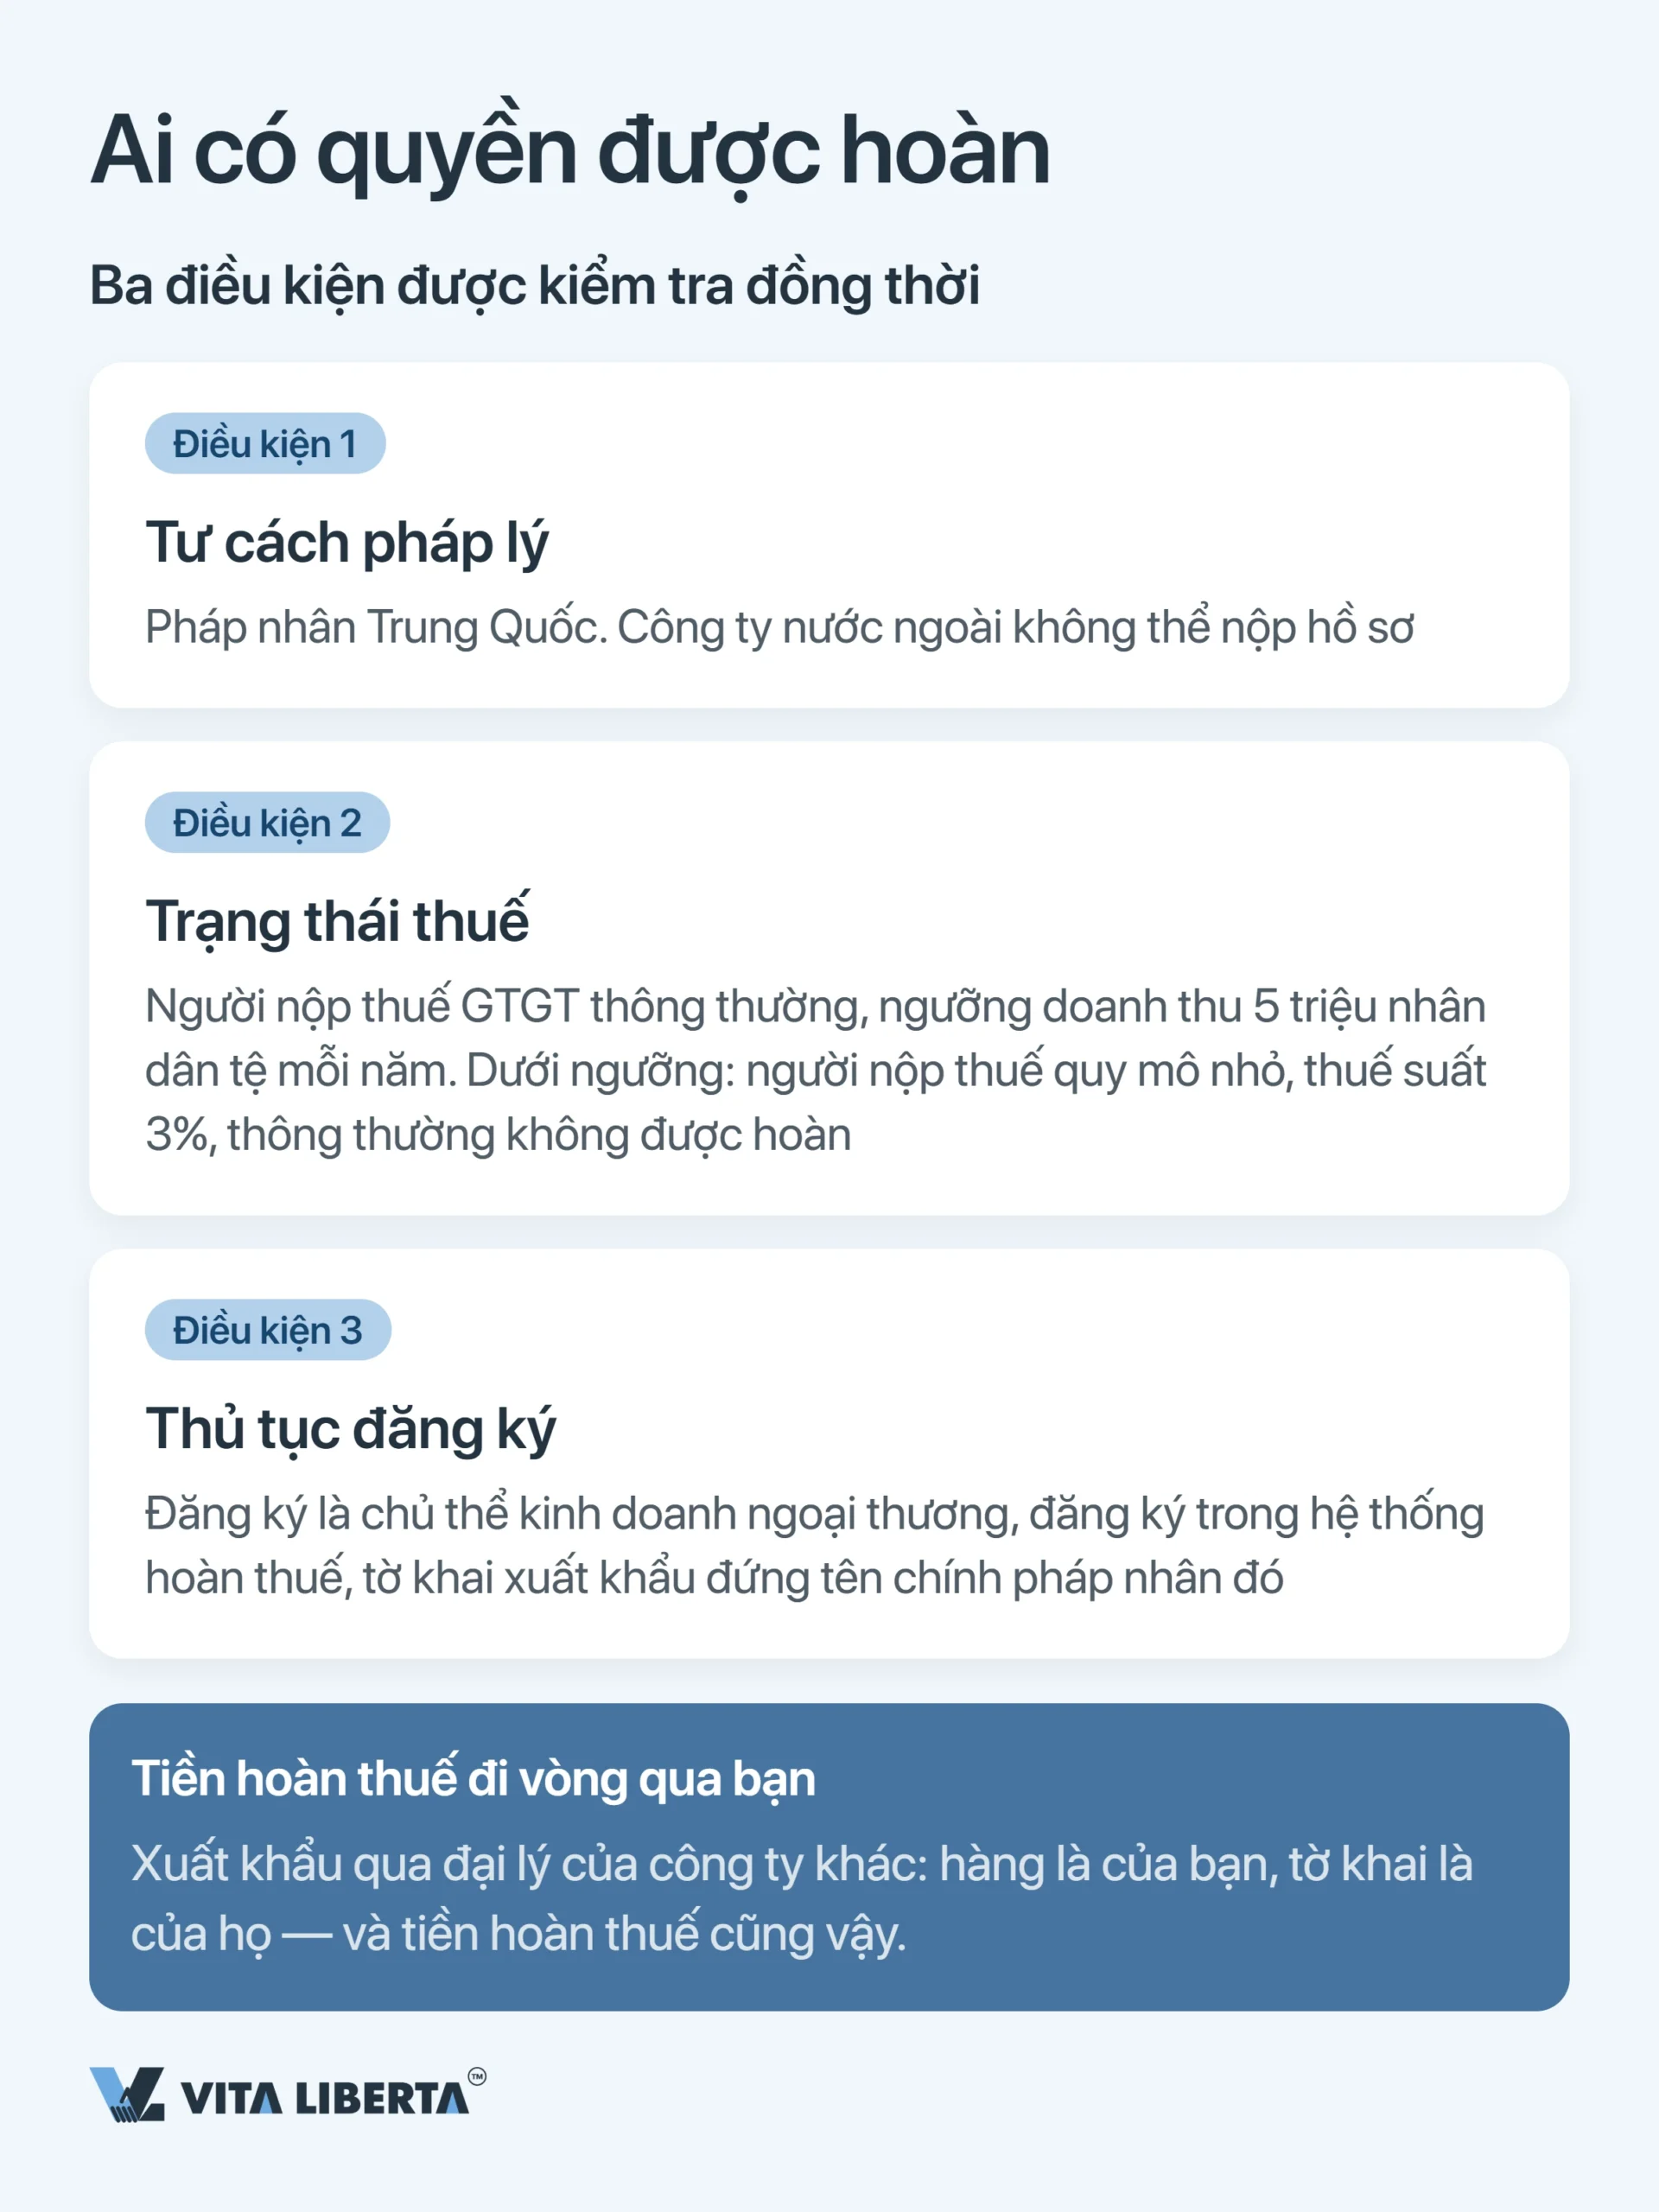
- doanh nghiệp xuất khẩu dưới tên mình tự nộp;
- khi xuất khẩu ủy thác qua đại lý (委托出口), doanh nghiệp ủy thác nộp, dựa trên giấy chứng nhận xuất khẩu do đại lý cấp (《代理出口货物证明》).
Công ty nước ngoài không có pháp nhân tại Trung Quốc hoàn toàn không có quyền hoàn thuế.
Nhà xuất khẩu cần có tư cách người nộp thuế GTGT phổ thông (一般纳税人, General VAT Taxpayer). Theo Luật Thuế GTGT của Trung Quốc, doanh nghiệp có doanh thu chịu thuế hằng năm không quá 5 triệu nhân dân tệ là người nộp thuế quy mô nhỏ (Small-scale Taxpayer). Tuy vậy, doanh nghiệp có sổ sách kế toán bài bản có thể tự nguyện đăng ký làm người nộp thuế phổ thông mà không cần chờ đạt ngưỡng này.
Người nộp thuế quy mô nhỏ nộp thuế GTGT theo tỷ lệ ấn định 3%; tính đến 10/10/2026, mức ưu đãi 1% được áp dụng đến hết 31/12/2027. Hàng xuất khẩu của họ được miễn thuế GTGT nhưng không được hoàn thuế đầu vào.
Hai thủ tục còn lại cần lưu ý:
- doanh nghiệp phải đăng ký vào hệ thống hoàn thuế (出口退(免)税备案) chậm nhất cùng lúc với lần nộp hồ sơ đầu tiên;
- việc đăng ký riêng tư cách chủ thể ngoại thương không còn bắt buộc từ ngày 30/12/2022, khi một sửa đổi Luật Ngoại thương CHND Trung Hoa đã bãi bỏ nó.
Từ đây sinh ra một sai lầm phổ biến và tốn kém của các nhà nhập khẩu quốc tế: xuất khẩu qua công ty của người khác. Nếu nhà cung cấp hoặc bên trung gian xuất khẩu dưới tên và theo hợp đồng của chính họ, khoản hoàn thuế thuộc về họ. Còn nếu nhà xuất khẩu chỉ “cho mượn” tên cho giao dịch của người khác, quy định hiện hành không những tước quyền hoàn thuế của lô hàng mà còn đánh thuế GTGT như bán hàng nội địa.
Tỷ lệ hoàn thuế: do mã HS quyết định, không phải hóa đơn
13% trên hóa đơn không có nghĩa là 13% về tài khoản. Tỷ lệ hoàn thuế (export tax rebate rate, 出口退税率) gắn với mã hải quan của hàng hóa. Theo nguyên tắc chung, tỷ lệ này bằng thuế suất GTGT của mặt hàng. Tuy nhiên, với một số dòng hàng, Bộ Tài chính và Tổng cục Thuế quốc gia đã hạ xuống (ví dụ còn 9% hoặc 6%) hoặc đưa về 0. Giá trị hiện hành của từng mã được công bố trong cơ sở dữ liệu tỷ lệ hoàn thuế (退税率文库).
Ngoài ra còn có mức trần. Nếu nhà cung cấp xuất hóa đơn GTGT chuyên dụng (fapiao) với thuế suất thấp hơn tỷ lệ hoàn thuế, công ty thương mại xuất khẩu được hoàn theo mức thấp hơn trong hai mức (财政部 税务总局公告2026年第11号, mục III):
- nhà cung cấp quy mô nhỏ xuất hóa đơn 3%: nhà xuất khẩu chỉ nhận 3%, dù mã hàng cho phép 13%;
- hóa đơn ghi mức ưu đãi 1%: khoản hoàn là 1%.
Đây chính là lời giải cho khoản chênh 10 điểm phần trăm trong ví dụ trên.
Mẹo thực tế: hãy kiểm tra tỷ lệ hoàn thuế theo mã HS trước khi ký hợp đồng. Một khi tờ khai đã được thông quan, mã hàng không thể sửa lại.
Công ty thương mại và nhà sản xuất tính khác nhau
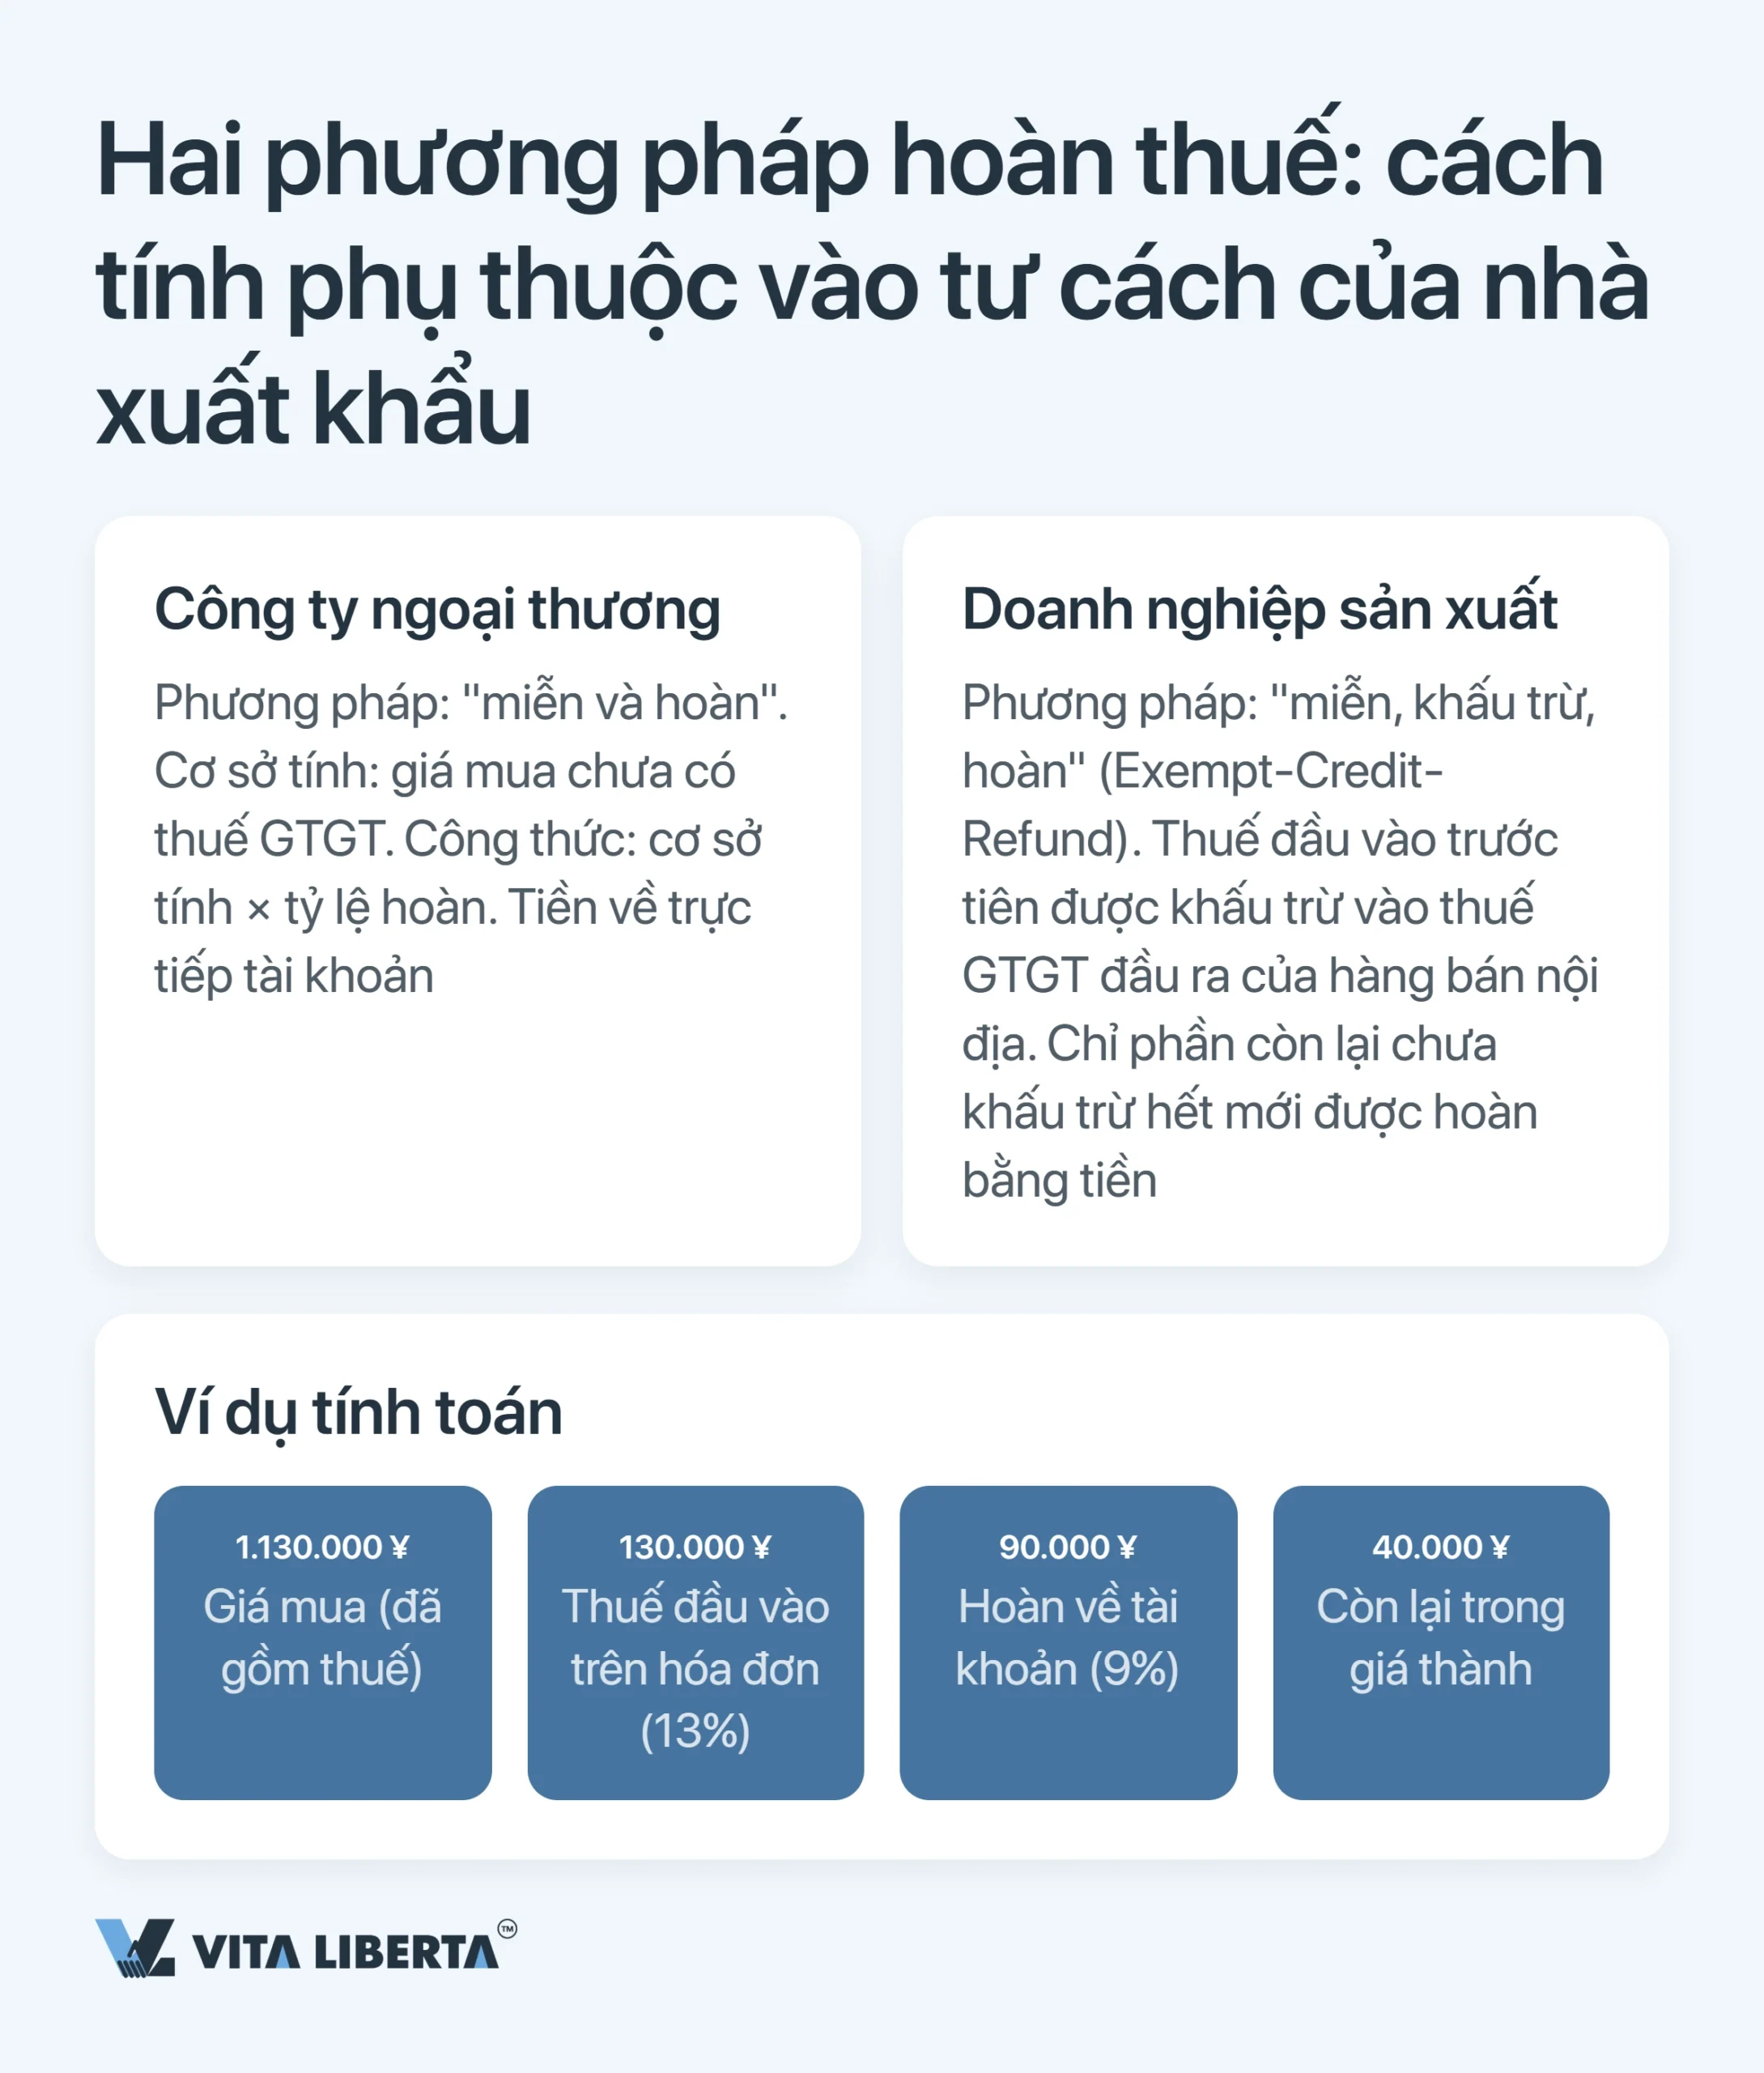
- Công ty thương mại: áp dụng phương pháp “miễn và hoàn”. Căn cứ tính là giá mua chưa thuế nhân với tỷ lệ hoàn thuế.
- Nhà sản xuất: áp dụng “miễn, khấu trừ, hoàn” (Exempt-Credit-Refund). Thuế đầu vào trước hết được khấu trừ vào thuế GTGT đầu ra của hàng bán trong nước, chỉ phần chưa khấu trừ hết mới được hoàn bằng tiền.
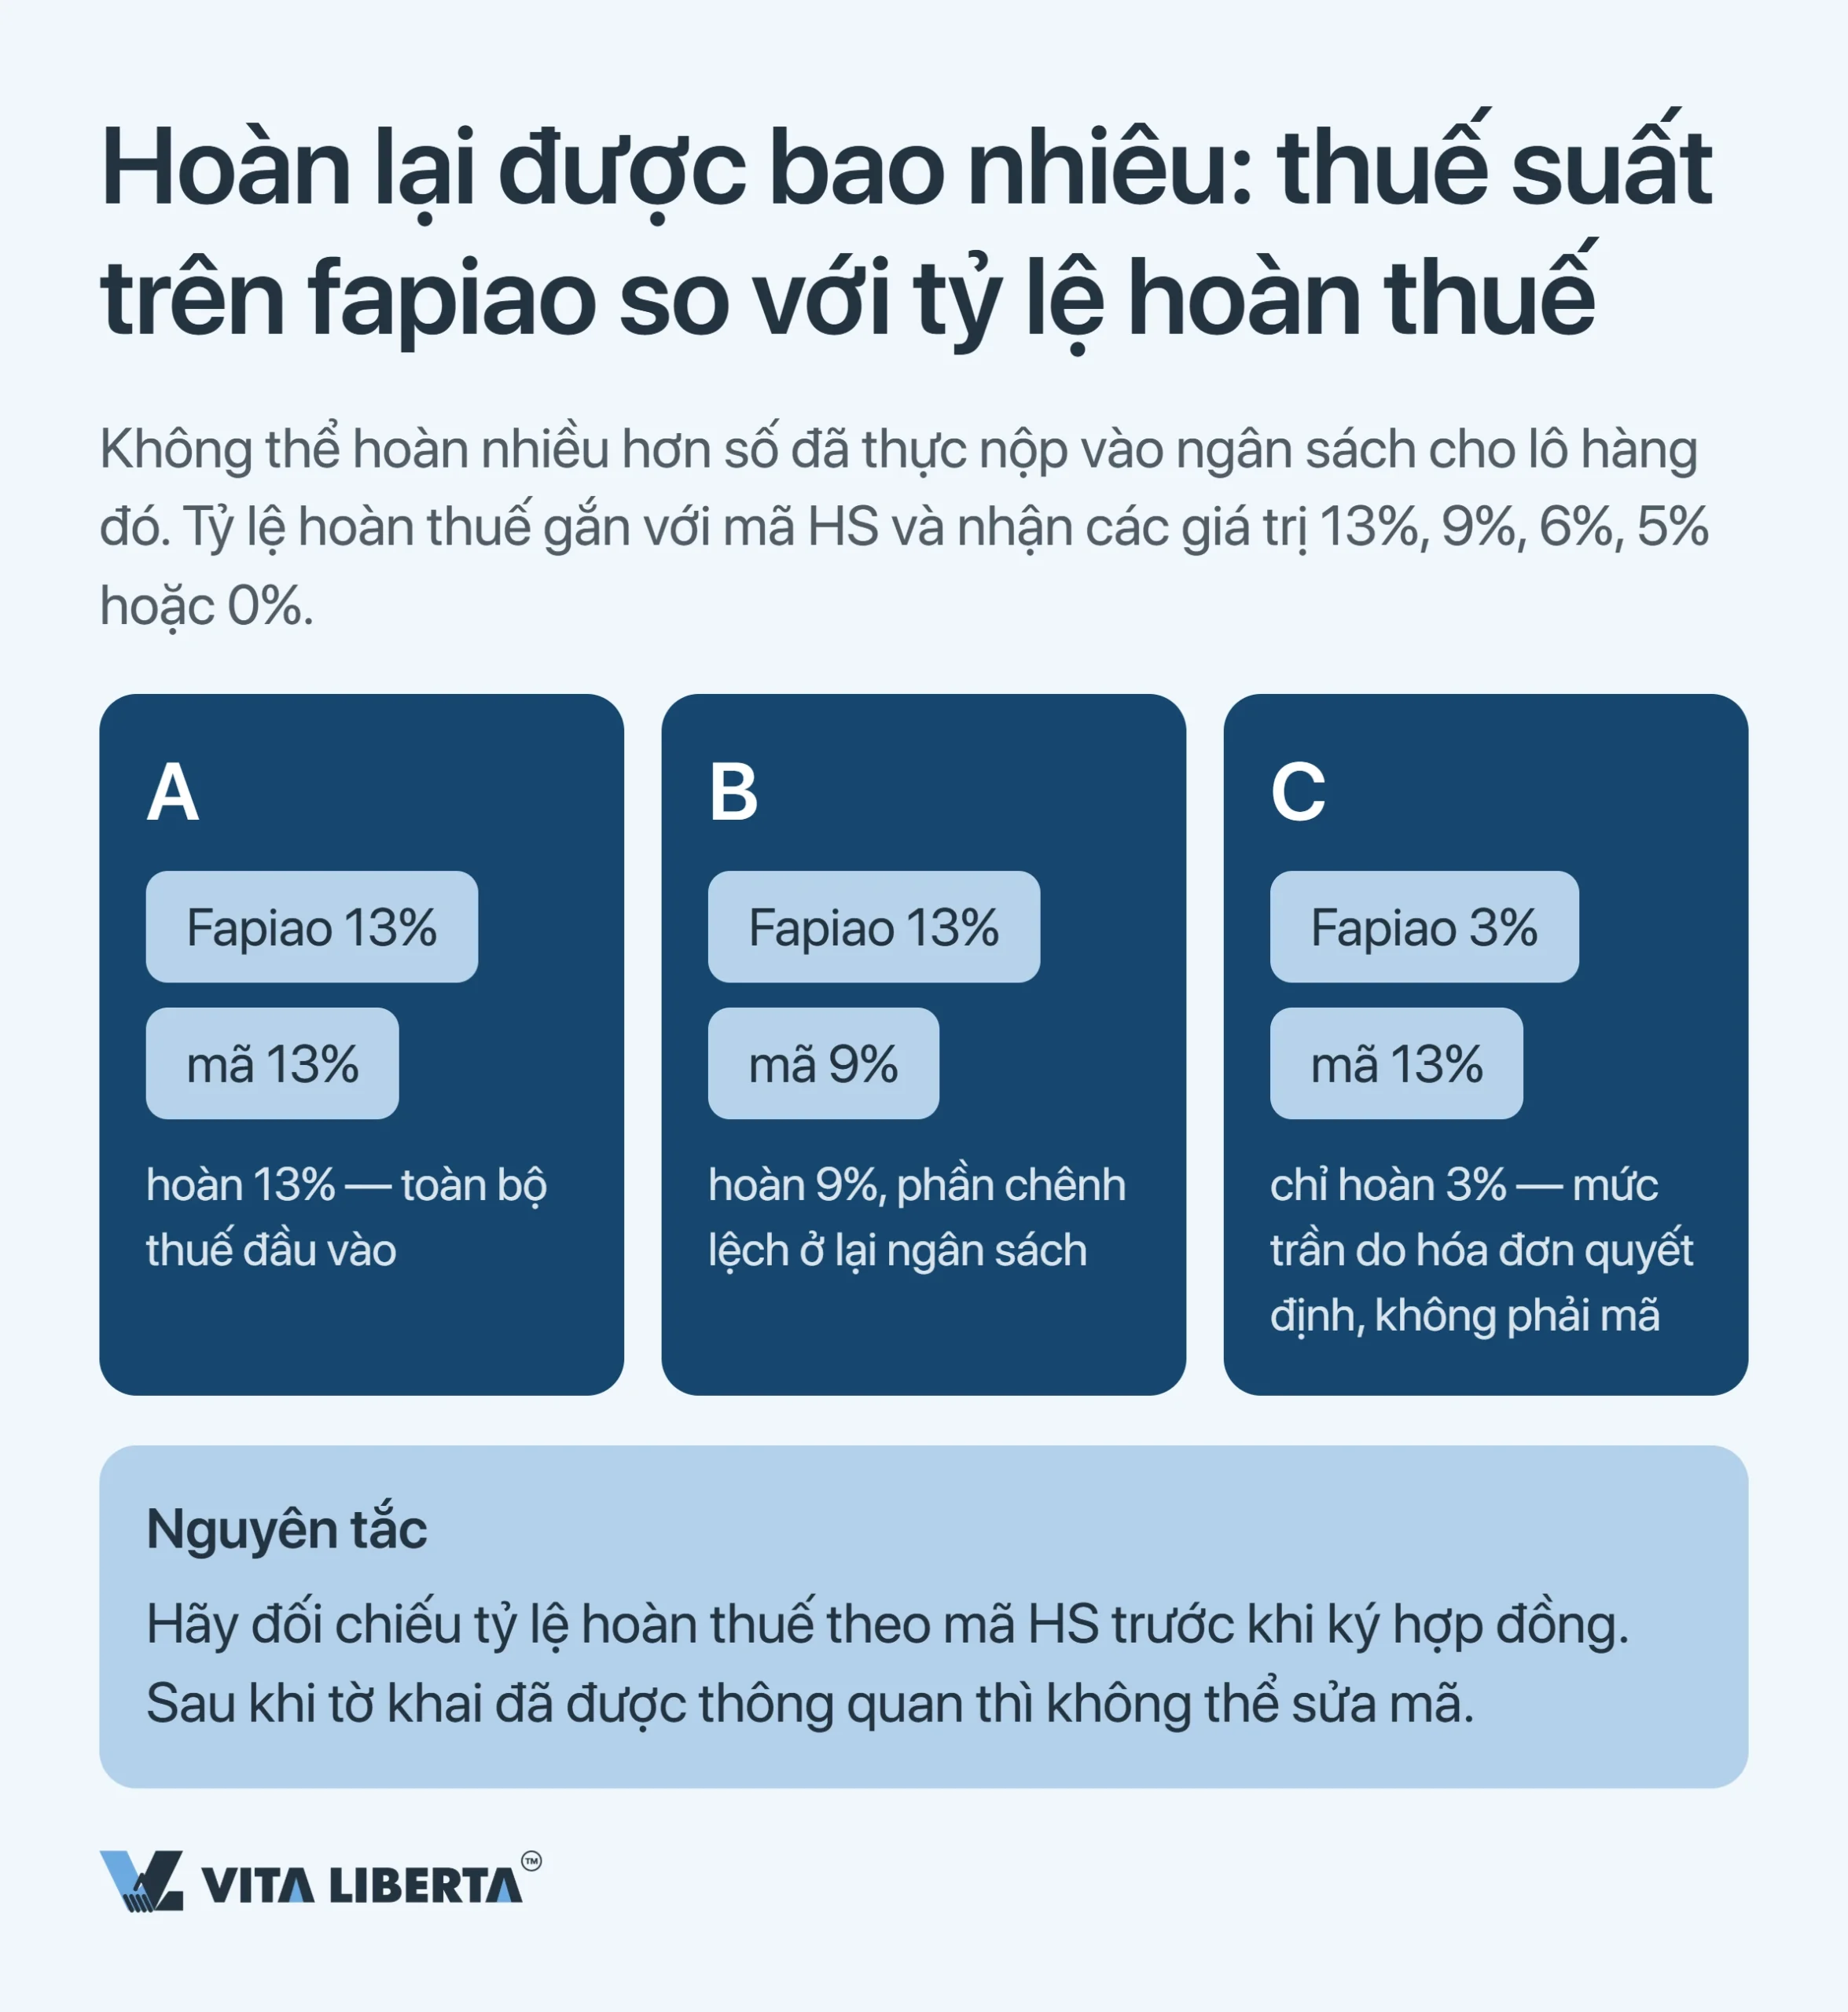
Tính cụ thể:
| Khoản mục | Số tiền (nhân dân tệ) |
| Mua hàng với hóa đơn 13% | 1.130.000 |
| Thuế GTGT đầu vào | 130.000 |
| Được hoàn với tỷ lệ 9% | 90.000 |
| Nằm lại vĩnh viễn trong giá vốn | 40.000 |
Kết luận: hoàn thuế không phải là quyền được nhận 13%, mà là kết quả của ba biến số. Nhà xuất khẩu chỉ trực tiếp kiểm soát được một biến: chọn nhà cung cấp có tư cách người nộp thuế phổ thông.
Hoàn thuế GTGT xuất khẩu tại Trung Quốc, không bị từ chối
- Kiểm tra tỷ lệ hoàn thuế theo mã HS
- Rà soát bộ hồ sơ
- Đồng hành đến khi tiền về tài khoản

Hồ sơ và thời hạn: thủ tục hay vướng ở đâu
Hiếm khi hồ sơ bị từ chối vì một điều khoản gây tranh cãi. Gần như luôn luôn là do dữ liệu giữa các chứng từ không khớp nhau.
Bộ hồ sơ: cái giá của một ký tự thừa
Nộp kèm hồ sơ. Công ty thương mại nộp cho cơ quan thuế:
- hóa đơn GTGT chuyên dụng của nhà cung cấp (增值税专用发票);
- tờ khai hải quan xuất khẩu, hoặc giấy chứng nhận 《代理出口货物证明》 của đại lý khi xuất khẩu ủy thác;
- bảng kê điện tử mua vào và xuất khẩu.
Cơ quan thuế đối chiếu với dữ liệu điện tử của hải quan.
Lưu giữ, không nộp.
- hợp đồng mua và bán;
- vận đơn hoặc chứng từ vận tải khác;
- hóa đơn cước vận chuyển nội địa và quốc tế;
- hợp đồng với đại lý hải quan.
Các chứng từ này phải được tập hợp, lập danh mục trong vòng 15 ngày sau khi nộp hồ sơ và lưu trữ 10 năm (国家税务总局公告2026年第5号, Điều 44–45).
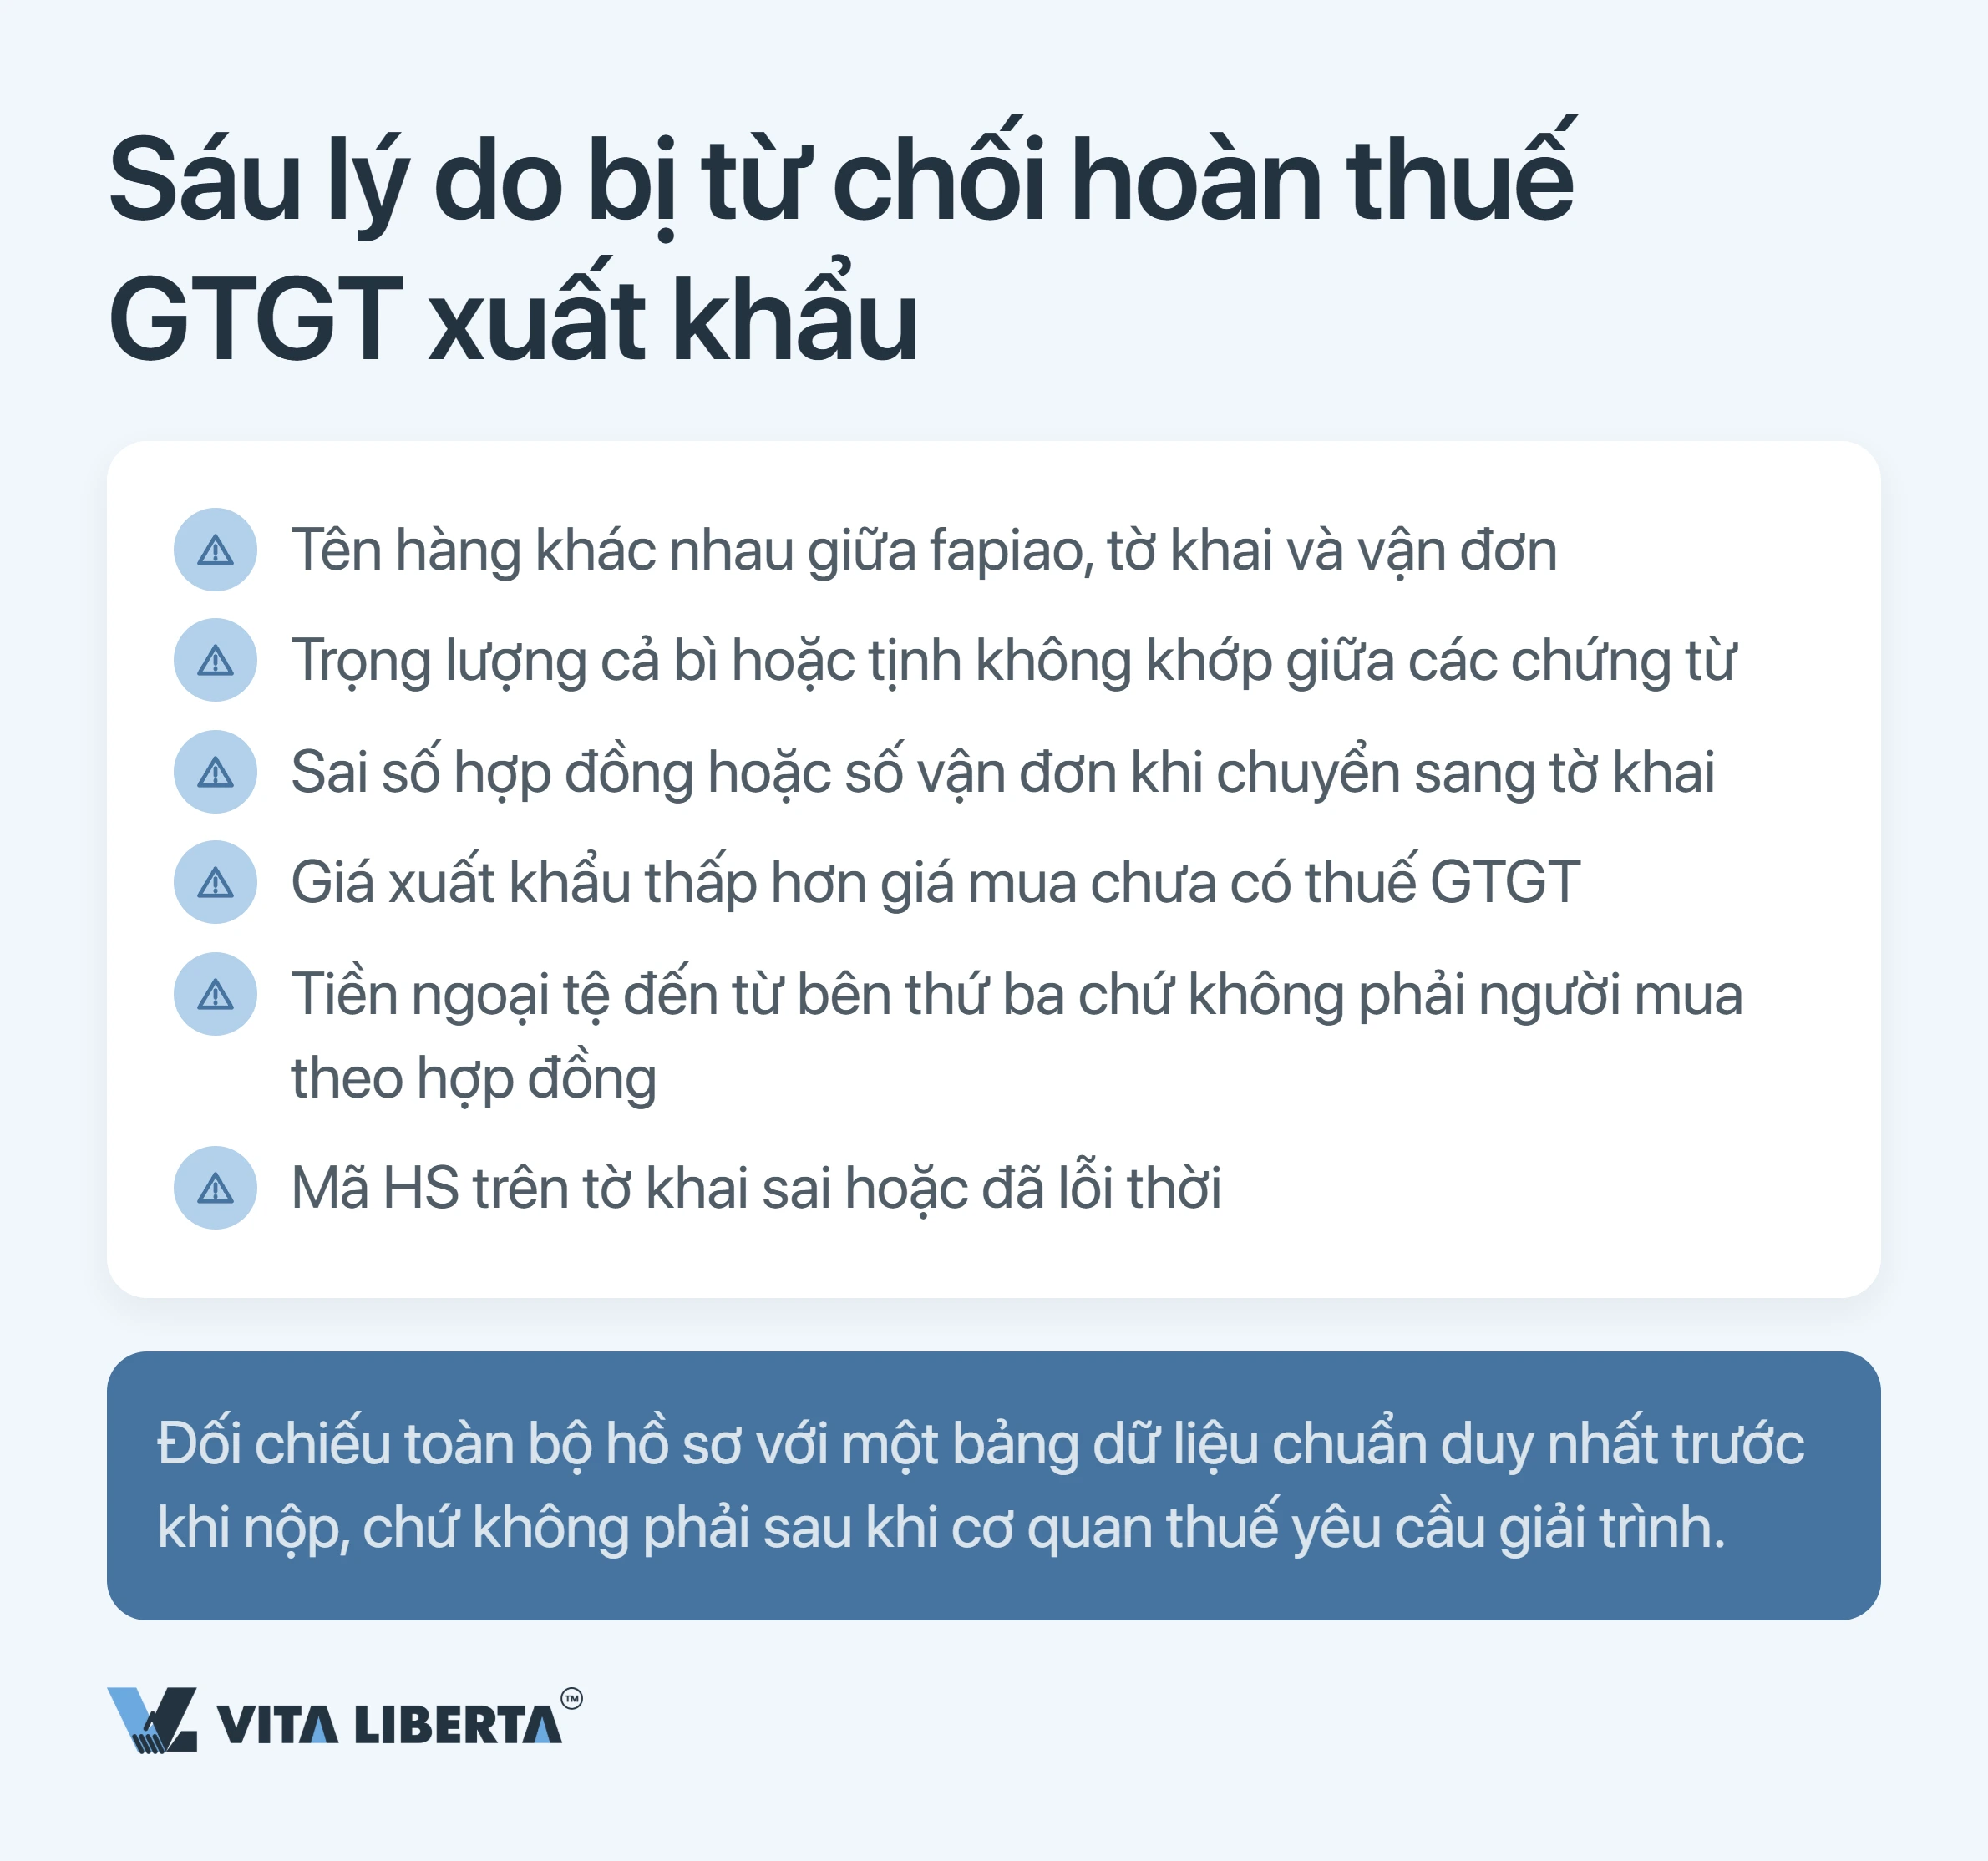
Phải khớp nhau. Tên hàng và đơn vị tính trên tờ khai và hóa đơn phải trùng khớp. Một số sai lệch không chỉ làm mất quyền hoàn thuế mà còn khiến lô hàng bị đánh thuế như bán trong nước (cùng quy tắc, Điều 23 và 57). Điều đó xảy ra khi:
- tên hoặc số lượng trên hóa đơn lệch với chứng từ giao hàng của nhà cung cấp;
- tên, số lượng hoặc trọng lượng trên tờ khai lệch với chứng từ vận tải vượt quá hao hụt tự nhiên.
Giá. Văn bản hiện hành không có quy định riêng rằng xuất khẩu thấp hơn giá mua tự nó dẫn đến bị từ chối. Nhưng nếu giá mua hoặc giá xuất khẩu bị đẩy cao rõ rệt mà không có lý do chính đáng, lô hàng sẽ bị chuyển từ chế độ hoàn thuế sang chế độ chỉ miễn thuế, không hoàn thuế đầu vào (财政部 税务总局公告2026年第11号, mục IX).
Thời hạn: ba giai đoạn và lần nộp đầu tiên nặng hơn
Không có quy định chính thức nào về “ba tháng”. Trên thực tế, từ lúc giao hàng đến lúc tiền về thường mất nhiều tháng, và điều này cần nằm trong kế hoạch tài chính chứ không phải ở phần chú thích.
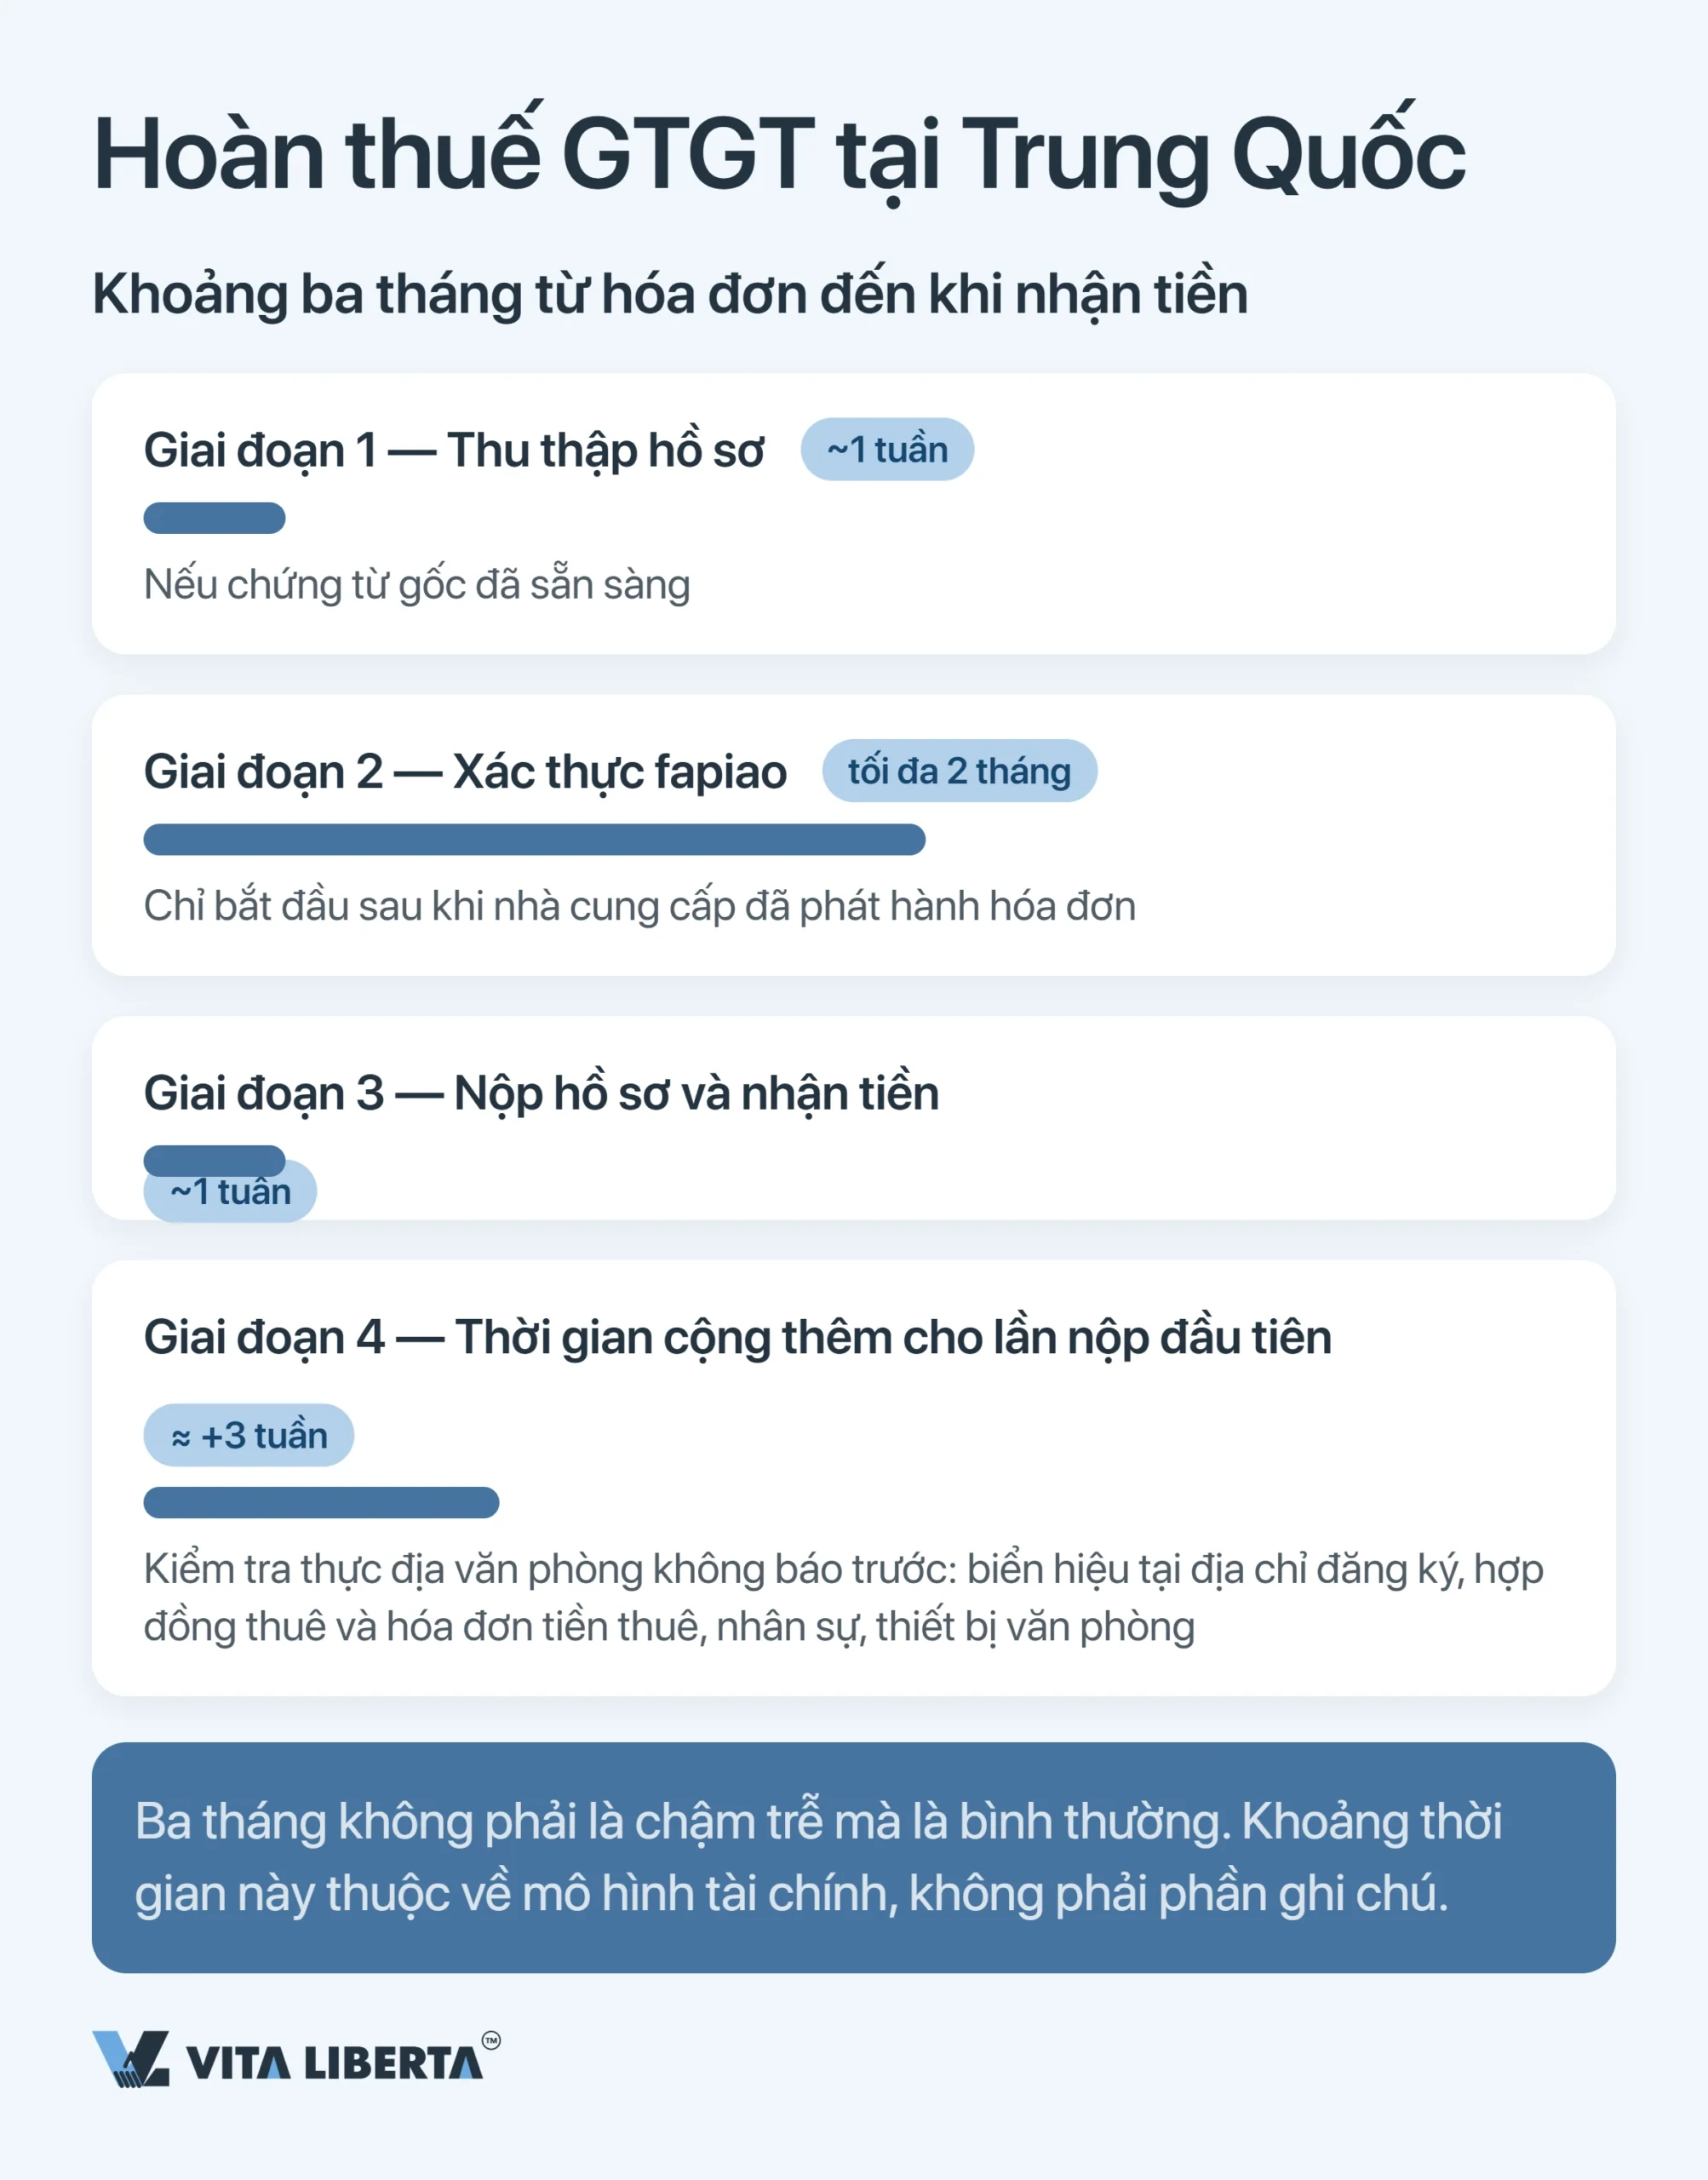
- Thu thập hồ sơ mất khoảng một tuần nếu chứng từ gốc đã sẵn sàng.
- Chờ hóa đơn và việc xác nhận hóa đơn trên hệ thống điện tử là giai đoạn dài nhất và khó lường nhất. Quy trình chỉ thực sự bắt đầu sau khi nhà cung cấp xuất hóa đơn.
- Nộp hồ sơ và nhận tiền diễn ra nhanh hơn khi cơ quan thuế không có câu hỏi.
Dù vậy, vẫn có những mốc cứng:
- Hồ sơ được nộp từ tháng sau ngày xuất khẩu đến ngày 30/4 năm sau. Đến cùng ngày đó, ngoại tệ cũng phải được thu về.
- Ai lỡ hạn vẫn có thể nộp sau, kèm chứng từ thu ngoại tệ, nhưng không quá 36 tháng kể từ ngày xuất khẩu.
- Quá mốc này, lô hàng xuất khẩu từ 1/1/2026 trở đi bị coi là bán trong nước và phải nộp thuế GTGT (财政部 税务总局公告2026年第11号, mục IX; 国家税务总局公告2026年第5号, Điều 48).
Lần nộp hồ sơ đầu tiên nên được chuẩn bị riêng. Trong các trường hợp thuộc danh mục do Tổng cục Thuế quốc gia phê duyệt, cơ quan thuế có thể kiểm tra thực địa (实地核查), và nhà xuất khẩu có nghĩa vụ tham gia (国家税务总局公告2026年第5号, Điều 52). Khi kiểm tra, họ tìm dấu hiệu hoạt động thật: biển hiệu tại địa chỉ đăng ký, hợp đồng thuê và hóa đơn tiền thuê, nhân viên, thiết bị văn phòng.
| Bước trong quy trình | Quy định nêu gì | Thực tế và rủi ro |
| Xác nhận hóa đơn | Hoàn thuế được đề nghị trên cơ sở hóa đơn chuyên dụng của nhà cung cấp; cơ quan thuế chỉ tiếp nhận khi dữ liệu khớp với thông tin điện tử của nhà cung cấp và hải quan (国家税务总局公告2026年第5号, Điều 18 và 26) | Chờ hóa đơn và xác nhận là bước lâu nhất; cần tính vào dòng tiền ngay từ đầu, không để đến cuối quy trình |
| Thời điểm chốt tỷ lệ | Tỷ lệ hoàn thuế được xác định theo ngày xuất khẩu (出口日期) ghi trên tờ khai hải quan (财政部 税务总局公告2026年第11号, mục III) | Ngày ký, ngày thanh toán, ngày nộp tờ khai đều không làm thay đổi con số; trong tháng đổi tỷ lệ, chỉ ngày xuất khẩu là quyết định |
| Thu ngoại tệ | Ngoại tệ phải về trước 30/4 năm sau năm xuất khẩu; chứng từ do doanh nghiệp lưu giữ, một số trường hợp được coi như đã thu (视同收汇) theo danh mục được phê duyệt (国家税务总局公告2026年第5号, Điều 48–51) | Không thu được và không có căn cứ coi như đã thu thì không được hoàn, khoản đã hoàn bị truy thu |
| Phân loại nhà xuất khẩu | Nhà xuất khẩu được chia thành bốn loại (出口企业管理类别), có tính đến xếp hạng tín nhiệm thuế (A, B, M, C, D) | Loại càng thấp thì kiểm tra thủ công càng nhiều; doanh nghiệp loại 4 phải kèm chứng từ thu ngoại tệ cho mỗi lần nộp (国家税务总局公告2026年第5号, Điều 49) |
Những thay đổi trong năm 2026
Việc thu hẹp ưu đãi xuất khẩu ở một số ngành đã trở thành chính sách mang tính hệ thống. Danh mục được điều chỉnh nhanh hơn cả tốc độ nhà cung cấp cập nhật bảng giá.
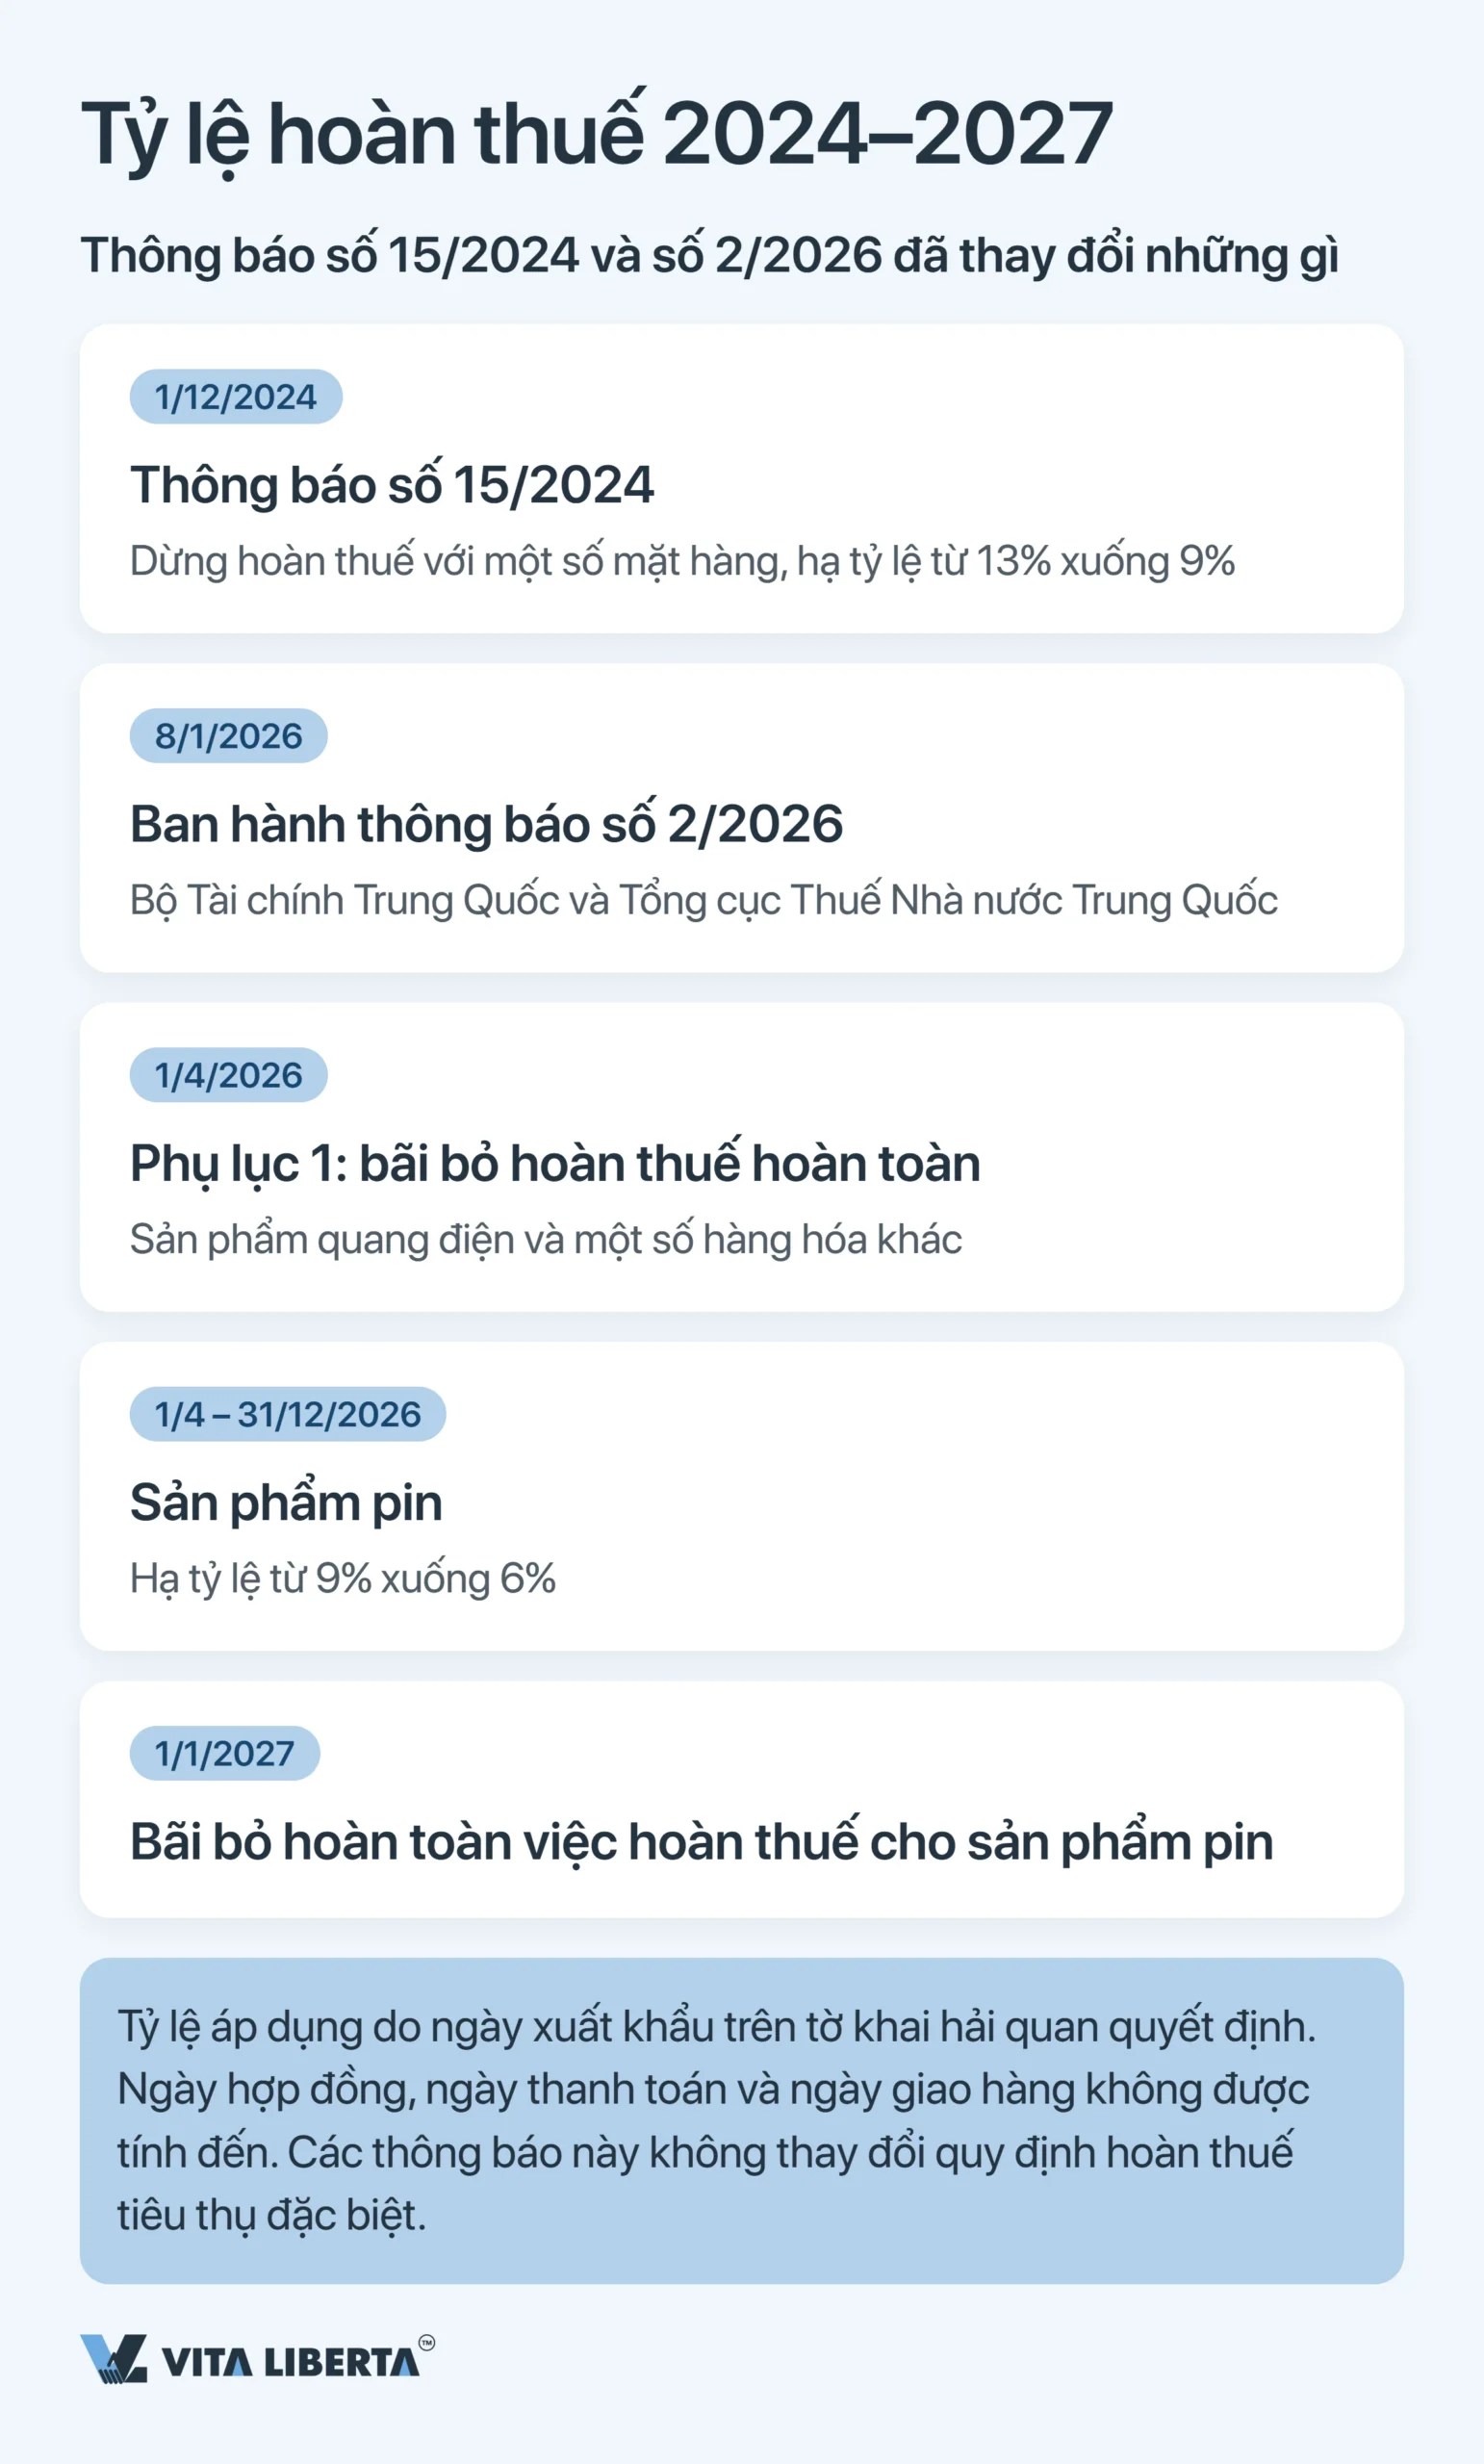
Từ 9% xuống 6% rồi về 0: Thông báo số 2/2026 tác động đến ai
Từ ngày 1/4/2026, nhà xuất khẩu mô-đun năng lượng mặt trời không còn được hoàn đồng nào. Đó là hệ quả trực tiếp của Thông báo số 2/2026 (财政部 税务总局公告2026年第2号), do Bộ Tài chính Trung Quốc cùng Tổng cục Thuế quốc gia (STA, 国家税务总局) ký ngày 8/1/2026. Ba điểm cần ghi nhớ:
- Phụ lục 1: hoàn thuế bằng 0. Sản phẩm quang điện và một số hàng hóa khác trong danh mục mất quyền hoàn thuế GTGT từ ngày 1/4/2026.
- Pin: có giai đoạn chuyển tiếp. Từ 1/4 đến 31/12/2026, tỷ lệ hoàn thuế giảm từ 9% xuống 6%. Từ 1/1/2027, việc hoàn thuế bị bãi bỏ hoàn toàn.
- Mốc tính là ngày xuất khẩu, không phải giao dịch. Tỷ lệ áp dụng do ngày xuất khẩu (出口日期) ghi trên tờ khai hải quan quyết định. Ngày nộp tờ khai (申报日期) và ngày thanh toán không có ý nghĩa.
Đây là sự tiếp nối của một đường hướng đã có từ trước. Thông báo số 15/2024 (财政部 税务总局公告2024年第15号) có hiệu lực từ 1/12/2024 và:
- bãi bỏ hoàn thuế với nhôm, đồng cán và một số mặt hàng khác;
- hạ tỷ lệ từ 13% xuống 9% với một phần sản phẩm dầu, quang điện, pin và một số sản phẩm khoáng phi kim loại.
Thông báo số 2/2026 cũng nêu rõ: với hàng chịu thuế tiêu thụ đặc biệt trong danh mục, cách hoàn và miễn thuế tiêu thụ đặc biệt khi xuất khẩu không thay đổi.
Quan trọng: bỏ hoàn thuế không có nghĩa là cấm xuất khẩu. Nó chỉ chuyển 9–13% gánh nặng thuế vào giá xuất xưởng. Nếu nhà cung cấp viện dẫn “bỏ thuế GTGT toàn bộ” mà không chỉ ra được mã hàng cụ thể trong phụ lục, hãy yêu cầu họ đưa căn cứ trước khi điều chỉnh ngân sách mua hàng.
Bài toán kinh tế của hoàn thuế: không phải lợi nhuận thêm mà là chống lỗ
Trong hoạt động bán lại thông thường, hoàn thuế không tạo ra lợi nhuận. Nó chỉ trả lại khoản thuế đã nằm sẵn trong giá mua; không đề nghị hoàn nghĩa là biếu ngân sách 9–13% giá trị lô hàng. Lợi ích thực sự chỉ xuất hiện trong hai trường hợp:
- Nhà cung cấp tự mình không xuất khẩu, hoạt động minh bạch và buộc phải xuất hóa đơn chuyên dụng. Phần thuế đầu vào đó giờ thuộc về nhà xuất khẩu, thay vì bị hòa vào giá như trước.
- Nhà máy vừa và nhỏ không tự làm thủ tục hoàn thuế. Các nhà xuất khẩu lớn tự hoàn toàn bộ và chẳng còn gì để chia sẻ.
Tóm lại, ý nghĩa kinh tế của thủ tục không nằm ở chỗ kiếm thêm mà ở chỗ không bị mất. Với lượng mua 3 triệu nhân dân tệ mỗi năm và hóa đơn 13%, thuế đầu vào vào khoảng 345.000 nhân dân tệ. Một bộ hồ sơ thiếu sót sẽ làm mất toàn bộ số tiền này nếu tỷ lệ hoàn là 13%, và khoảng 239.000 nhân dân tệ nếu tỷ lệ là 9%.
Thành lập công ty xuất khẩu tại Trung Quốc đúng cách
- Tư cách người nộp thuế phổ thông
- Chọn mô hình: xuất khẩu dưới tên mình hay qua đại lý
- Đăng ký hệ thống hoàn thuế

Hoàn thuế GTGT xuất khẩu tại Trung Quốc: kết luận chiến lược
Nghịch lý cốt lõi của chế độ này: nhà nước đã chuẩn hóa thủ tục đến mức tối đa, với hóa đơn, mã hàng, xác minh điện tử và đối chiếu xuyên suốt với hải quan. Đồng thời, nhà nước vẫn giữ quyền điều chỉnh thủ công thông qua các danh mục phụ lục, chỉ cần một thông báo là có thể viết lại.
- Tỷ lệ hoàn thuế là biến số, không phải hằng số. Hãy kiểm tra theo mã HS trong cơ sở dữ liệu tỷ lệ hoàn thuế (退税率文库) trước khi ký hợp đồng. Thông thường tỷ lệ này bằng thuế suất GTGT, nhưng một số dòng hàng đã bị hạ hoặc bằng 0.
- Quyền hoàn thuế đi theo nhà xuất khẩu. Sở hữu pháp nhân riêng tại Trung Quốc có tư cách người nộp thuế phổ thông là cách duy nhất để giữ khoản thuế cho mình thay vì để lại cho bên trung gian. Pháp nhân này có thể xuất khẩu dưới tên mình hoặc ủy thác qua đại lý.
- Tiền hoàn về chậm. Việc chờ hóa đơn của nhà cung cấp và xác nhận kéo dài quy trình hàng tháng, trong khi hồ sơ và việc thu ngoại tệ đều bị giới hạn ở mốc 30/4 năm sau. Đây là thông số vốn lưu động chứ không phải chi tiết kế toán.
Vì vậy, hoàn thuế GTGT xuất khẩu tại Trung Quốc không nên được coi là thủ tục cuối giao dịch, mà là thông số cần chốt ngay khi chọn nhà cung cấp và mã hàng. Doanh nghiệp tính tỷ lệ hoàn thuế trước khi ký hợp đồng sẽ làm chủ được giá vốn. Doanh nghiệp chỉ nhớ đến nó sau khi thông quan thì chỉ còn ghi nhận khoản lỗ.
Câu hỏi thường gặp
Không thể trực tiếp. Chỉ pháp nhân Trung Quốc có tư cách người nộp thuế phổ thông mới được làm thủ tục hoàn thuế: xuất khẩu dưới tên mình, hoặc ủy thác cho đại lý và nhận từ đại lý giấy chứng nhận xuất khẩu (《代理出口货物证明》). Giải pháp: lập công ty xuất khẩu riêng tại Trung Quốc, hoặc ký hợp đồng với nhà xuất khẩu trong đó nghĩa vụ chuyển lại lợi ích hoàn thuế được tính vào giá.
Tối đa bằng mức thuế suất ghi trên hóa đơn chuyên dụng của nhà cung cấp, tức 3%; nếu họ áp dụng mức ưu đãi 1% (hiệu lực đến 31/12/2027) thì chỉ 1%. Tỷ lệ hoàn thuế theo mã HS không nâng được mức trần này. Giải pháp: với lượng hàng đều đặn, khoản chênh giữa 3% và 13% thường đủ bù chi phí chuyển sang nhà cung cấp là người nộp thuế phổ thông.
Áp dụng tỷ lệ của tháng 4. Việc nộp vào tháng 3 tự nó không giữ được gì: người kiểm tra nhìn vào ô “ngày xuất khẩu” (出口日期), không phải ngày nộp tờ khai (申报日期). Phần chênh lệch thuộc về bên đã nhận rủi ro này trong hợp đồng. Giải pháp: trong các tháng chuyển tiếp, hãy ghi rõ trong hợp đồng ai chịu khi ngày xuất khẩu bị lùi, và đừng để khâu khai hải quan tự trôi.
Các lý do thường gặp: tên hàng hoặc đơn vị tính trên hóa đơn và tờ khai không khớp; tên, số lượng hoặc trọng lượng giữa tờ khai và chứng từ vận tải không khớp; ngoại tệ không về đúng hạn; giá mua hoặc giá xuất khẩu bị đẩy cao rõ rệt mà không có lý do. Một số sai lệch không chỉ dẫn đến từ chối hoàn thuế mà còn bị tính thuế GTGT như bán trong nước. Giải pháp: đối chiếu bộ hồ sơ với một sổ dữ liệu thống nhất trước khi nộp, thay vì chờ cơ quan thuế hỏi rồi mới bổ sung.
Giá sẽ tăng đúng bằng khoản mà nhà máy trước đây lấy lại từ ngân sách. Hàng trong phụ lục 1 mất hoàn thuế từ ngày 1/4/2026. Pin được giữ ở mức 6% thay vì 9% đến hết 31/12/2026, và từ 1/1/2027 bị bãi bỏ hoàn thuế hoàn toàn. Giải pháp: yêu cầu nhà cung cấp cung cấp mã HS và tự đối chiếu với danh mục. Câu “bên tôi bị bỏ thuế GTGT rồi” mà không kèm mã hàng là chiêu đàm phán, không phải lý do để tăng giá.