Hongkong
 China




Kapan tahun buku sebuah WFOE benar-benar selesai? Bukan saat rekening koran sudah cocok. Setiap tahun perusahaan wajib menyerahkan tiga hal: laporan audit, rekonsiliasi pajak, dan laporan ke daftar publik. Ketentuan ini berlaku baik bagi perusahaan yang berjualan sepanjang tahun maupun yang hanya mempertahankan izinnya.
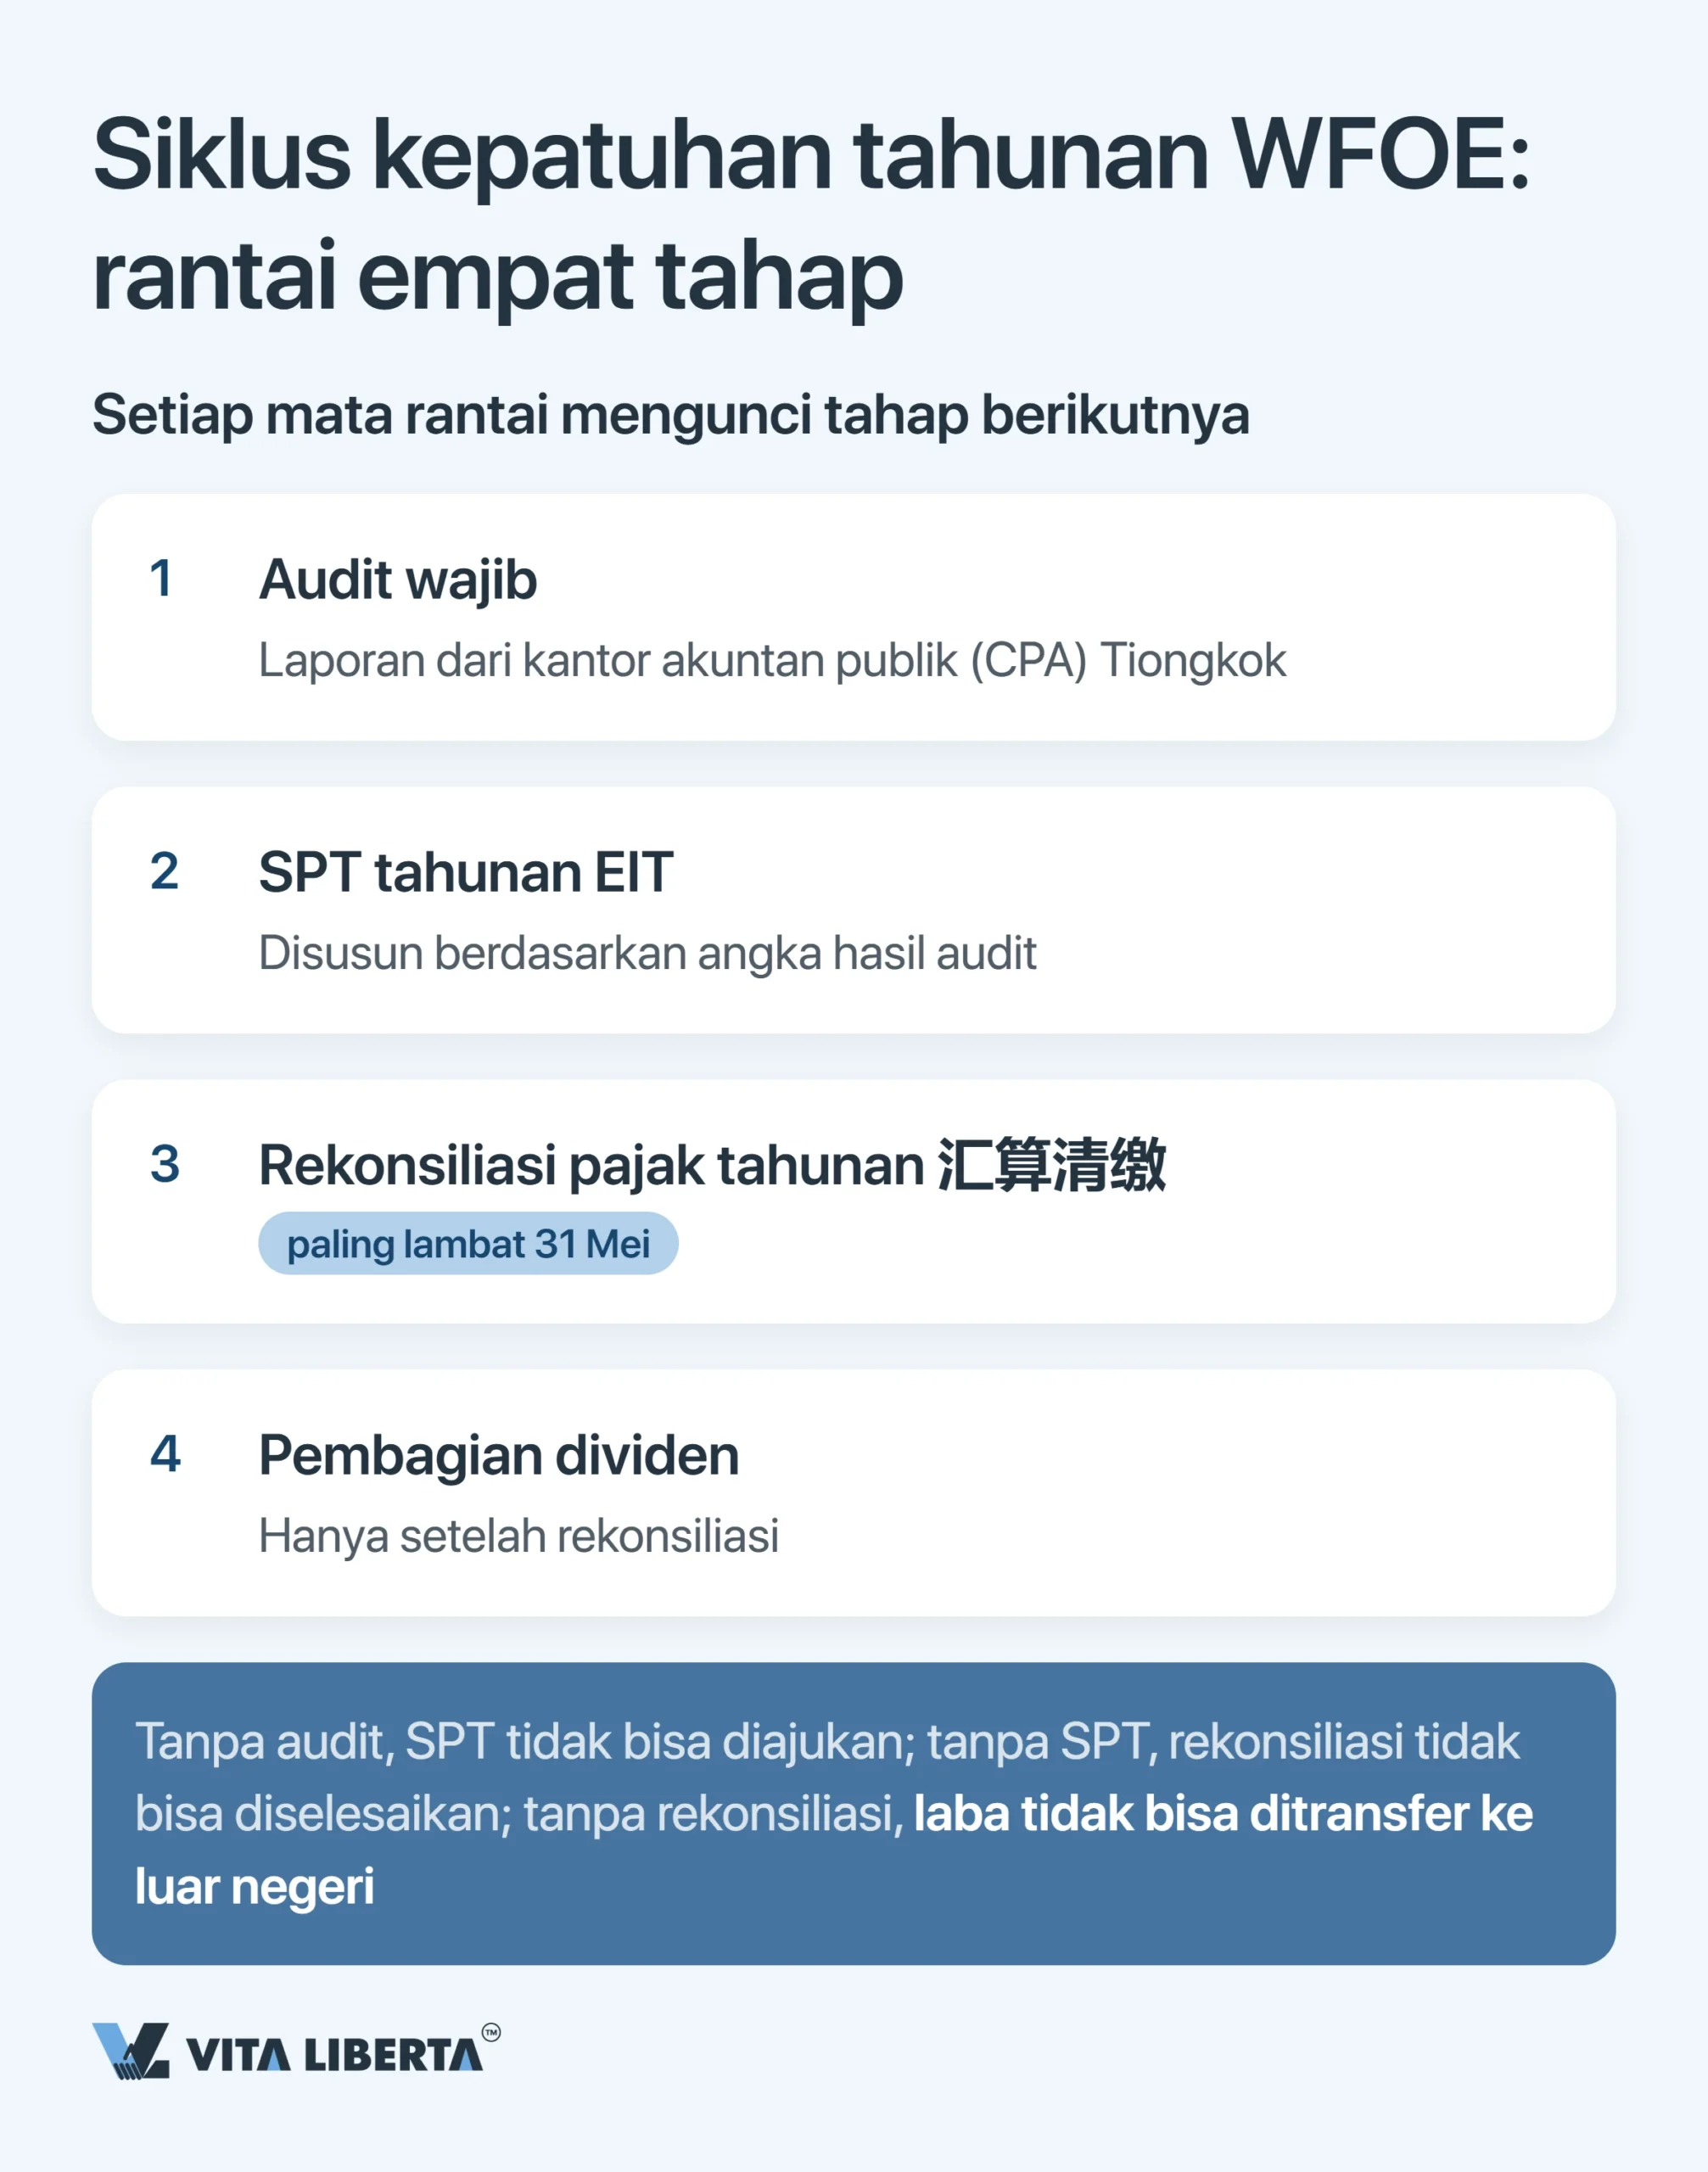
Ketiga langkah itu saling mengisi dalam urutan tetap, dengan dua tanggal yang tidak bisa digeser. Angka hasil audit masuk ke SPT, dan SPT masuk ke rekonsiliasi. Anda baru dapat membagikan dividen setelah rekonsiliasi dan laporan audit sama-sama selesai.
Masalah yang sering terjadi
Seorang pemilik asing mendirikan WFOE, berjualan sepanjang tahun, dan membayar angsuran pajaknya. Pada bulan April, auditor menyampaikan bahwa tidak ada dasar untuk menyusun laporan: fapiao tidak cocok dengan bank, dan sebagian pembayaran masuk ke rekening lain. Tinggal sebulan menuju 31 Mei, dan muncul pertanyaan: di mana letak kesalahannya?
Ini salah satu pertanyaan yang paling sering kami terima dari pemilik asing di Tiongkok daratan.
Siklus tahunan WFOE: tiga kewajiban dalam satu rangkaian
Undang-Undang Penanaman Modal Asing Tiongkok (中华人民共和国外商投资法) berlaku sejak 1 Januari 2020. Bersamaan dengan itu, rezim korporasi khusus bagi perusahaan bermodal asing dihapus. Kini WFOE Anda tunduk pada Undang-Undang Perseroan (中华人民共和国公司法) yang sama dengan perusahaan Tiongkok mana pun. Perusahaan yang didirikan sebelum 2020 mendapat masa transisi, dan masa itu berakhir pada 31 Desember 2024.
Dari sini lahir tiga kewajiban yang saling terkait. Jika satu diabaikan, dua lainnya ikut goyah.
Audit statutori: kantor akuntan Tiongkok dan dua tanda tangan
Undang-Undang Perseroan mewajibkan laporan keuangan tahunan diaudit. Di Tiongkok, audit harus dilakukan oleh kantor akuntan publik (会计师事务所) yang berizin di dalam negeri. Otoritas Tiongkok tidak menerima laporan dari kantor audit asing.
Laporan keuangan disusun dalam bahasa Mandarin menurut Standar Akuntansi Tiongkok (CAS, 企业会计准则, disebut juga PRC GAAP). Perusahaan kecil boleh memakai standar untuk usaha kecil (小企业会计准则).
Dua akuntan publik bersertifikat (CPA) Tiongkok menandatangani dan membubuhkan cap pada laporan: partner penanggung jawab penugasan dan satu auditor lain dari tim. SPT, perpanjangan layanan bank, dan data Anda di daftar perusahaan semuanya bertumpu pada angka-angka ini. Karena itu audit bukan langkah terakhir, melainkan fondasi bagi tiga prosedur berikutnya.
Pajak penghasilan badan: mengapa semuanya bergantung pada 31 Mei
Pajak penghasilan badan Tiongkok (EIT, dalam praktik disebut CIT) dihitung per tahun kalender. Tarif dasarnya 25% menurut Undang-Undang Pajak Penghasilan Badan (中华人民共和国企业所得税法).
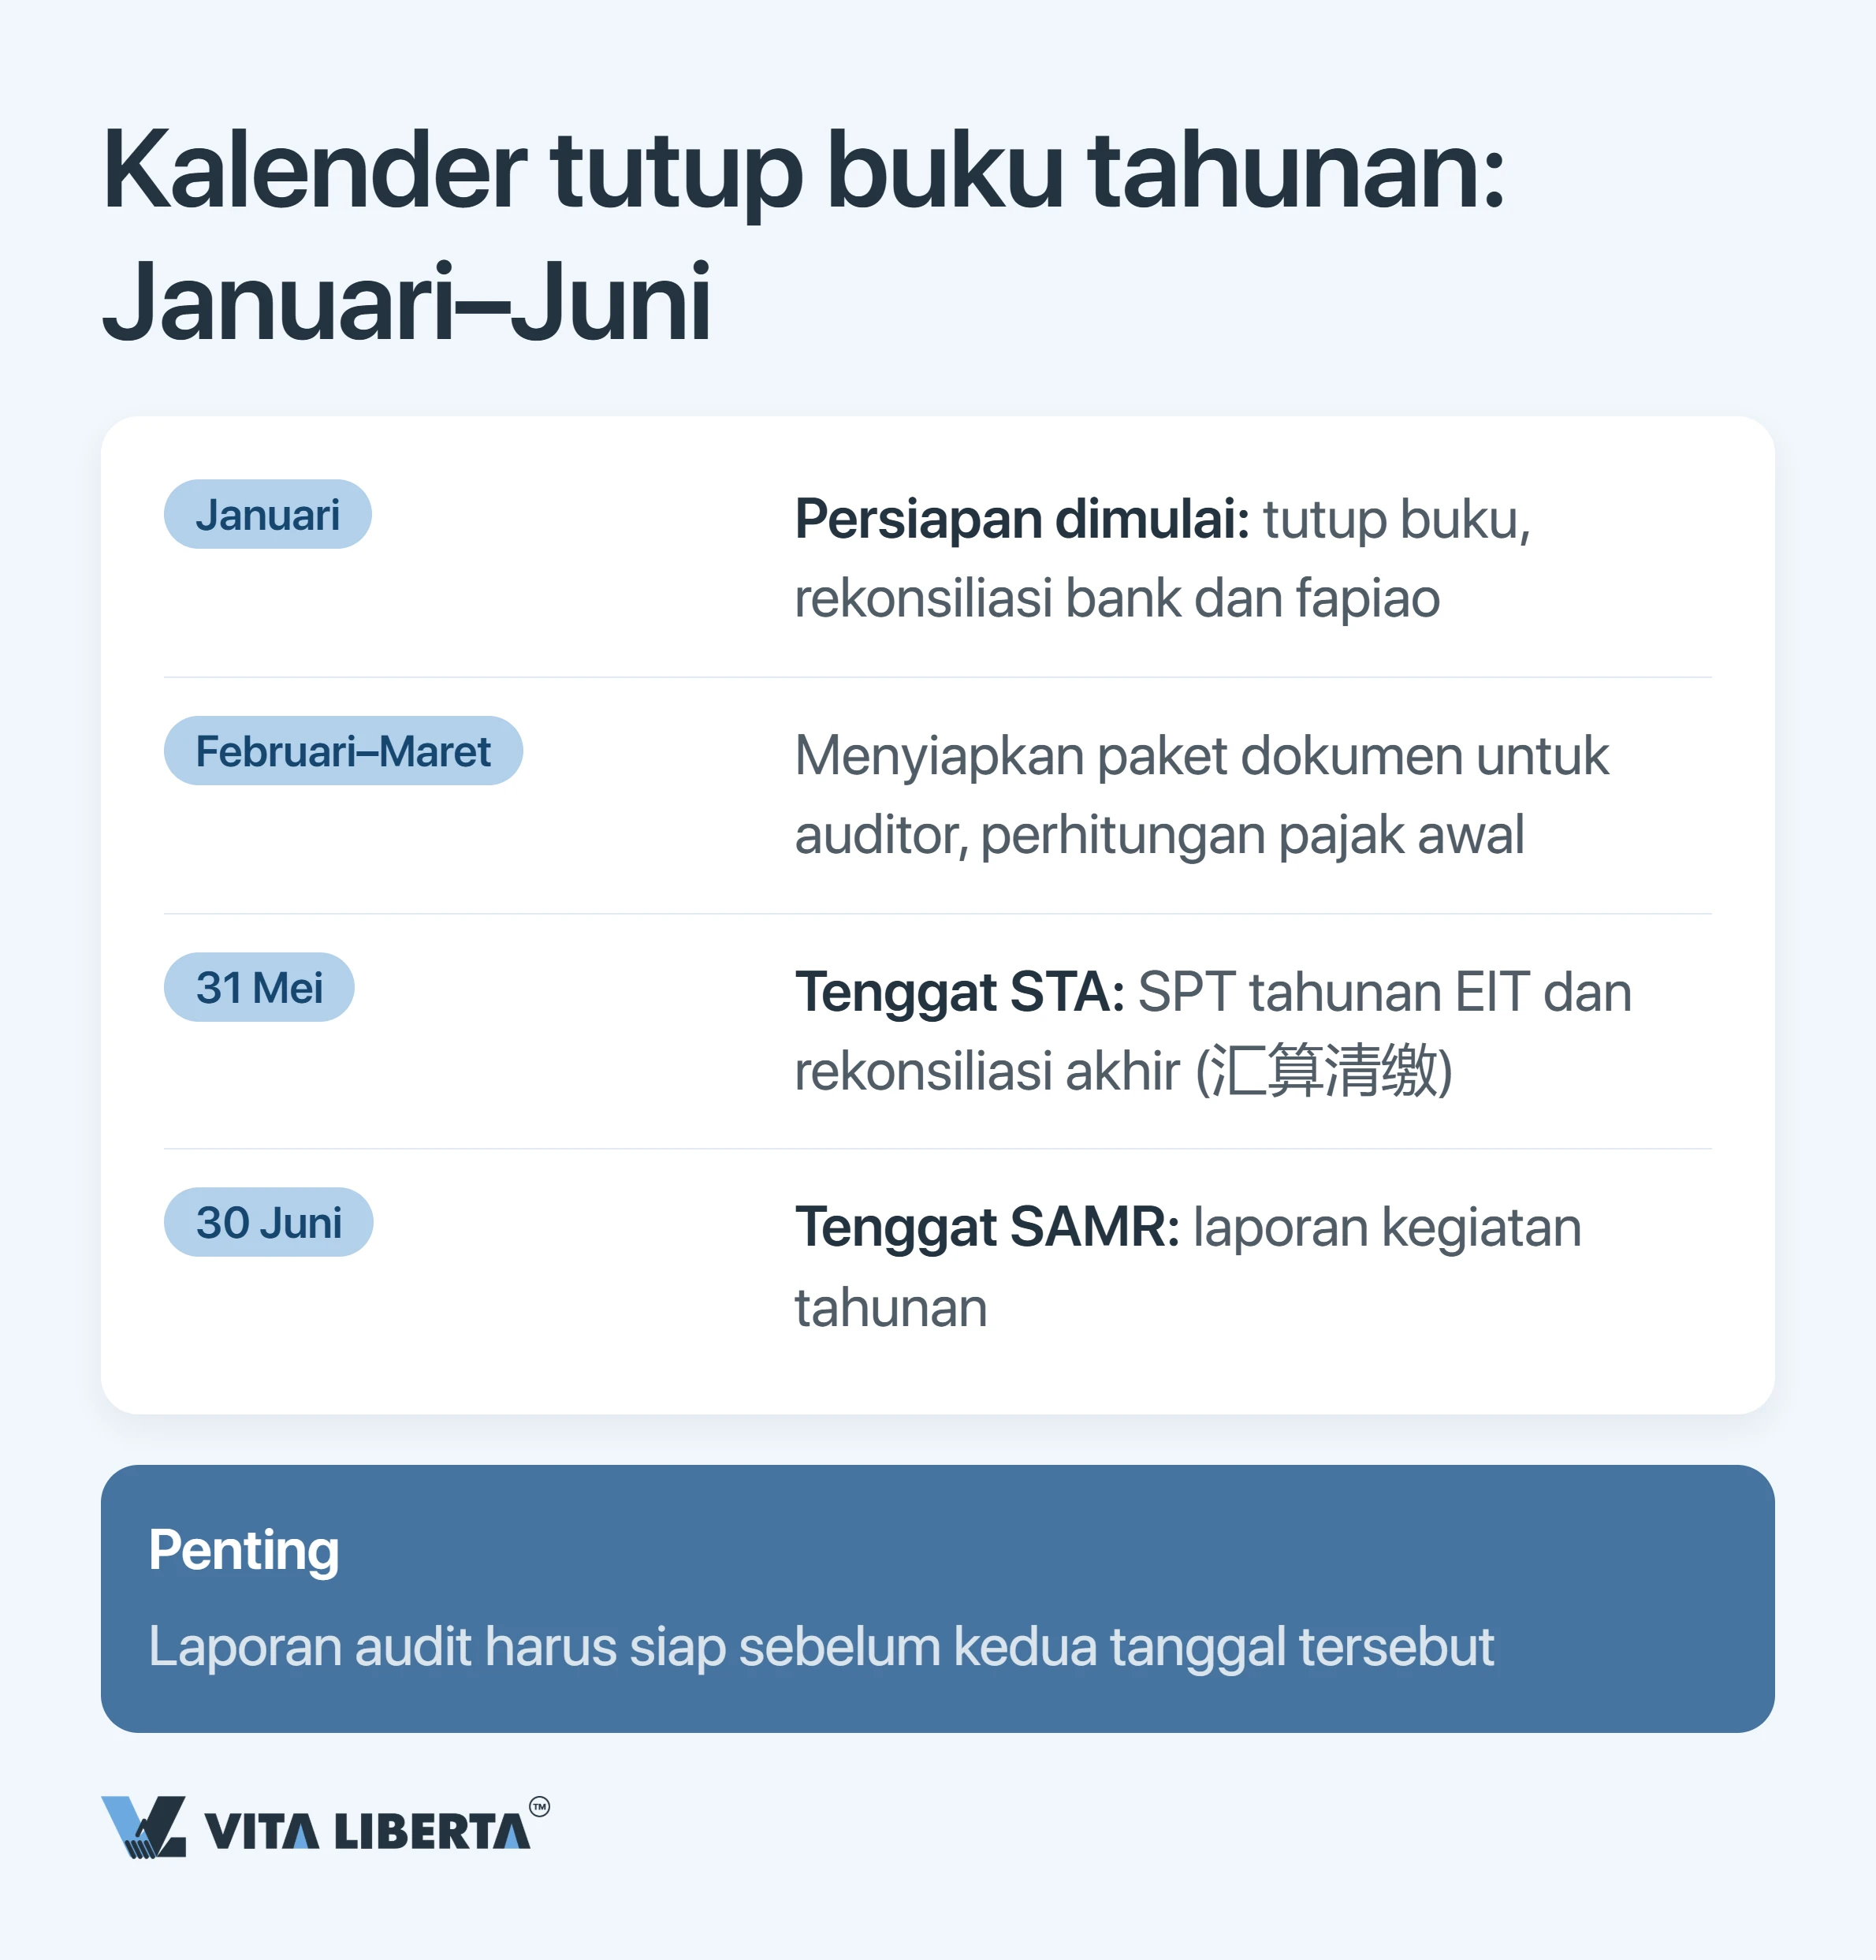
Sepanjang tahun Anda membayar angsuran bulanan atau triwulanan, paling lambat 15 hari setelah setiap periode berakhir. Rekonsiliasi tahunan (汇算清缴), yaitu SPT tahunan sekaligus perhitungan akhir, diberi waktu lima bulan. Artinya, tenggatnya 31 Mei.
Jika pembayaran terlambat, dikenakan denda keterlambatan 0,05% dari utang pajak per hari, berdasarkan Undang-Undang Administrasi Pemungutan Pajak (中华人民共和国税收征收管理法). Jika perusahaan memalsukan pembukuan, menyembunyikan pendapatan, atau sama sekali tidak menyampaikan SPT, sanksinya lebih berat. Selain denda harian, dikenakan denda antara setengah hingga lima kali pajak yang tidak dibayar.
Laporan tahunan ke SAMR: 1 Januari–30 Juni
Tenggat ketiga ditetapkan oleh regulator pasar, bukan otoritas pajak, yaitu Administrasi Negara untuk Regulasi Pasar (SAMR, 国家市场监督管理总局). Berdasarkan Pasal 8 Peraturan Sementara tentang Keterbukaan Informasi Perusahaan (企业信息公示暂行条例), masa penyampaian berlangsung dari 1 Januari hingga 30 Juni. Laporan disampaikan secara daring melalui gsxt.gov.cn, sistem nasional publikasi informasi kredit perusahaan (国家企业信用信息公示系统).
Perusahaan bermodal asing menyampaikan laporan gabungan yang disebut «banyak laporan dalam satu» (多报合一). Dengan satu kali penyampaian, Anda memenuhi tiga kewajiban:
- laporan tahunan ke SAMR;
- laporan informasi penanaman modal asing tahunan ke Kementerian Perdagangan Tiongkok (MOFCOM), sesuai ketentuan 2019 (外商投资信息报告办法, 商务部、市场监管总局令2019年第2号);
- data tahunan yang diperlukan Administrasi Valuta Asing Negara (SAFE).
Di dalamnya Anda mencantumkan siapa investor Anda, siapa pengendali sebenarnya di belakang mereka, dan pergerakan modal selama tahun berjalan. Hanya bagian SAMR yang dipublikasikan; data untuk MOFCOM dan SAFE tidak diumumkan. Sebagian kolom terisi otomatis dari data pajak dan dana jaminan sosial, sisanya Anda isi sendiri.
Apa yang diperiksa auditor dan apa yang Anda terima
Anda tidak menerima selembar sertifikat, melainkan satu set lengkap: neraca, laporan laba rugi, laporan arus kas, laporan perubahan ekuitas, dan catatan atas laporan keuangan. Untuk menyusunnya, auditor bekerja dari dokumen sumber dan memeriksa lima area sekaligus.
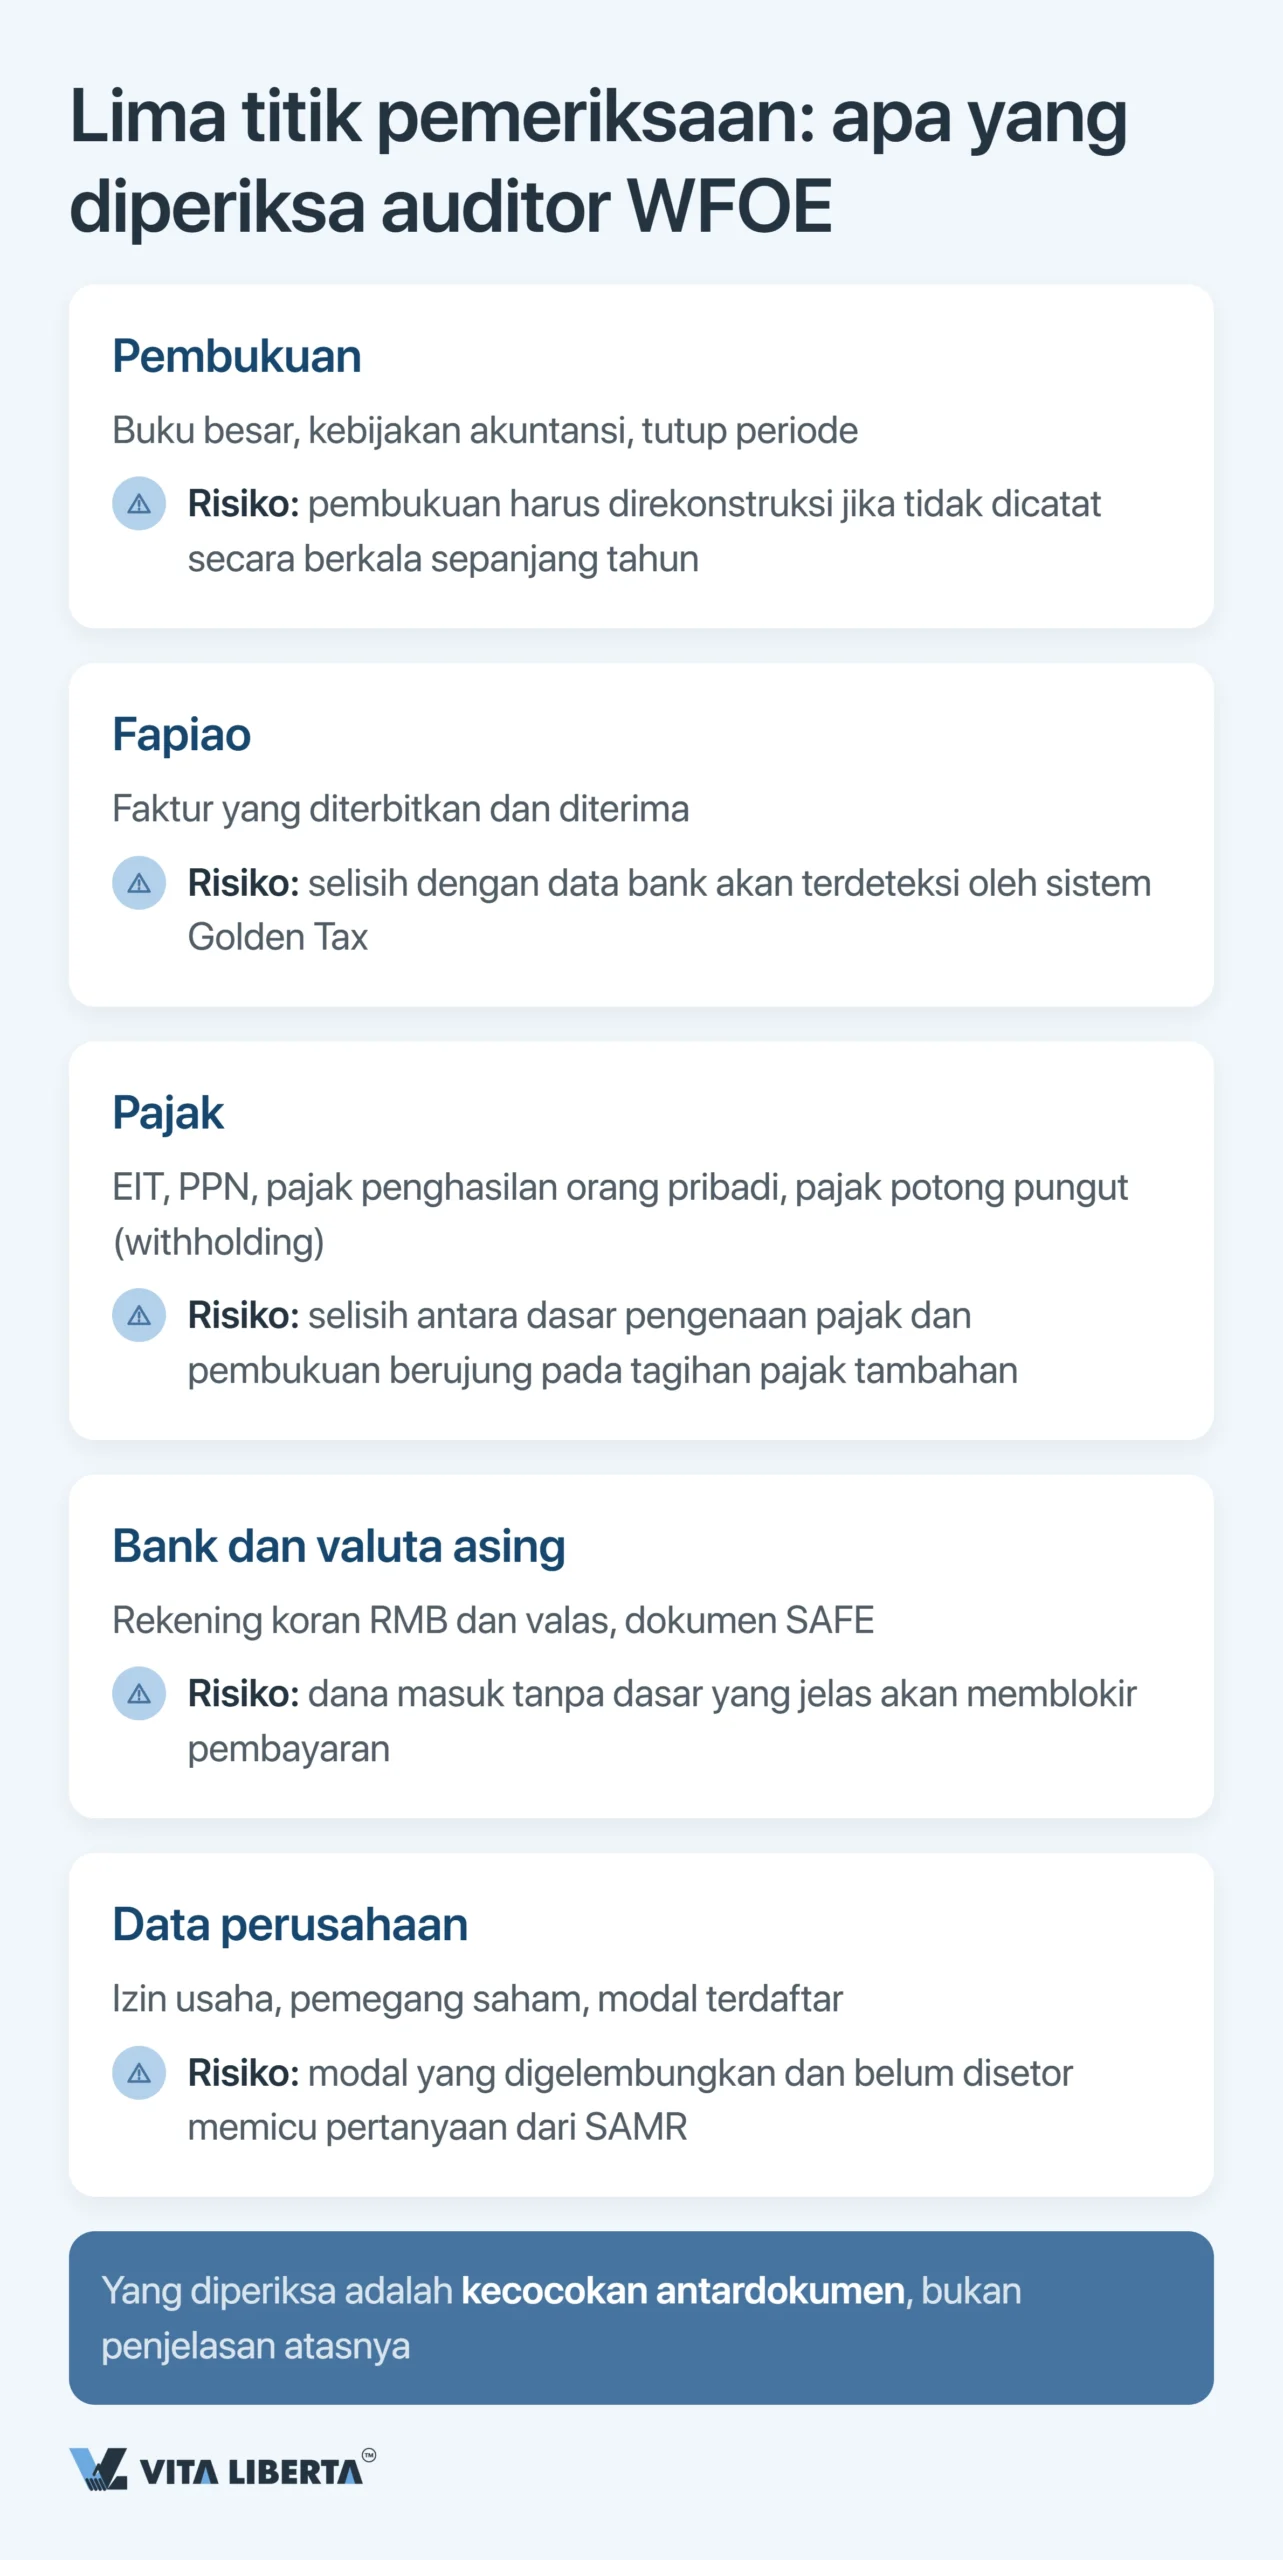
| Area | Fokus auditor | Akibat jika lemah |
| Pembukuan | Buku besar, kebijakan akuntansi, tutup buku periode | Transaksi yang tidak dicatat selama tahun berjalan harus disusun ulang |
| Fapiao | Faktur yang diterbitkan dan diterima, dicocokkan dengan pembayaran | Golden Tax cepat mendeteksi fapiao yang tidak cocok dengan bank |
| Pajak | EIT, PPN Tiongkok (VAT), PPh karyawan (IIT), pajak potong | Pembukuan dan SPT tidak cocok: pajak kurang bayar ditagih |
| Bank dan valas | Rekening koran RMB dan valas, dokumen untuk SAFE | Penerimaan valas tanpa bukti menunda transfer |
| Data perusahaan | Izin usaha, pemegang saham, modal | Modal besar yang tidak pernah disetor memancing pertanyaan SAMR |
Pemeriksa pajak tidak menimbang penjelasan Anda; ia membandingkan angka. Golden Tax tahap IV (金税四期) secara otomatis mencocokkan fapiao, mutasi rekening bank, dan SPT. Fapiao tanpa pembayaran di baliknya akan segera menjadi permintaan klarifikasi kepada Anda.
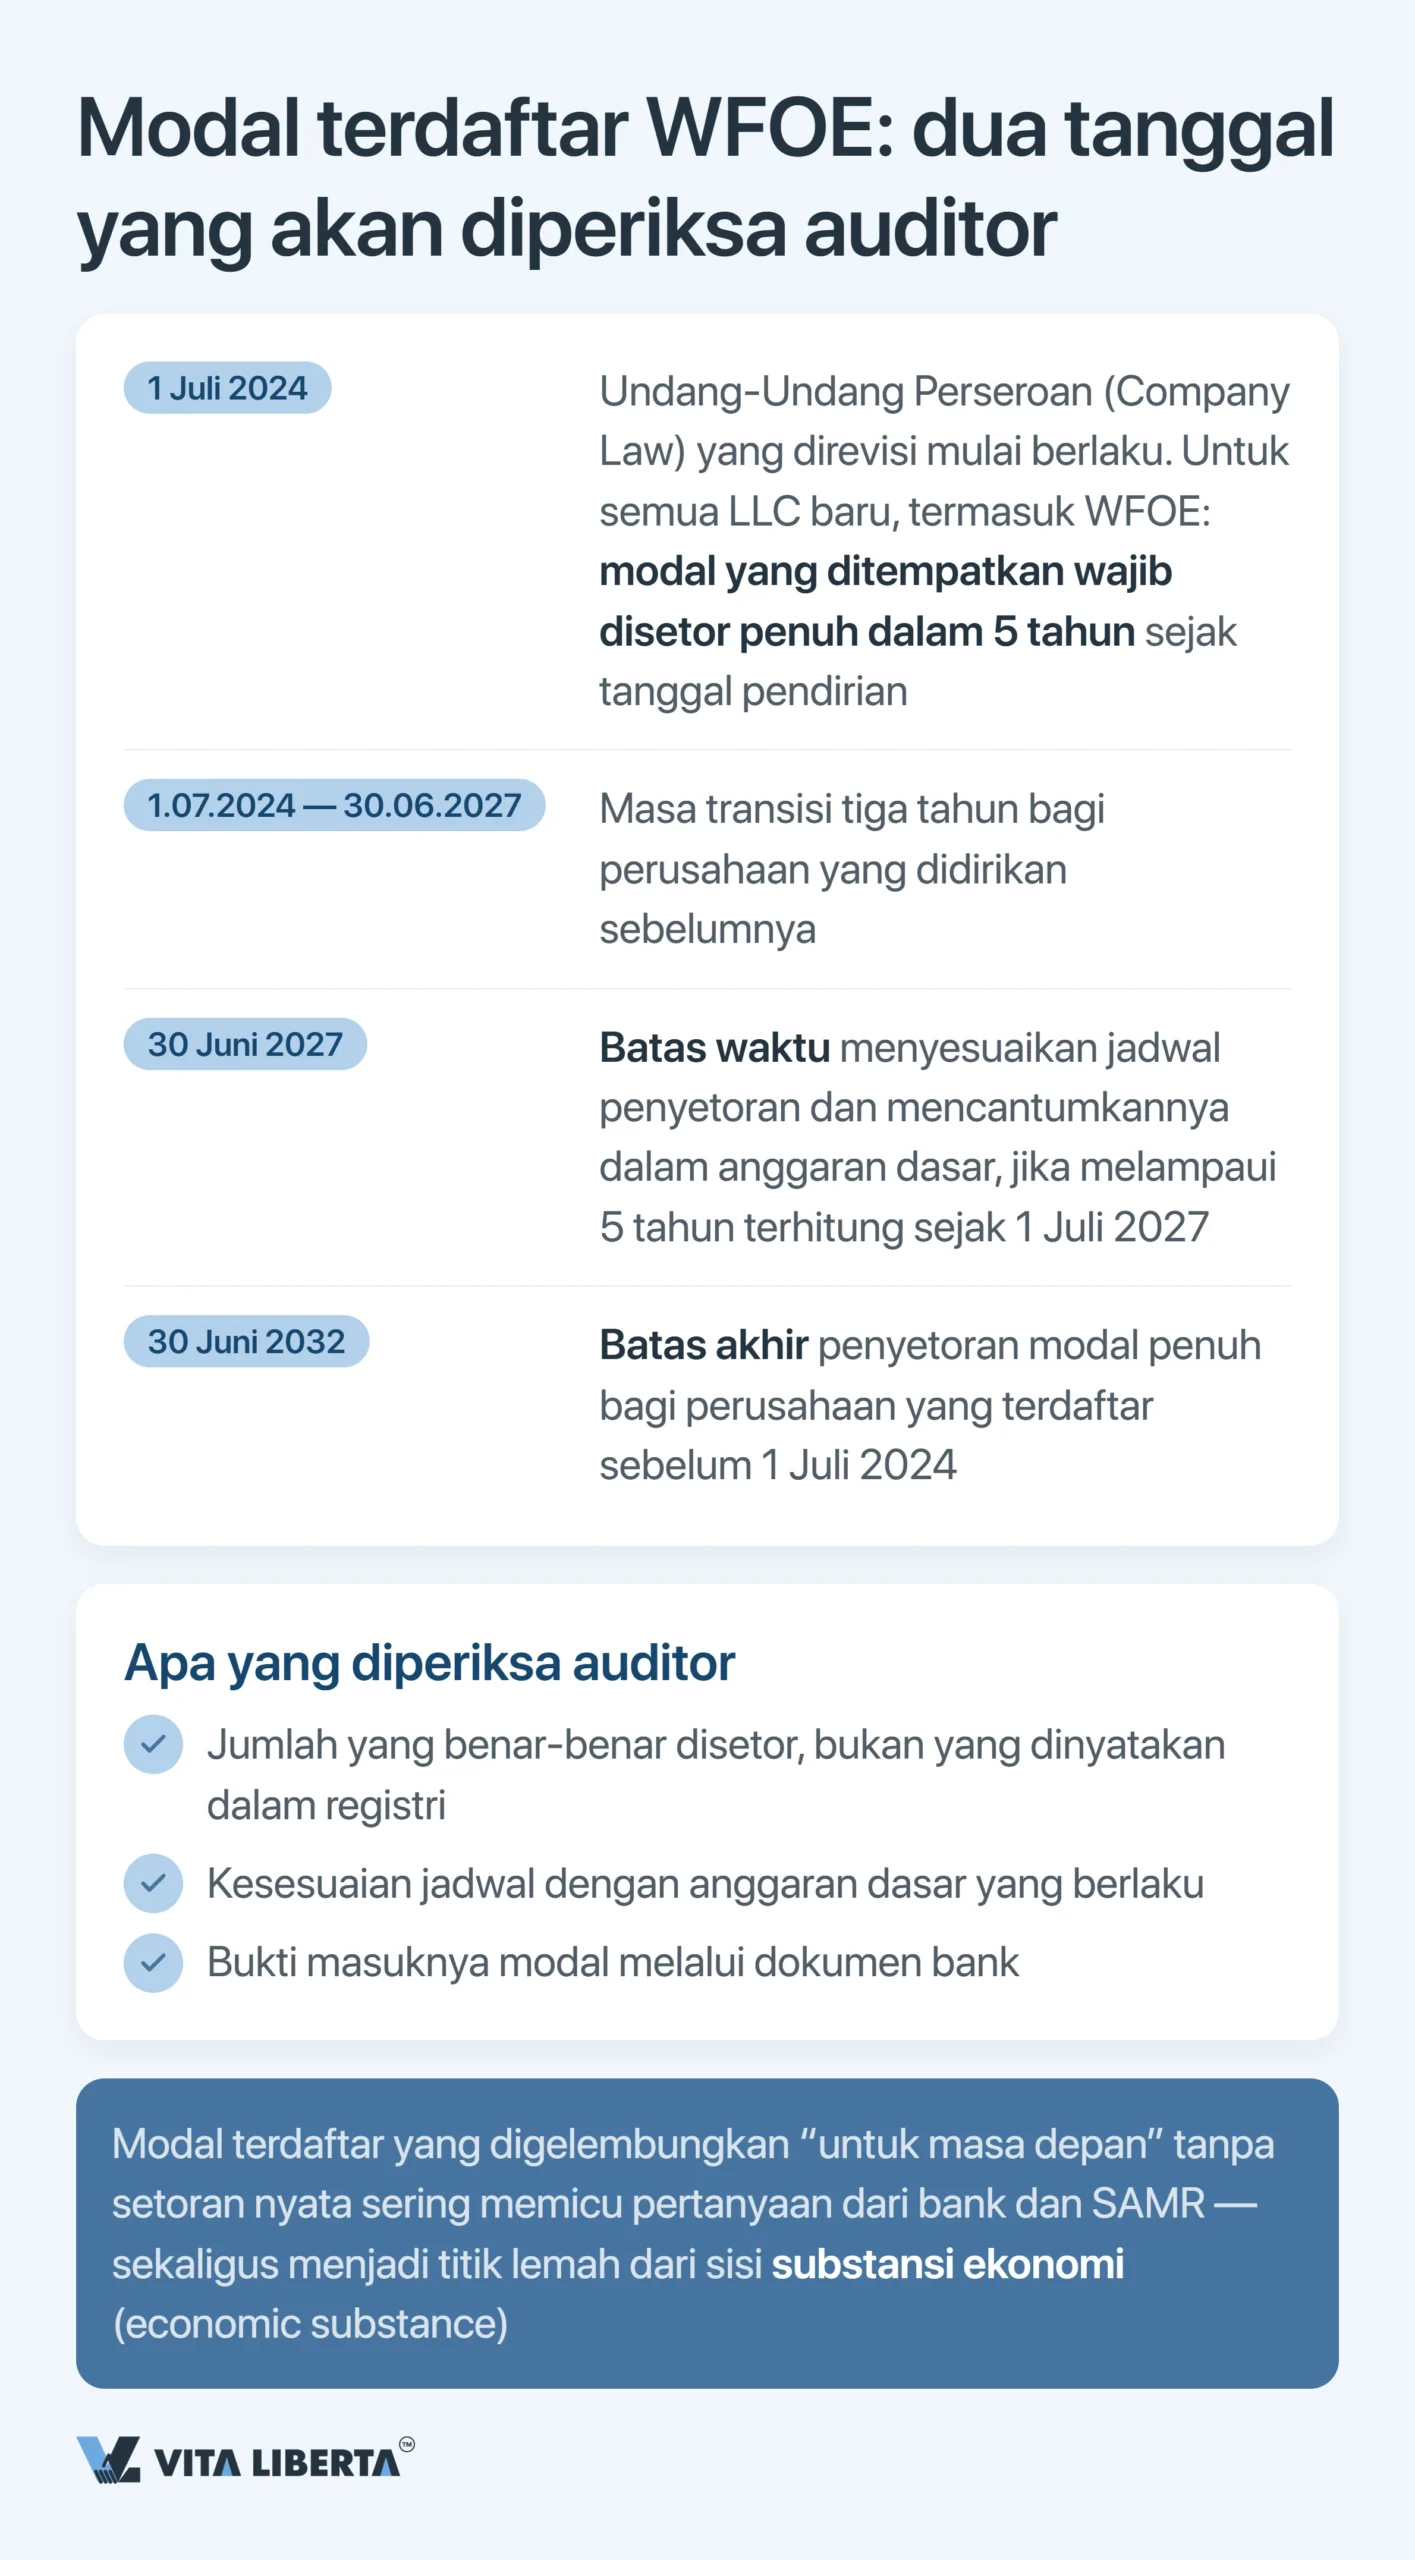
Titik sensitif lainnya adalah modal. Sejak 1 Juli 2024, Undang-Undang Perseroan hasil revisi memberi pemegang saham waktu lima tahun untuk menyetor penuh modal yang ditempatkan. Perusahaan yang terdaftar sebelum 30 Juni 2024 mengikuti ketentuan peralihan Dewan Negara (国务院令第784号, selanjutnya Perintah 784).
Cara menerapkannya: bandingkan tenggat setoran modal Anda dengan 1 Juli 2027. Jika tenggat itu jatuh lebih dari lima tahun setelah tanggal tersebut, Anda wajib memperpendeknya menjadi lima tahun dan mencantumkannya dalam anggaran dasar sebelum 30 Juni 2027. Dalam praktik, modal harus disetor penuh paling lambat 30 Juni 2032. Auditor melihat dana yang benar-benar masuk, bukan angka dalam anggaran dasar.
Selesaikan audit tahunan WFOE Anda tanpa melewati tenggat
- Pemeriksaan kesiapan untuk 31 Mei
- Pencocokan fapiao dan bank
- Pendampingan di hadapan STA dan SAMR

Tiga otoritas, tiga jadwal: STA, SAMR, dan SAFE
Setiap otoritas punya jadwalnya sendiri, dan mencampuradukkannya bisa mahal.
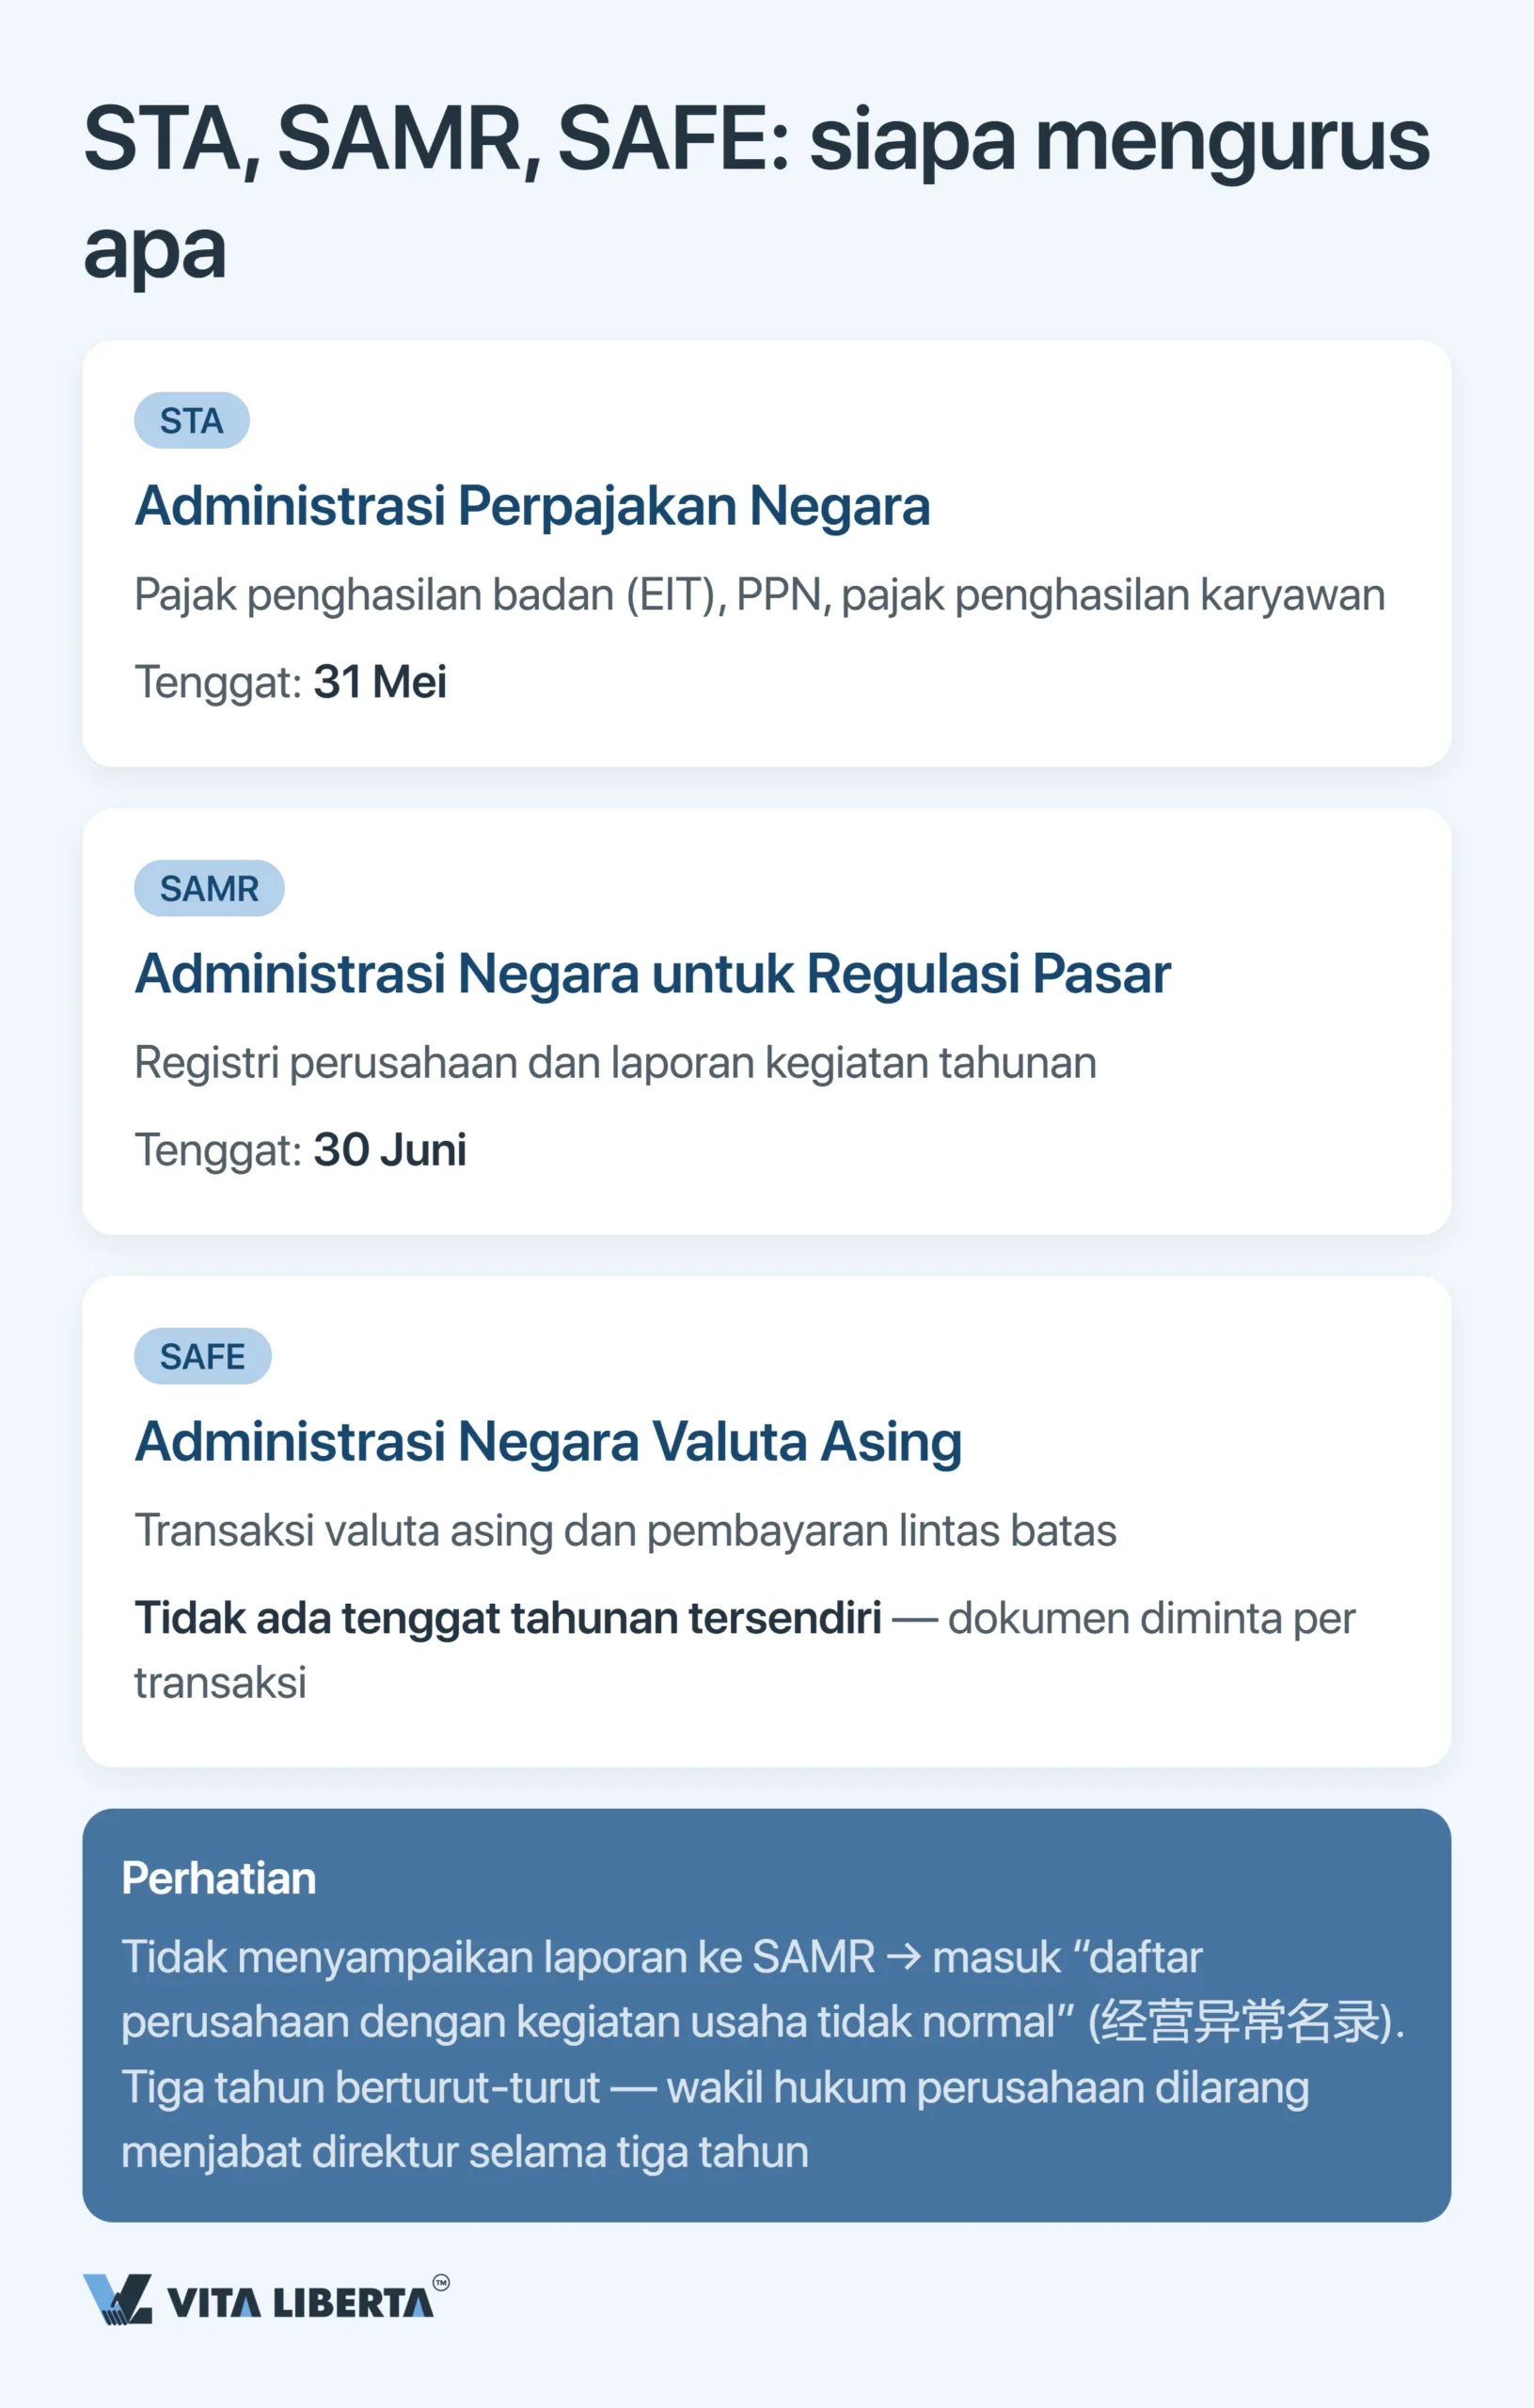
- STA (国家税务总局, Administrasi Perpajakan Negara) mengelola EIT, PPN, dan PPh karyawan. Tenggatnya 31 Mei, untuk SPT tahunan.
- SAMR mengelola daftar perusahaan. Tenggatnya 30 Juni, untuk laporan tahunan.
- SAFE (国家外汇管理局, Administrasi Valuta Asing Negara) mengawasi pembayaran lintas batas. Auditor Anda memerlukan dokumen rekening valas yang sama dengan yang diminta SAFE.
Pendaftaran tahunan kepemilikan investor asing (存量权益登记) bukan prosedur terpisah. Pendaftaran ini termasuk dalam laporan yang sama di gsxt.gov.cn, juga paling lambat 30 Juni.
Kebanyakan kekeliruan menyangkut dua tanggal. 31 Mei milik otoritas pajak, untuk SPT dan rekonsiliasi. 30 Juni milik SAMR, untuk laporan tahunan. Laporan audit harus siap sebelum keduanya.
Penting: Jika laporan tahunan tidak disampaikan tepat waktu, perusahaan dimasukkan ke daftar publik perusahaan dengan operasi abnormal (经营异常名录) dan dikenai sanksi administratif. Bank dan mitra usaha sering menilai catatan ini lebih berat daripada keterlambatan pajak.
Jika dua tahun berturut-turut tidak ada laporan dan perusahaan tidak dapat dihubungi di alamat terdaftarnya, izin usaha dicabut. Ketentuan ini diatur dalam Pasal 18 peraturan tersebut sebagaimana diubah oleh Perintah 777 (国务院令第777号), berlaku sejak 1 Mei 2024. Pemalsuan berat atas data yang diungkapkan diancam denda 50.000–200.000 CNY dan pencantuman dalam daftar pelanggar berat. Selama tiga tahun, wakil hukum perusahaan itu tidak boleh menjadi wakil hukum perusahaan lain mana pun.
Berapa lama audit berlangsung dan mengapa tahun pertama lebih mahal
Durasi audit lebih ditentukan oleh kondisi pembukuan daripada skala usaha. Jika pencatatan rutin sepanjang tahun, audit berjalan tanpa kejutan dan dengan sedikit koreksi pajak. Jika tidak, auditor harus menyusun ulang catatan lebih dulu, dan itu lebih mahal daripada pembukuan bulanan.
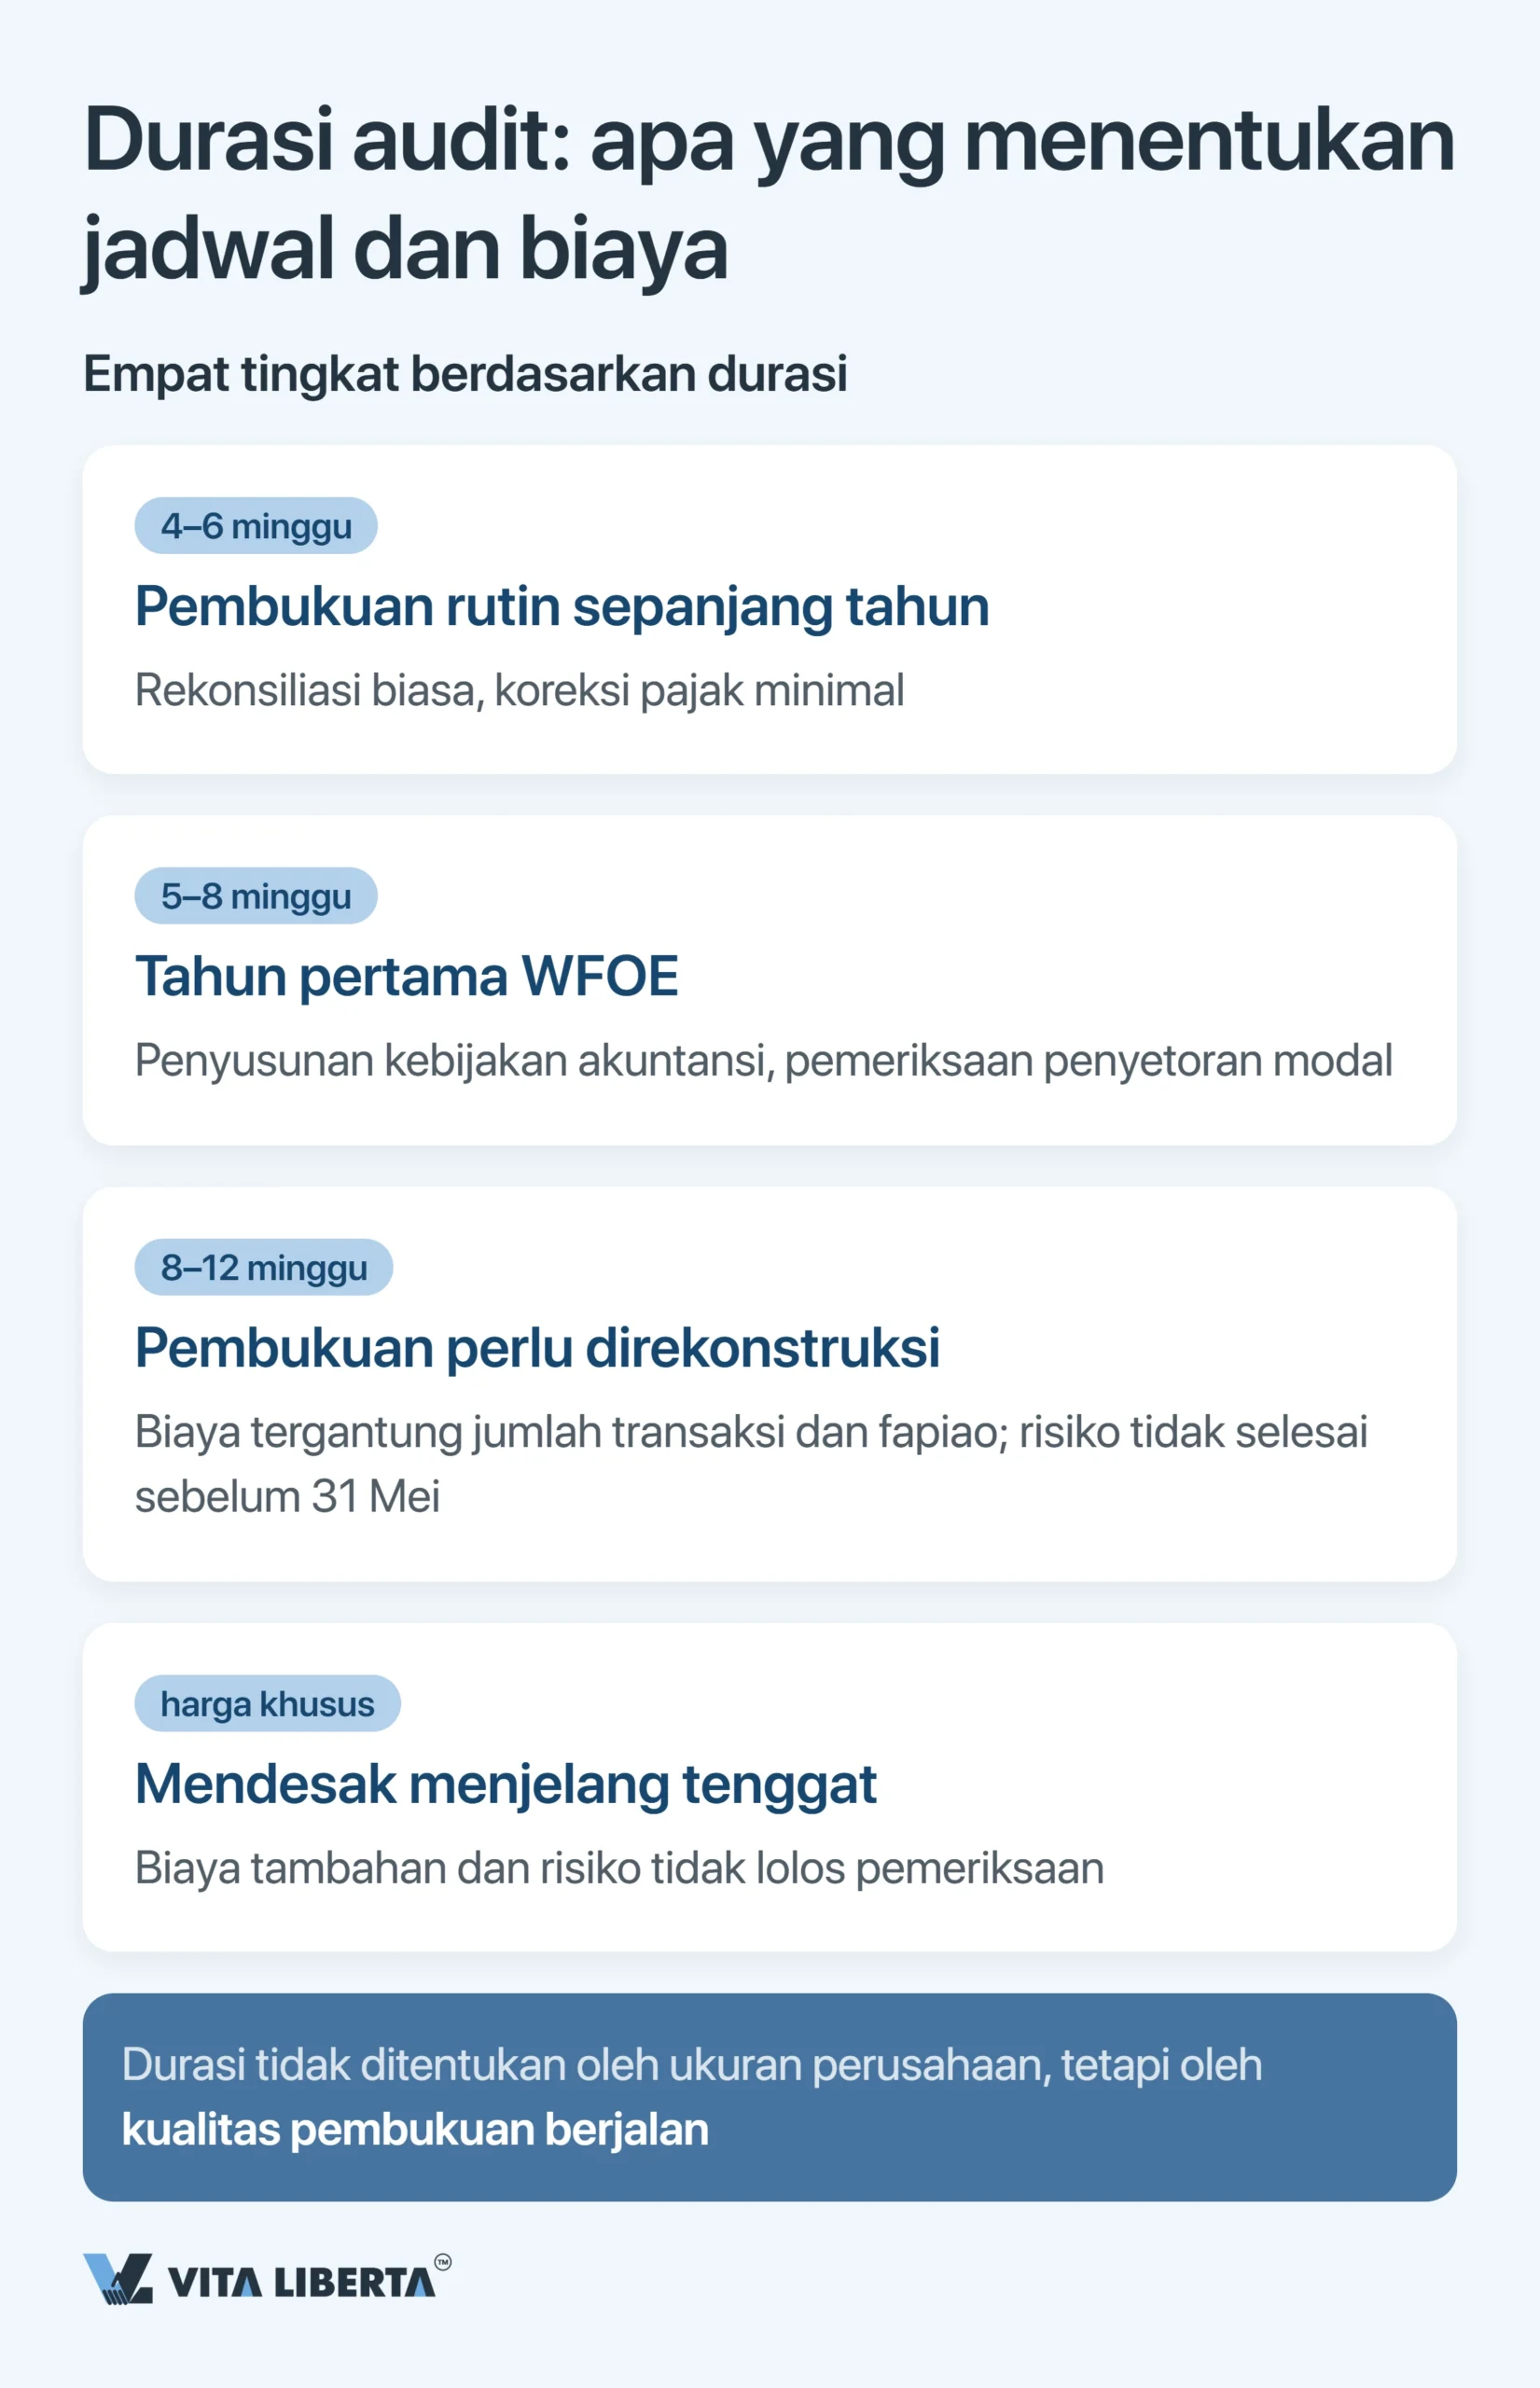
| Kondisi pembukuan | Waktu audit yang perlu disiapkan | Penentu biaya dan risiko |
| Dicatat rutin sepanjang tahun | 4–6 minggu | Audit standar, sedikit koreksi pajak |
| Tahun buku pertama WFOE | 5–8 minggu | Kebijakan akuntansi perlu disahkan dan setoran modal diverifikasi |
| Disusun ulang secara retroaktif | 8–12 minggu | Volume transaksi dan fapiao; risiko melewati 31 Mei |
| Penugasan di menit terakhir | Sesuai kesepakatan | Biaya percepatan dan risiko tidak lolos audit |
Jadi, mulailah bersiap pada bulan Januari, bukan Mei. Tutup buku setiap bulan selagi datanya masih segar dan cocokkan fapiao sebelum SPT disampaikan. Dengan begitu, tutup buku akhir tahun tidak berubah menjadi penyusunan ulang pembukuan yang terlambat.
Kesalahan yang paling mahal bagi pemilik asing
Kesalahan yang paling umum dan paling mahal adalah pembukuan yang hanya berbahasa Inggris. Undang-Undang Akuntansi Tiongkok (中华人民共和国会计法) mewajibkan pencatatan dalam bahasa Mandarin; bahasa asing hanya boleh dipakai berdampingan. Tanpa naskah asli berbahasa Mandarin, otoritas pajak mengembalikan seluruh berkas.
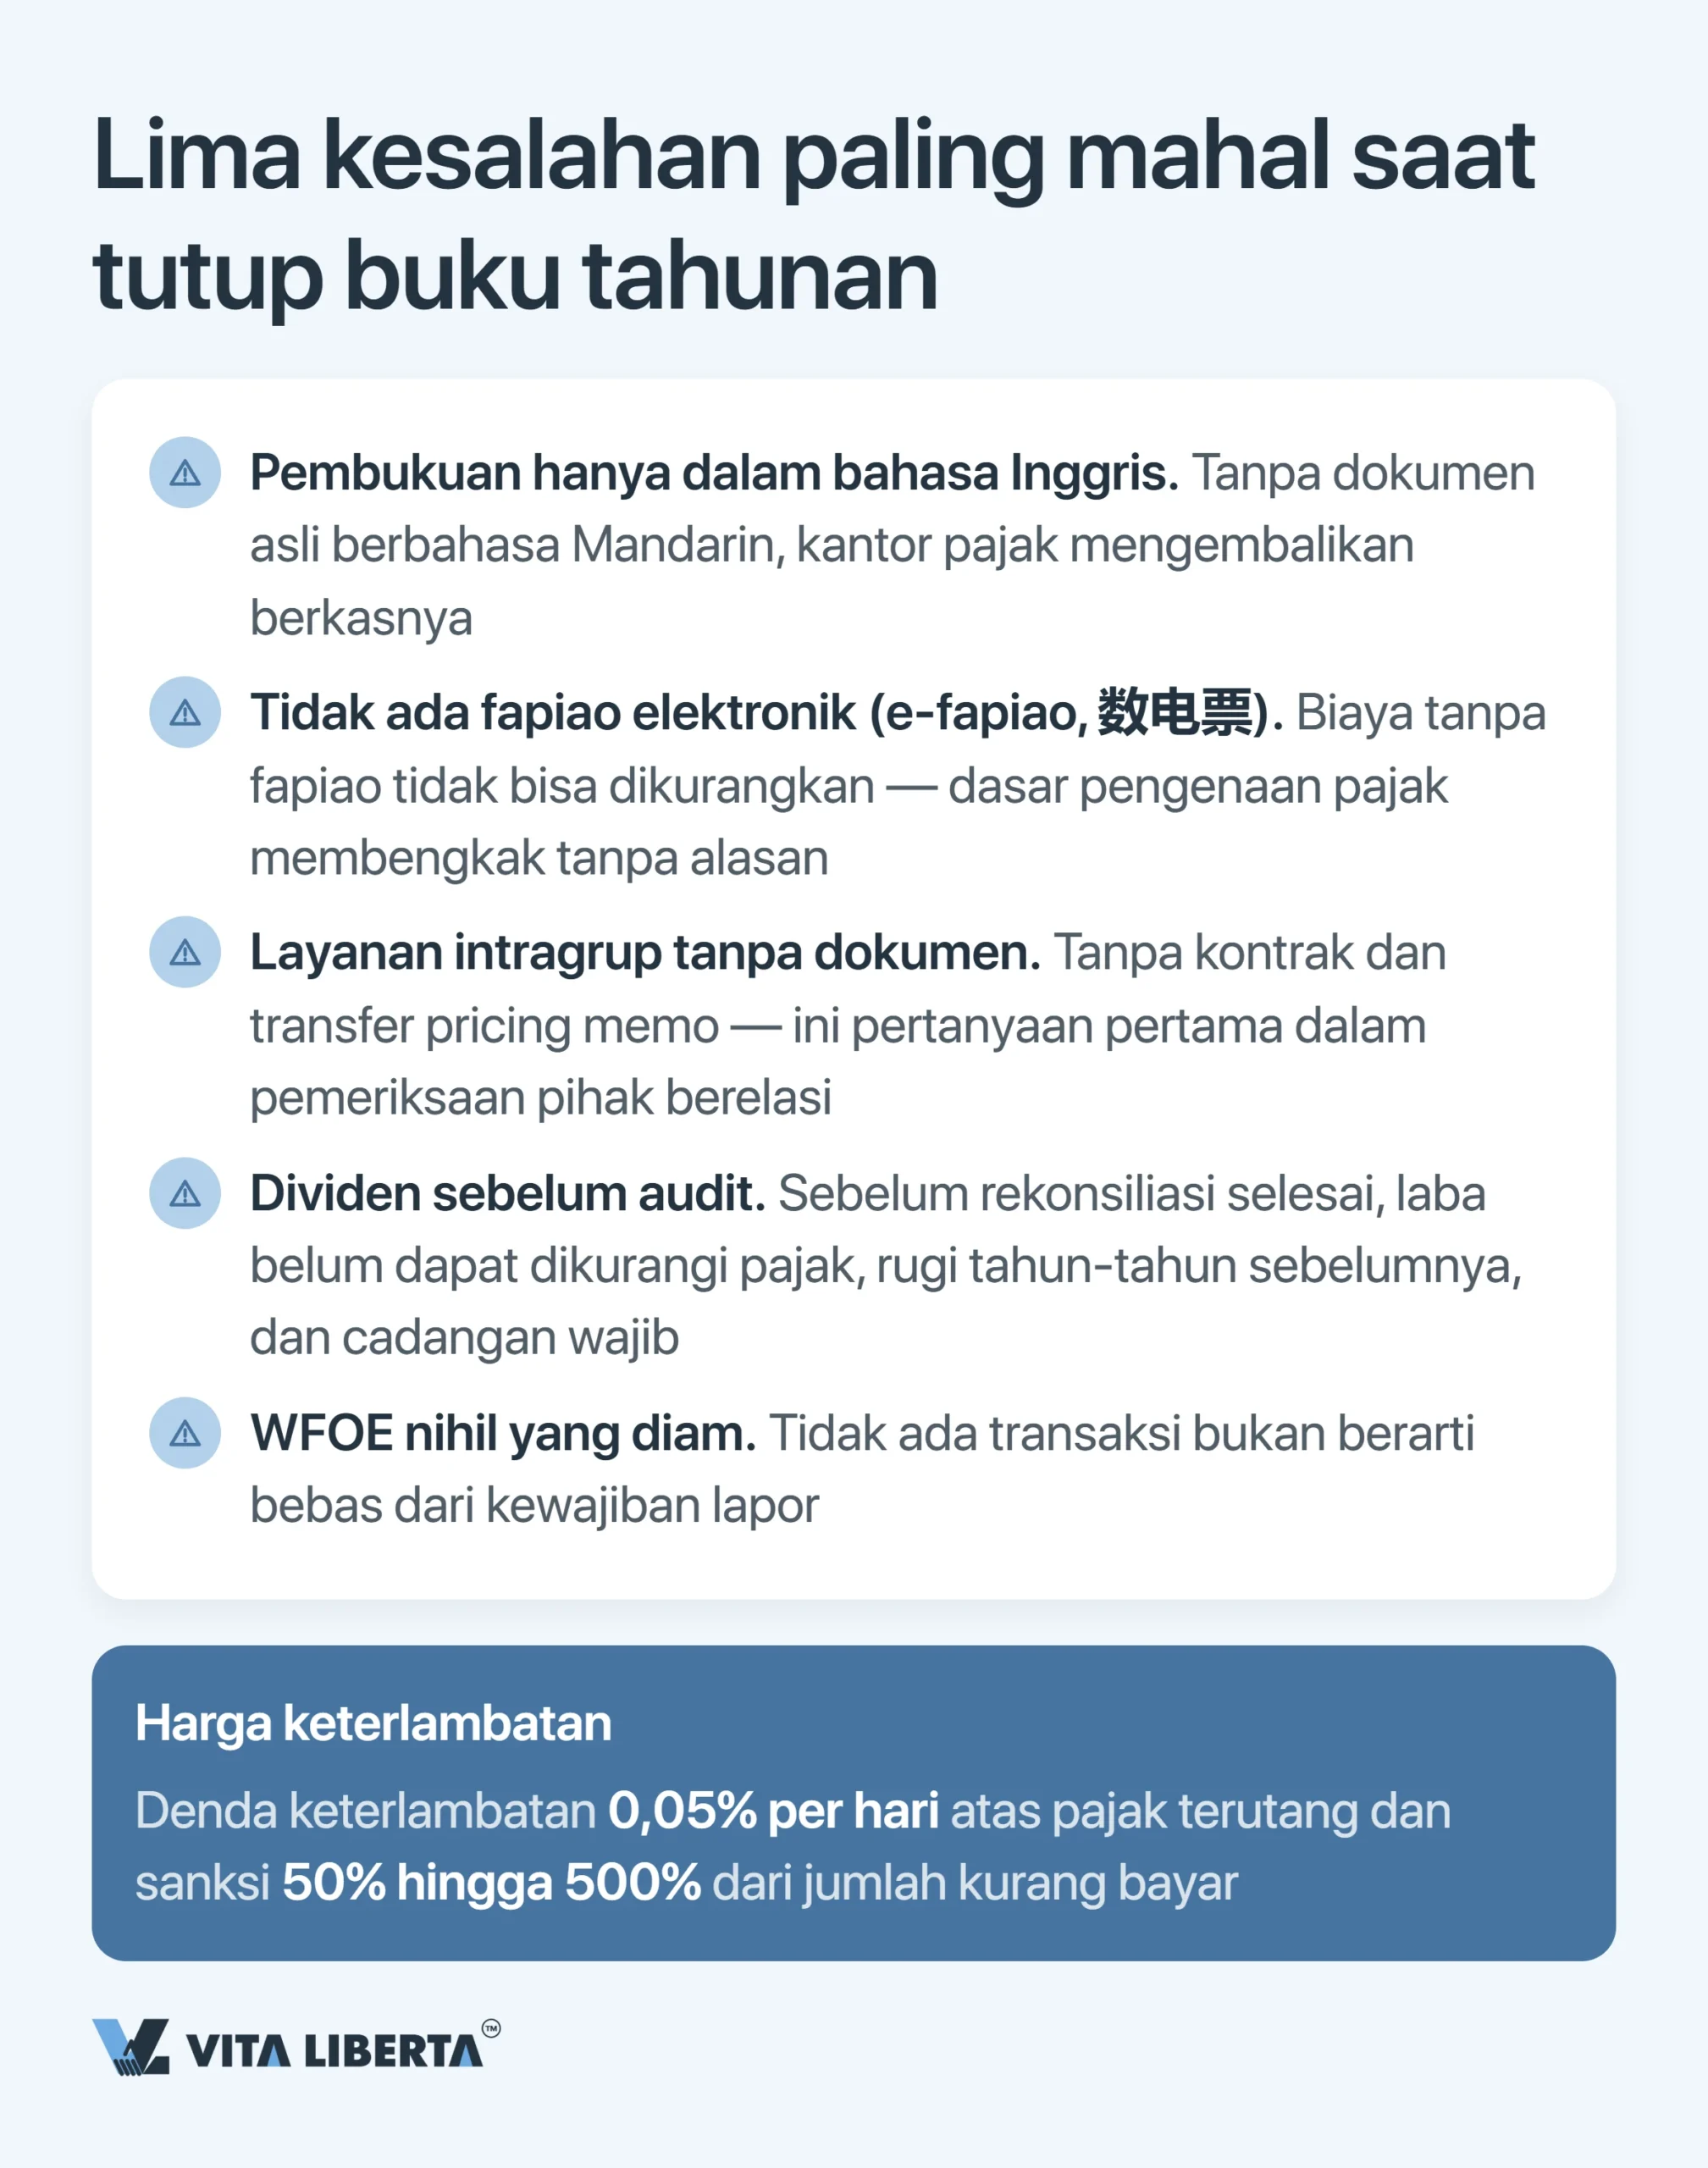
Kesalahan lainnya, dari yang paling mahal:
- Biaya tanpa bukti. Biaya hanya mengurangi laba kena pajak jika didukung bukti pengurang yang sah (税前扣除凭证, Pengumuman STA No. 28 Tahun 2018). Umumnya berupa fapiao, kertas maupun elektronik. Sejak 1 Desember 2024, fapiao digital penuh (数电票, Pengumuman STA No. 11 Tahun 2024) berlaku di seluruh negeri. Anda harus memperoleh bukti itu sebelum rekonsiliasi tahunan selesai; jika tidak, dasar pengenaan pajak membengkak tanpa alasan.
- Jasa intragrup tanpa dokumen. Dalam pemeriksaan transaksi pihak berelasi, yang pertama diminta adalah kontrak dan dasar penetapan harga. Bersama SPT EIT tahunan, Anda menyampaikan laporan transaksi pihak berelasi (关联申报). Di atas ambang tertentu, Anda juga wajib menyiapkan dokumentasi harga transfer (同期资料), sesuai Pengumuman STA No. 42 Tahun 2016.
- Dividen sebelum audit. Selama audit dan rekonsiliasi belum selesai, pajak, rugi tahun lalu, dan cadangan wajib tidak dapat dikurangkan dari laba.
- WFOE dorman yang diam. Tahun tanpa transaksi pun tetap mewajibkan SPT. «Kami tidak beroperasi» tidak sama dengan «kami tidak perlu melapor apa pun».
Kami rapikan pembukuan WFOE Anda sebelum audit
- Penyusunan ulang pembukuan
- Penyiapan akuntansi sesuai CAS
- Penyiapan berkas untuk kantor akuntan publik

Audit dan laporan keuangan WFOE di Tiongkok: kesimpulan strategis
Sistem ini tampak kaku: dua tenggat, dua tanda tangan, dan pencocokan otomatis Golden Tax. Namun justru kekakuan inilah yang memberi Anda keleluasaan di kemudian hari. Dengan audit yang bersih, tarif preferensial dan pengurangan biaya litbang lebih sulit digugat, dan repatriasi laba menjadi lancar.
- Audit dan rekonsiliasi bertumpu pada pembukuan sehari-hari. Menyusun ulang setahun penuh di bulan April biayanya berlipat ganda.
- 31 Mei dan 30 Juni adalah dua jendela dari dua otoritas yang berbeda. Laporan audit harus siap sebelum keduanya.
- Dividen, bank, dan reputasi di daftar perusahaan bergantung pada satu dokumen: laporan audit.
Pandanglah audit tahunan sebagai alat untuk mengelola nilai perusahaan, bukan formalitas di ujung jalan. Makin bersih laporannya, makin murah dan cepat setiap langkah berikutnya.
Audit tahunan WFOE di Tiongkok: 5 pertanyaan utama
Tidak persis, karena 31 Mei adalah tenggat untuk hal lain. Itu batas akhir SPT EIT tahunan dan rekonsiliasi 汇算清缴, lima bulan setelah tahun pajak berakhir. Laporan audit harus terbit lebih dulu, karena SPT mengambil angkanya dari laporan tersebut. Jadwalkan audit pada Februari atau Maret.
Ya. Kewajiban audit berlaku ada atau tidak ada pendapatan. WFOE yang tidak beroperasi tetap menyelenggarakan pembukuan, meskipun semua angkanya nol. Perusahaan juga tetap menyampaikan SPT dan laporan tahunan. Tanpa laporan itu, perusahaan masuk ke daftar publik 经营异常名录, beroperasi atau tidak.
Tidak. Audit statutori di Tiongkok hanya boleh dilakukan oleh kantor lokal yang memiliki izin Tiongkok. Laporan disusun dalam bahasa Mandarin sesuai CAS dan ditandatangani dua CPA Tiongkok. Laporan keuangan grup berbasis IFRS adalah dokumen manajemen internal kantor pusat dan tidak menggantikan laporan Tiongkok.
Bank di Tiongkok yang melayani perusahaan Anda tidak hanya melihat rekening koran. Bank juga memeriksa pajak yang dibayar, fapiao, dokumen transaksi valas, dan izin usaha. Laporan audit adalah dokumen dasar bersama yang menjadi pegangan otoritas pajak, bank, dan daftar perusahaan. Jika pembukuan tahunan lemah, memperpanjang layanan bank dan melakukan pembayaran valas menjadi lebih sulit.
Sebelum dividen apa pun, dua hal harus tuntas: audit dan rekonsiliasi pajak tahunan. Setelah itu, laba dibersihkan secara bertahap. Pertama dikurangi pajak, lalu rugi tahun-tahun sebelumnya yang belum tertutup, dan terakhir cadangan wajib. Setiap tahun 10% laba disisihkan ke cadangan ini sampai mencapai separuh modal terdaftar. Jika pemegang saham bukan penduduk, dividen dikenai pajak potong 10%. P3B antara negara investor dan Tiongkok dapat menurunkan tarif ini jika syaratnya dipenuhi (国税函〔2009〕81号). Untuk transfer laba ke luar negeri di atas 50.000 USD (atau setara), bank akan meminta tiga dokumen (汇发〔2017〕3号): keputusan pembagian laba; formulir asli pencatatan pajak atas pembayaran; laporan keuangan yang telah diaudit. Rencanakan pembagian setelah 31 Mei, jangan bersamaan dengan tutup buku akhir tahun.