Hongkong
 China




Mengapa perusahaan Anda membutuhkan rekening di China
Rekening lokal menghapus perantara dari rantai pembayaran: perusahaan membayar pemasok dan menerima pendapatan langsung dalam RMB, menghemat satu tahap konversi, serta melewati kontrol devisa lebih cepat. Bagi usaha yang berada di kawasan perdagangan bebas, ada tambahan lagi: akses ke skema yang disederhanakan untuk transaksi lintas batas.
Rekening di Tiongkok daratan bukan soal kenyamanan, melainkan tiket masuk ke pasar: tanpa rekening, setiap transaksi harus menempuh jalan memutar.
Perlu disebutkan tersendiri bahwa sejumlah bank relatif terbuka terhadap pemilik manfaat yang memegang paspor Rusia — dengan syarat struktur kepemilikan transparan dan tujuan bisnisnya jelas. Atas dasar itu, penyelesaian dengan mitra di luar negeri berjalan secara terprediksi.
Jenis rekening yang dibuka perusahaan di China
Setiap tujuan memerlukan jenis rekening yang berbeda, dan strukturnya sebaiknya dirancang sebelum pengajuan.
Rekening dasar dan rekening pelengkapnya
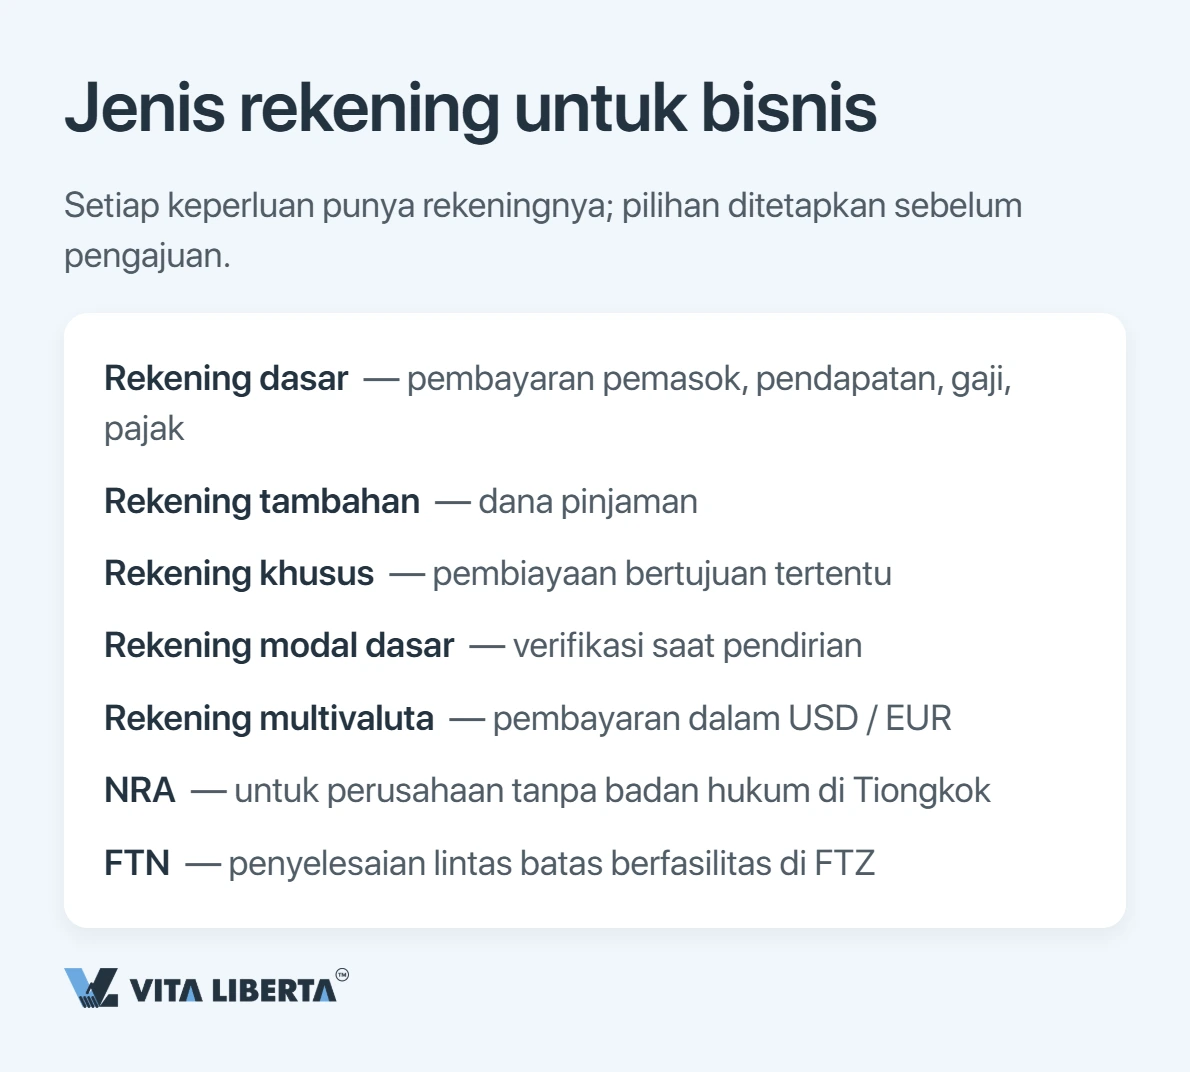
Rekening simpanan dasar menangani kegiatan sehari-hari: pembayaran kepada pemasok, penerimaan pendapatan, gaji, dan pajak. Satu perusahaan hanya boleh membuka satu rekening dasar. Seiring pertumbuhan usaha, ditambahkan:
- rekening simpanan umum — untuk mengelola dana pinjaman;
- rekening tujuan khusus — untuk pembiayaan yang dialokasikan dan proyek tertentu;
- rekening verifikasi modal pada tahap awal.
Semakin akurat Anda memproyeksikan arus kas ke depan, semakin mudah bagi bank menyusun struktur layanan yang sesuai.
Rekening valuta asing dan rekening NRA untuk perusahaan luar negeri
Ketika usaha perlu bertransaksi dalam dolar atau euro, bank membuka rekening multivaluta. Sementara perusahaan yang belum memiliki badan hukum sendiri di daratan dapat menggunakan format NRA (rekening non-residen, Non-Resident Account). Bank paling bersedia membuka rekening semacam ini untuk perusahaan Hong Kong, meski yurisdiksi Singapura, Uni Emirat Arab, dan Inggris juga dimungkinkan.
Di sini bank menilai substansi ekonomi dengan lebih ketat: profil perdagangan dan logistik paling mudah lolos. Di kawasan perdagangan bebas tersedia pula rekening jenis FTN dengan ketentuan yang lebih ringan untuk transaksi lintas batas.
Regulator di balik rekening: apa yang diawasi PBOC, SAFE, dan NFRA
Pengawasan terbagi di antara tiga lembaga. Bank Rakyat Tiongkok (PBOC) menetapkan aturan umum dan menangani penyelesaian dalam mata uang nasional; Administrasi Devisa Negara (SAFE) mengurus transaksi valuta asing dan pergerakan modal lintas batas; sedangkan pengawasan atas bank itu sendiri berada di tangan NFRA.
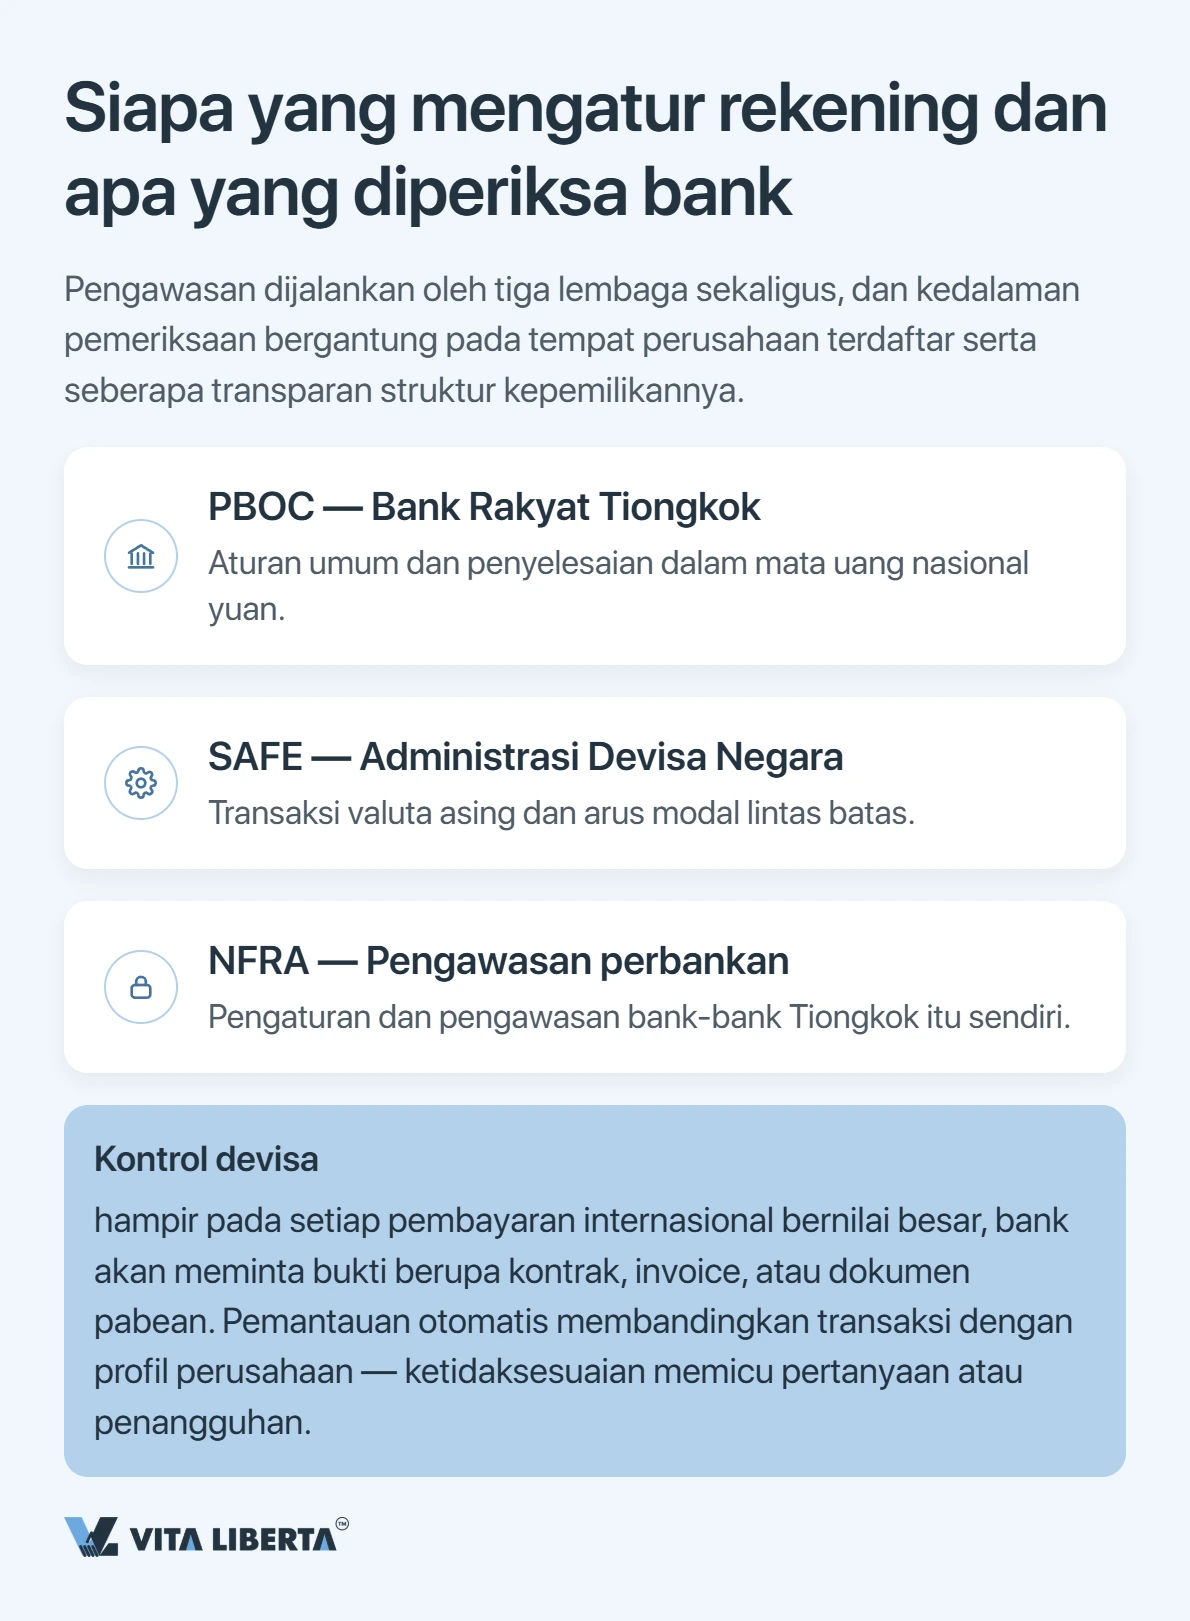
Kontrol devisa membawa konsekuensi praktis: pada hampir setiap pembayaran internasional bernilai besar, bank akan meminta bukti pendukung — kontrak, faktur, atau pemberitahuan pabean. Sistem pemantauan otomatis mencocokkan setiap transaksi dengan profil yang dinyatakan perusahaan, dan setiap ketidaksesuaian memicu permintaan penjelasan atau penangguhan.
Persyaratan bank menurut jenis perusahaan
Kedalaman pemeriksaan bergantung langsung pada dua hal: di mana perusahaan terdaftar, dan seberapa jelas rantai kepemilikannya.
Perusahaan residen RRT dan WFOE
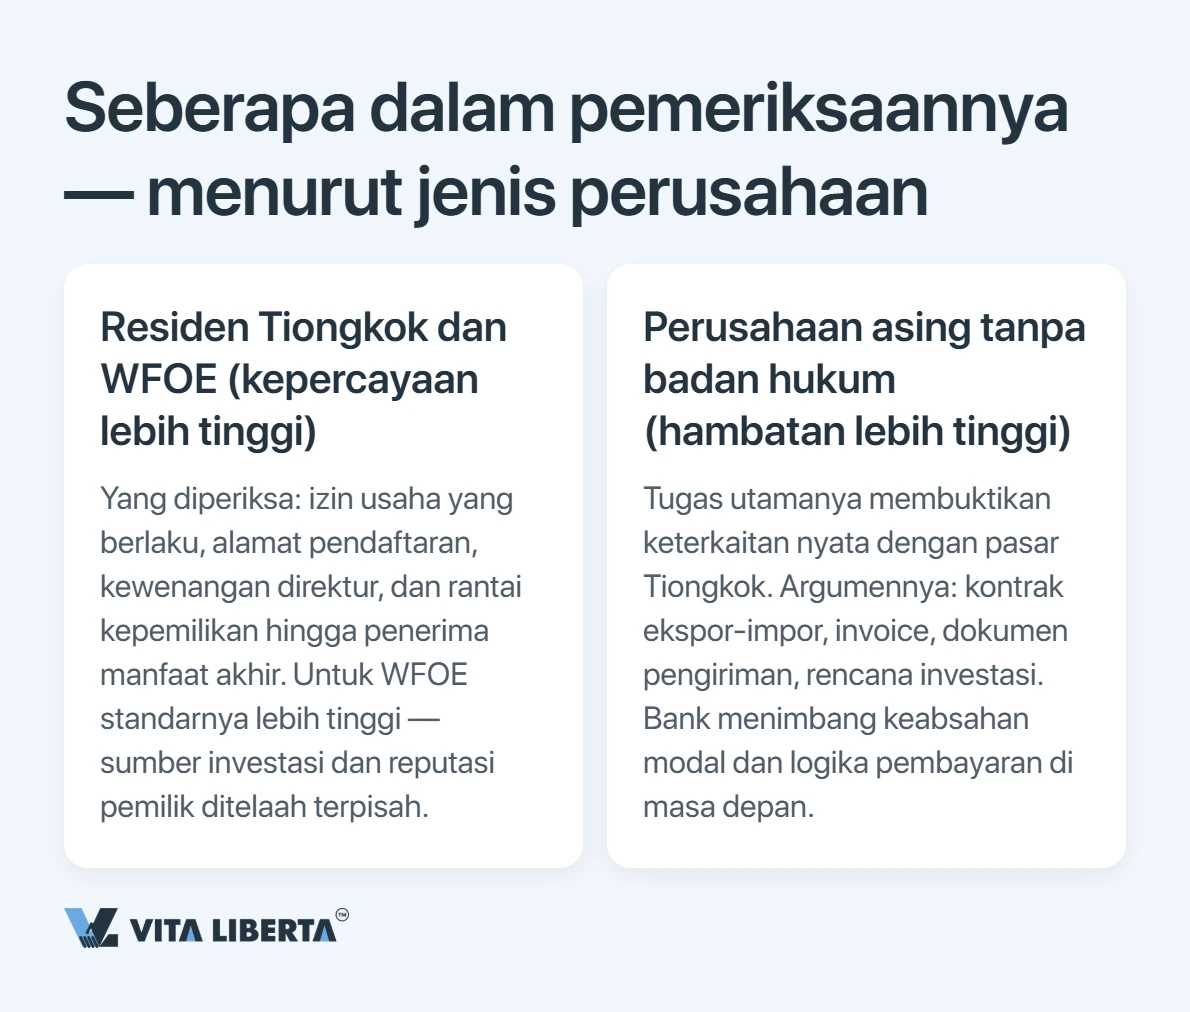
Kepercayaan bank paling tinggi diberikan kepada perusahaan residen RRT, termasuk perusahaan milik asing sepenuhnya (WFOE). Fokus pemeriksaan tertuju pada izin usaha yang berlaku, alamat terdaftar, cakupan kewenangan direktur dan perwakilan hukum, serta rantai kepemilikan hingga pemilik manfaat akhir. Untuk WFOE standarnya lebih tinggi: asal investasi dan reputasi para pemilik ditelaah secara terpisah.
Perusahaan asing tanpa badan hukum di RRT
Di sinilah hambatannya paling tinggi. Tugas utamanya adalah membuktikan bahwa perusahaan benar-benar terhubung dengan pasar Tiongkok; kontrak ekspor-impor, faktur, dokumen pengapalan, dan rencana investasi menjadi argumennya. Bank memutuskan kasus per kasus, menimbang legalitas modal terhadap logika komersial dari pembayaran yang akan berjalan.
Kesulitan membuka rekening bank?
- Bank yang cocok untuk usaha Anda
- Penyiapan berkas lengkap
- Termasuk syarat non-residen
Dokumen yang diperlukan dan cara melegalisasinya
Paket standar terdiri atas dokumen pendaftaran dan anggaran dasar, laporan keuangan dan perpajakan, uraian kegiatan usaha, serta paspor dan bukti alamat direktur dan pemilik manfaat. Dokumen diterjemahkan ke bahasa Mandarin oleh penerjemah tersumpah dan dilegalisasi dengan apostille; untuk negara di luar Konvensi, legalisasi konsuler tetap diperlukan. Salinan resmi harus mutakhir — umumnya tidak lebih lama dari tiga bulan.
| Dokumen | Kegunaan |
|---|---|
| Akta/sertifikat pendaftaran | Membuktikan perusahaan benar ada |
| Anggaran dasar dan dokumen pendirian | Menunjukkan struktur dan kewenangan |
| Laporan keuangan dan perpajakan | Memperlihatkan kegiatan usaha nyata |
| Dokumen direktur dan pemilik manfaat | Identifikasi dan pemeriksaan KYC |
| Surat referensi bank (bila diminta) | Menegaskan reputasi bisnis |
Prosedur pembukaan: tahapan, tenggat, dan kehadiran fisik
Sebagian bank menerima pengiriman pindaian lebih dahulu secara jarak jauh, tetapi rekening perusahaan tidak dapat dibuka sepenuhnya daring: aktivasi mensyaratkan verifikasi identitas secara tatap muka. Tahapannya sebagai berikut:
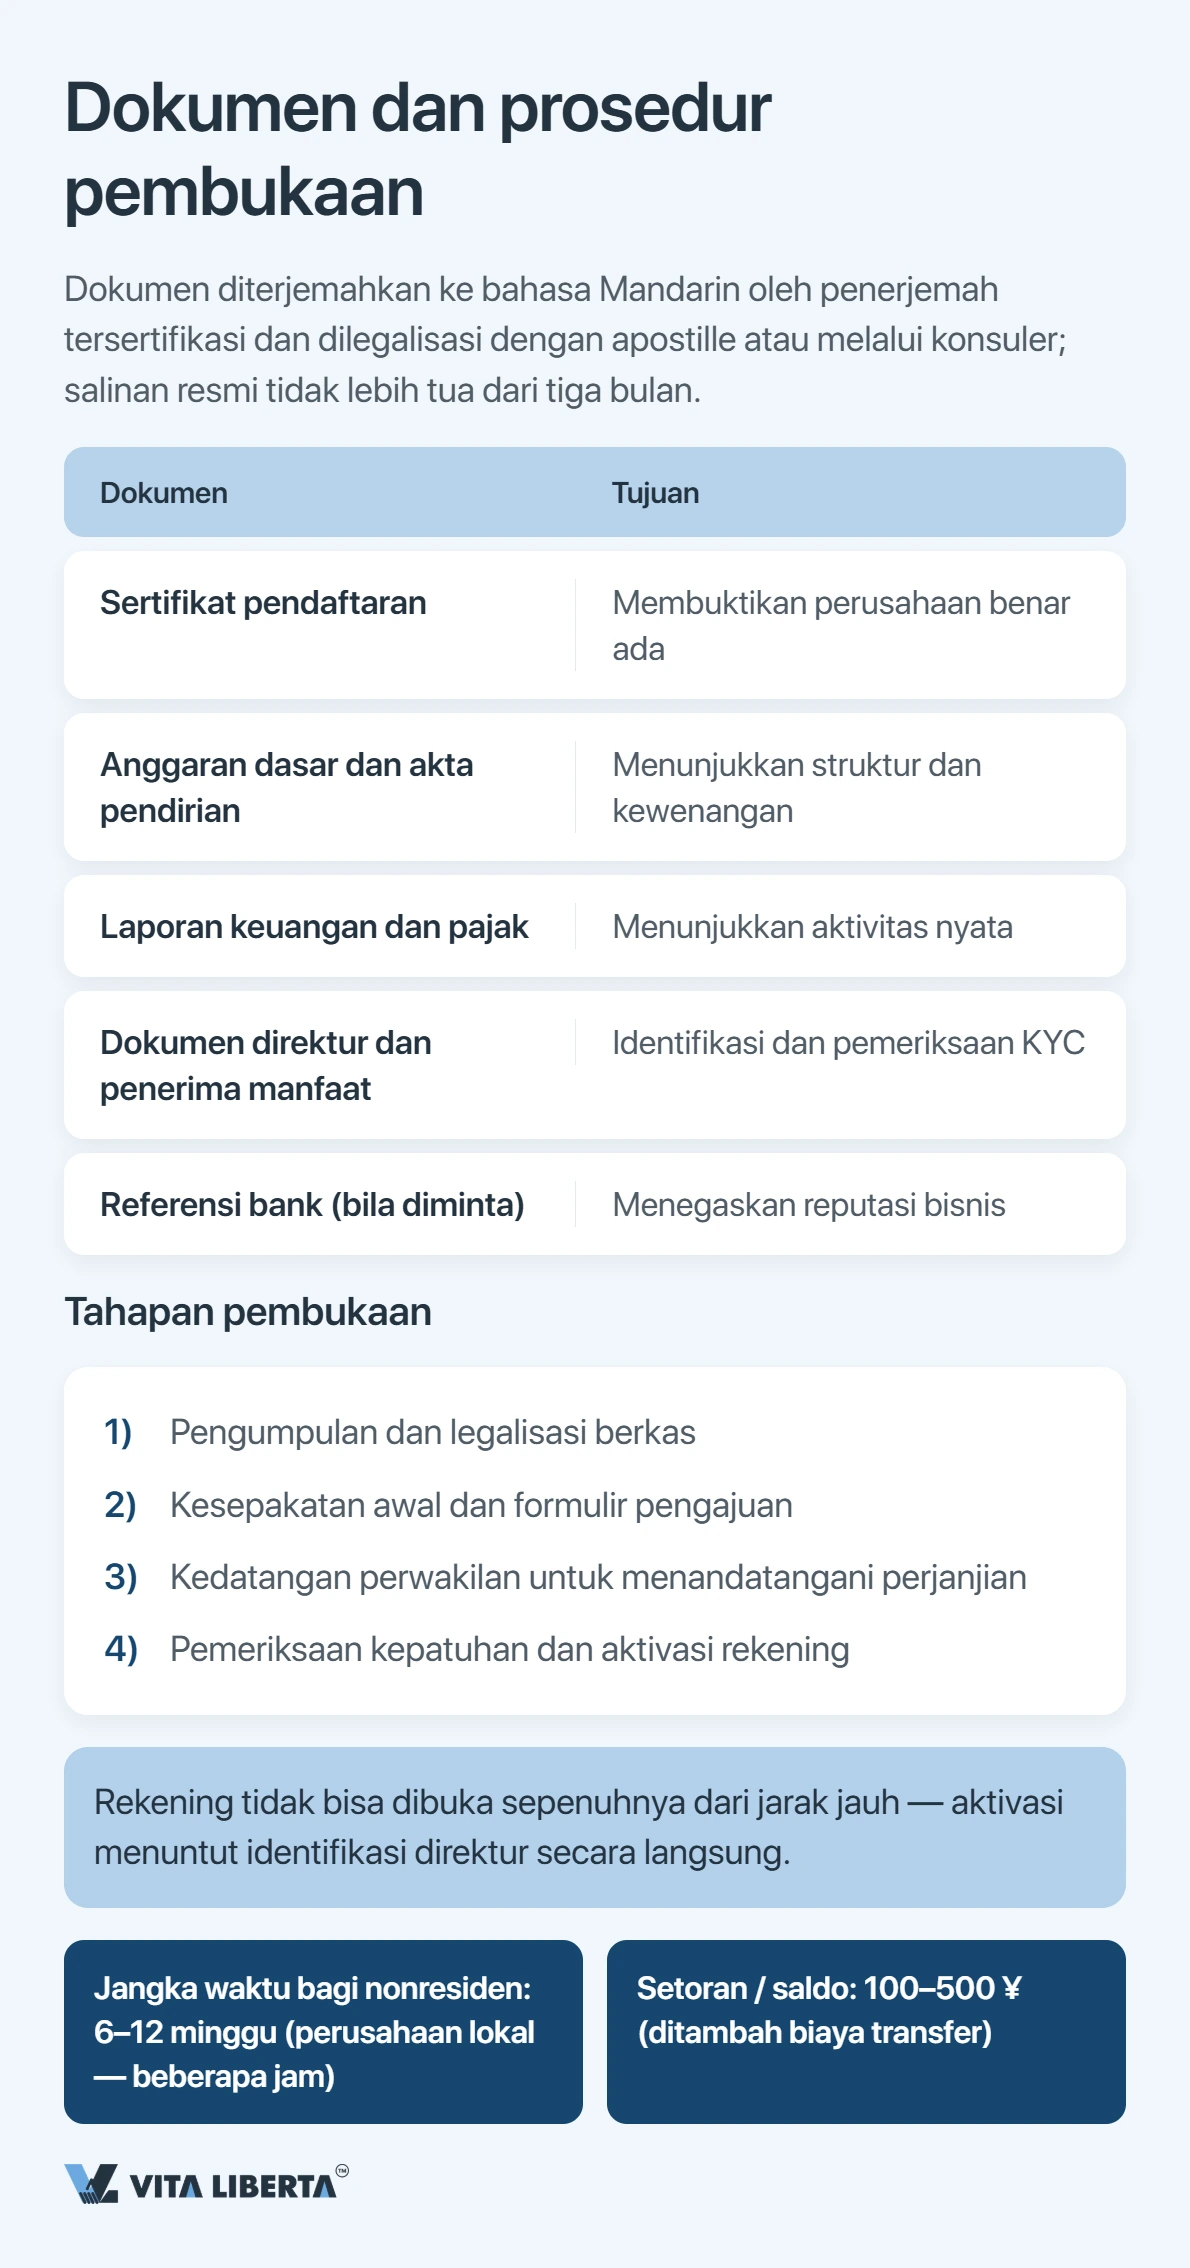
- Mengumpulkan dan melegalisasi paket dokumen.
- Penyelarasan awal dengan bank dan pengisian formulir.
- Kedatangan perwakilan hukum untuk menandatangani perjanjian.
- Pemeriksaan kepatuhan dan aktivasi rekening.
Kehadiran direktur secara pribadi bersifat wajib; kuasa berdasarkan surat kuasa lebih jarang diterima. Bagi non-residen, pemeriksaan rata-rata memakan waktu 6 hingga 12 minggu, sementara perusahaan lokal menempuh jalur yang sama dalam hitungan jam.
Biaya membuka dan memelihara rekening
Pembukaannya sendiri tidak mahal. Yang justru perlu diperhatikan adalah hal lain: sebagian besar bank yang melayani klien asing mensyaratkan setoran dan pemeliharaan saldo minimum. Acuan pasar berkisar 100 hingga 500 yuan untuk setoran, ditambah biaya transfer antarbank dan transfer valuta asing. Karena setiap bank menetapkan angka dan ambang saldonya sendiri, pastikan tarifnya sebelum mengajukan permohonan.
Mengapa bank menolak dan bagaimana menekan risiko itu
Keputusan penolakan hampir tidak pernah berujung pada satu dokumen yang kurang — biasanya bank sekadar menilai tingkat risikonya tidak layak diambil. Hal-hal yang paling sering merugikan pemohon:
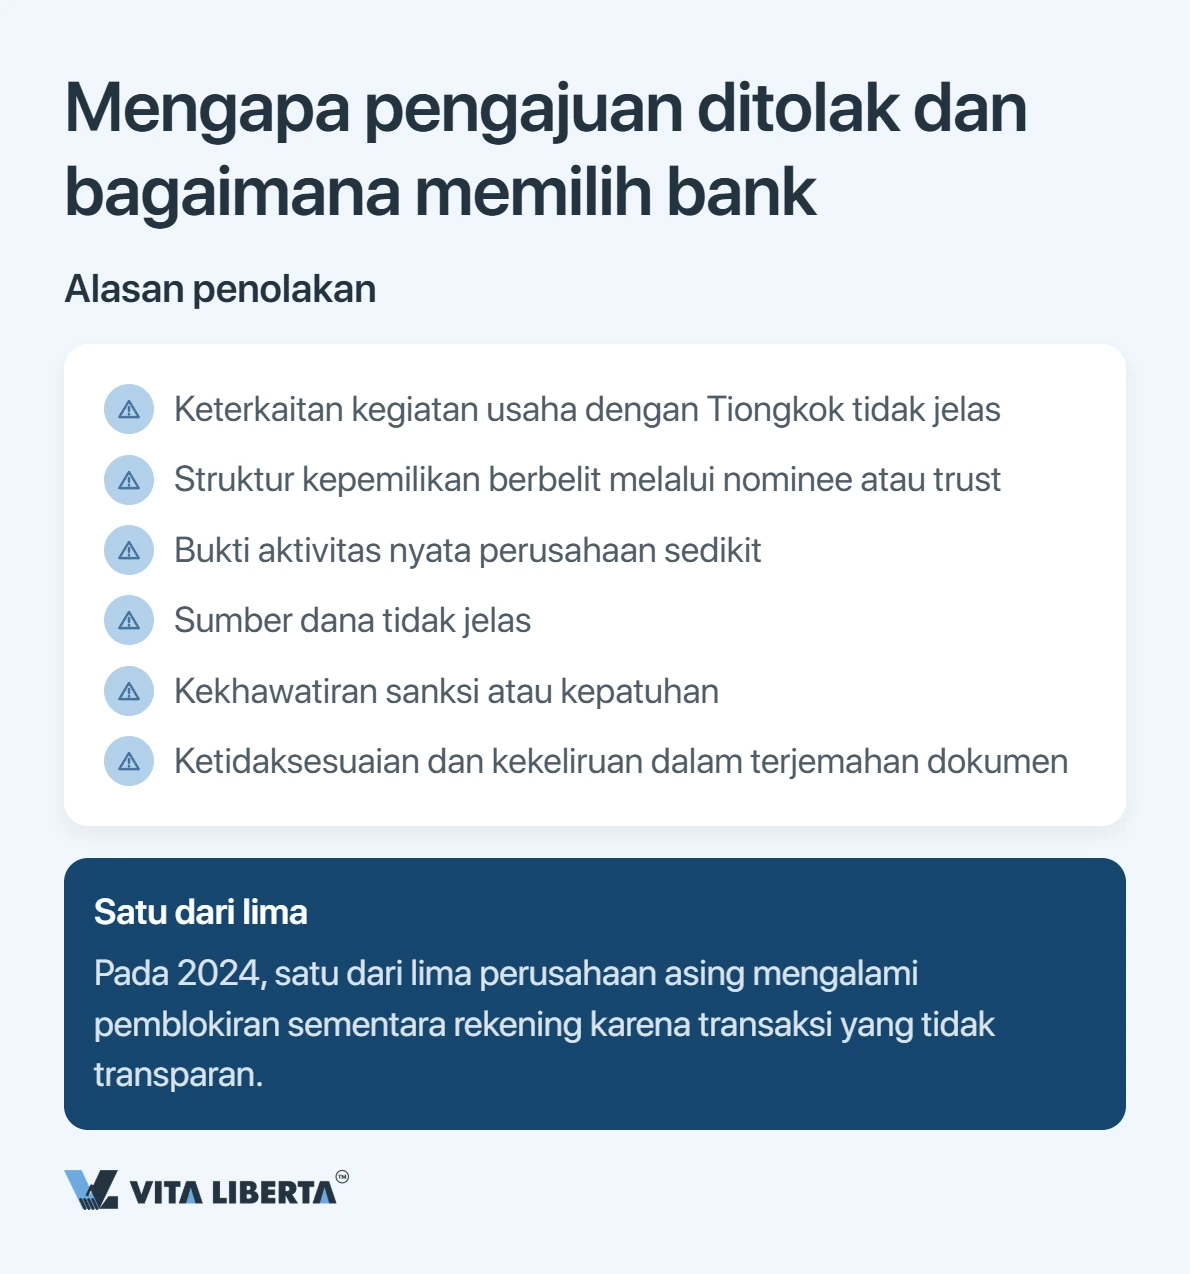
- keterkaitan kegiatan usaha dengan Tiongkok yang tidak jelas;
- kepemilikan yang berbelit melalui nominee atau trust;
- bukti yang lemah bahwa perusahaan benar-benar beroperasi;
- sumber dana yang tidak jelas;
- kepekaan terkait sanksi atau kepatuhan;
- ketidaksesuaian dan ketidakakuratan dalam terjemahan dokumen.
“Bank tidak menyetujui setumpuk dokumen, melainkan logika bisnis yang bisa dipahami. Ketika pemohon lebih dahulu menjelaskan dari mana uangnya berasal dan mengapa ia membutuhkan rekening justru di sini, pemeriksaan berjalan berlipat lebih cepat,” ujar Andrey Lagutin, partner praktik pendampingan bisnis di RRT.
Menurut perkiraan pasar, satu dari lima perusahaan asing mengalami pemblokiran rekening sementara pada 2024 akibat transaksi yang tidak transparan. Karena itu, setelah rekening dibuka pun, penting untuk memperbarui dokumen dan siap membuktikan tujuan pembayaran bernilai besar.
Memilih bank di China: apa yang perlu diperhatikan
Lembaga-lembaga ini berbeda dalam tiga hal: keterbukaan terhadap non-residen, keluasan produk valuta asing, dan kecepatan memproses pengajuan. Jalur yang lebih aman adalah memulai dari bank-bank besar yang sudah memiliki pengalaman melayani klien asing.
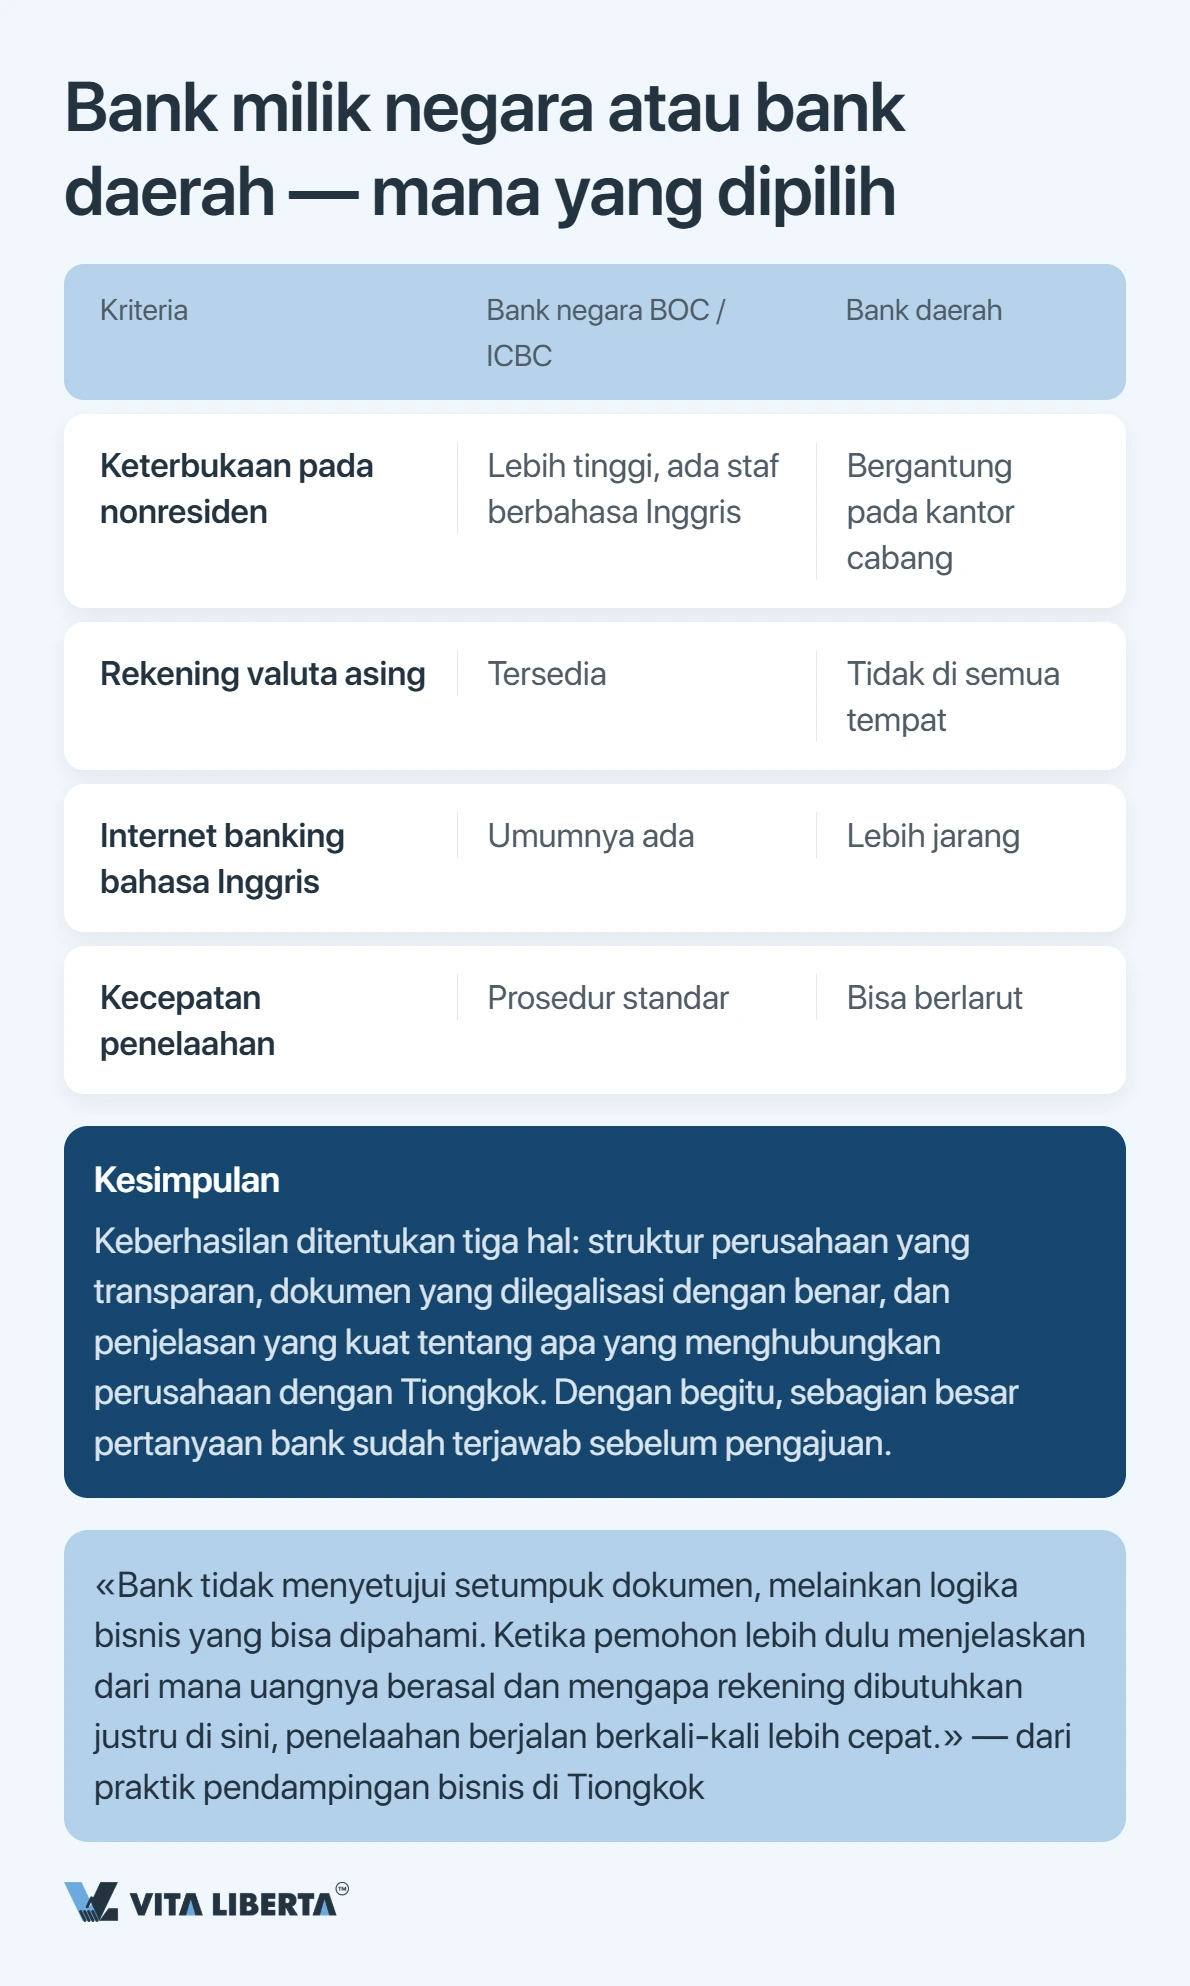
| Parameter | Bank BUMN besar (BOC, ICBC) | Bank daerah |
|---|---|---|
| Keterbukaan terhadap non-residen | Lebih tinggi; tersedia staf berbahasa Inggris | Bergantung pada cabang |
| Rekening valuta asing | Tersedia | Tidak di semua tempat |
| Internet banking berbahasa Inggris | Umumnya ada | Lebih jarang |
| Kecepatan proses | Prosedur standar | Bisa berlarut |
Kaitkan pilihan Anda dengan yurisdiksi perusahaan dan sifat transaksinya, bukan semata dengan ketenaran nama bank.
Butuh rekening perusahaan di Tiongkok?
- Dukungan penuh buka rekening
- Penanganan kontrol devisa
- Persetujuan lebih cepat

Kesimpulan
Membuka rekening bank perusahaan di China itu realistis, tetapi perlakukan sebagai proyek, bukan formalitas. Tiga hal menentukan hasilnya: struktur korporasi yang transparan, dokumen yang dilegalisasi tanpa celah, dan penjelasan yang kuat tentang apa yang menghubungkan perusahaan dengan Tiongkok. Periksa sendiri paket dokumen Anda lebih dahulu dan rumuskan tujuan bisnis dengan jelas — sebagian besar pertanyaan bank akan gugur bahkan sebelum permohonan diajukan.
Tanda tangan ahli: Sergey Konon, partner praktik RRT
Pertanyaan yang sering diajukan
Sepenuhnya tidak bisa. Beberapa bank menerima formulir dan pindaian secara daring, tetapi rekening baru aktif setelah identitas perwakilan diverifikasi secara tatap muka di kantor cabang.
Tidak selalu. Perusahaan asing yang belum terdaftar dapat membuka rekening NRA, namun harus membuktikan adanya keterkaitan nyata antara kegiatan usahanya dan pasar Tiongkok.
Acuan yang lazim adalah 100 hingga 500 yuan. Angka pastinya dan ambang saldo minimum ditentukan oleh bank yang dipilih serta kategori rekeningnya.
Umumnya satu setengah hingga tiga bulan, sudah termasuk legalisasi dokumen dan pemeriksaan kepatuhan; perusahaan residen menempuh jalur yang sama jauh lebih cepat.
Keputusan mengikuti profil risiko: tidak adanya keterkaitan dengan Tiongkok, struktur kepemilikan yang tidak transparan, atau keraguan atas sumber dana lebih berbobot daripada kelengkapan formal berkas.