Hongkong
 China




Sistem pajak China lebih mirip pintu putar daripada tembok. Siapa pun bisa melewatinya, tetapi setiap langkah tercatat dan dicocokkan otomatis dengan SPT Anda.
Masalah utama:
“Kami punya WFOE di Hangzhou dan membayar 25% atas laba. Perusahaan sebelah di kawasan industri yang sama, dengan omzet hampir sama, hanya membayar 15%. Akuntan kami bilang semuanya sudah benar. Lalu kenapa tagihannya berbeda?”
Pertanyaan seperti ini paling sering datang dari perusahaan yang masuk pasar lewat perdagangan dan tidak pernah meninjau ulang status pajaknya sejak awal beroperasi. Jawabannya hampir selalu ada di tiga hal: jenis wajib pajak Anda, kualitas dokumen yang Anda terima, dan cara Anda mengelola tenggat.
Siapa membayar, siapa memeriksa: tiga tingkat anggaran, satu otoritas
Penerimaan pajak di China dibagi antara anggaran pusat, provinsi, dan kota, tetapi seluruhnya dikelola satu lembaga. Bagi perusahaan asing, artinya ada satu pintu pelaporan dan satu basis data yang melihat semua transaksi Anda.
STA, Golden Tax IV, dan e-fapiao: pencocokan seketika
Pemungutan dijalankan oleh Administrasi Perpajakan Negara (State Taxation Administration, STA, 国家税务总局). Pada 2018, kantor pajak nasional (国税) dan daerah (地税) lama di tingkat provinsi ke bawah dilebur ke dalam sistem ini. Pelaporan dilakukan secara elektronik. “Sistem Pajak Emas” generasi keempat (Golden Tax System Phase IV, 金税四期) mencocokkan SPT, mutasi rekening bank, dan faktur yang diterbitkan tanpa campur tangan pemeriksa.
Fapiao elektronik adalah faktur pajak resmi China, serupa faktur pajak dalam sistem PPN Indonesia. Ini bukan formalitas akuntansi, melainkan kunci pengurangan biaya. Sejak 1 Desember 2024, fapiao digital penuh (数电票) berlaku di seluruh negeri (国家税务总局公告2024年第11号). Biaya tanpa fapiao menaikkan laba kena pajak Anda, walaupun uang sudah dibayar ke pemasok dan barang sudah masuk gudang.
Menurut aturan STA tentang dokumen pengurang biaya (国家税务总局公告2018年第28号), saat Anda membeli barang atau jasa yang dikenai PPN, dasar pengurangannya adalah fapiao; dokumen lain hanya diterima dalam kasus tertentu. Fapiao harus Anda peroleh sebelum rekonsiliasi tahunan PPh badan ditutup, yaitu sebelum 31 Mei tahun berikutnya. Jika datang belakangan, biaya masih bisa dicatat surut, tetapi paling jauh lima tahun ke belakang.
Kesalahan umum dan mahal perusahaan internasional: menerima invoice berformat bebas dari kontraktor China, seperti kebiasaan di Eropa, lalu baru menemukan lubang pengurangan saat rekonsiliasi tahunan. Kesimpulannya: di China, kepatuhan tidak dimulai dari SPT, melainkan dari dokumen yang masuk.
Residen, non-residen, dan BUT: di mana batasnya
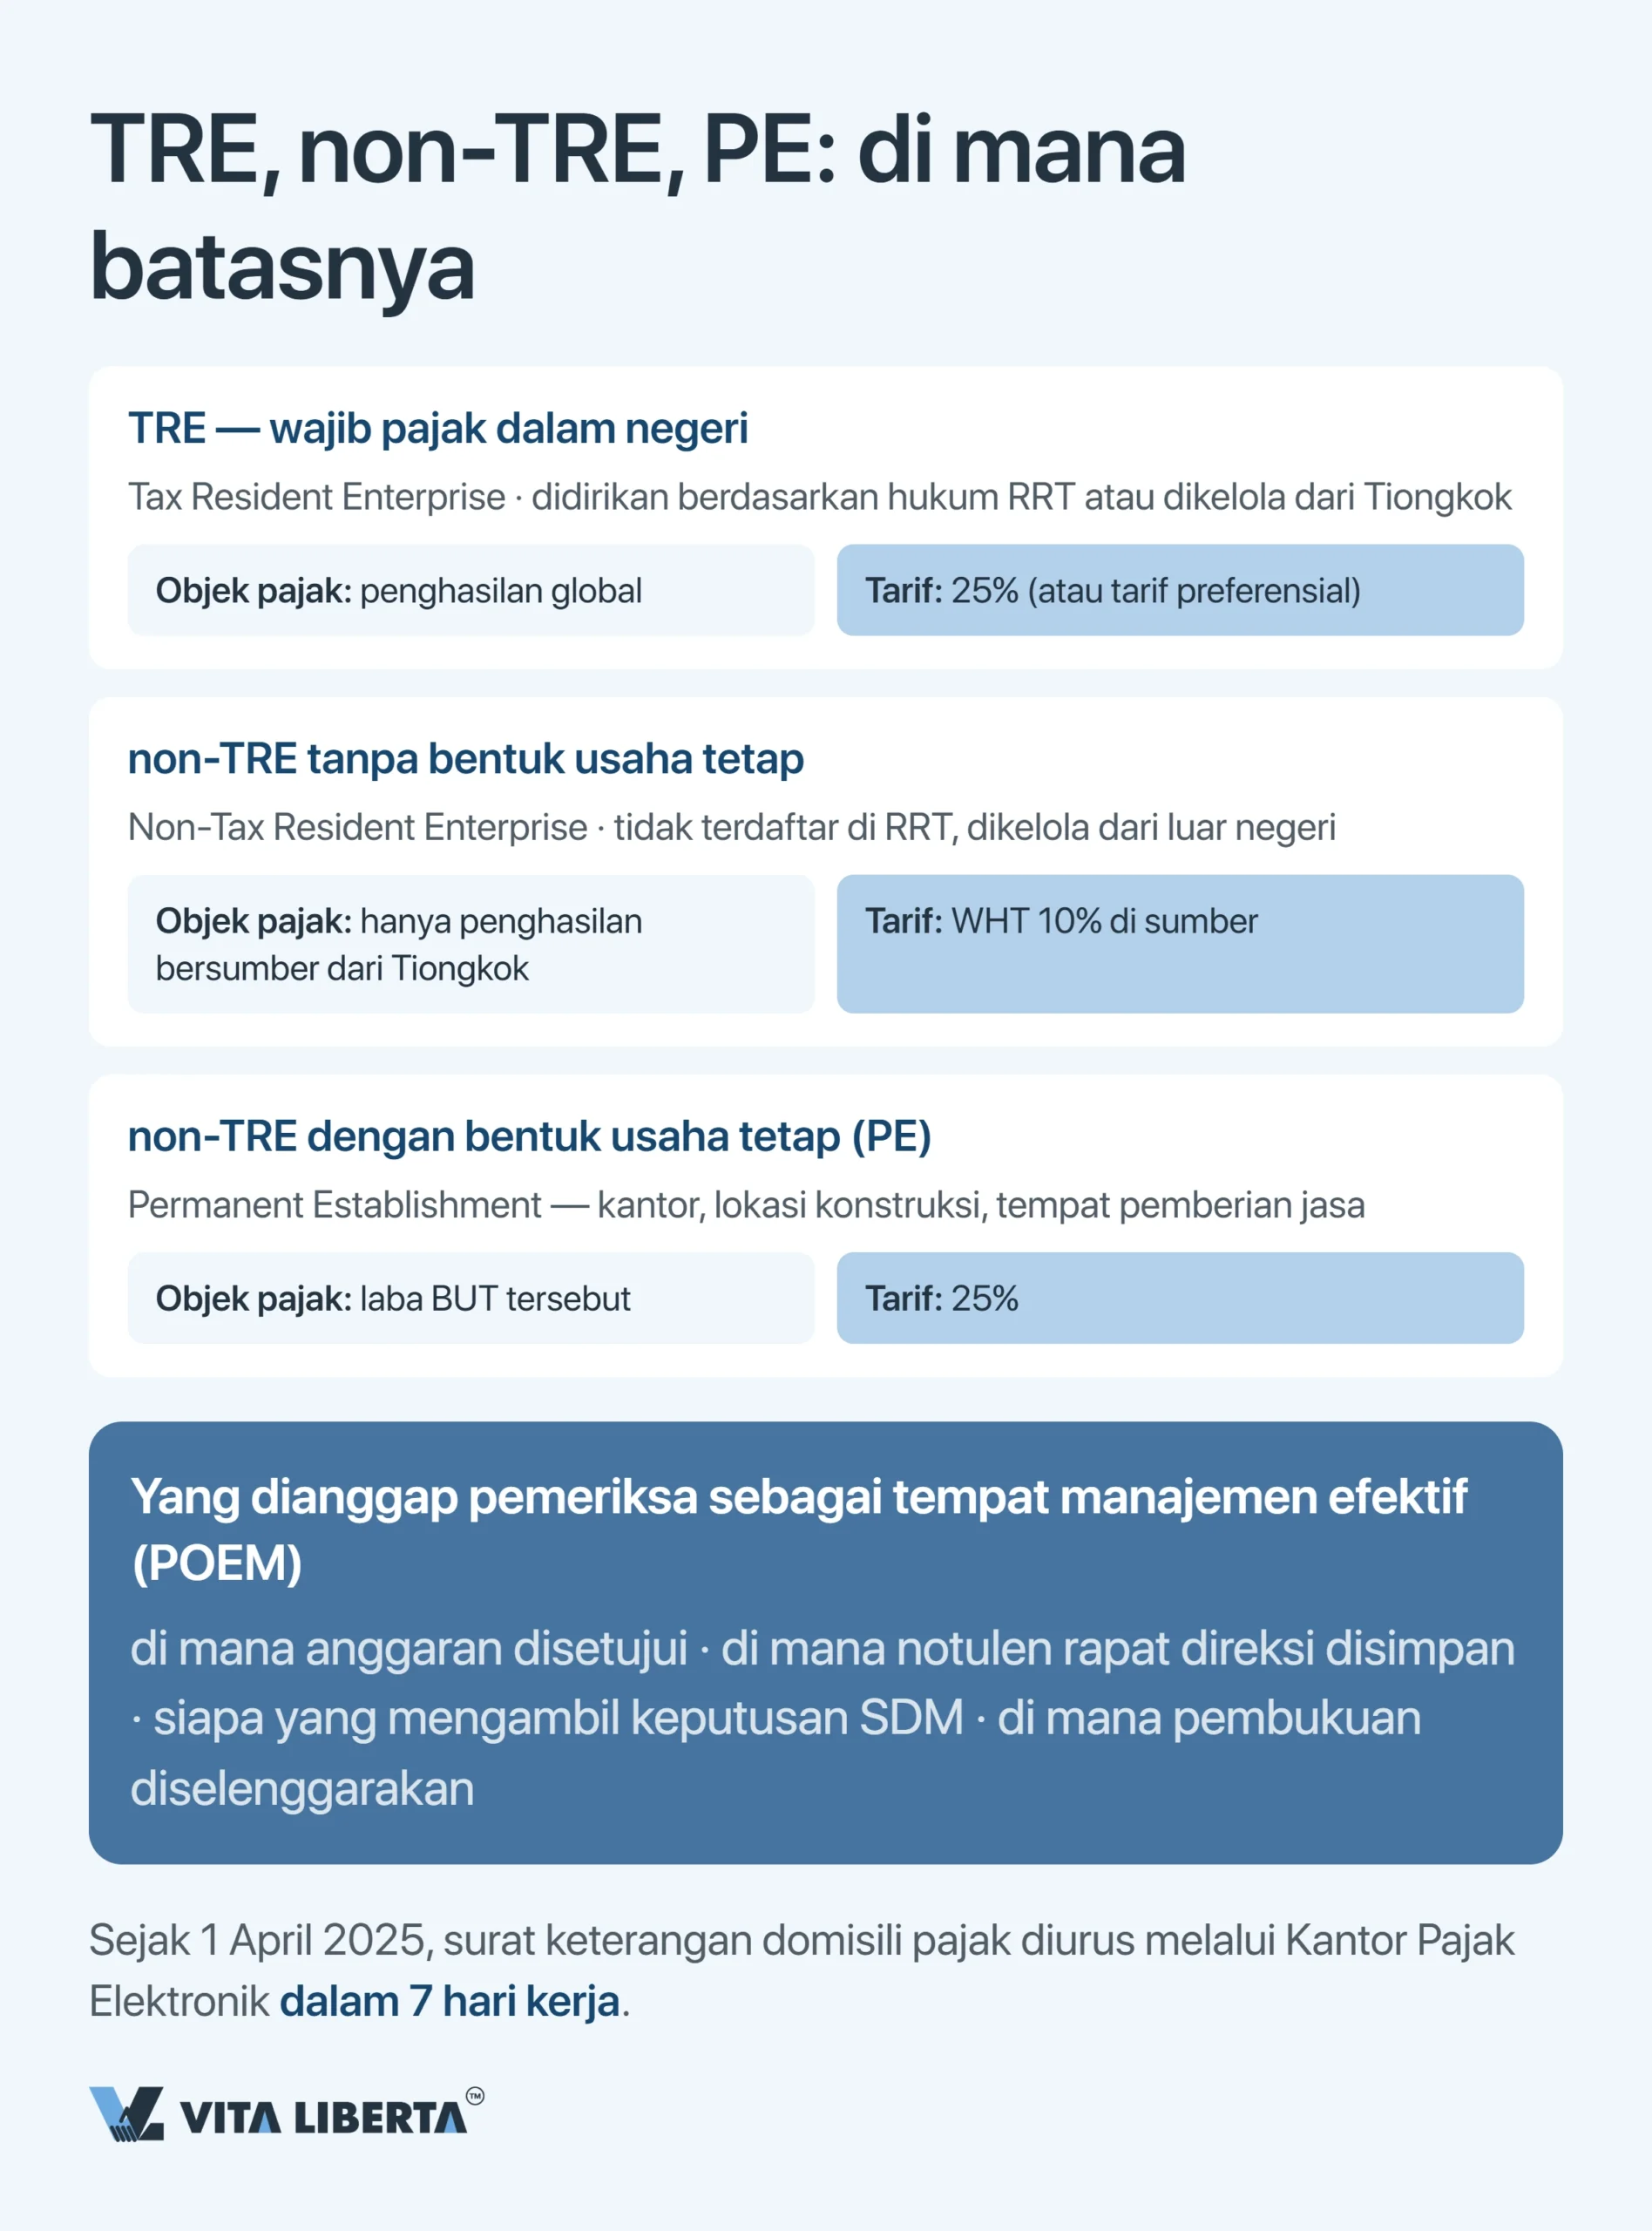
Status Anda menentukan luas kewajiban. Perusahaan Anda didirikan menurut hukum China? Maka ia residen pajak (Tax Resident Enterprise, TRE), dalam istilah Indonesia subjek pajak dalam negeri. Terdaftar di luar negeri, tetapi dikelola dari China? Tetap residen. Dalam kedua kasus, Anda melaporkan penghasilan dari seluruh dunia.
Perusahaan non-residen (non-TRE) hanya bertanggung jawab atas penghasilan yang bersumber dari China. Itu berlaku sampai ia memiliki bentuk usaha tetap (Permanent Establishment, PE; BUT), seperti kantor, proyek konstruksi, atau tempat pemberian jasa. Sejak itu laba BUT tersebut dipajaki dengan aturan umum.
Tempat manajemen efektif (place of effective management, POEM) dicari pemeriksa dalam kenyataan, bukan di akta. Di mana anggaran disetujui? Di mana notulen disimpan? Siapa yang memutuskan soal karyawan?
Detail praktis: sejak 1 April 2025, sertifikat residensi pajak China diterbitkan dengan prosedur baru (国家税务总局公告2025年第4号). Jika kantor pajak bisa menentukan status Anda sendiri, sertifikat terbit dalam tujuh hari kerja. Residen China menggunakannya untuk memperoleh fasilitas perjanjian pajak di luar negeri. Sebaliknya, untuk dividen dari China kepada pemegang saham asing, dibutuhkan sertifikat residensi dari negara pemegang saham itu sendiri. Ajukan lebih awal, jangan pada minggu transfer.
PPh badan: dari tarif dasar 25% ke 15% dan 5%
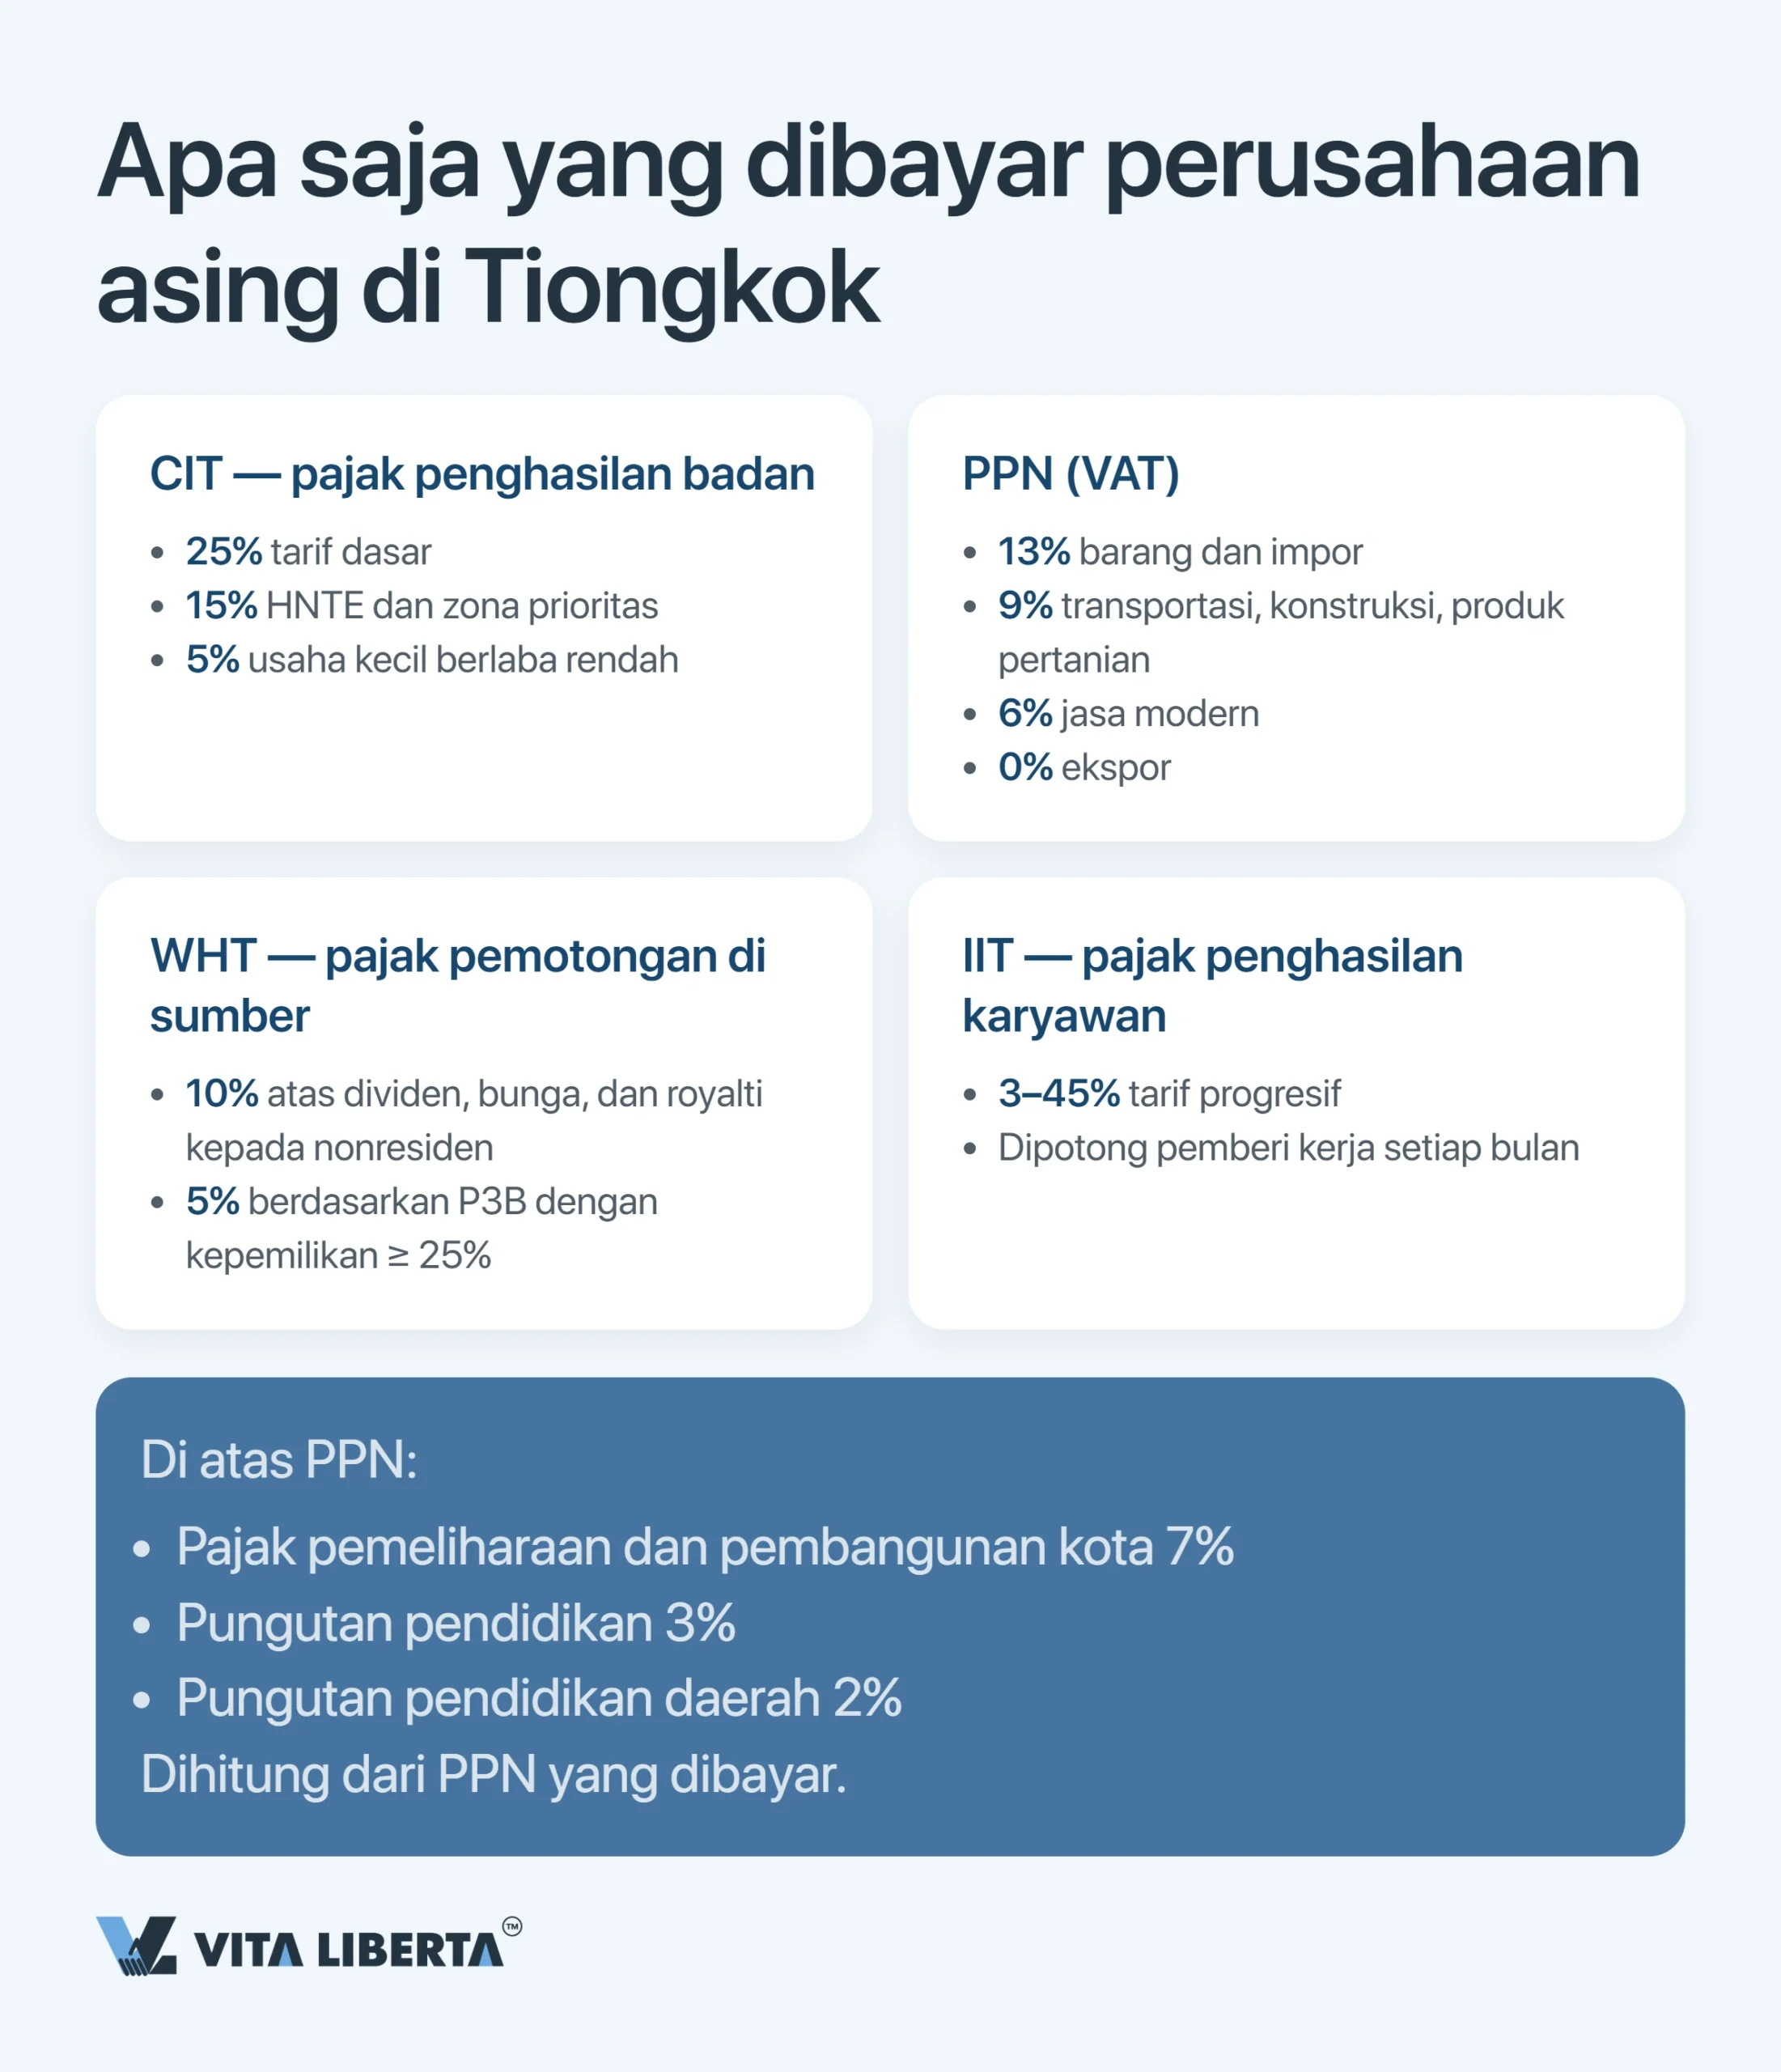
25% adalah titik awal pajak penghasilan badan (Corporate Income Tax, CIT; selanjutnya PPh badan), dan semua insentif diukur dari angka ini. Dasar hukumnya adalah Undang-Undang Pajak Penghasilan Badan Usaha RRT (中华人民共和国企业所得税法; selanjutnya UU PPh Badan). Dasar pengenaan pajak adalah penghasilan dikurangi biaya yang berdokumen dan kerugian tahun-tahun sebelumnya.
Kerugian dapat dikompensasikan selama 5 tahun. Perusahaan Teknologi Tinggi dan Baru (HNTE) serta UKM berbasis teknologi (科技型中小企业) mendapat 10 tahun, yang juga mencakup kerugian lima tahun sebelum tahun status diperoleh (财税〔2018〕76号).
| Perusahaan Anda | Tarif | Yang diperlukan | Yang diperiksa pemeriksa | Cakupan, masa berlaku, dan dasar |
| Perusahaan standar (WFOE, JV) | 25% | Tanpa status khusus | Apakah setiap biaya punya fapiao dan tujuan bisnis | Nasional; tanpa batas waktu (UU PPh Badan) |
| Perusahaan Teknologi Tinggi dan Baru (HNTE) | 15% | Sertifikasi, porsi litbang, hak kekayaan intelektual | Waktu: fasilitas berlaku sejak tahun sertifikat terbit; pada tahun sertifikat berakhir, angsuran boleh dibayar 15%, tetapi jika status tidak dikonfirmasi sebelum 31 Desember, pajak tahun itu dilunasi hingga 25% | Nasional; sertifikat berlaku 3 tahun (国家税务总局公告2017年第24号) |
| Perusahaan kecil berlaba rendah | 5% (efektif) | Laba paling banyak 3 juta yuan (sekitar USD 445 ribu dengan kurs Bank Rakyat China 6,7367 CNY per USD pada 8 Oktober 2026), paling banyak 300 karyawan, aset paling banyak 50 juta yuan | Ketiga ambang terpenuhi bersamaan | Nasional; sampai 31 Desember 2027 (财政部 税务总局公告2023年第12号) |
| Perusahaan di Pelabuhan Perdagangan Bebas Hainan | 15% | Kegiatan dalam katalog industri yang didorong Hainan, plus kehadiran nyata (substance) | Kantor, karyawan, dan biaya operasional di dalam kawasan; alamat surat saja tidak cukup | Provinsi Hainan; sampai 31 Desember 2027 (财税〔2020〕31号, diperpanjang 财税〔2025〕3号) |
| Perusahaan di kawasan Lingang (Shanghai) | 15% | Hanya sirkuit terpadu, kecerdasan buatan, biofarmasi, dan penerbangan sipil; terdaftar di kawasan sejak 2020; produksi atau litbang nyata | Basis produksi atau riset di kawasan dan masuk daftar penerima | Shanghai, Kawasan Baru Lingang; 5 tahun sejak pendirian (财税〔2020〕38号) |
| Perusahaan di kawasan Qianhai (Shenzhen) | 15% | Kegiatan dalam katalog industri yang didorong Qianhai, plus kehadiran nyata | Kantor, karyawan, dan biaya operasional di dalam kawasan; alamat surat saja tidak cukup | Shenzhen, Qianhai; sampai 31 Desember 2027 (财税〔2021〕30号, 财税〔2024〕13号, diperpanjang 财税〔2026〕3号) |
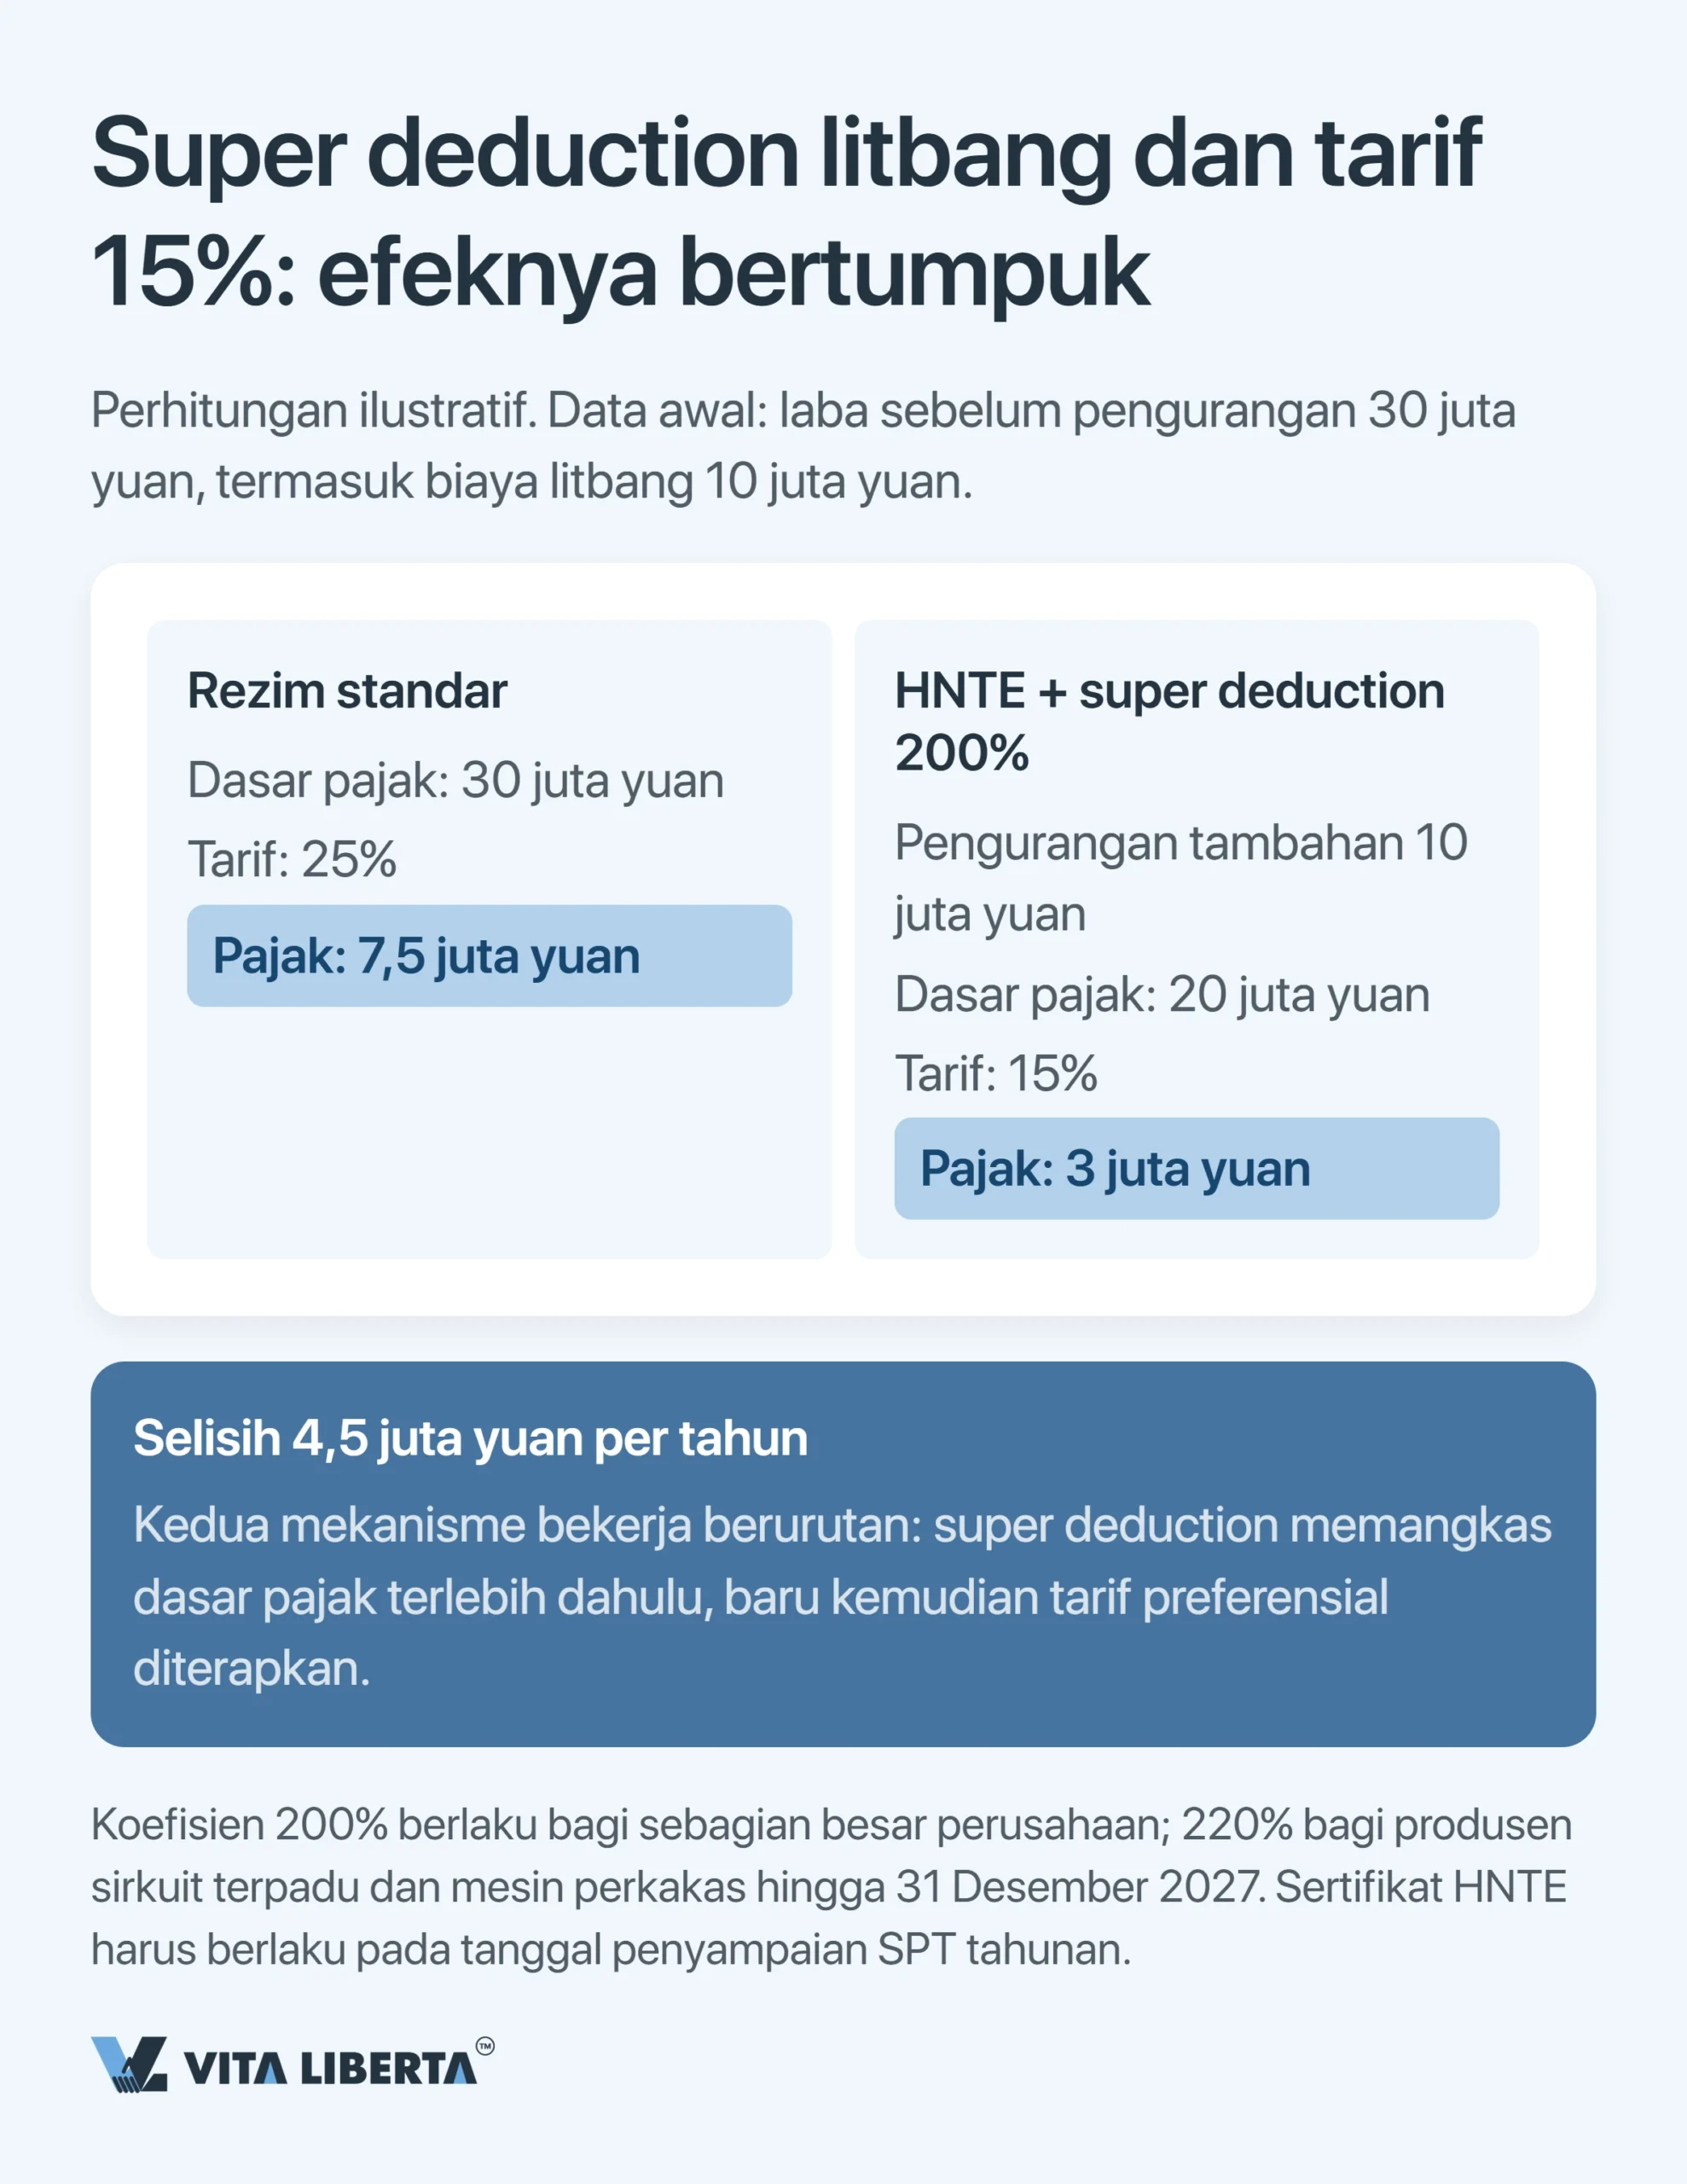
Di atas tarif, ada super deduction biaya litbang: Anda mengurangkan 200% dari biaya riil (财政部 税务总局公告2023年第7号). Perusahaan sirkuit terpadu (manufaktur, desain, peralatan, bahan, pengemasan, pengujian) dan produsen mesin perkakas canggih (工业母机) mengurangkan 220% sampai 31 Desember 2027 (财政部 税务总局 国家发展改革委 工业和信息化部公告2023年第44号).
Tidak semua sektor bisa memakainya. Perdagangan besar dan eceran, sewa guna, serta jasa bisnis, di antara sektor lain, dikecualikan. Jadi WFOE dagang tidak bisa mengandalkannya.
Keduanya bisa digabung: pengurangan memperkecil dasar pengenaan lebih dulu, baru tarif 15% diterapkan. Dengan kata lain, sepuluh poin antara 25% dan 15% bukan hadiah undang-undang. Itu adalah berkas yang harus Anda pertahankan setiap tahun.
Kami pilihkan rezim pajak yang tepat untuk perusahaan Anda di China
- Pengecekan status dan residensi
- Penilaian hak atas tarif 15%
- Perhitungan beban pajak sebelum pendaftaran

PPN dan fapiao: 13, 9, 6, dan nol
Sejak 1 Januari 2026, PPN China (增值税) punya undang-undangnya sendiri: Undang-Undang Pajak Pertambahan Nilai RRT (中华人民共和国增值税法, 主席令第四十一号, disahkan 25 Desember 2024), yang menaikkan peraturan sementara lama ke tingkat undang-undang. Peraturan pelaksananya (国务院令第826号) berlaku pada hari yang sama. Tarifnya tidak berubah. Barang dan impor dikenai 13%. Transportasi, konstruksi, produk pertanian, dan utilitas publik tetap 9%. Jasa modern membayar 6%. Ekspor keluar dengan tarif nol.
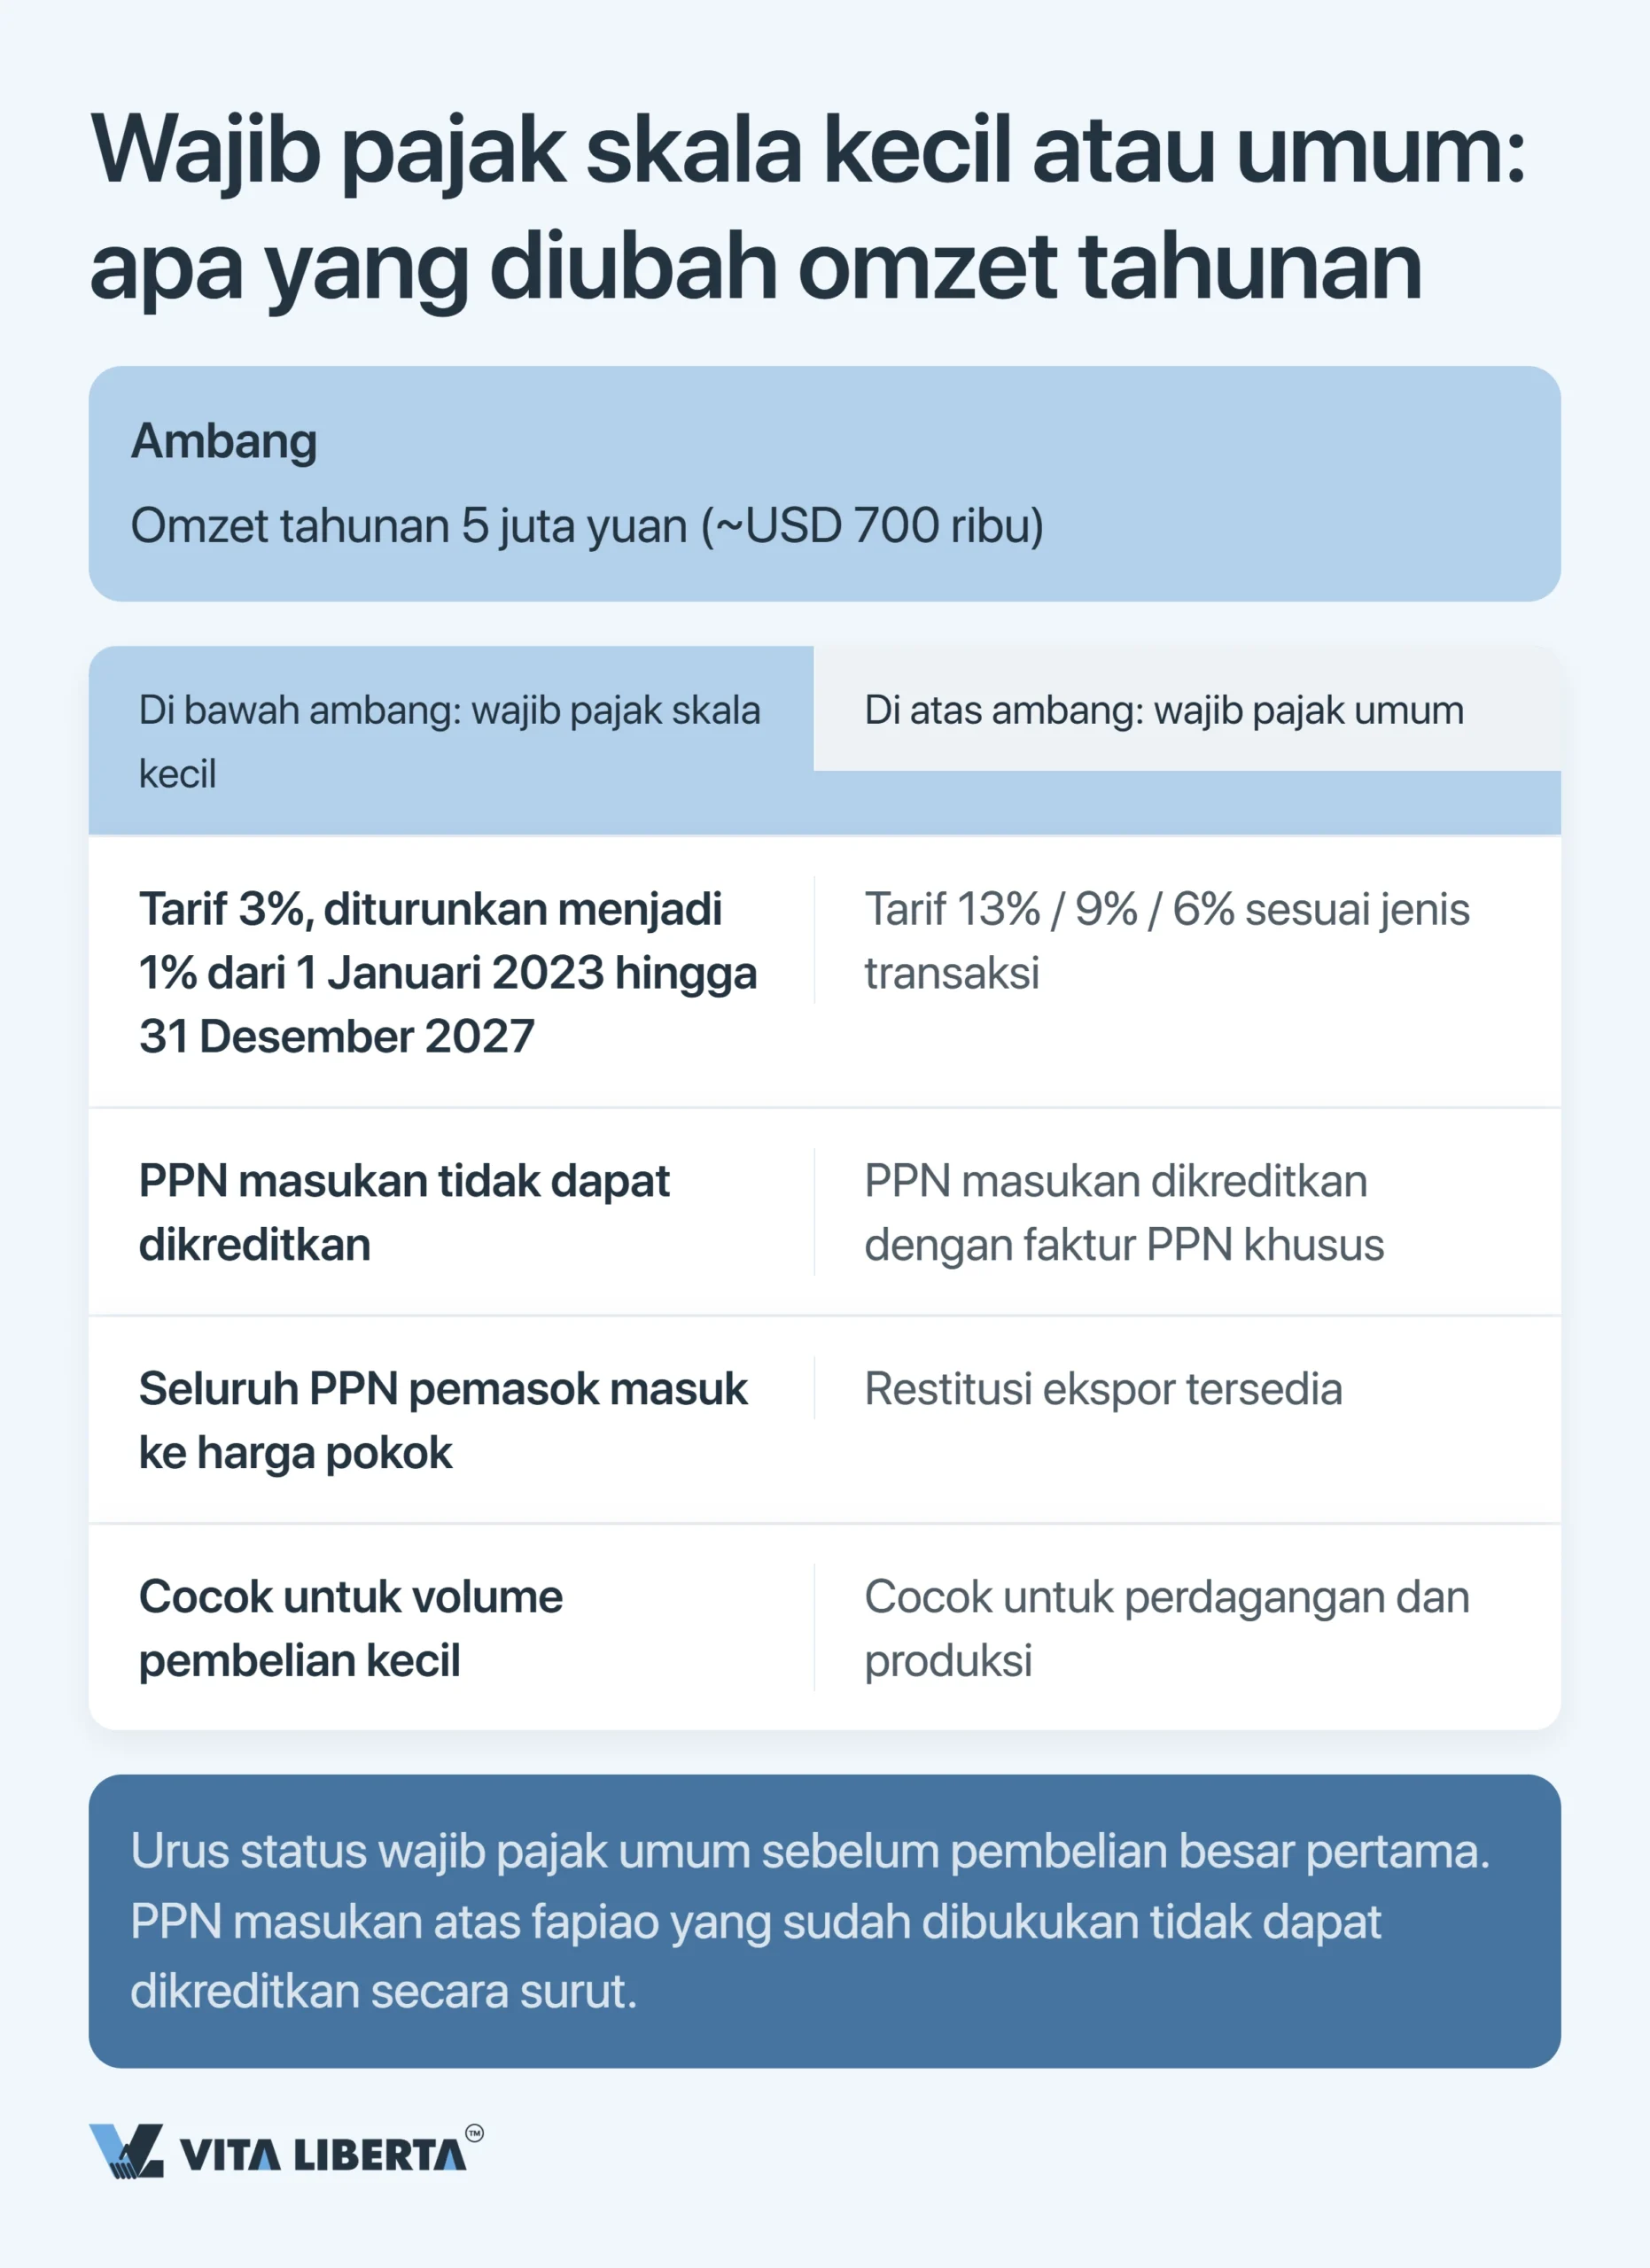
Wajib pajak skala kecil atau umum: batas 5 juta yuan
Omzet tahunan 5 juta yuan (sekitar USD 742 ribu dengan kurs Bank Rakyat China pada 8 Oktober 2026) memisahkan perusahaan ke dalam dua rezim.
Di bawah batas: wajib pajak skala kecil (small-scale taxpayer). Tarif tunggalnya 3%. Dari 1 Januari 2026 sampai 31 Desember 2027 Anda membayar 1% sebagai gantinya, untuk semua transaksi kena pajak kecuali penjualan dan sewa properti serta pengalihan hak guna tanah (财政部 税务总局公告2026年第10号; pada 2023–2025 keringanan serupa berlaku berdasarkan 财政部 税务总局公告2023年第19号). Jika omzet tidak melebihi 100.000 yuan per bulan (300.000 yuan per triwulan), Anda tidak membayar PPN sama sekali. Sebagai gantinya, pajak masukan tidak dapat dikreditkan: seluruh PPN dari pemasok masuk ke biaya Anda.
Di atas batas: wajib pajak umum (general taxpayer). Anda mengenakan 13, 9, atau 6% dan mengkreditkan pajak masukan berdasarkan faktur PPN khusus. Di atas PPN ada tiga pungutan tambahan: pajak pemeliharaan dan pembangunan kota (7% di wilayah perkotaan), pungutan pendidikan 3%, dan pungutan pendidikan daerah 2%. Ketiganya dihitung dari PPN yang dibayar, bukan dari omzet.
Saran dengan margin aman: perusahaan dagang sebaiknya terdaftar sebagai wajib pajak umum sebelum pembelian besar pertama, bukan sesudahnya. Pajak masukan dari fapiao yang sudah dibukukan tidak dapat dikreditkan surut.
Restitusi PPN ekspor: apa yang berubah pada 1 April 2026
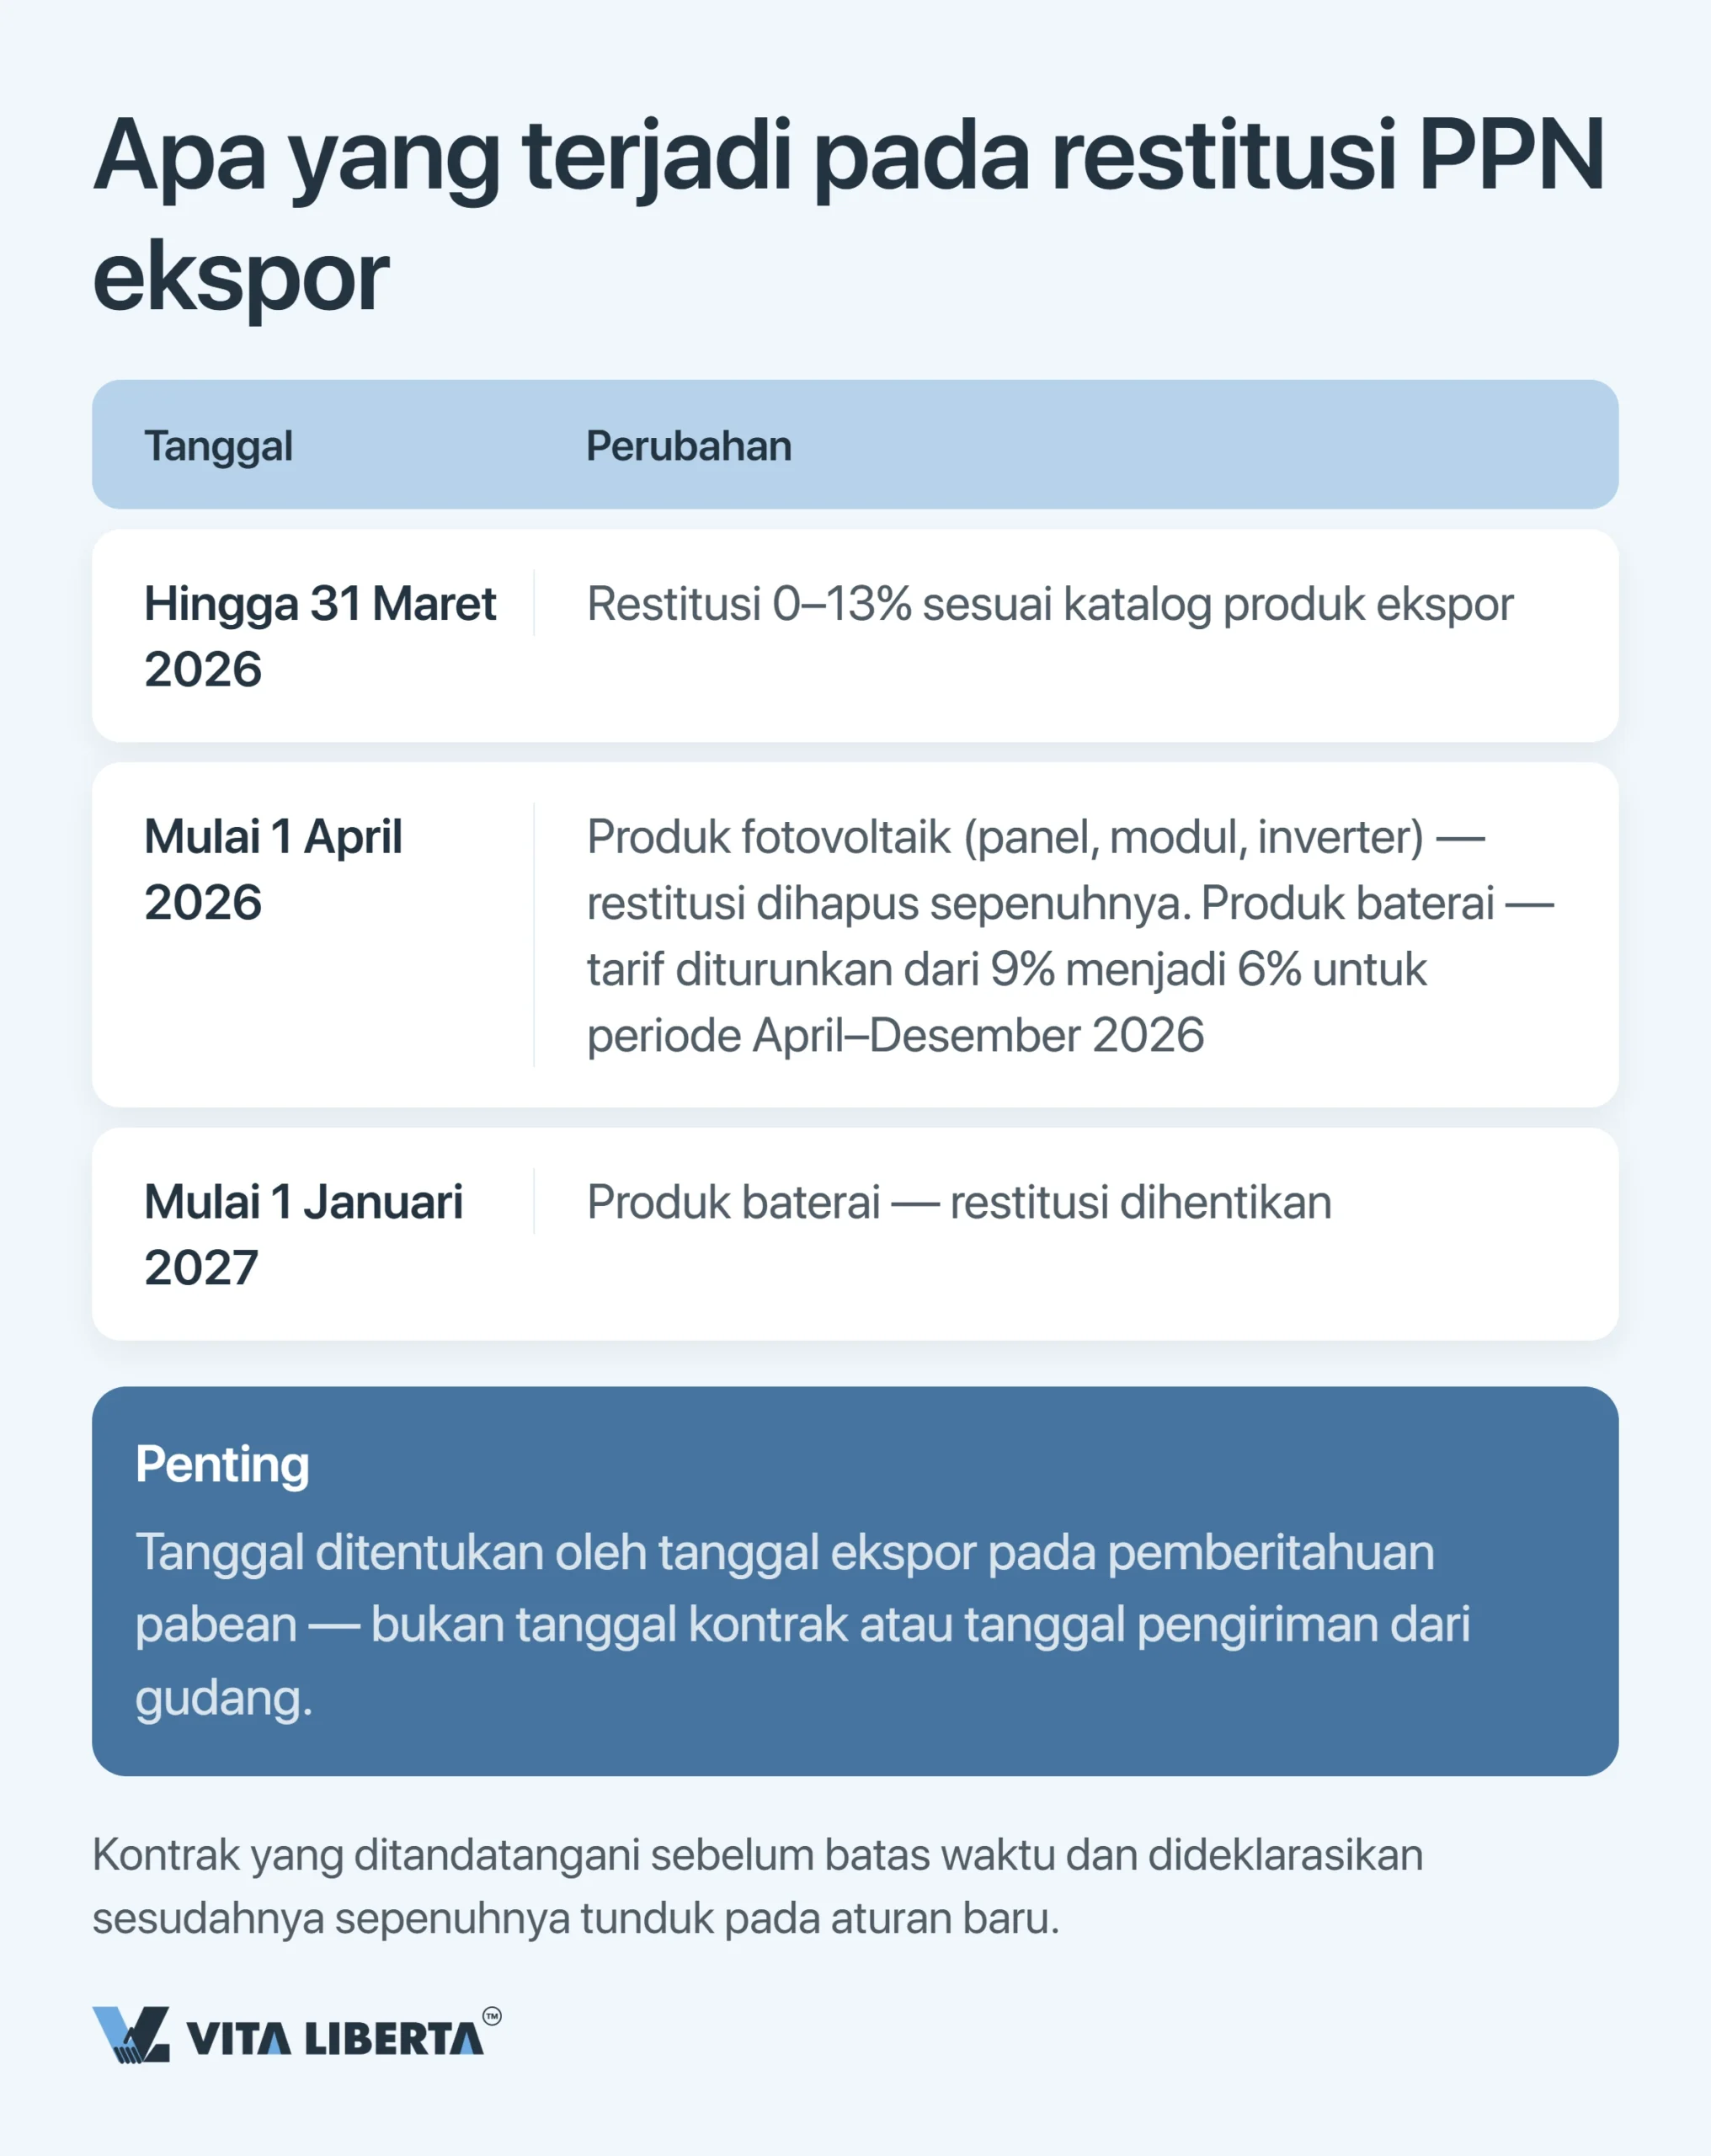
Ekspor dikenai tarif nol, dan pajak masukan dikembalikan 0 sampai 13% tergantung pos tarif barang. Sejak 1 April 2026, dukungan ini menyempit (财政部 税务总局公告2026年第2号 tanggal 8 Januari 2026). Produk fotovoltaik tidak lagi mendapat pengembalian apa pun. Baterai turun dari 9% ke 6% untuk April–Desember 2026 dan sejak 1 Januari 2027 tidak mendapat apa-apa.
Dalam angka: eksportir baterai kehilangan tiga poin, eksportir fotovoltaik kehilangan sembilan poin seluruhnya. Jumlah itu kini memotong margin eksportir.
Yang menentukan adalah tanggal ekspor di pemberitahuan pabean, bukan tanggal keluar gudang, bukan pula tanggal pembayaran.
Penting: kontrak yang Anda tanda tangani sebelum April 2026 tetapi diberitahukan sesudahnya tunduk sepenuhnya pada aturan baru. Kesalahan dalam rencana pengiriman membuat Anda kehilangan selisih tarif restitusi dikali volume partai.
Repatriasi laba dan kalender pajak: potongan 10% dan 31 Mei
Menghasilkan uang di China dan membawa uang itu keluar dari China adalah dua proses terpisah, dengan syarat dan pengawas masing-masing.
Dividen untuk non-residen: 10%, 5%, dan pemilik manfaat
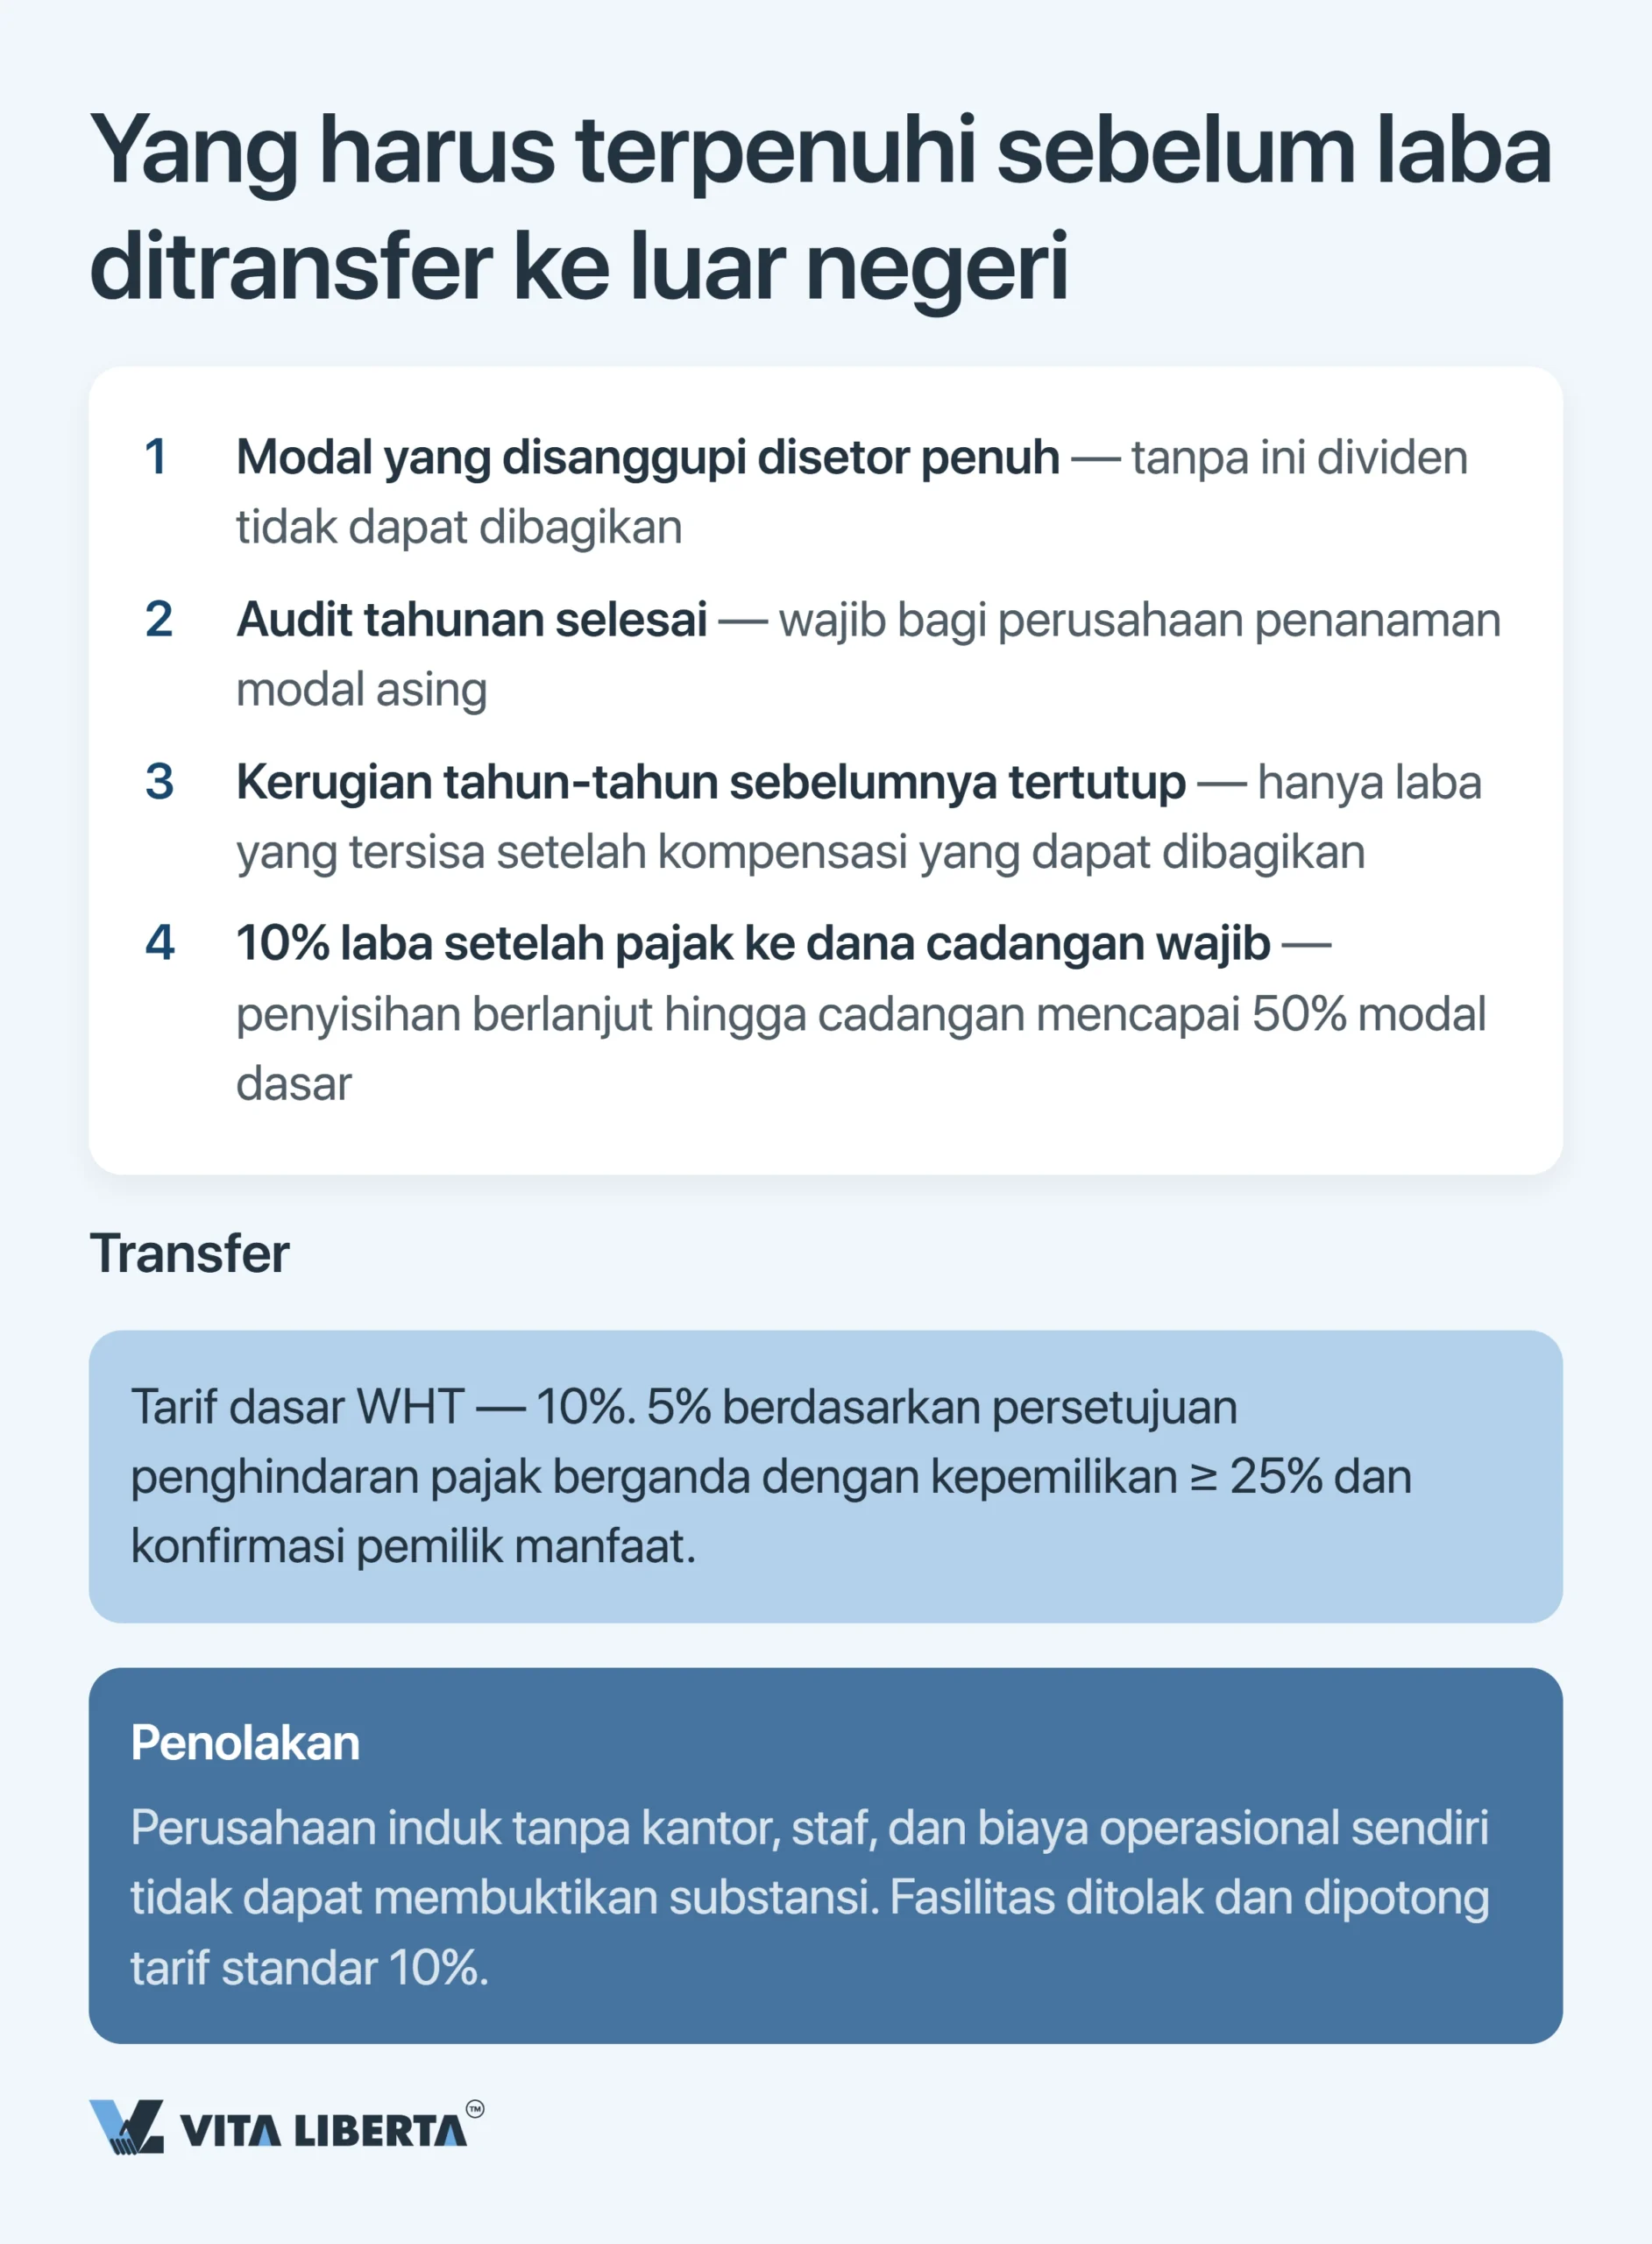
Bukan Anda yang menyetor pajaknya. Perusahaan China, sebagai pemotong pajak (withholding agent), memotong pajak atas dividen (Withholding Tax, WHT) dan menyetorkannya ke kas negara. Titik awalnya 10%. Persetujuan Penghindaran Pajak Berganda (P3B) bisa menurunkannya ke 5%, tetapi syaratnya berbeda di setiap perjanjian. Misalnya, dalam P3B Rusia–China, tarif 5% mensyaratkan kepemilikan langsung minimal 25% dan investasi minimal 80.000 euro. Holding Hong Kong memperoleh 5% berdasarkan pengaturan pajak daratan China–Hong Kong (内地和香港税收安排) dengan kepemilikan langsung minimal 25%. Untuk pemegang saham Indonesia, P3B Indonesia–China menetapkan tarif dividen 10%.
Tidak ada dana yang keluar sebelum empat syarat terpenuhi. Modal yang disetor sudah lunas. Audit tahunan selesai. Kerugian tahun-tahun lalu sudah tertutup. Dan sepersepuluh laba bersih telah disisihkan ke dana cadangan wajib; penyisihan berlanjut sampai cadangan mencapai separuh modal terdaftar. Selain itu, untuk satu pembayaran di atas USD 50.000, bank baru mengeksekusi setelah pembayaran ke luar negeri itu dilaporkan ke otoritas pajak (对外支付税务备案), berdasarkan 国家税务总局 国家外汇管理局公告2013年第40号 (selanjutnya Pengumuman 40).
Kesalahan mahal lainnya: holding tanpa kantor, tanpa karyawan, dan tanpa biaya sendiri. Pemeriksa menentukan siapa penerima penghasilan sebenarnya berdasarkan substansi transaksi. Tanpa kehadiran nyata, fasilitas ditolak dan tarif standar 10% dipotong.
Alternatif transfer adalah reinvestasi. Pada 2025–2028, investor asing yang menanamkan laba yang diterimanya sebagai investasi langsung di industri yang didorong di China dan menahannya minimal 5 tahun dapat mengkreditkan 10% dari jumlah reinvestasi terhadap pajaknya (财政部 税务总局 商务部公告2025年第2号, kebijakan nasional).
Tenggat dan biaya keterlambatan
| Kapan | Yang harus dilakukan | Jika terlambat |
| Setiap bulan sebelum tanggal 15 | SPT PPN dan PPh orang pribadi yang dipotong | Denda keterlambatan 0,05% per hari atas tunggakan |
| 15 hari setelah akhir triwulan | Angsuran PPh badan | Juga 0,05% per hari, ditambah pertanyaan soal omzet saat rekonsiliasi tahunan |
| 31 Mei | SPT tahunan PPh badan tahun sebelumnya | 0,05% per hari atas yang belum dibayar. Tidak menyampaikan SPT? Denda sampai 2.000 yuan, dalam kasus berat sampai 10.000 yuan (Pasal 62 Undang-Undang Administrasi Pemungutan Pajak RRT, 中华人民共和国税收征收管理法). Tidak membayar pajak? Denda 50% sampai lima kali tunggakan (Pasal 64 undang-undang yang sama) |
| Sebelum pembagian dividen | Audit dan penyisihan 10% ke cadangan | Bank tidak mengeksekusi transfer valas |
| Sebelum setiap pembayaran tunggal di atas USD 50.000 | Pelaporan pajak atas pembayaran (对外支付税务备案) | Bank tidak mengeksekusi transfer valas |
31 Mei menutup tahun korporasi. Sejak 1 Juni, setiap pajak tahunan yang belum dibayar dikenai denda harian, persis seperti sejak hari pertama keterlambatan setiap angsuran triwulanan. Bersamaan dengan itu, karyawan asing berstatus residen menjalani rekonsiliasi tahunan pajak penghasilan orang pribadi (Individual Income Tax, IIT) mereka sendiri, dari 1 Maret sampai 30 Juni.
Tarik laba dari China tanpa hambatan
- Penyiapan berkas pemilik manfaat
- Audit dan dana cadangan wajib
- Potongan 5%, bukan 10%

Sistem pajak China: kesimpulan strategis
Paradoks utama sistem China adalah formalitas pembukuan yang ekstrem berjalan berdampingan dengan insentif yang murah hati. Negara tidak menerima biaya apa pun tanpa fapiao dan memindai setiap jurnal lewat Golden Tax IV. Namun negara yang sama menggandakan pengurangan litbang Anda dan menurunkan tarif dari 25% ke 15%. Pemenangnya adalah yang memenuhi syarat pertama demi mendapatkan yang kedua.
Jika perusahaan Anda berinovasi. Jalankan dua jalur sekaligus: sertifikasi HNTE untuk 15% dan super deduction 200–220%. Berkas dikonfirmasi setiap tahun. Jika status tidak diperpanjang sebelum akhir tahun berakhirnya sertifikat, pajak tahun itu dihitung ulang dengan 25%.
Jika perusahaan Anda berdagang atau berproduksi. Pusatnya ada pada fapiao dan status PPN. Memilih rezim sebelum pembelian pertama dan disiplin atas dokumen masuk lebih berharga daripada optimasi apa pun setelahnya.
Jika di atas Anda ada pemegang saham asing. Residensi, BUT, dan kehadiran nyata holding menentukan apakah laba keluar dengan 5% atau 10%. Semua itu dibangun saat masuk, bukan pada hari transfer.
Jadi, pajak di China bukan pos biaya yang tinggal diterima. Ia adalah parameter dalam model keuangan Anda yang diatur di muka melalui status, kawasan, pengelolaan dokumen, dan kalender.
Pertanyaan yang sering diajukan
Sangat mungkin. Residen pajak (TRE) bukan hanya perusahaan yang didirikan menurut hukum China, tetapi juga perusahaan yang tempat manajemen efektifnya (POEM) berada di China. Pemeriksa melihat kenyataan: siapa yang menyetujui anggaran, di mana notulen direksi disimpan, siapa yang memutuskan soal karyawan, di mana pembukuan diselenggarakan. Akibatnya, PPh 25% dikenakan atas penghasilan seluruh dunia, bukan hanya penghasilan dari China. Yang perlu dilakukan: jika manajemen harus tetap di luar China, buktikan secara tertulis. Notulen, keputusan, korespondensi, dan pembukuan seluruhnya harus berada di luar negeri.
Status High and New Technology Enterprise diberikan melalui sertifikasi, dan beberapa kriteria harus terpenuhi sekaligus: porsi biaya litbang terhadap pendapatan, hak kekayaan intelektual sendiri, proporsi tenaga ahli, dan porsi produk teknologi tinggi dalam penjualan. Perhatikan tanggalnya. Tarif 15% berlaku sejak tahun yang tercantum di sertifikat sebagai tanggal terbit. Pada tahun sertifikat berakhir, angsuran boleh dibayar 15%, tetapi tanpa konfirmasi sebelum 31 Desember, pajak setahun penuh dilunasi hingga 25% (国家税务总局公告2017年第24号). Yang perlu dilakukan: masukkan sertifikasi ulang ke kalender sebagai tenggat mati, sama seperti 31 Mei. Jika tidak, tahun itu berjalan dengan 25%.
Jangan hitung potongannya, hitung sisanya setelah pajak. Biaya tanpa fapiao tidak bisa dikurangkan: jumlahnya tetap di dasar pengenaan pajak dan dikenai tarif PPh badan Anda. Pada 25%, potongan apa pun di bawah seperempat harga beli secara ekonomi merugi, dan itu pun belum menghitung pajak masukan yang hilang. Yang perlu dilakukan: minta fapiao saat kontrak ditandatangani, bukan saat pembayaran, dan cantumkan kewajiban pemasok menerbitkannya dalam kontrak.
Potongan dasarnya 10%. P3B bisa menurunkannya ke 5%, dengan syarat perjanjian masing-masing: P3B Rusia–China mensyaratkan kepemilikan minimal 25% dan investasi minimal 80.000 euro. Holding Hong Kong memperoleh 5% dengan kepemilikan minimal 25% jika dapat membuktikan dirinya pemilik manfaat penghasilan. Sebelum pembagian, empat hal harus beres: modal disetor lunas, audit tahunan selesai, kerugian lalu tertutup, dan 10% laba bersih disisihkan ke cadangan hingga mencapai 50% modal terdaftar. Transfer tunggal di atas USD 50.000 juga memerlukan pelaporan pajak atas pembayaran ke luar negeri (对外支付税务备案). Yang perlu dilakukan: siapkan sertifikat residensi pemegang saham dari negaranya sendiri serta bukti kehadiran nyata holding sebelum dividen diumumkan.
Tergantung kelompok produk. Restitusi untuk produk fotovoltaik dihapus sejak 1 April 2026. Baterai turun dari 9% ke 6% untuk April–Desember 2026, dan restitusinya berakhir pada 1 Januari 2027. Satu aturan berlaku untuk keduanya: yang dihitung adalah tanggal ekspor di pemberitahuan pabean, bukan tanggal kontrak atau pengiriman. Yang perlu dilakukan: hitung ulang margin kontrak berjalan yang dikirim setelah tanggal batas dan negosiasikan ulang harga sebelum partai diberitahukan.