Hongkong
 China




Quand l’exercice d’une WFOE est-il vraiment terminé ? Pas quand le relevé bancaire tombe juste. Chaque année, la société doit produire trois éléments : un rapport d’audit, une liquidation fiscale et une déclaration au registre public. Peu importe qu’elle ait vendu toute l’année ou qu’elle ait seulement maintenu sa licence.
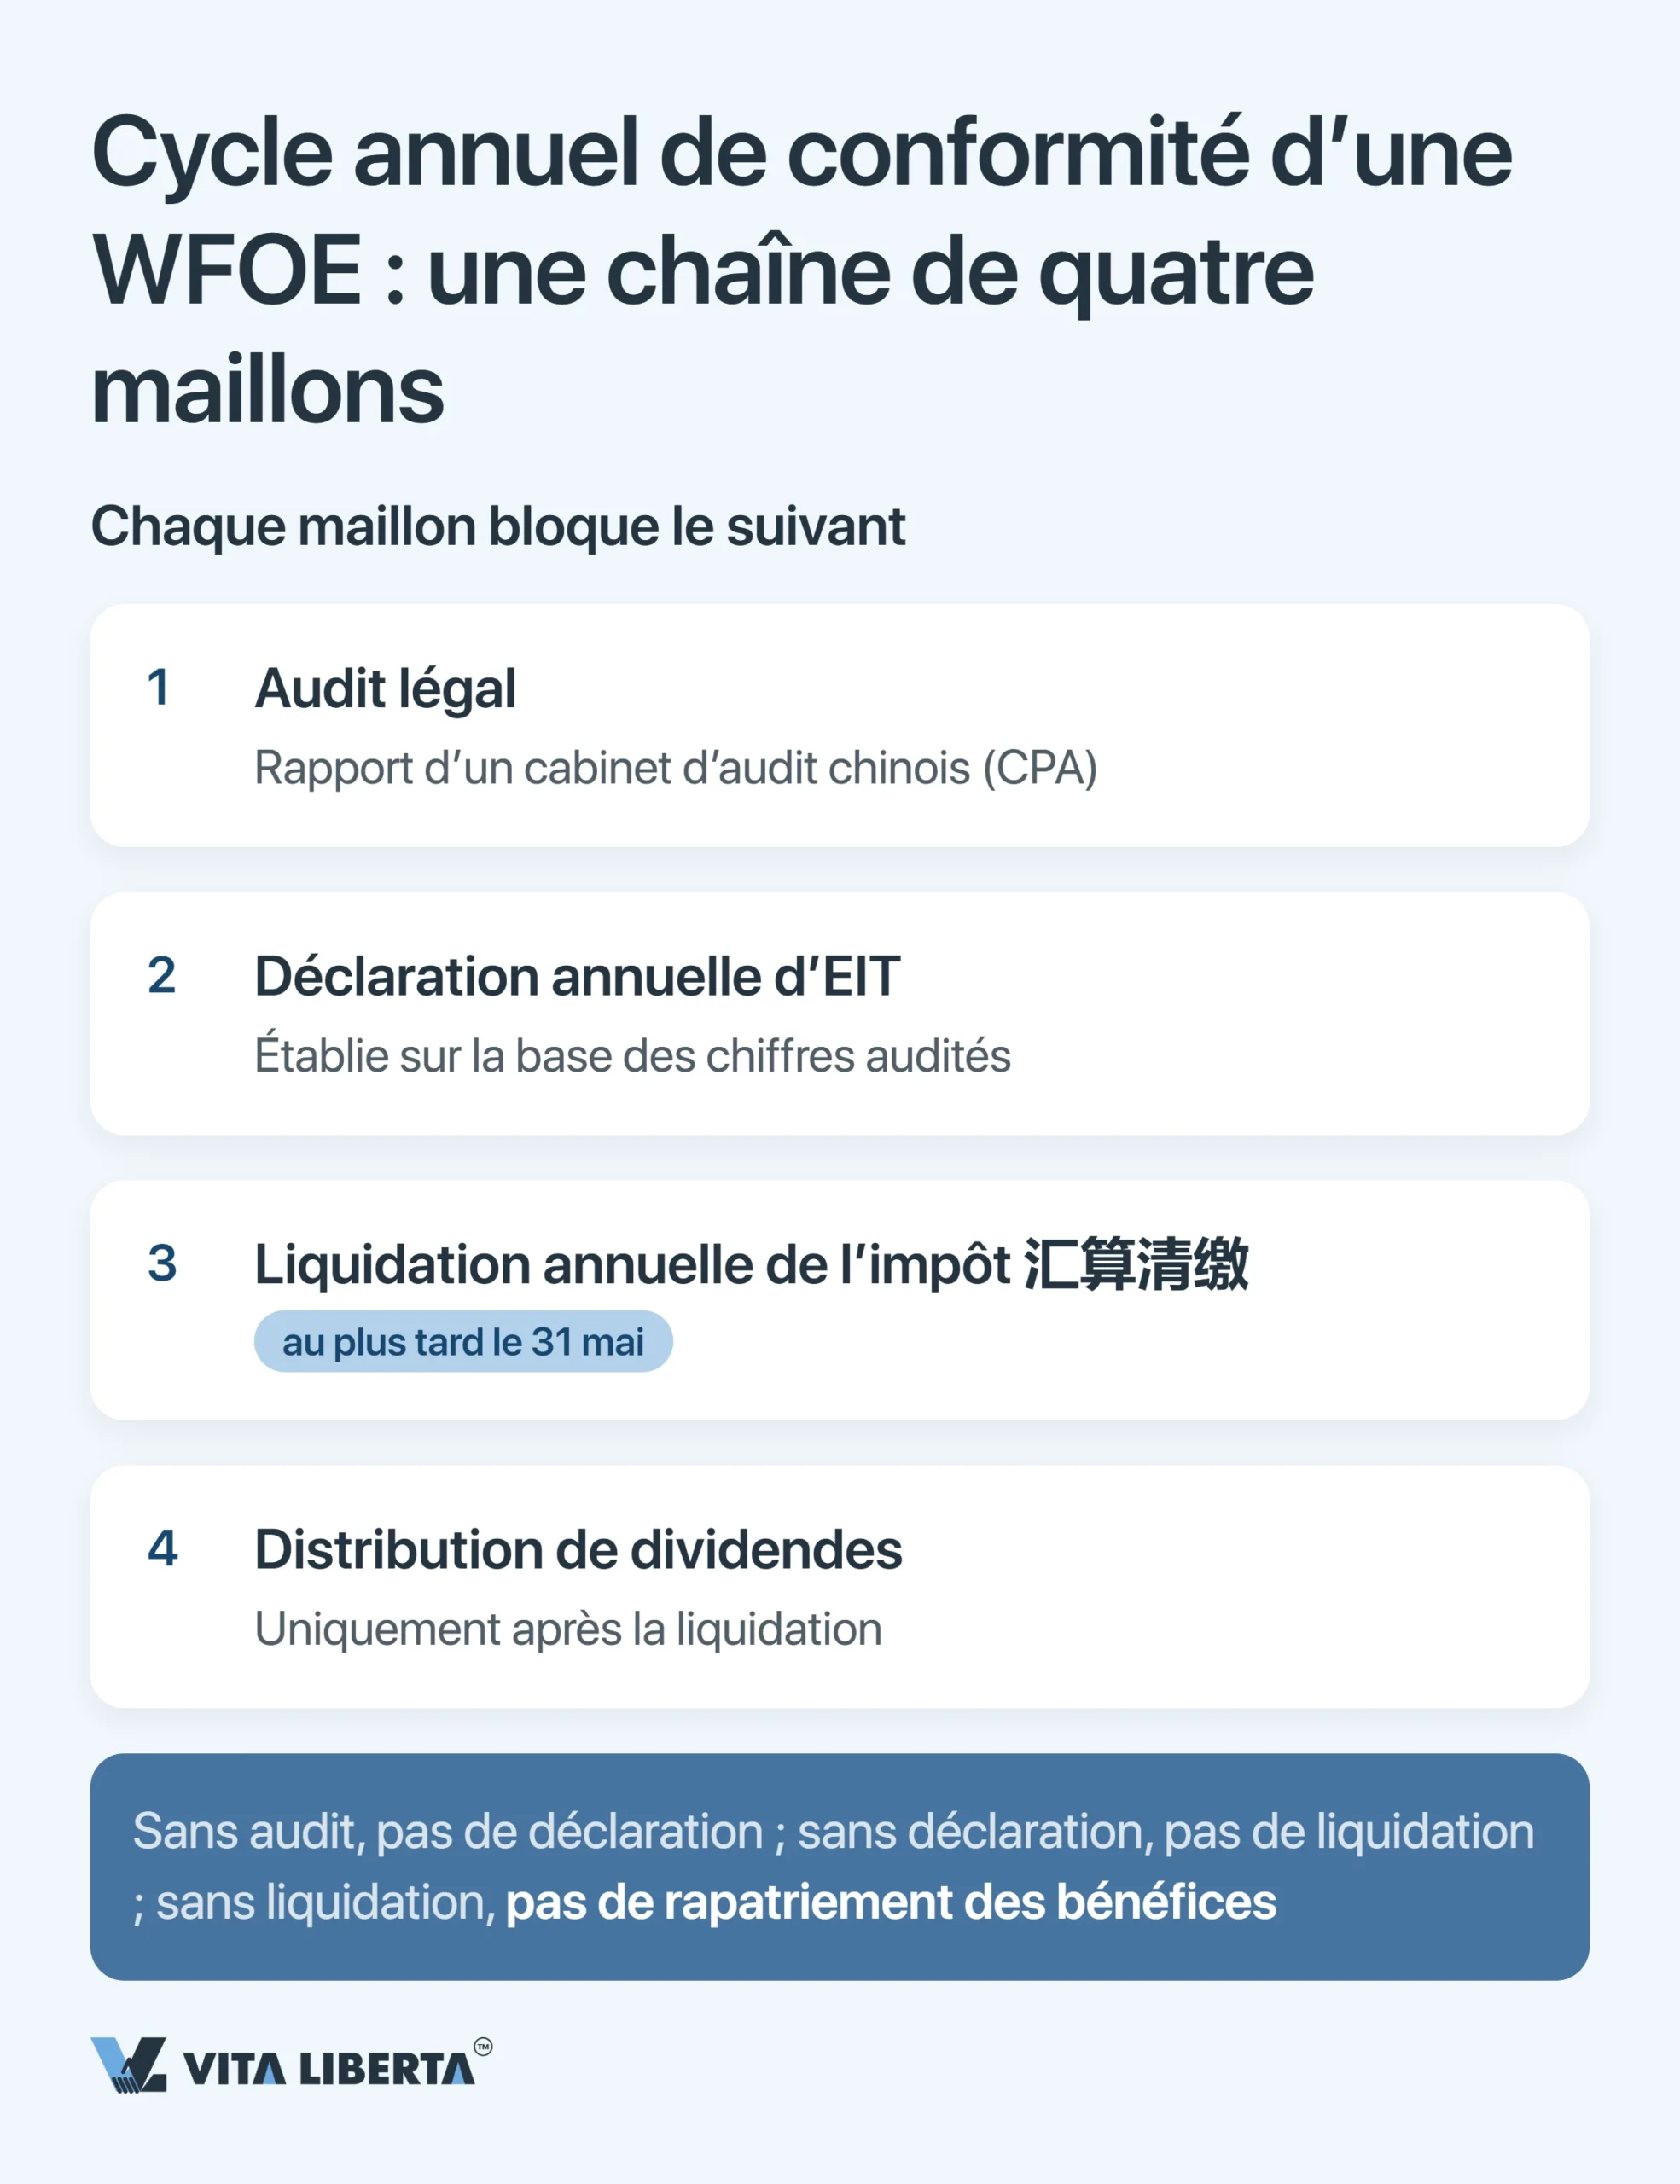
Ces trois étapes s’alimentent dans un ordre fixe, avec deux dates qui ne bougent pas. Les chiffres audités nourrissent la déclaration. La déclaration nourrit la liquidation. Vous ne pouvez distribuer des dividendes qu’une fois la liquidation et le rapport d’audit bouclés.
Le problème type
Un propriétaire étranger crée sa WFOE, vend toute l’année et verse ses acomptes. En avril, l’auditeur le prévient qu’il n’a rien pour bâtir son rapport : les fapiao ne collent pas avec la banque, et une partie des paiements est passée par un autre compte. Il reste un mois avant le 31 mai, et la question tombe : où est l’erreur ?
C’est l’une des demandes que nous recevons le plus souvent de la part de propriétaires étrangers en Chine continentale.
Le cycle annuel d’une WFOE : trois obligations, un seul circuit
Depuis le 1er janvier 2020, la loi chinoise sur l’investissement étranger (中华人民共和国外商投资法) est en vigueur. Elle a supprimé le régime sociétaire spécial des entreprises à capitaux étrangers. Votre WFOE relève désormais de la même loi sur les sociétés (中华人民共和国公司法) que n’importe quelle entreprise chinoise. Les sociétés créées avant 2020 ont bénéficié d’une période d’adaptation, close le 31 décembre 2024.
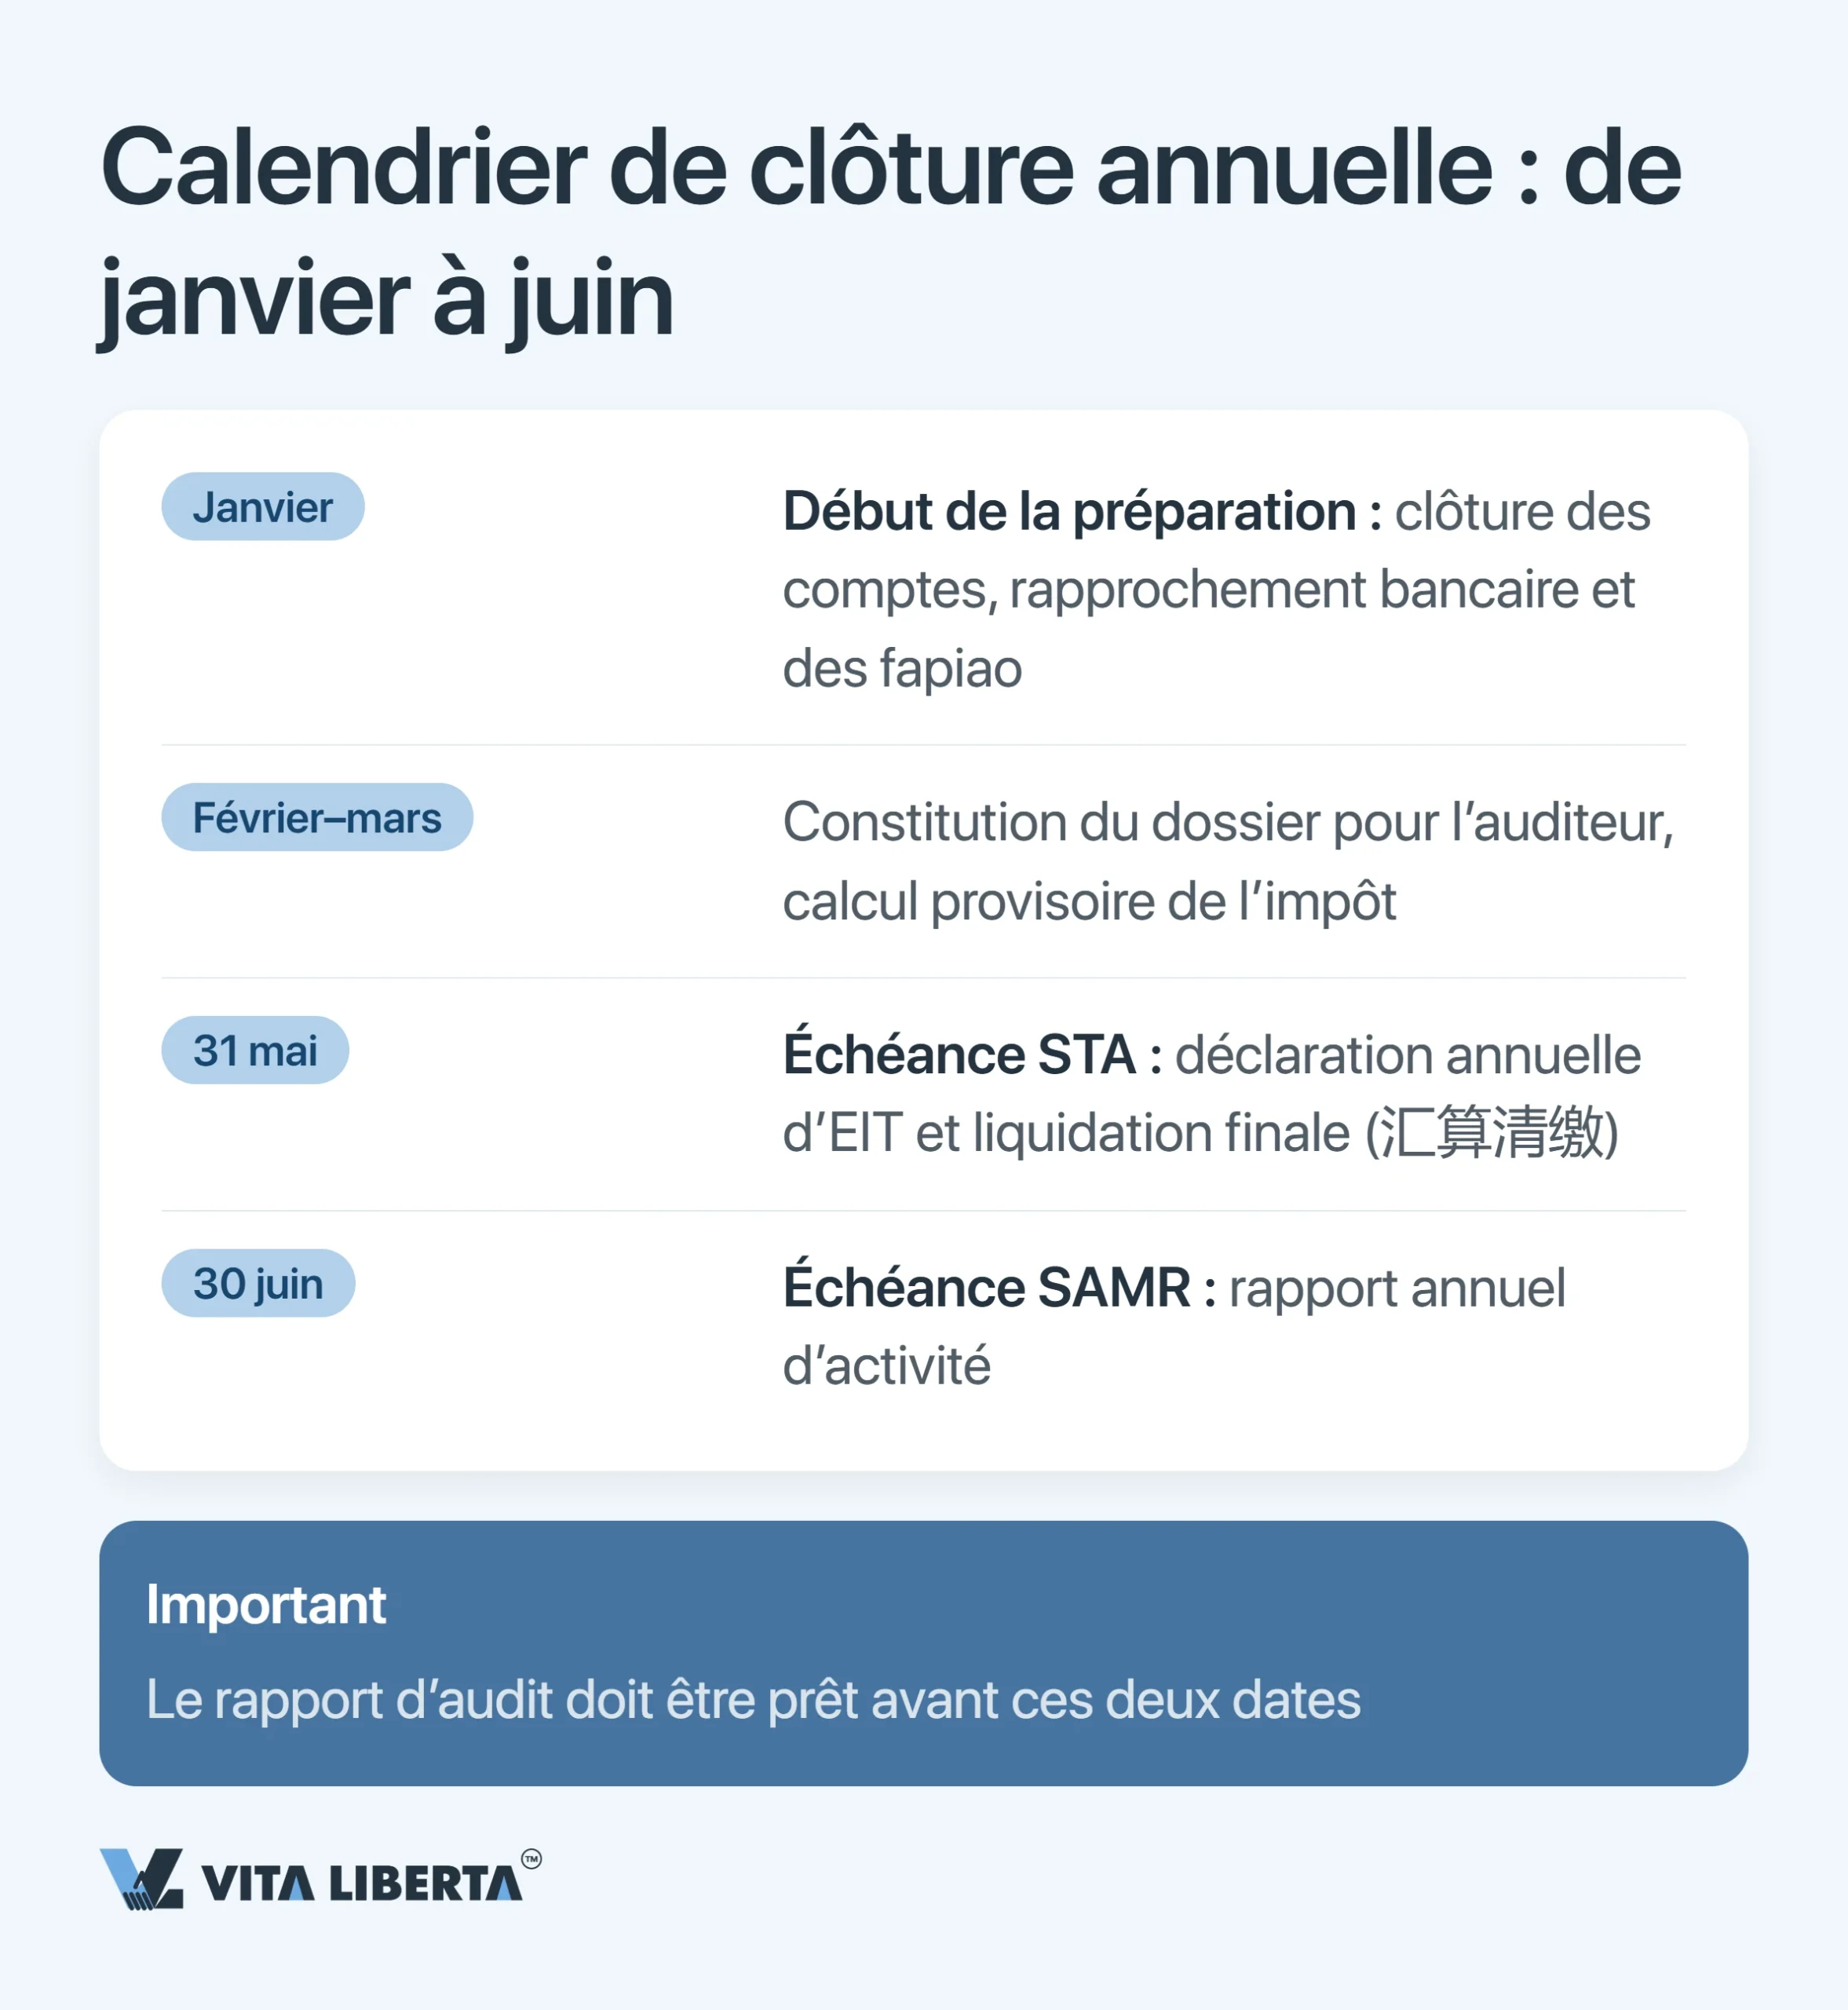
Il en découle trois obligations imbriquées. Si vous en négligez une, les autres ne tiennent plus.
L’audit légal : un cabinet CPA chinois et deux signatures
La loi sur les sociétés impose qu’un auditeur examine les comptes annuels. En Chine, il s’agit d’un cabinet d’expertise comptable (会计师事务所) agréé localement. Les autorités chinoises n’acceptent pas un rapport émis par un cabinet étranger.
Les comptes sont établis en chinois selon les normes comptables chinoises (CAS, 企业会计准则), aussi appelées PRC GAAP. Une petite entreprise peut appliquer les normes pour petites entreprises (小企业会计准则).
Deux CPA chinois signent et apposent leur cachet sur le rapport : l’associé responsable de la mission et un second auditeur de l’équipe. De ces chiffres dépendent votre déclaration fiscale, le renouvellement de vos services bancaires et vos données au registre. L’audit n’est donc pas la dernière case à cocher : c’est le socle des trois procédures suivantes.
Impôt sur les sociétés : pourquoi tout se joue au 31 mai
L’impôt chinois sur les bénéfices des entreprises (Enterprise Income Tax, EIT ; CIT dans l’usage courant) suit l’année civile. Le taux de base est de 25 %, selon la loi sur l’impôt sur le revenu des entreprises (中华人民共和国企业所得税法).
En cours d’année, vous versez des acomptes mensuels ou trimestriels, au plus tard 15 jours après la fin de chaque période. La liquidation annuelle, qui combine déclaration et régularisation (汇算清缴), dispose d’un délai de cinq mois. Elle tombe donc le 31 mai.
Chaque jour de retard de paiement ajoute 0,05 % de la somme due, en application de la loi sur l’administration fiscale (中华人民共和国税收征收管理法). Si la société a tenu une comptabilité faussée, dissimulé des recettes ou n’a pas déposé de déclaration, la sanction s’alourdit. Une amende allant de la moitié à cinq fois l’impôt éludé s’ajoute alors à la majoration journalière.
Rapport annuel à la SAMR : du 1er janvier au 30 juin
La troisième échéance relève du régulateur du marché, et non du fisc : l’Administration d’État pour la régulation du marché (SAMR, 国家市场监督管理总局). La fenêtre court du 1er janvier au 30 juin, selon l’article 8 du règlement provisoire sur la publicité des informations des entreprises (企业信息公示暂行条例). Le dépôt se fait en ligne sur gsxt.gov.cn, le système national de publicité des informations de crédit des entreprises (国家企业信用信息公示系统).
Une société à capitaux étrangers dépose un rapport combiné, dit « plusieurs en un » (多报合一). Un seul envoi couvre trois obligations :
- le rapport annuel à la SAMR ;
- le rapport annuel d’information sur l’investissement étranger pour le ministère du Commerce (MOFCOM), prévu par les mesures de 2019 (外商投资信息报告办法, 商务部、市场监管总局令2019年第2号) ;
- les données annuelles attendues par la SAFE.
Vous y indiquez qui sont vos investisseurs, qui les contrôle réellement et comment le capital a circulé dans l’année. Seule la partie SAMR est publiée ; ce que reçoivent le MOFCOM et la SAFE reste confidentiel. Certains champs se remplissent automatiquement à partir des données fiscales et des caisses de sécurité sociale, et vous saisissez le reste.
Ce que l’auditeur vérifie et ce que vous obtenez
Vous ne recevez pas une simple attestation, mais un dossier complet : bilan, compte de résultat, tableau des flux de trésorerie, tableau de variation des capitaux propres et annexe. Pour l’établir, l’auditeur part des pièces justificatives et examine cinq volets à la fois.
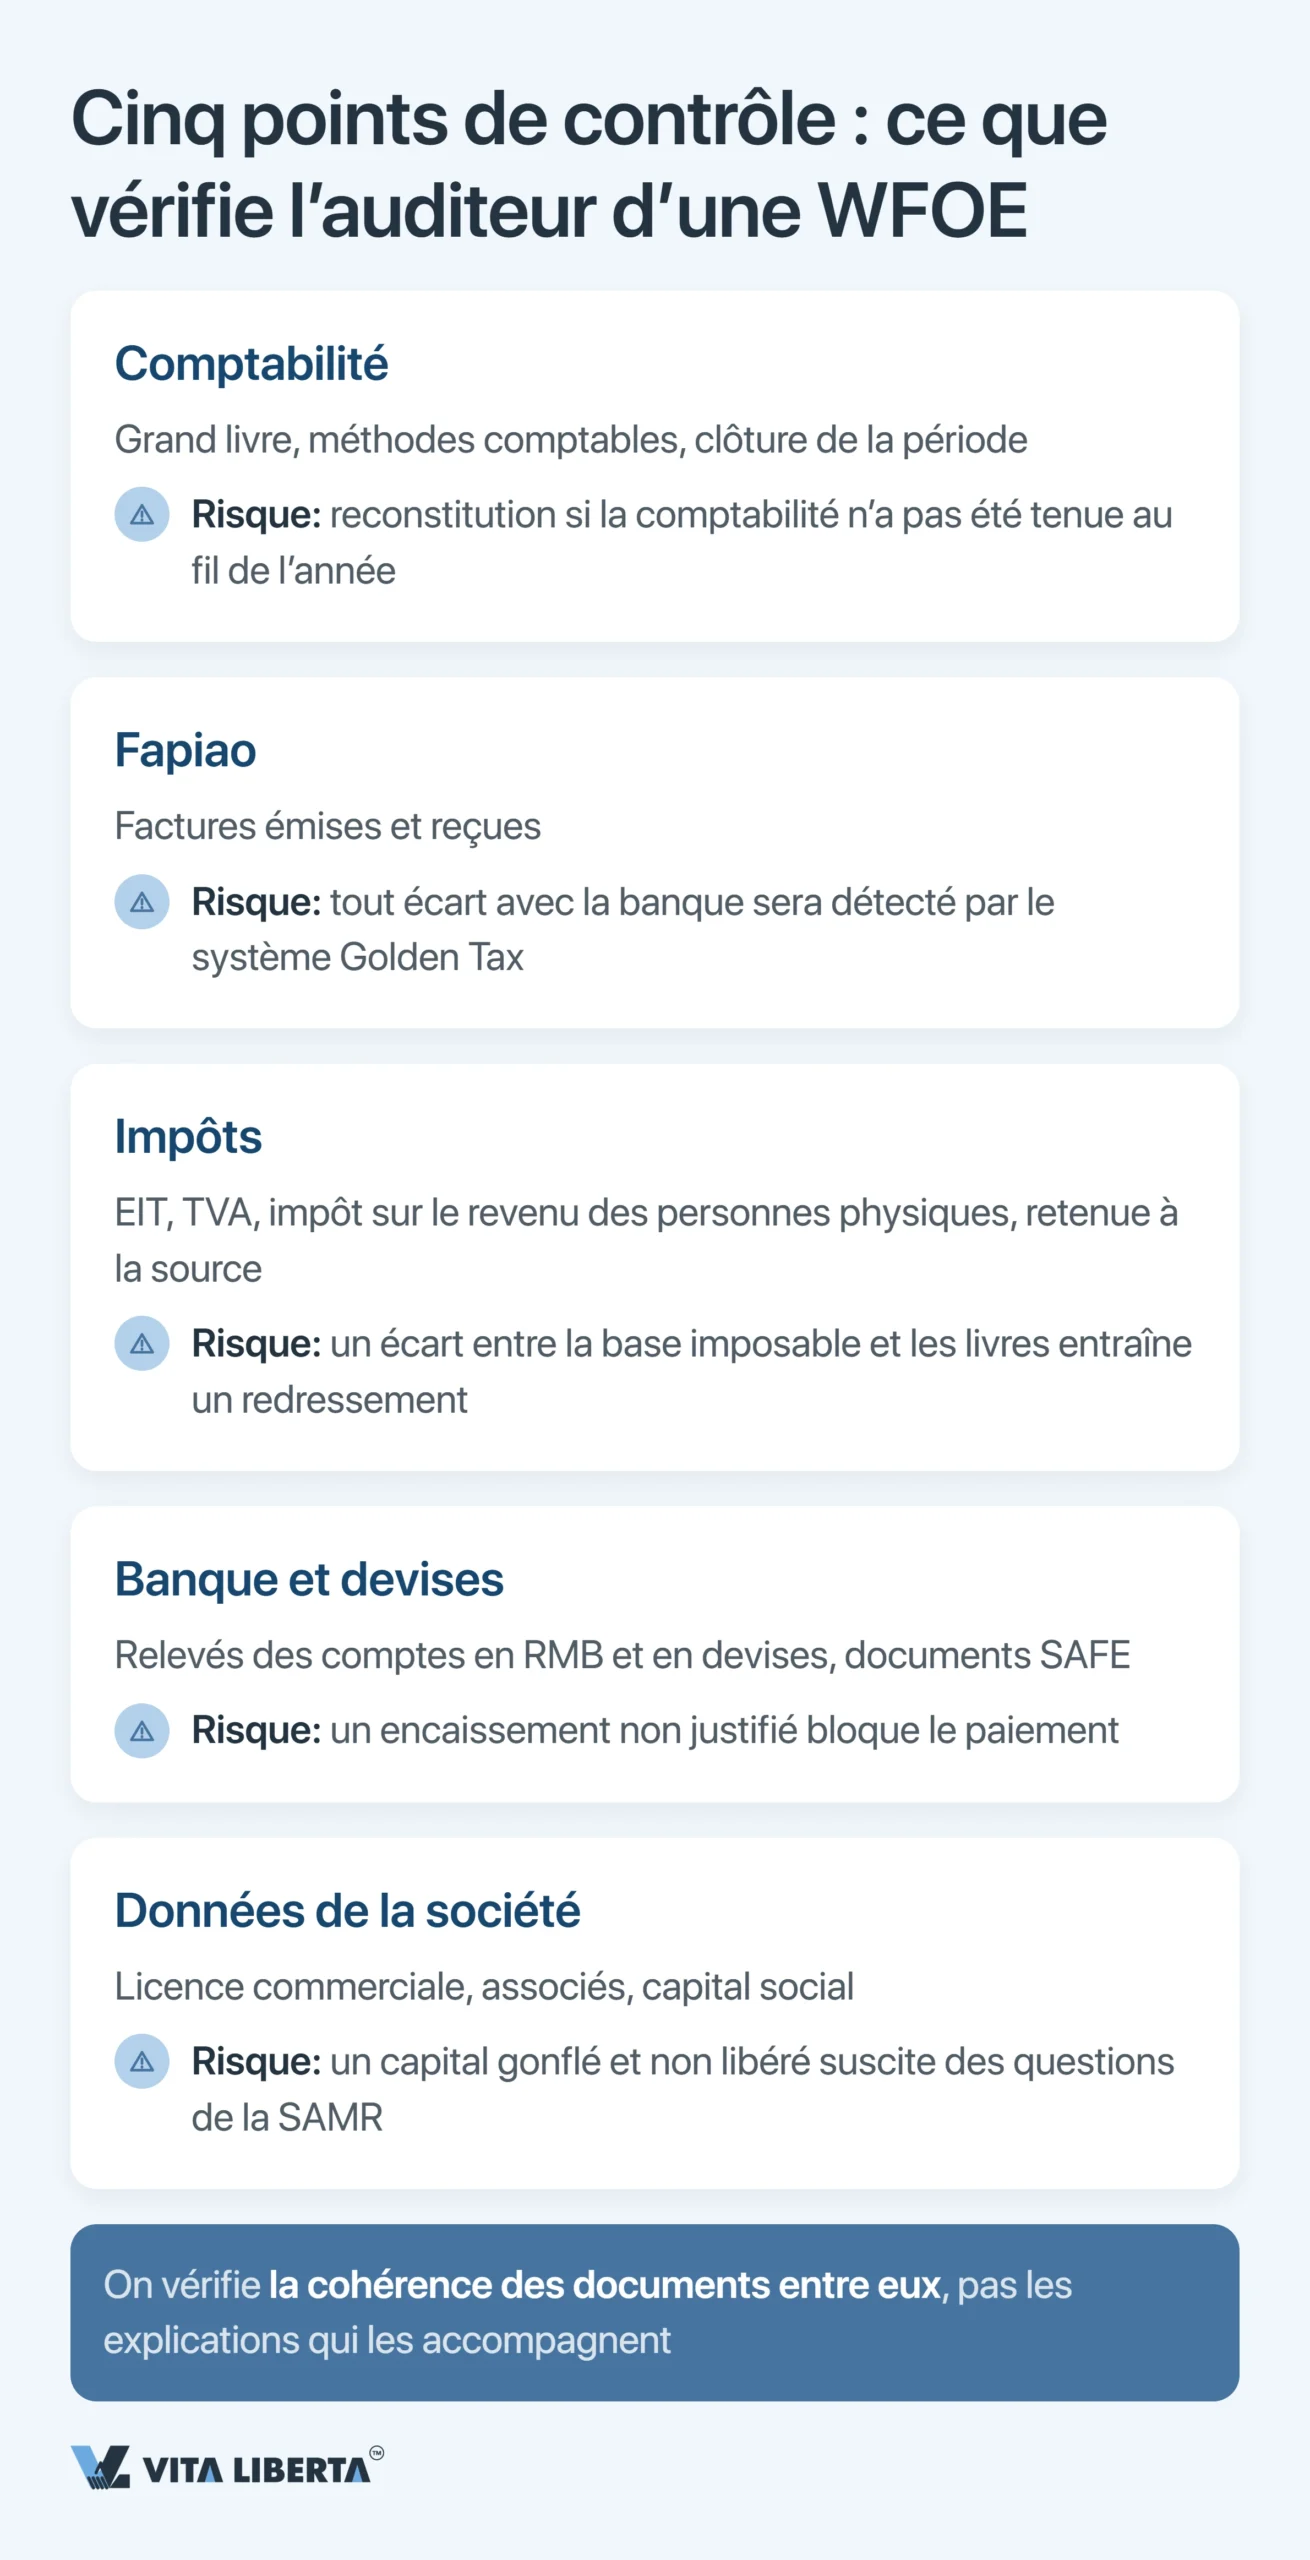
| Volet | Ce que regarde l’auditeur | Si c’est le point faible |
| Comptabilité | Grand livre, méthodes comptables, clôtures de période | Ce qui n’a pas été saisi en cours d’année devra être reconstitué |
| Fapiao | Factures émises et reçues, rapprochées des paiements | Golden Tax repère vite tout fapiao qui ne colle pas avec la banque |
| Impôts | EIT, TVA chinoise (VAT), impôt sur le revenu des salariés (IIT), retenue à la source | Écarts entre livres et déclaration : redressement |
| Banque et devises | Relevés en RMB et en devises, pièces pour la SAFE | Une entrée en devises non justifiée bloque le virement |
| Données sociales | Licence d’exploitation, associés, capital social | Un capital élevé jamais libéré attire les questions de la SAMR |
L’inspecteur ne pèse pas vos explications : il compare des chiffres. Golden Tax phase IV (金税四期) croise automatiquement fapiao, mouvements bancaires et déclarations. Un fapiao sans paiement en face se transforme vite en demande d’explication.
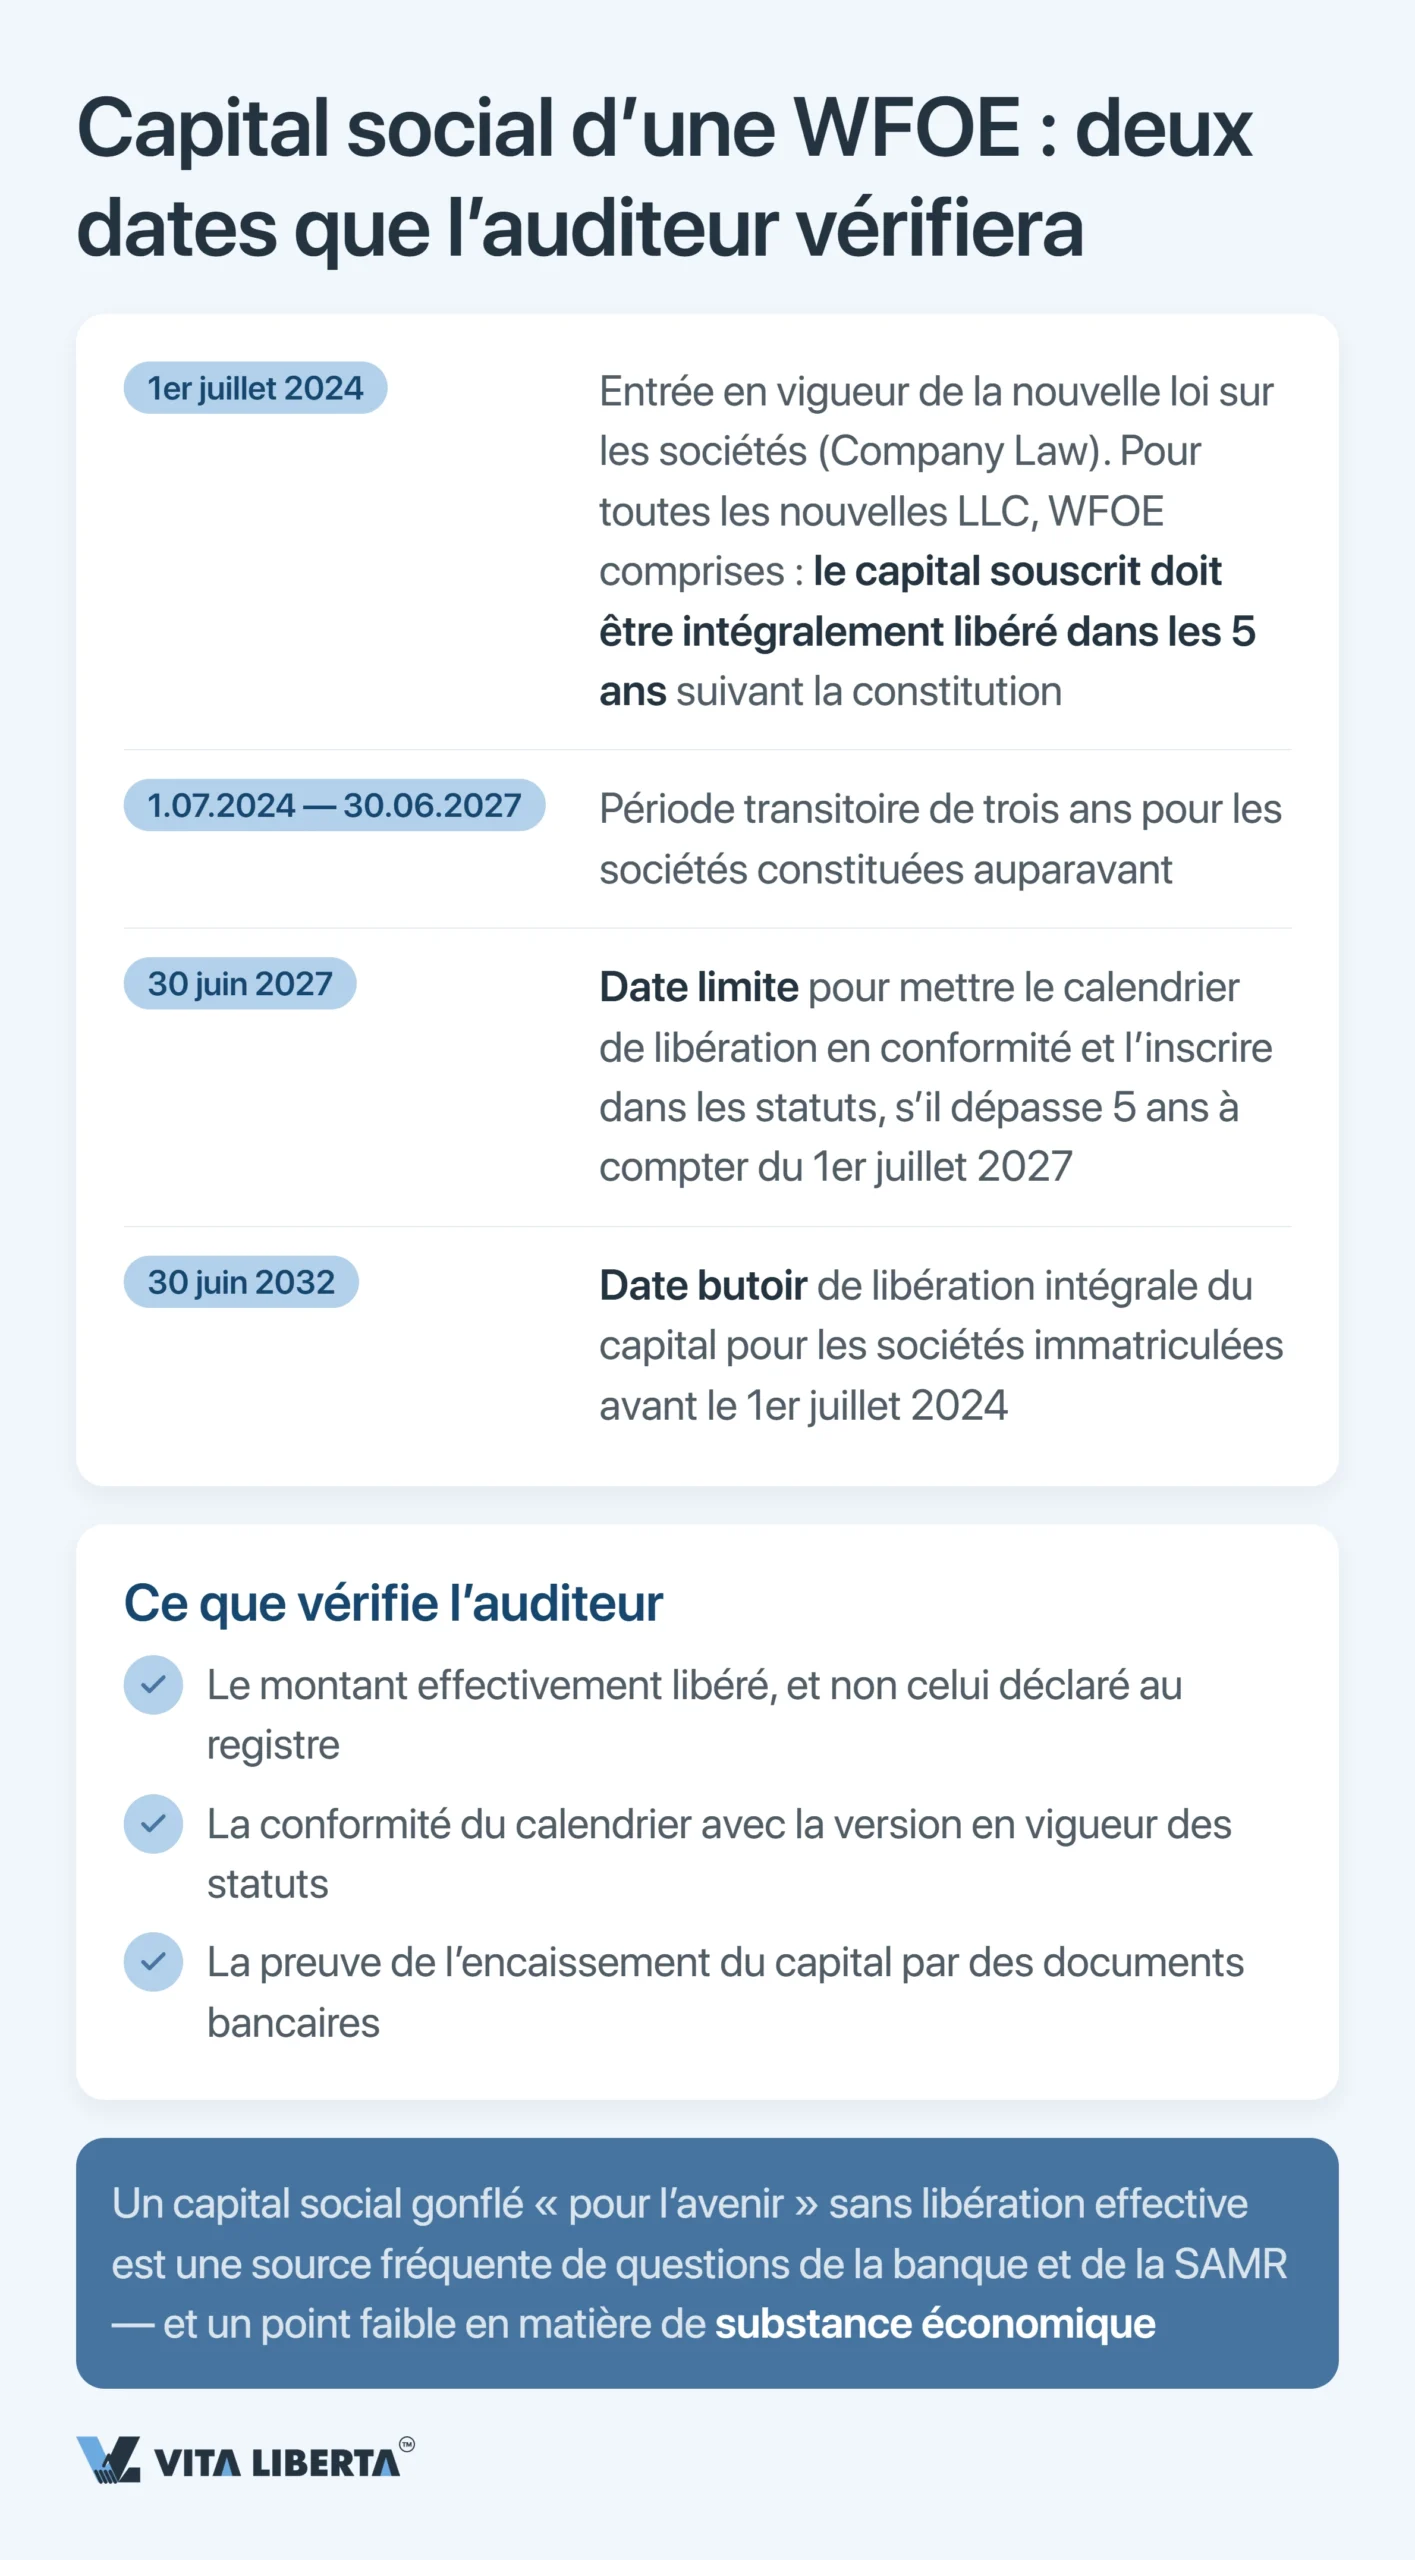
Autre point sensible : le capital social. Depuis le 1er juillet 2024, la loi sur les sociétés révisée laisse aux associés cinq ans pour libérer intégralement le capital souscrit. Les sociétés immatriculées avant le 30 juin 2024 suivent un régime transitoire du Conseil des affaires d’État (国务院令第784号, ci-après l’ordonnance 784).
Pour l’appliquer, comparez votre échéance de libération au 1er juillet 2027. Si elle tombe plus de cinq ans après cette date, vous devez la ramener à cinq ans et modifier vos statuts avant le 30 juin 2027. Concrètement, le capital doit être entièrement libéré au plus tard le 30 juin 2032. L’auditeur regarde l’argent réellement versé, pas le montant inscrit dans les statuts.
Passez l’audit annuel de votre WFOE sans manquer d’échéance
- Vérification de préparation pour le 31 mai
- Rapprochement fapiao–banque
- Accompagnement auprès de la STA et de la SAMR

Trois autorités, trois calendriers : STA, SAMR et SAFE
Chaque autorité a son propre calendrier, et les confondre coûte cher.
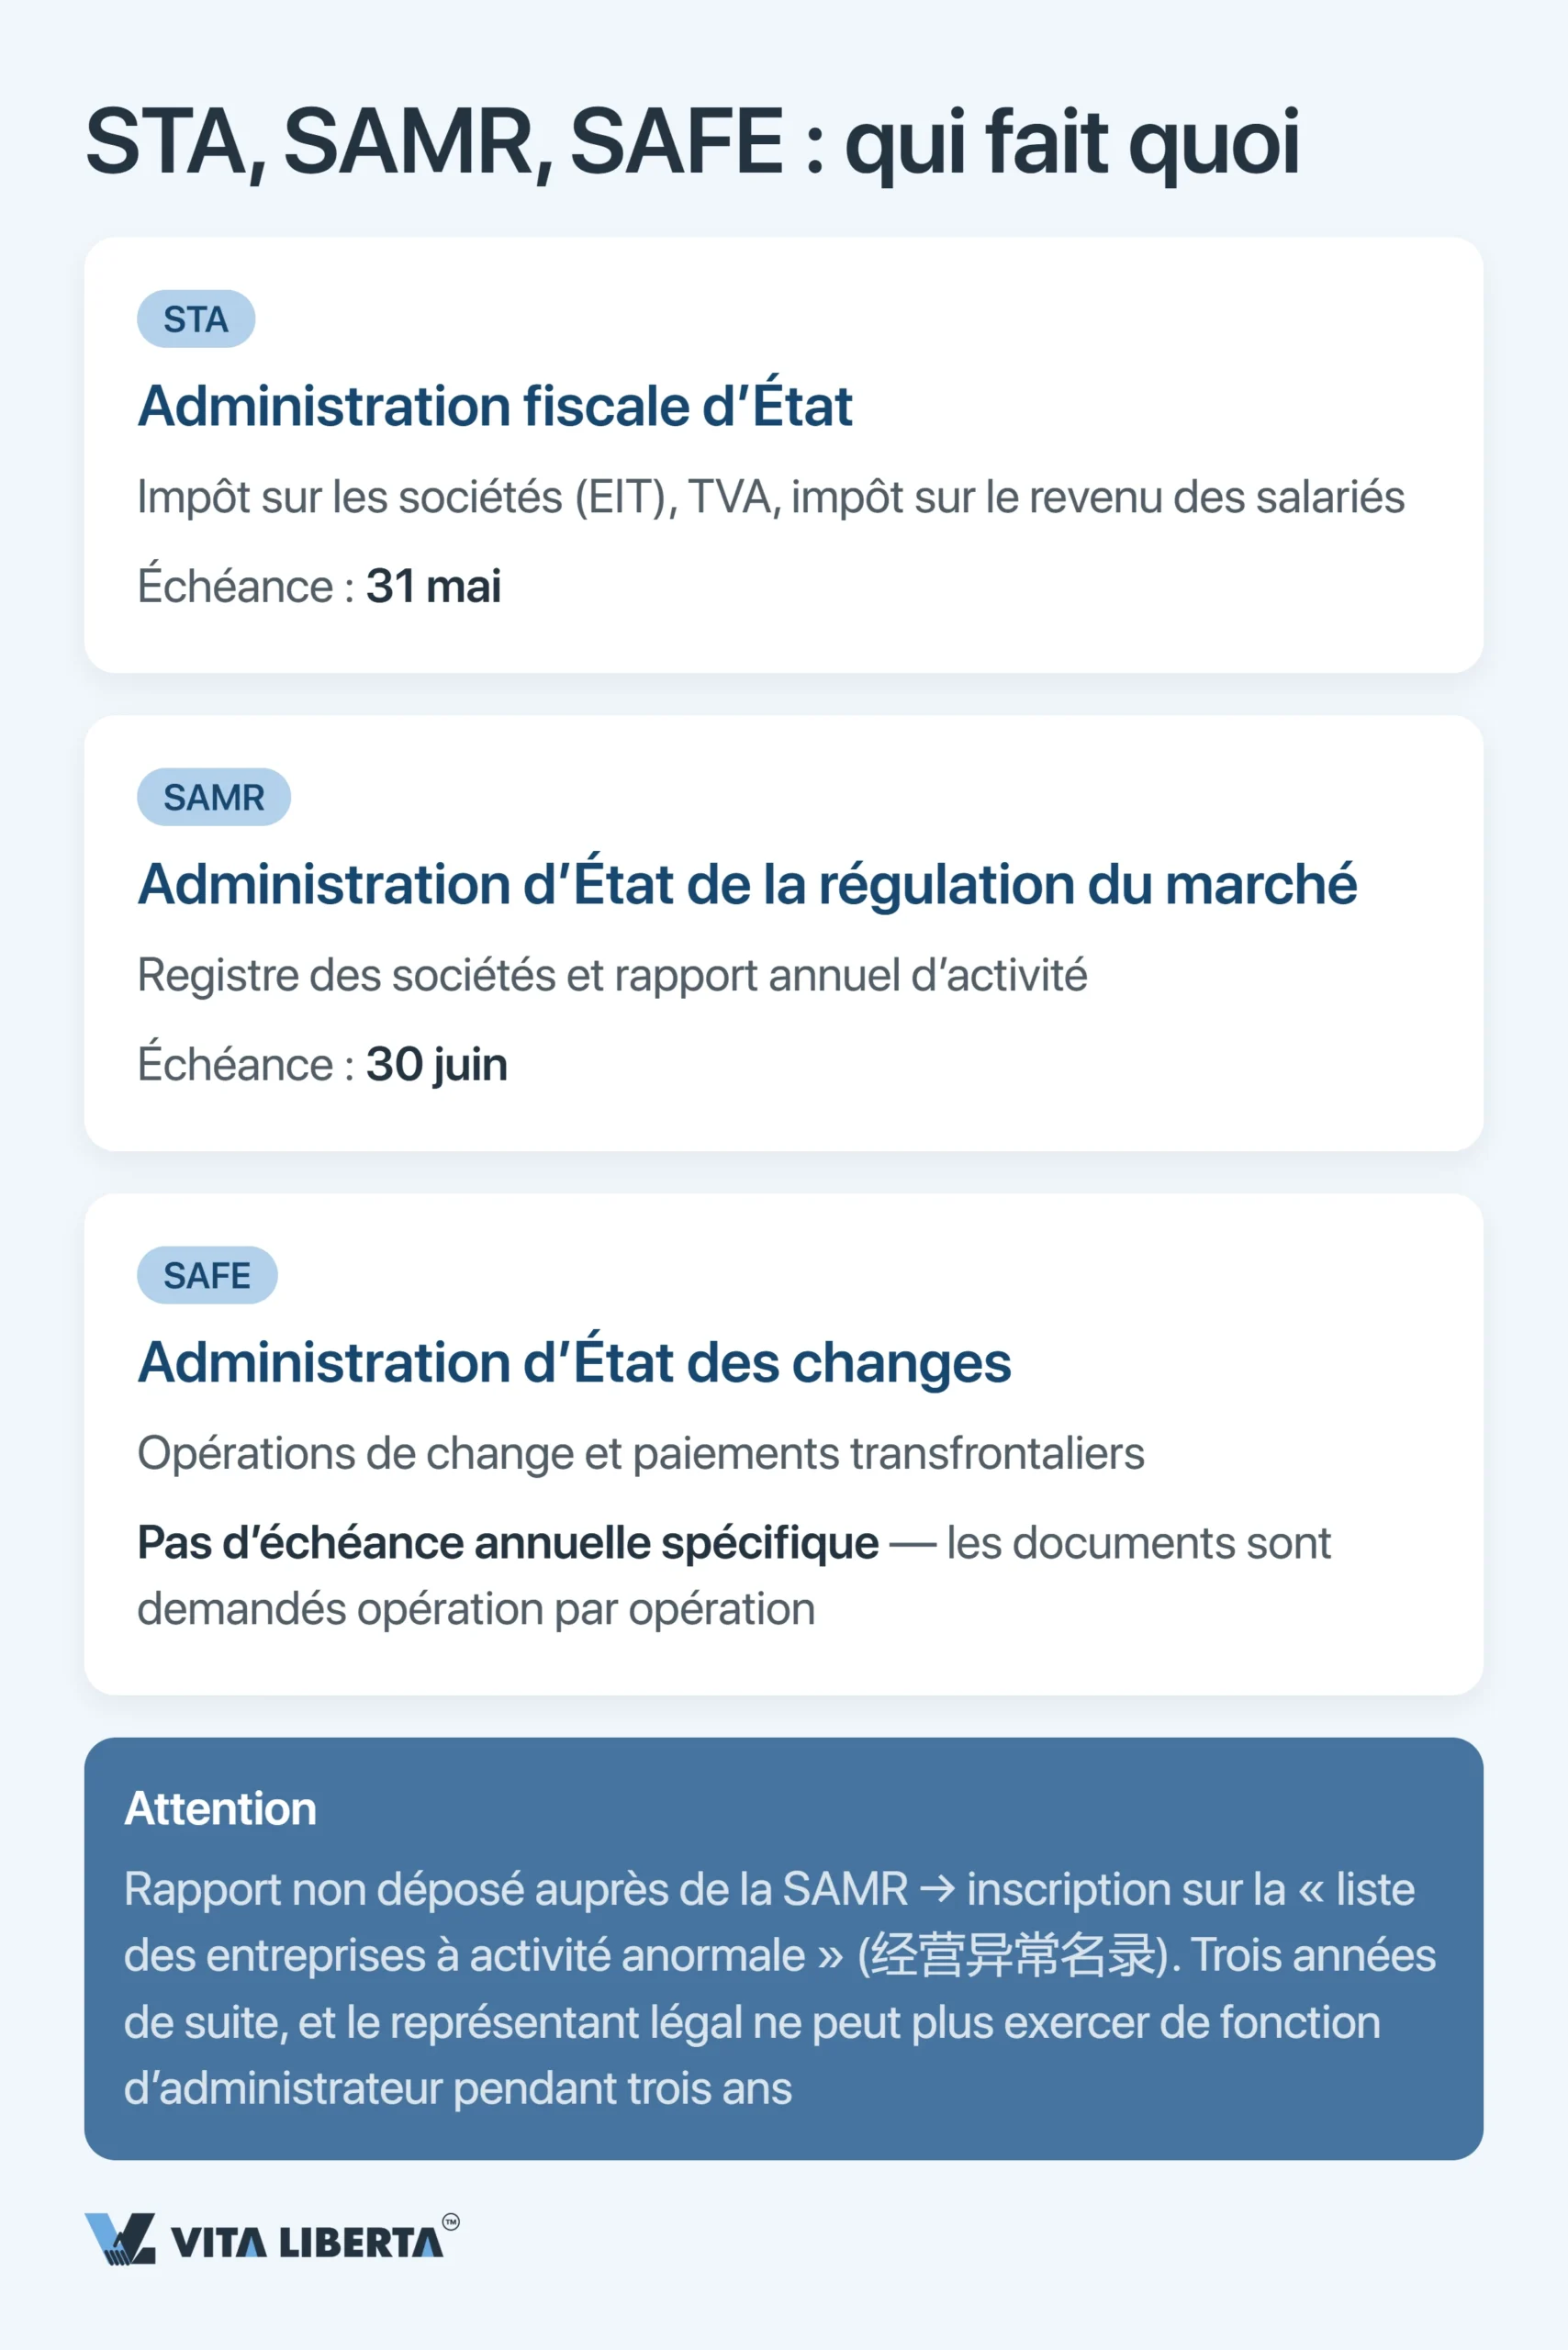
- STA (国家税务总局, Administration fiscale d’État) gère l’EIT, la TVA chinoise et l’IIT des salariés. Son échéance est le 31 mai, pour la déclaration annuelle.
- SAMR tient le registre des sociétés. Son échéance est le 30 juin, pour le rapport annuel.
- SAFE (国家外汇管理局, Administration d’État des changes) surveille les paiements transfrontaliers. Votre auditeur a besoin des mêmes pièces sur les comptes en devises que la SAFE.
L’enregistrement annuel de la participation de l’investisseur étranger (存量权益登记) n’est pas une démarche à part. Il est intégré au même rapport sur gsxt.gov.cn, à déposer avant le 30 juin.
La plupart des confusions portent sur deux dates. Le 31 mai appartient au fisc, pour la déclaration et la liquidation. Le 30 juin appartient à la SAMR, pour le rapport annuel. Le rapport d’audit doit être prêt avant les deux.
Important : si le rapport annuel n’est pas déposé à temps, la société est inscrite sur la liste publique des entreprises à fonctionnement anormal (经营异常名录) et fait l’objet d’une sanction administrative. Pour les banques et les partenaires, cette mention pèse souvent plus lourd qu’un retard fiscal.
Si deux années passent sans rapport et que personne ne répond à l’adresse enregistrée, la licence d’exploitation est retirée. C’est ce que prévoit l’article 18 du règlement dans sa version modifiée par l’ordonnance 777 (国务院令第777号), en vigueur depuis le 1er mai 2024. Une falsification grave des données publiées entraîne une amende de 50 000 à 200 000 CNY et l’inscription sur la liste des contrevenants graves. Pendant trois ans, le représentant légal de cette société ne peut plus exercer cette fonction dans aucune autre entreprise.
Combien de temps dure l’audit et pourquoi la première année coûte plus cher
La durée dépend de l’état de votre comptabilité bien plus que de la taille de l’activité. Avec une tenue régulière tout au long de l’année, la revue se déroule sans surprise et avec peu de redressements. Sinon, l’auditeur doit d’abord reconstituer les écritures, ce qui coûte plus cher qu’un suivi mensuel.
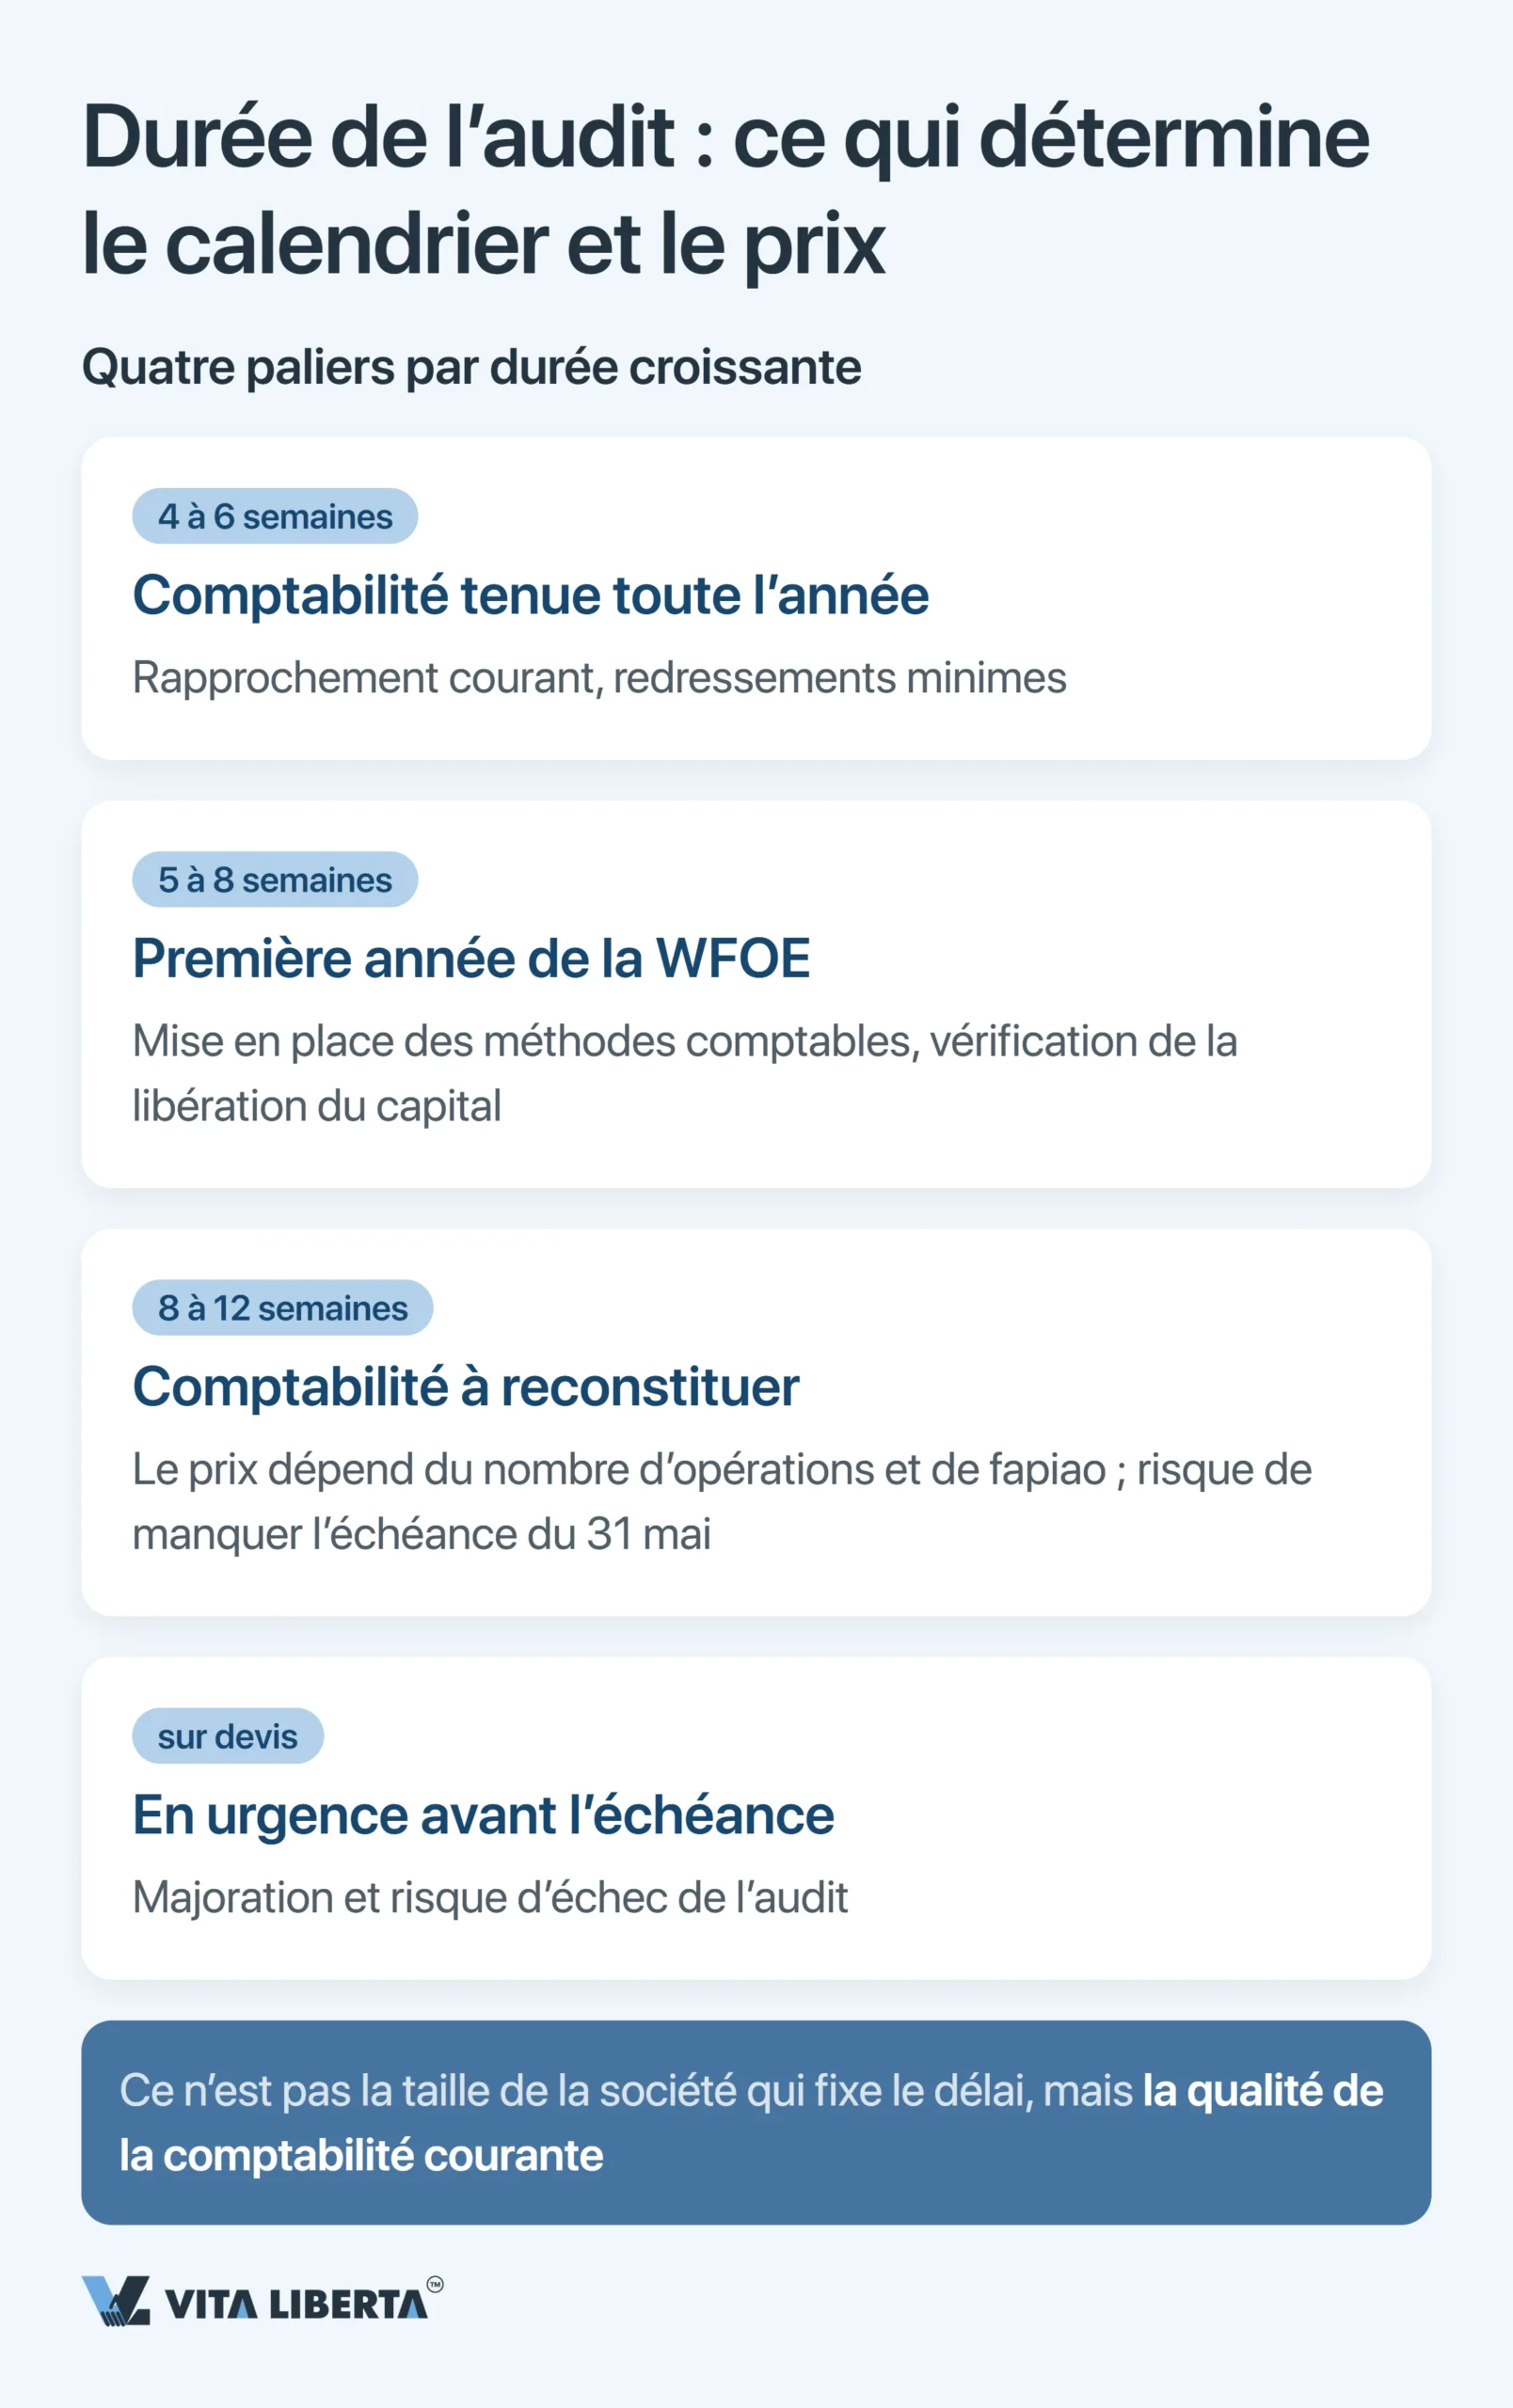
| État de la comptabilité | Durée d’audit à prévoir | Ce qui fait varier coût et risque |
| Tenue toute l’année | 4–6 semaines | Revue standard, peu de redressements |
| Premier exercice de la WFOE | 5–8 semaines | Méthodes comptables à valider, libération du capital à vérifier |
| Reconstituée a posteriori | 8–12 semaines | Volume d’opérations et de fapiao ; le 31 mai peut être manqué |
| Mission confiée au dernier moment | Sur devis | Majoration d’urgence et risque d’échec de la revue |
Conclusion : préparez-vous dès janvier, pas en mai. Clôturez chaque mois tant que tout est frais et rapprochez les fapiao avant de déposer la déclaration. La clôture de l’exercice ne tourne alors pas à la reconstitution tardive des livres.
Les erreurs qui coûtent le plus cher aux propriétaires étrangers
L’erreur la plus fréquente, et la plus coûteuse, est une comptabilité tenue uniquement en anglais. La loi chinoise sur la comptabilité (中华人民共和国会计法) exige des écritures en chinois. Une langue étrangère n’est admise qu’en parallèle. Sans original chinois, le fisc vous renvoie le dossier.
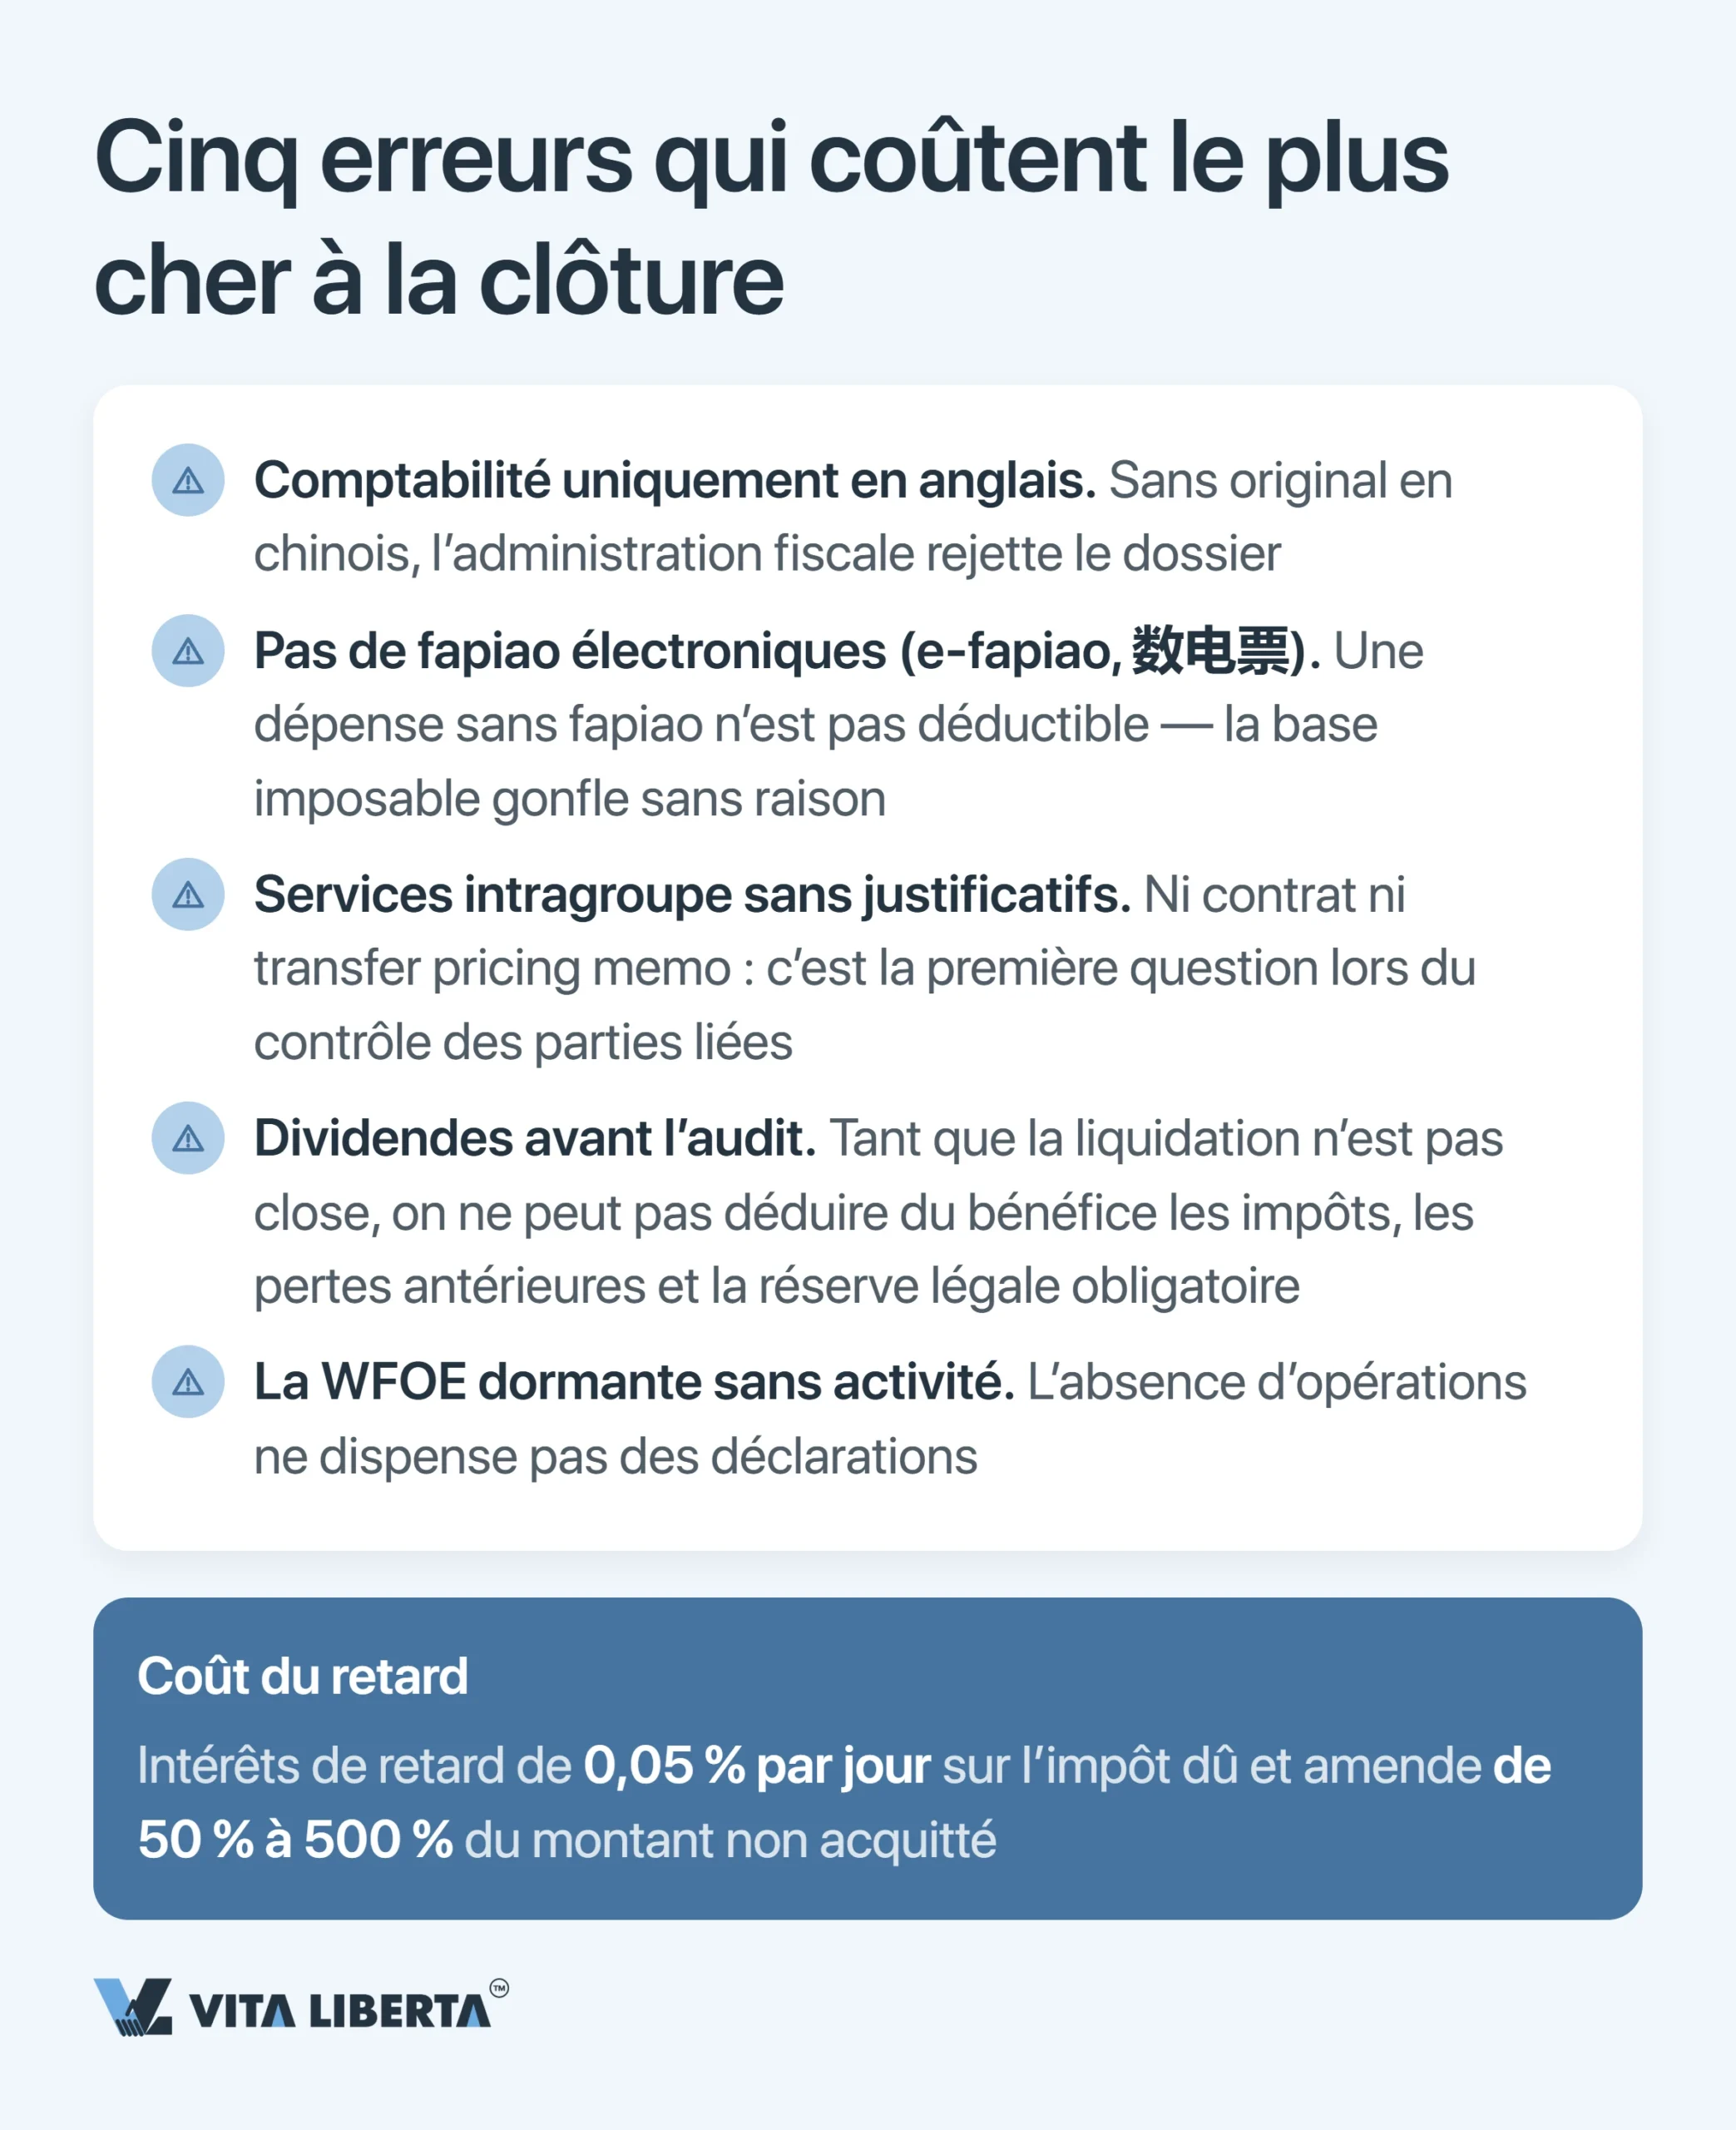
Les autres erreurs, de la plus à la moins coûteuse :
- Des charges sans justificatif. Une charge ne réduit le résultat imposable que si un justificatif de déduction valable l’accompagne (税前扣除凭证, avis de la STA n° 28 de 2018). Le plus souvent, c’est un fapiao, papier ou électronique. Depuis le 1er décembre 2024, les fapiao entièrement numériques (数电票, avis de la STA n° 11 de 2024) s’appliquent dans tout le pays. Il vous faut ce justificatif avant la fin de la liquidation annuelle. À défaut, votre base imposable gonfle sans raison.
- Des prestations intragroupe sans papiers. Lors d’un contrôle des transactions entre parties liées, on vous demande d’abord le contrat et la façon dont le prix a été fixé. Avec la déclaration annuelle d’EIT, vous déposez une déclaration des transactions entre parties liées (关联申报). Au-delà de certains seuils, une documentation de prix de transfert (同期资料) est aussi exigée, selon l’avis de la STA n° 42 de 2016.
- Des dividendes avant l’audit. Tant que l’audit et la liquidation ne sont pas bouclés, impossible de retrancher du bénéfice les impôts, les pertes antérieures et la réserve obligatoire.
- La WFOE dormante qui se tait. Une année sans opérations exige quand même des déclarations. « Nous n’avons pas eu d’activité » ne veut pas dire « nous n’avons rien à déclarer ».
Remettons en ordre la comptabilité de votre WFOE avant l’audit
- Reconstitution de la comptabilité
- Mise en place de la comptabilité selon les CAS
- Préparation du dossier pour le cabinet CPA

Audit et états financiers d’une WFOE en Chine : conclusions stratégiques
Le système paraît rigide : deux échéances, deux signatures et les recoupements automatiques de Golden Tax. Or c’est précisément cette rigidité qui vous donne de la marge ensuite. Avec un audit propre, vos taux préférentiels et vos déductions de R&D sont plus difficiles à contester, et rapatrier les bénéfices devient simple.
- L’audit et la liquidation reposent sur la comptabilité courante. Reconstituer l’année en avril coûte plusieurs fois plus cher.
- Le 31 mai et le 30 juin sont deux fenêtres de deux autorités différentes. Le rapport d’audit doit arriver avant les deux.
- Dividendes, banque et image au registre dépendent d’un seul document : le rapport d’audit.
Voyez l’audit annuel comme un levier de valeur pour l’entreprise, pas comme une formalité de fin de parcours. Plus le rapport est propre, moins les étapes suivantes coûtent et plus elles vont vite.
Audit annuel d’une WFOE en Chine : 5 questions clés
Pas tout à fait : le 31 mai concerne autre chose. C’est la date limite de la déclaration annuelle d’EIT et de la liquidation 汇算清缴, cinq mois après la fin de l’exercice fiscal. Le rapport d’audit doit arriver plus tôt, car la déclaration reprend ses chiffres. Prévoyez l’audit en février ou mars.
Oui. L’obligation d’audit existe avec ou sans chiffre d’affaires. Une WFOE inactive tient tout de même sa comptabilité, même à zéro. Elle dépose aussi ses déclarations fiscales et son rapport annuel. Sans ce rapport, elle se retrouve sur la liste publique 经营异常名录, qu’elle ait eu une activité ou non.
Non. L’audit légal en Chine est réservé aux cabinets locaux disposant d’un agrément chinois. Le rapport est rédigé en chinois, suit les CAS et porte la signature de deux CPA chinois. Les comptes du groupe en IFRS servent au pilotage interne de la maison mère et ne remplacent pas le rapport chinois.
Une banque chinoise qui sert votre société ne s’arrête pas au relevé de compte. Elle vérifie aussi les impôts payés, les fapiao, les pièces liées aux opérations de change et la licence d’exploitation. Le rapport d’audit est le socle commun sur lequel s’appuient le fisc, la banque et le registre. Avec des comptes annuels fragiles, renouveler vos services bancaires et faire passer un paiement en devises devient plus difficile.
Avant tout dividende, deux étapes doivent être terminées : l’audit et la liquidation fiscale annuelle. Ensuite, le bénéfice est assaini par étapes. On retire d’abord les impôts, puis les pertes antérieures non encore absorbées, enfin la réserve obligatoire. Chaque année, 10 % du bénéfice y sont affectés, jusqu’à ce que la réserve atteigne la moitié du capital social. Si l’associé n’est pas résident, une retenue à la source de 10 % s’applique au dividende. Une convention fiscale avec le pays de l’investisseur peut réduire ce taux, si ses conditions sont remplies (国税函〔2009〕81号). Pour transférer à l’étranger plus de 50 000 USD (ou l’équivalent), la banque vous demandera trois documents (汇发〔2017〕3号) : la décision de distribution des bénéfices ; l’original du formulaire d’enregistrement fiscal du paiement ; les comptes audités. Planifiez la distribution après le 31 mai, et non en même temps que la clôture de l’exercice.