Hongkong
 China




Immatriculer la société ouvre une première porte. Juste derrière s’en trouve une seconde, et au-delà, les obligations déclaratives ne s’arrêtent plus. C’est précisément sur ce seuil que trébuchent la plupart des investisseurs étrangers.
Le problème de fond : « Nous avons créé une WFOE à Ningbo et nous en sommes au quatrième mois d’activité. Notre comptable est parti en congés et je me suis soudain rendu compte que j’ignorais l’essentiel. La TVA, c’est mensuel ou trimestriel ? Le rapport annuel, c’est jusqu’à quelle date ? Où se trouve ce calendrier auquel nous sommes censés nous plier ? »
Ce type de question nous arrive en permanence. Si vous voyez le calendrier fiscal chinois comme une formalité ponctuelle après la création de la société, il vous prendra de court. C’est une grille de dates fixes : chaque échéance manquée vous coûte une majoration et attire l’attention du bureau des impôts. Décortiquons-la, horizon par horizon.
Calendrier fiscal en Chine : trois horizons d’échéances
Votre société en Chine continentale ne déclare pas selon un calendrier unique, mais selon trois à la fois. La loi chinoise sur l’impôt sur les sociétés (中华人民共和国企业所得税法) la qualifie de 居民企业, entreprise résidente. Quel que soit le rythme, tout aboutit au même endroit : la plateforme de l’Administration fiscale d’État (国家税务总局, STA en anglais).
Mensuel, trimestriel, annuel : pourquoi chaque impôt a son propre tempo
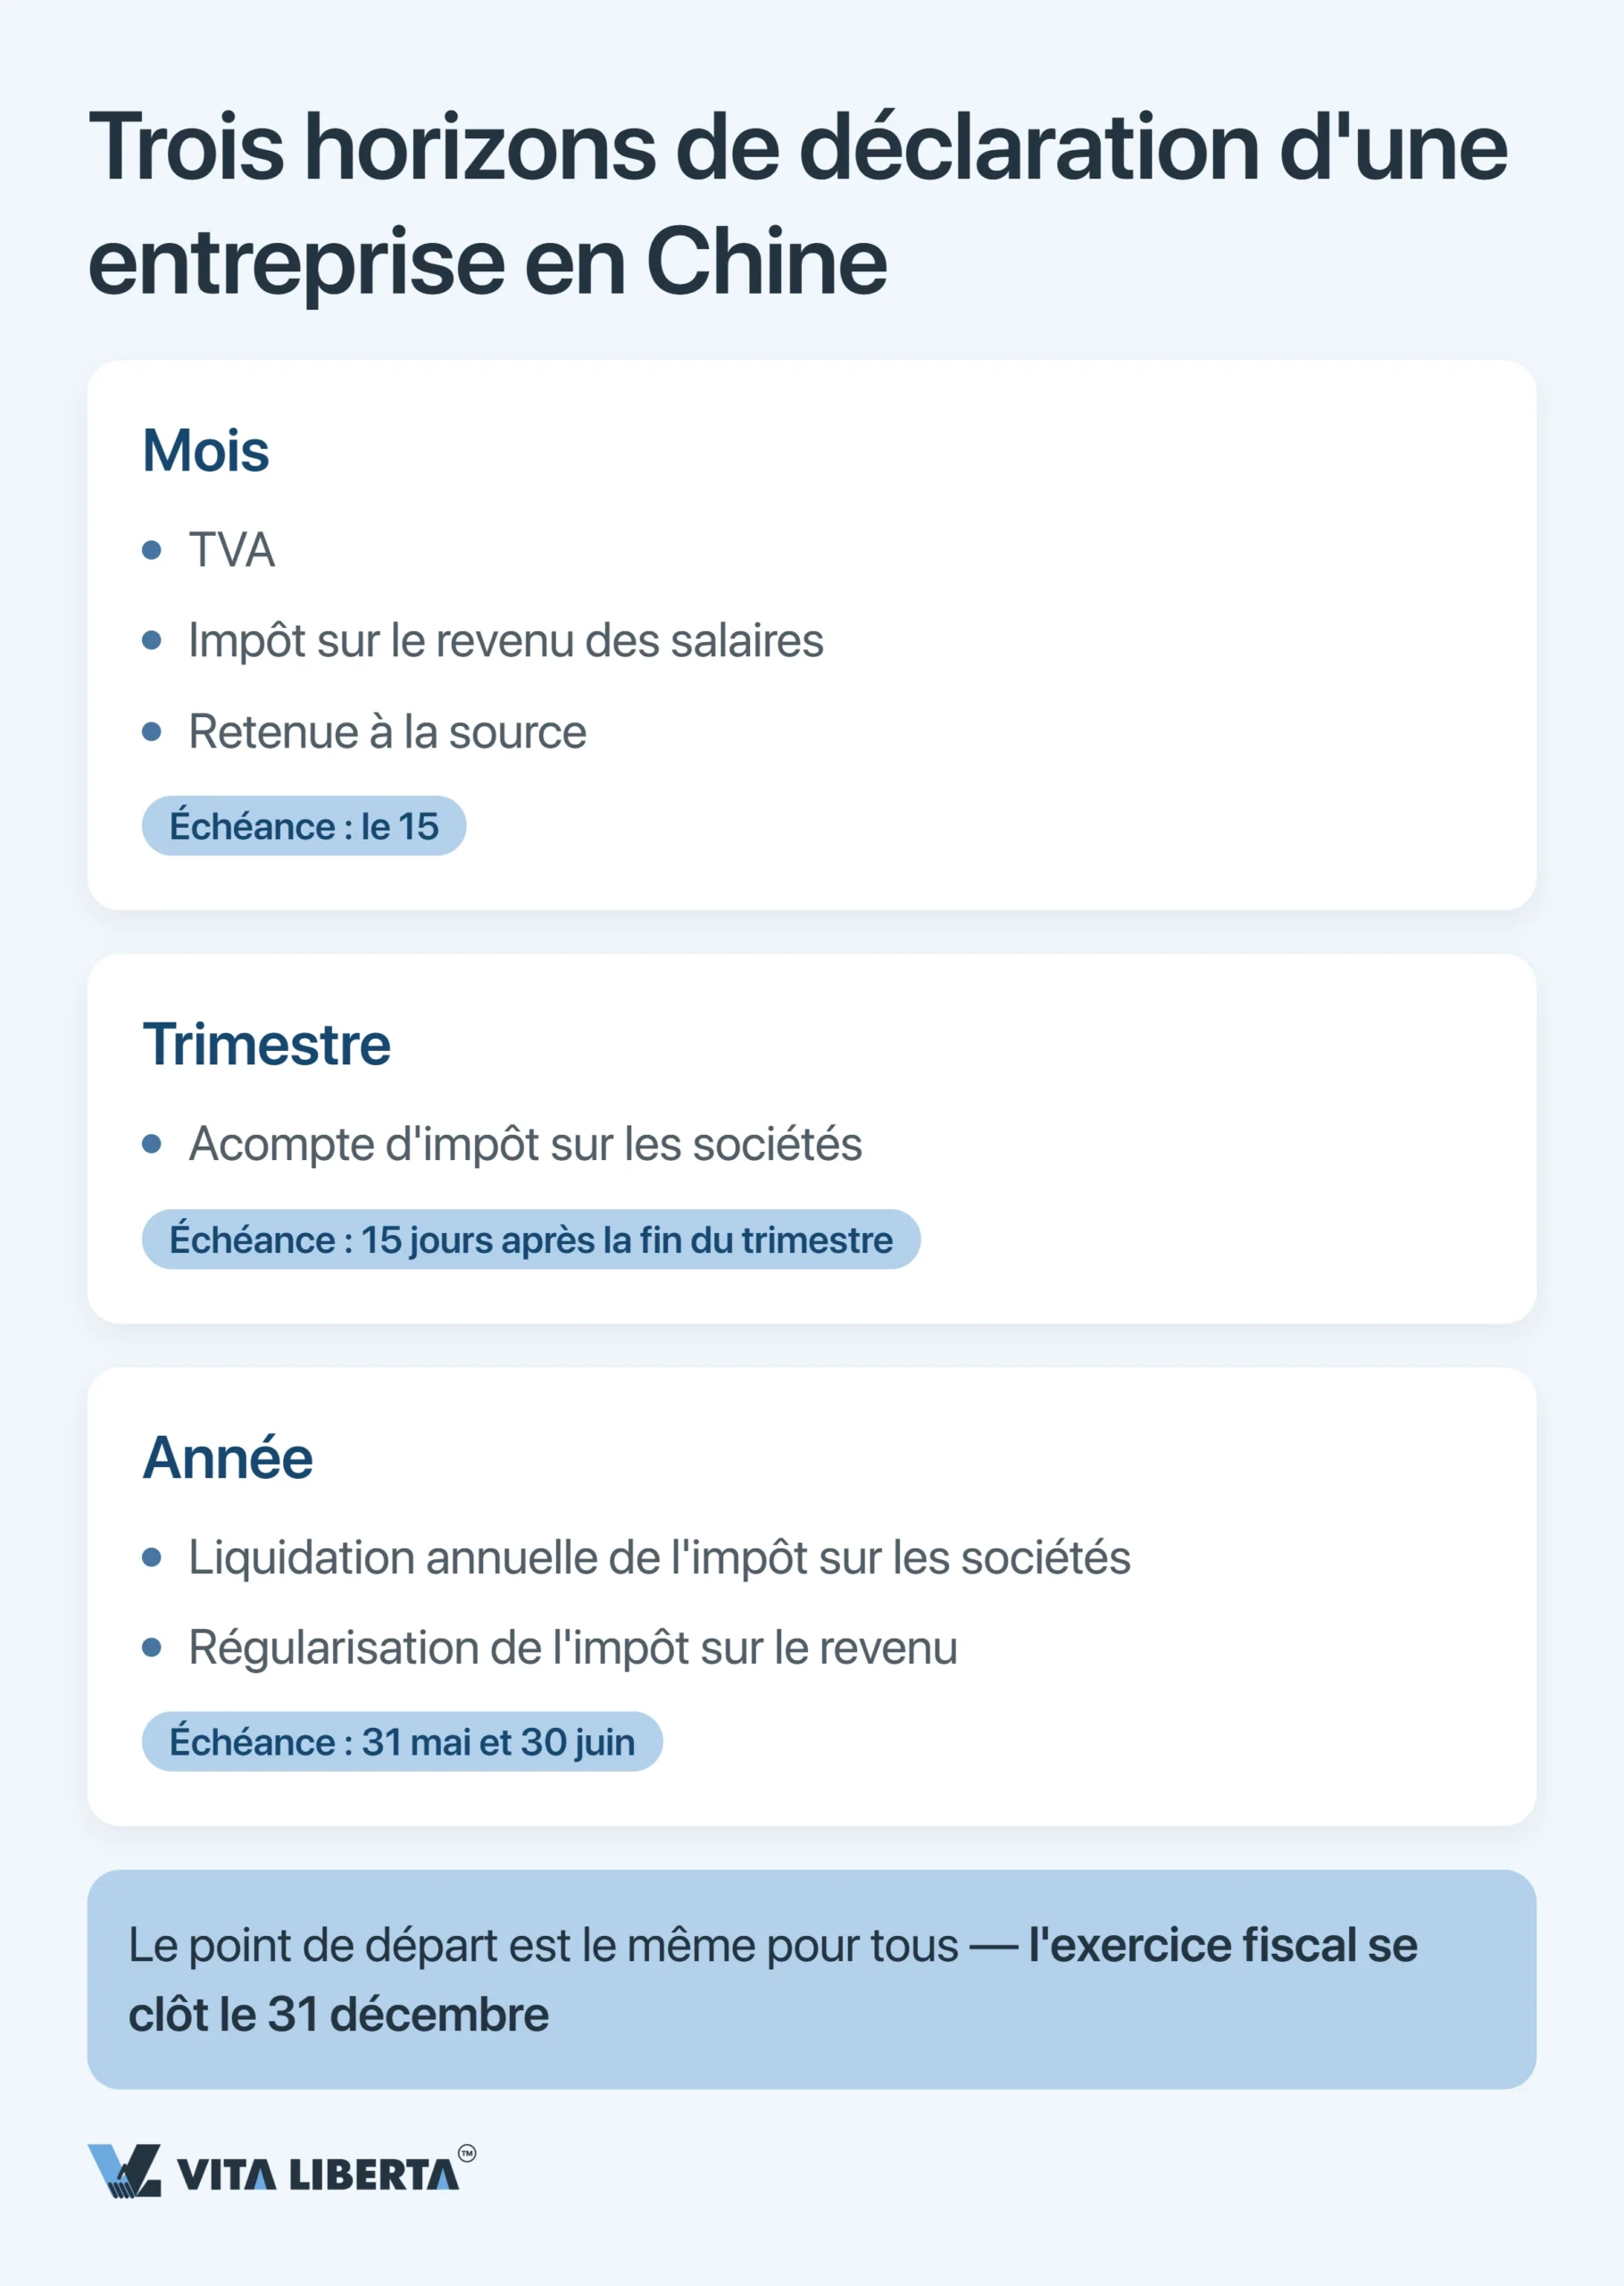
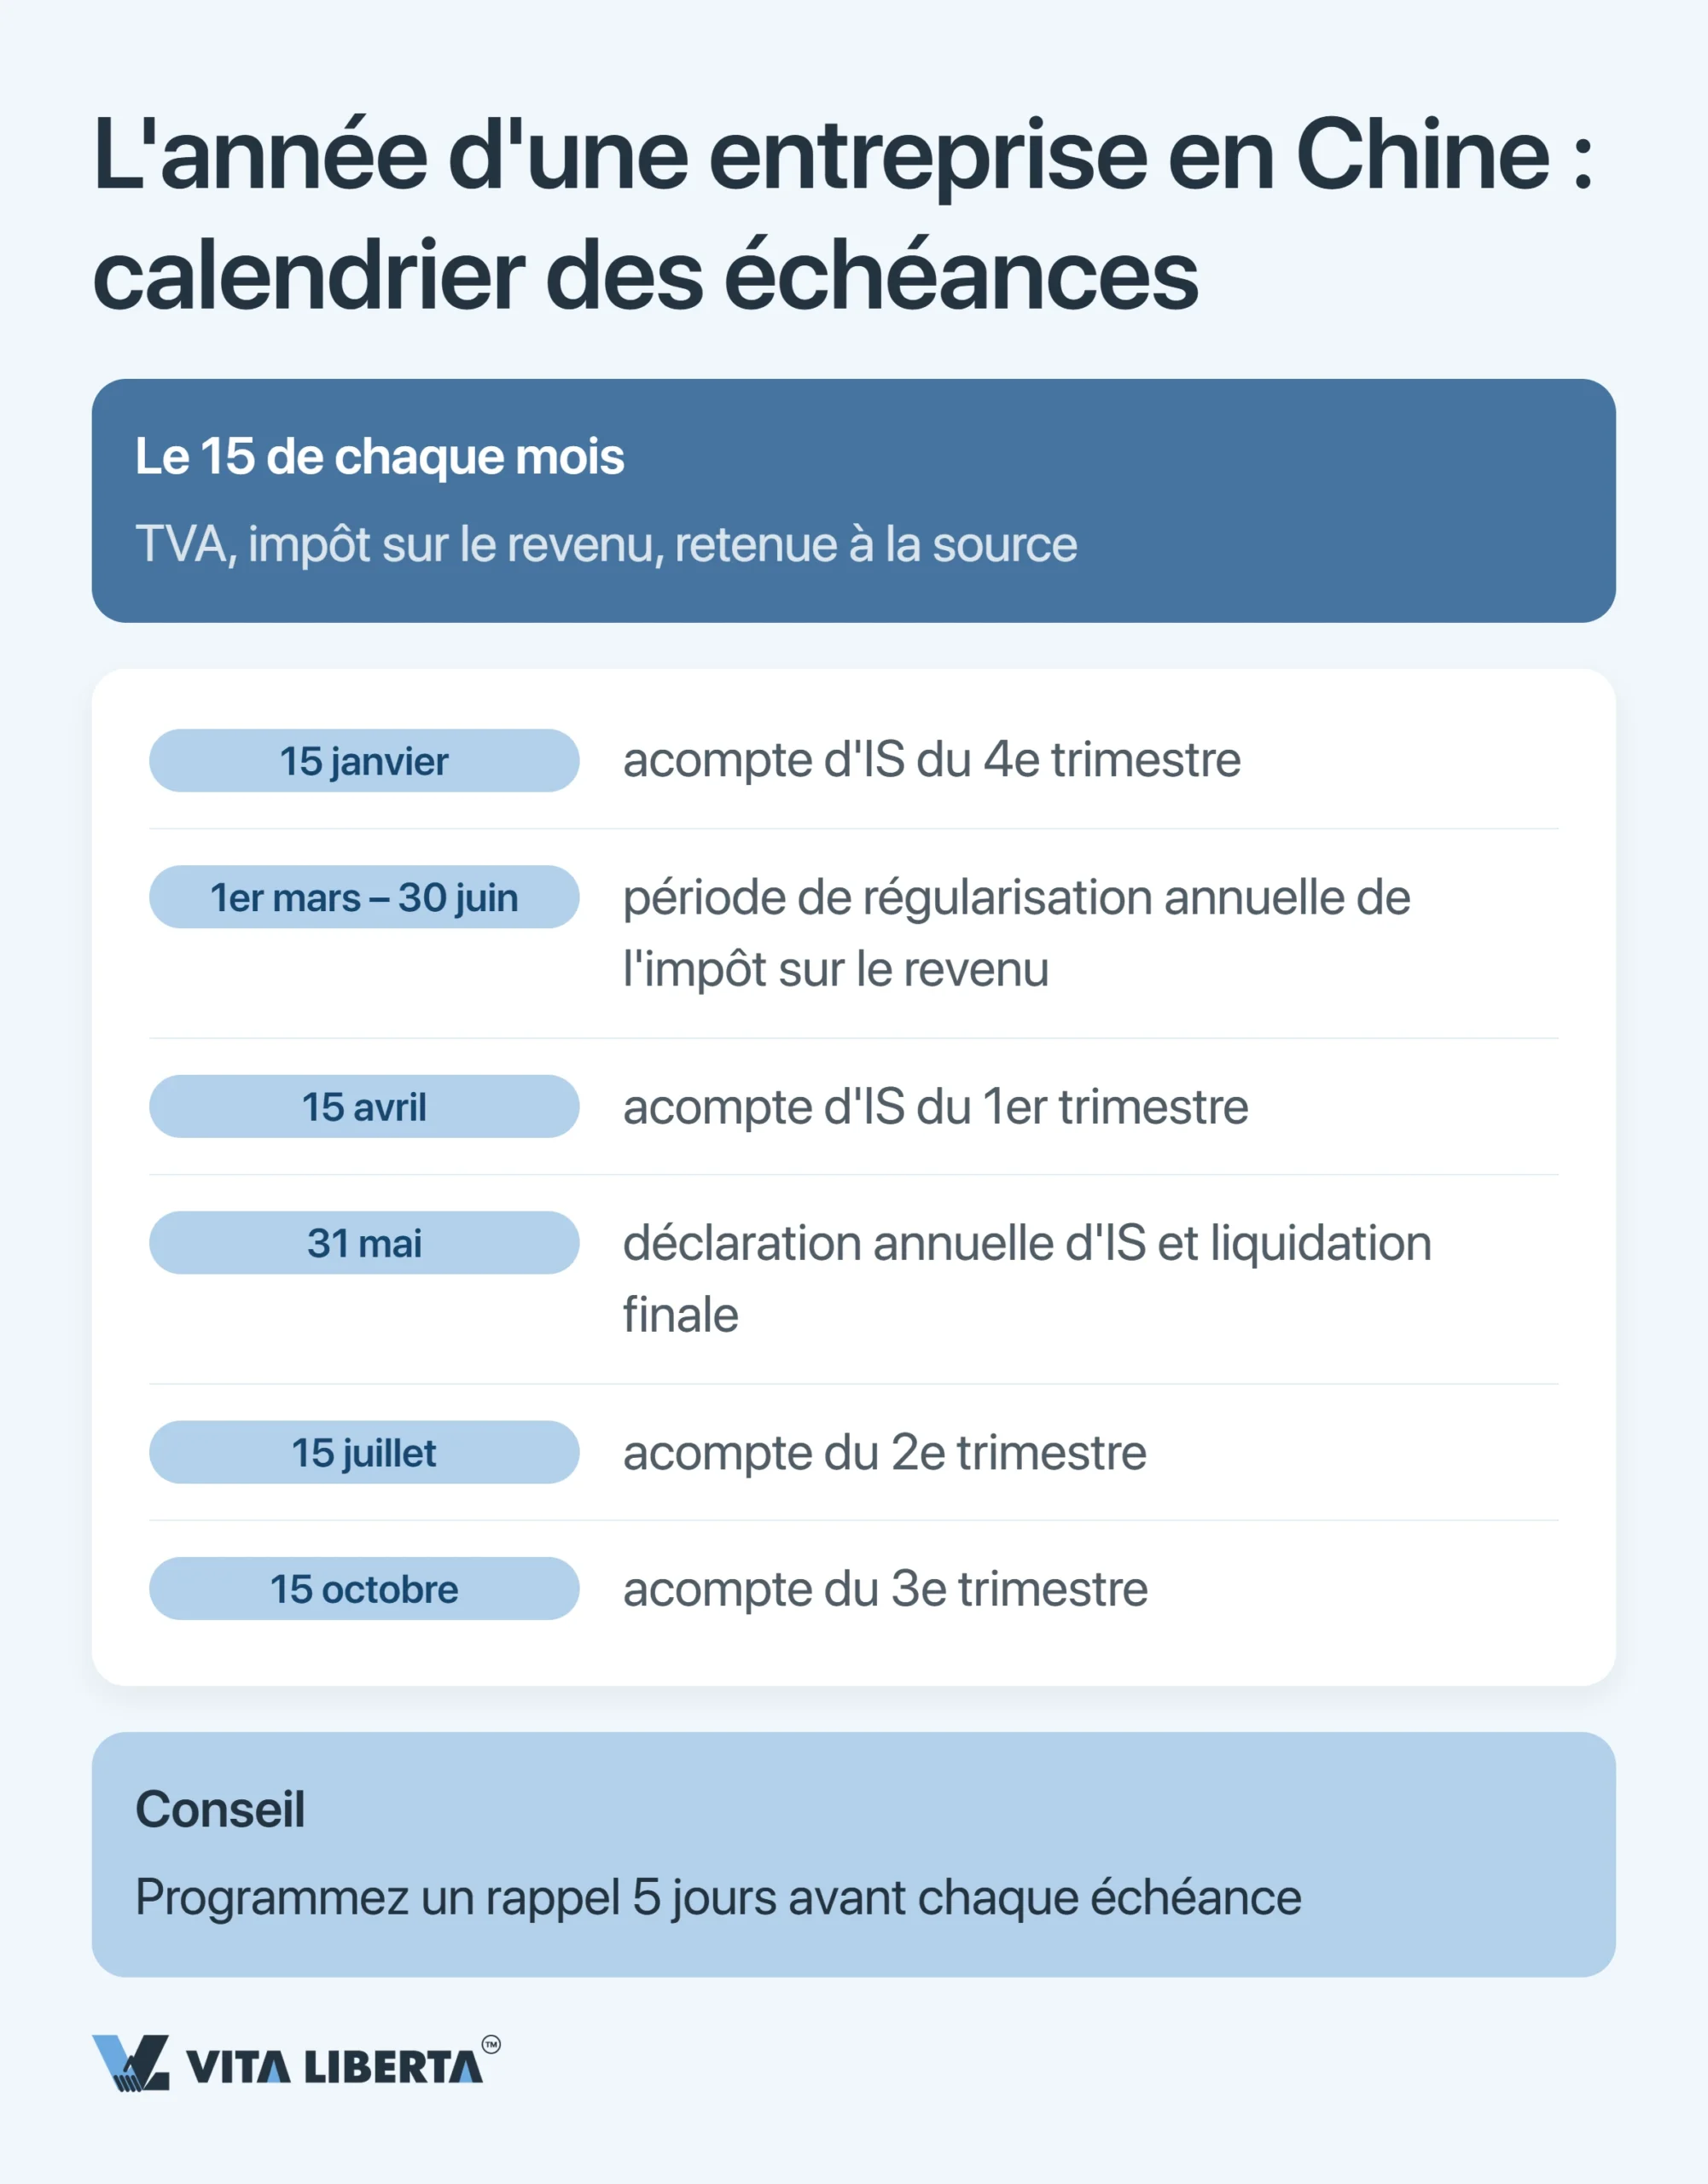
Imaginez trois horloges. La TVA et les retenues sur salaires battent au mois. Les acomptes sur les bénéfices battent au trimestre. Une fois par an, vous soldez l’impôt sur les sociétés et les particuliers régularisent leur IIT. Toutes partent du même instant : le 31 décembre, date de clôture de l’année fiscale. Voici la grille complète :
| Ce que vous déclarez | Échéance | Où ça coince |
| TVA | Le bureau des impôts vous attribue le mois ou le trimestre ; la déclaration se dépose au plus tard le 15 suivant cette période | Douanes, banques et autres organismes transmettent eux aussi vos données de TVA au fisc |
| Acompte d’IS | Trimestriel ; paiement au plus tard le 15 suivant la fin du trimestre | Le 1er trimestre arrive à échéance mi-avril (le 20 avril en 2026). C’est la date la plus souvent oubliée |
| Déclaration annuelle d’IS | Une fois par an ; jusqu’au 31 mai, cinq mois après le 31 décembre | Justifiez d’abord les conditions de tout avantage fiscal, puis déposez |
| IIT retenu sur la paie | Mensuel ; la retenue quitte votre compte au plus tard le 15 du mois suivant | C’est la société qui paie et qui en répond, pas le salarié |
| Régularisation annuelle de l’IIT | Une fois par an, dans la fenêtre mars–juin (1er mars – 30 juin) | Obligatoire dans deux cas : demande de remboursement, ou plus de 120 000 yuans perçus dans l’année avec plus de 400 yuans restant à payer |
| Rapport annuel de l’entreprise (年报) | Une fois par an, du 1er janvier au 30 juin, dans le 国家企业信用信息公示系统 (système national de publication des informations de crédit des entreprises) | Faute de dépôt, la société est inscrite sur la 经营异常名录, la liste des entreprises au fonctionnement anormal |
Le 15 tombe un week-end ou un jour férié ? La date glisse alors. La STA publie chaque année la liste de ces reports. Pour 2026, elle figure dans la circulaire 税总办征科函〔2025〕64号, et trois mois bougent : avril passe au 20, octobre au 26 et novembre au 16.
E-Tax et Golden Tax IV : pourquoi vous ne pouvez pas décaler une échéance en douce
Presque toutes les déclarations d’une société passent en ligne, via votre espace sur le 电子税务局, le portail fiscal électronique (E-Tax). La loi autorise aussi le dépôt au guichet du bureau des impôts ou l’envoi par courrier. Dans les faits, les entreprises n’y recourent presque jamais.
Ce qui compte vraiment, c’est ce que deviennent les données ensuite. Le fisc les recoupe numériquement dans la quatrième génération du Golden Tax (« Impôt d’or »). La loi sur la TVA donne sa base juridique à ce recoupement : les autorités fiscales échangent des informations avec les douanes, les régulateurs du marché, la Banque populaire de Chine (PBOC) et les régulateurs financiers. Et chaque opération repose sur un fapiao.
Résultat : la tactique « je paierai plus tard, discrètement » ne mène nulle part. Dès que deux administrations voient des chiffres différents, le recoupement le signale. Les sociétés qui ont transposé en Chine leurs processus d’origine sans les adapter sont celles qui s’y brûlent le plus, et l’erreur coûte cher.
TVA en Chine : le mois se referme le 15
Considérez le 15 comme une ligne. Une fois franchie, le chiffre d’affaires taxable du mois précédent est soldé. Depuis le 1er janvier 2026, la TVA a sa propre loi : 中华人民共和国增值税法 (ordonnance présidentielle n° 41), complétée par son règlement d’application, le 实施条例 adopté par l’ordonnance n° 826 du Conseil des affaires d’État.
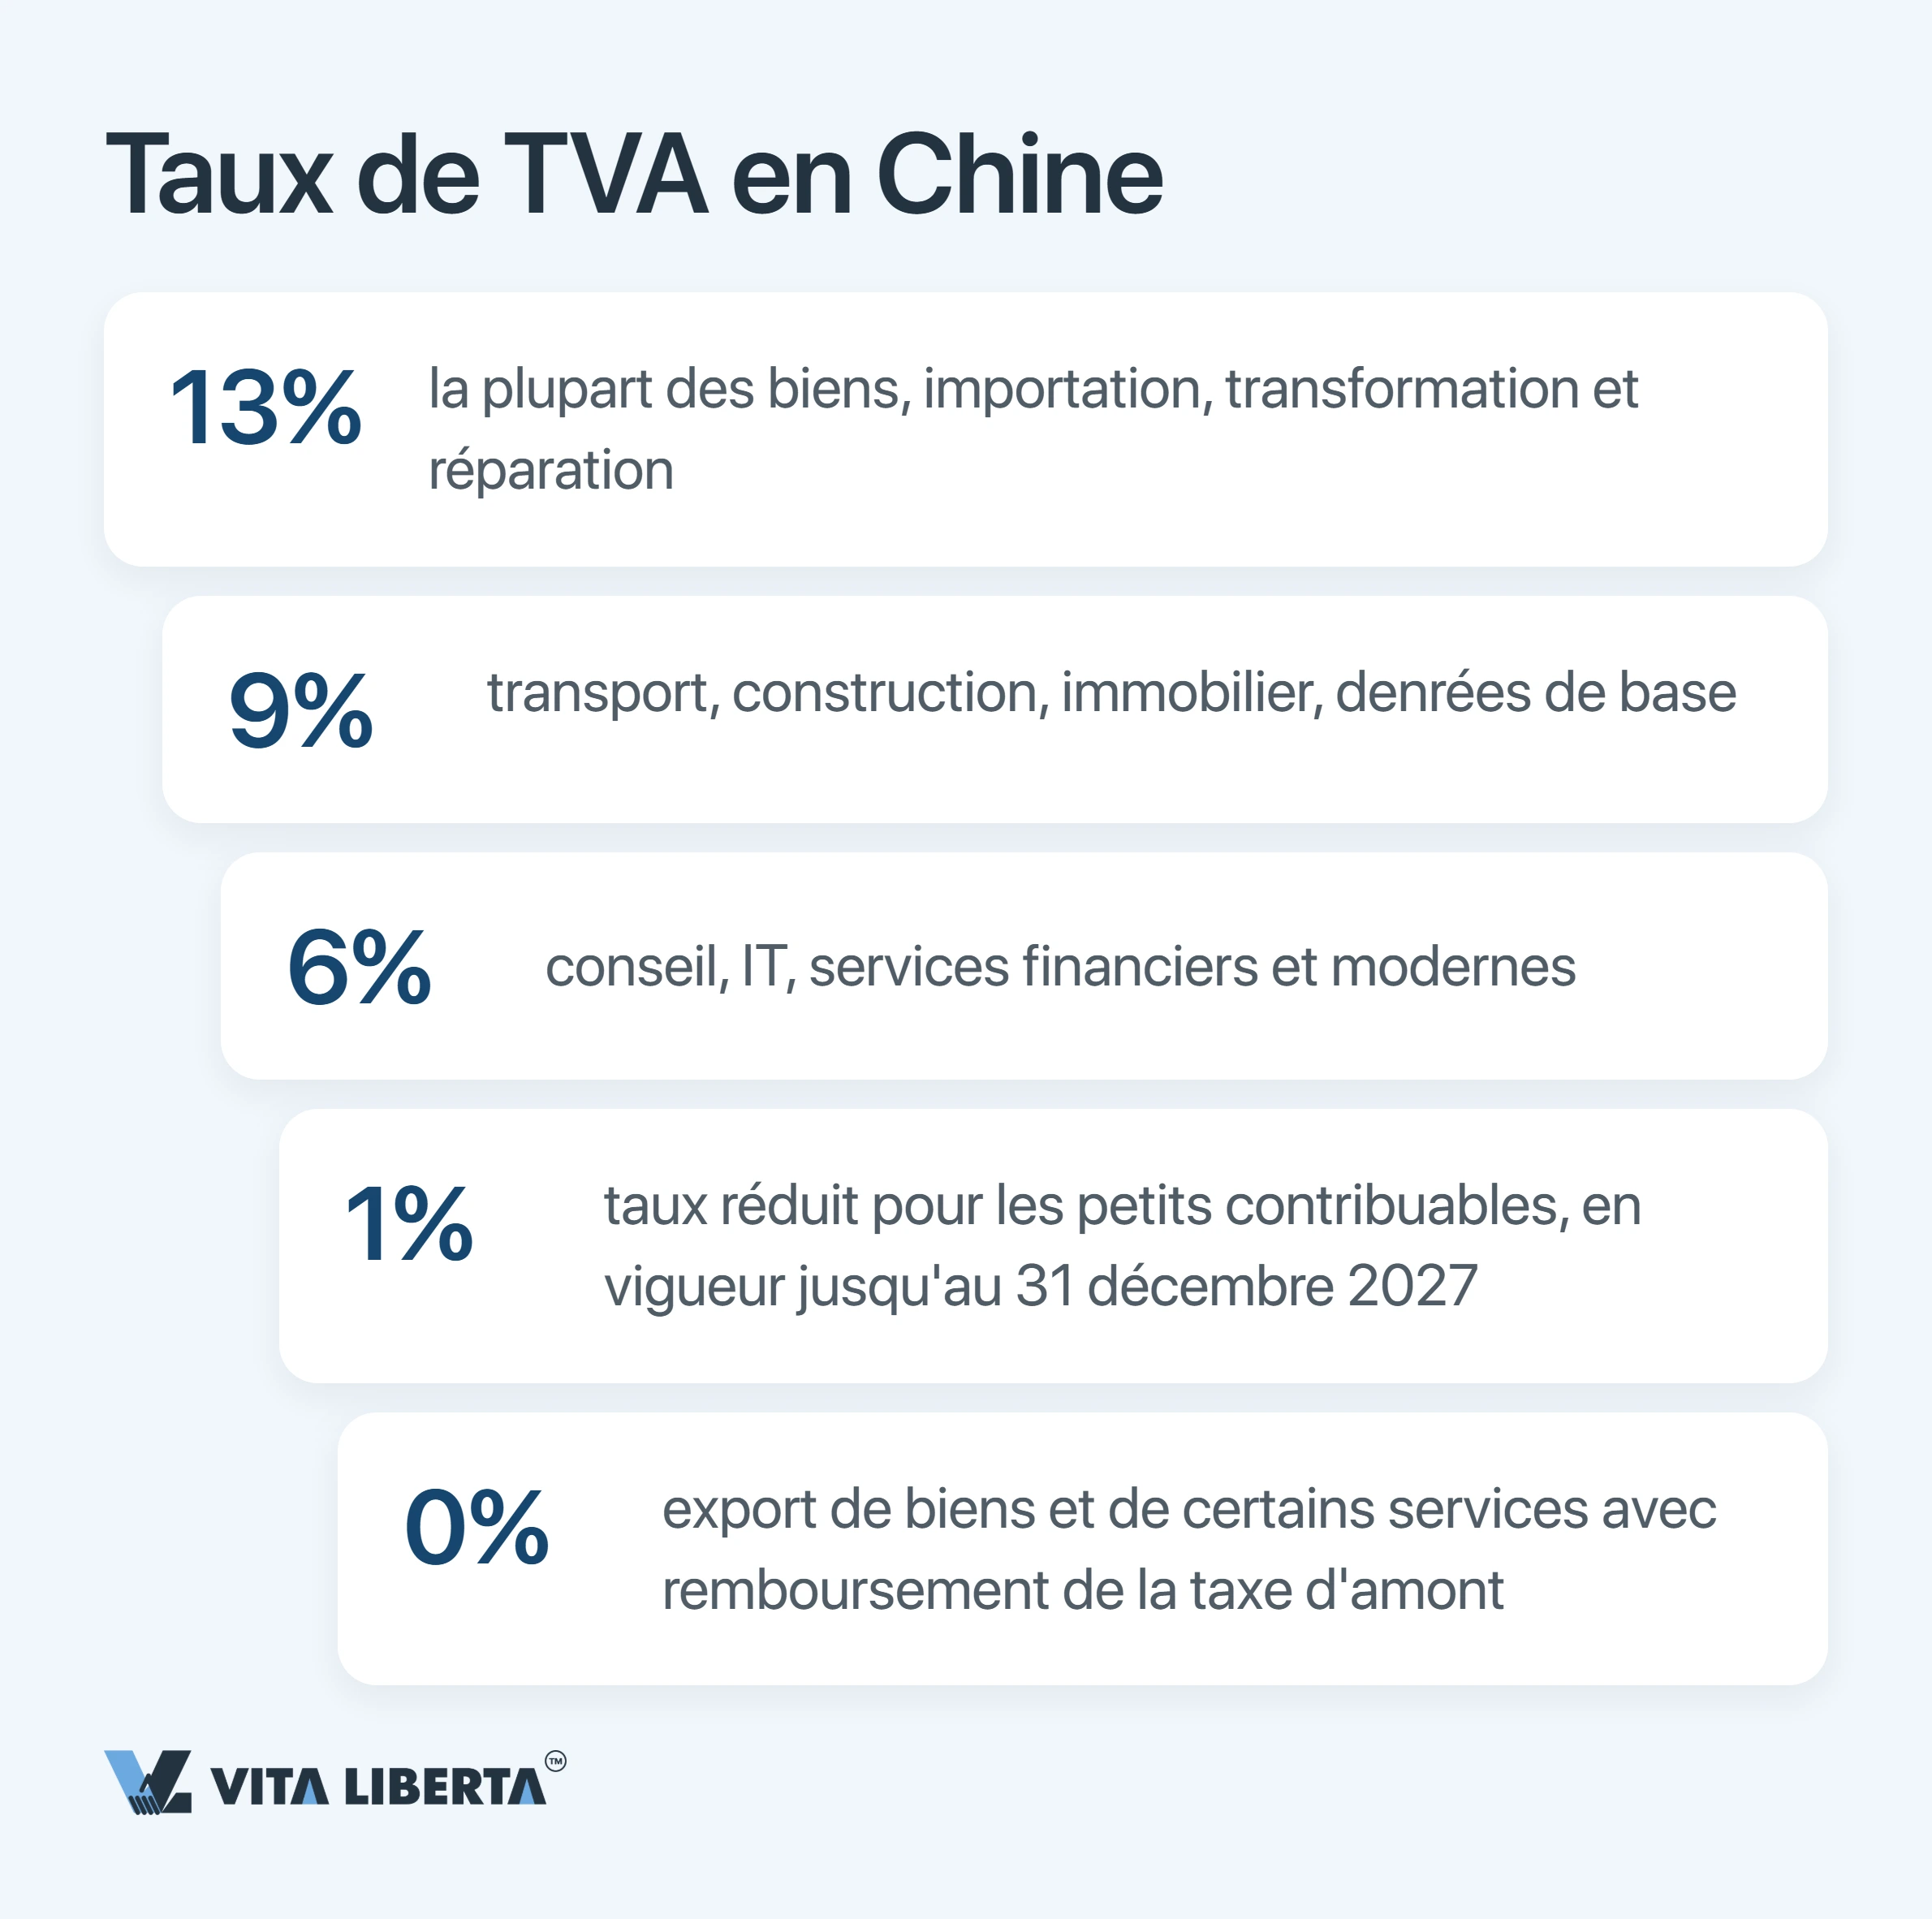
Si vous êtes contribuable général, le 15 est le jour où vous déclarez et payez le montant net : la TVA collectée sur vos ventes moins la TVA déductible sur vos achats. Vous travaillez avec l’un des trois taux — 13, 9 ou 6 % —, et les biens exportés sortent au taux zéro.
Les petits contribuables ont la vie plus simple : un taux forfaitaire de 3 %. Mieux encore, du 1er janvier 2026 au 31 décembre 2027, ils ne paient que 1 %. Seules la vente ou la location d’immeubles et la cession de droits fonciers restent exclues. Cette baisse découle du 财政部 税务总局公告2026年第10号.
Contribuable général ou petit contribuable : votre statut fixe la périodicité
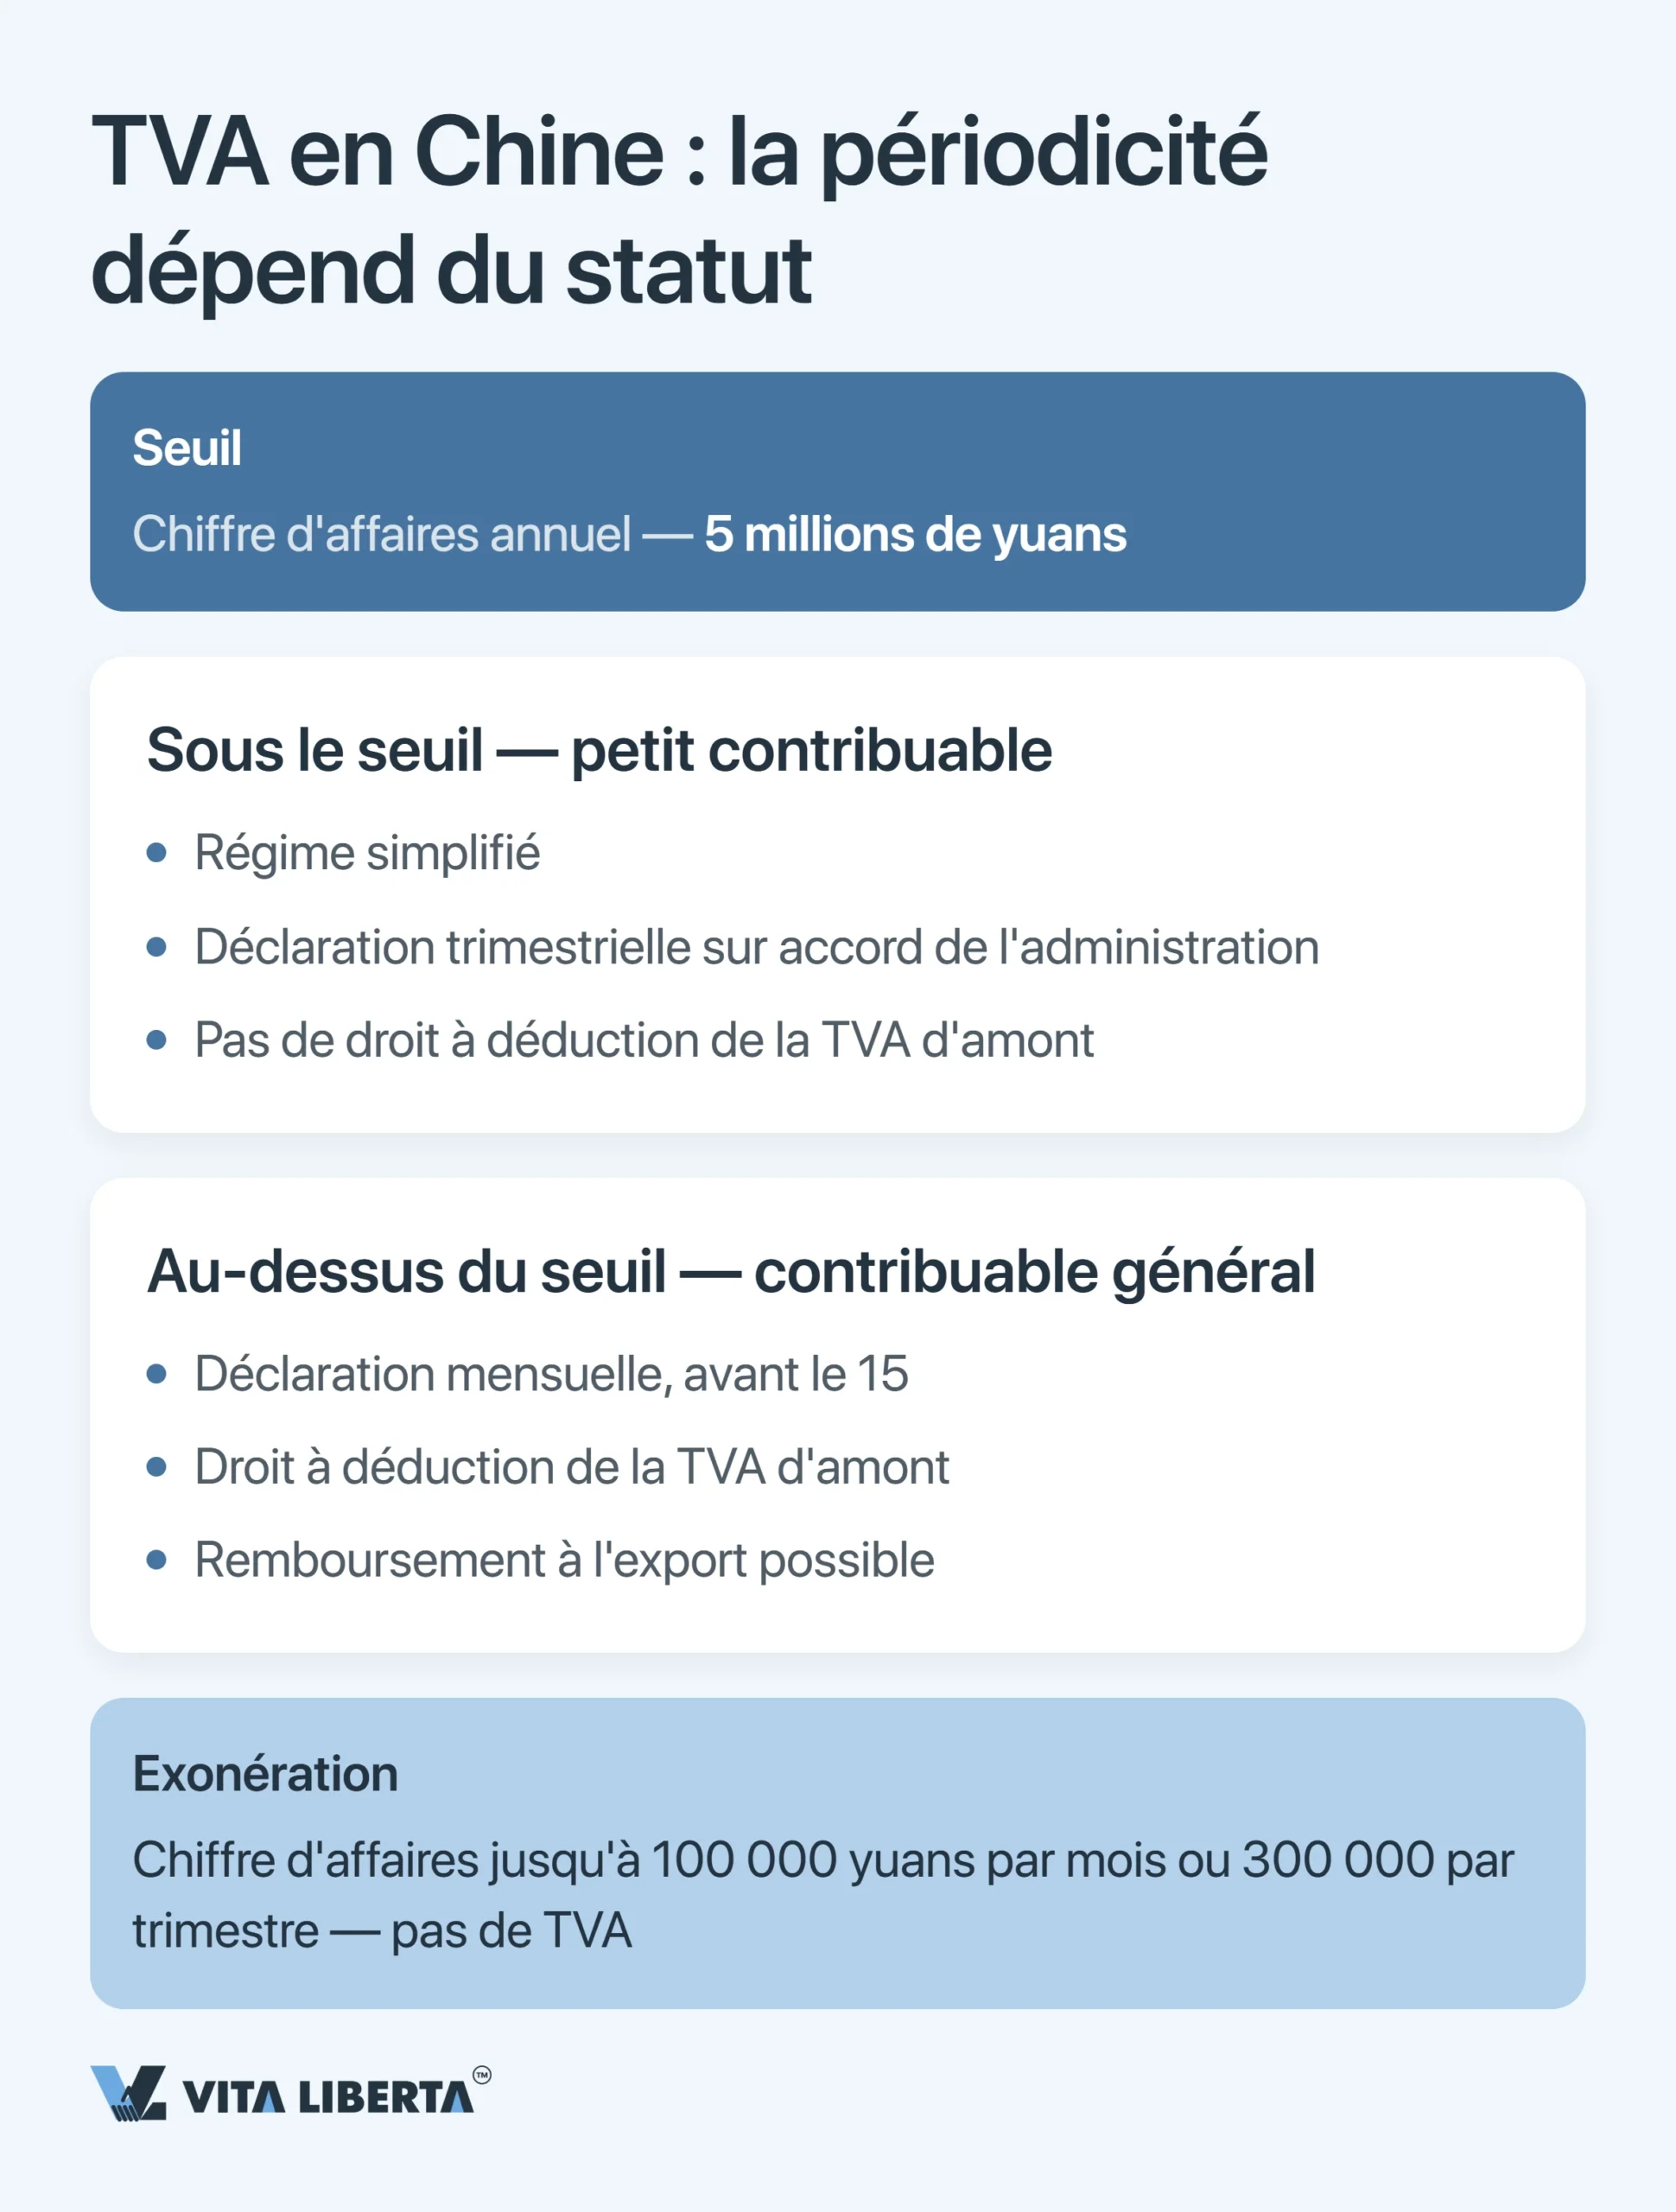
Votre statut donne la cadence. La ligne de partage se situe à 5 millions de yuans de ventes taxables par an. En dessous, vous êtes petit contribuable. Au-dessus, vous passez au régime général, où la TVA sur les achats devient déductible. Inutile d’attendre ce seuil : avec une comptabilité en règle, vous pouvez opter plus tôt pour le statut de contribuable général.
Déclarer chaque mois ou chaque trimestre ne relève pas de votre choix. Le bureau des impôts regarde le montant de votre impôt et fixe la période. Les petits contribuables bénéficient en outre d’un seuil d’imposition (起征点) : pour 2026–2027, 100 000 yuans par mois ou 300 000 yuans par trimestre. Si vos ventes restent en dessous, il n’y a pas de TVA à payer, mais la déclaration doit tout de même être déposée. Si elles l’atteignent, la totalité du chiffre d’affaires est taxée.
Prenons une start-up de Shenzhen. Dès que ses ventes annuelles dépassent 5 millions de yuans, elle bascule dans le régime général et commence à déduire la TVA sur ses achats. Sa fréquence de déclaration est ensuite fixée par le bureau des impôts.
Vous n’êtes pas sûr de tenir vos échéances fiscales en Chine ?
- Audit de vos échéances fiscales
- Mise en place de votre calendrier déclaratif
- Suivi de vos dépôts via E-Tax

Impôt sur les sociétés en Chine : des acomptes trimestriels à l’échéance du 31 mai
La loi chinoise l’appelle 企业所得税 ; les conseils anglophones parlent de CIT, et en français on dira simplement impôt sur les sociétés (IS). L’argent sort en deux temps : des acomptes pendant l’année, puis une liquidation une fois l’exercice clos.
Acompte trimestriel d’IS : 15 jours après la fin du trimestre
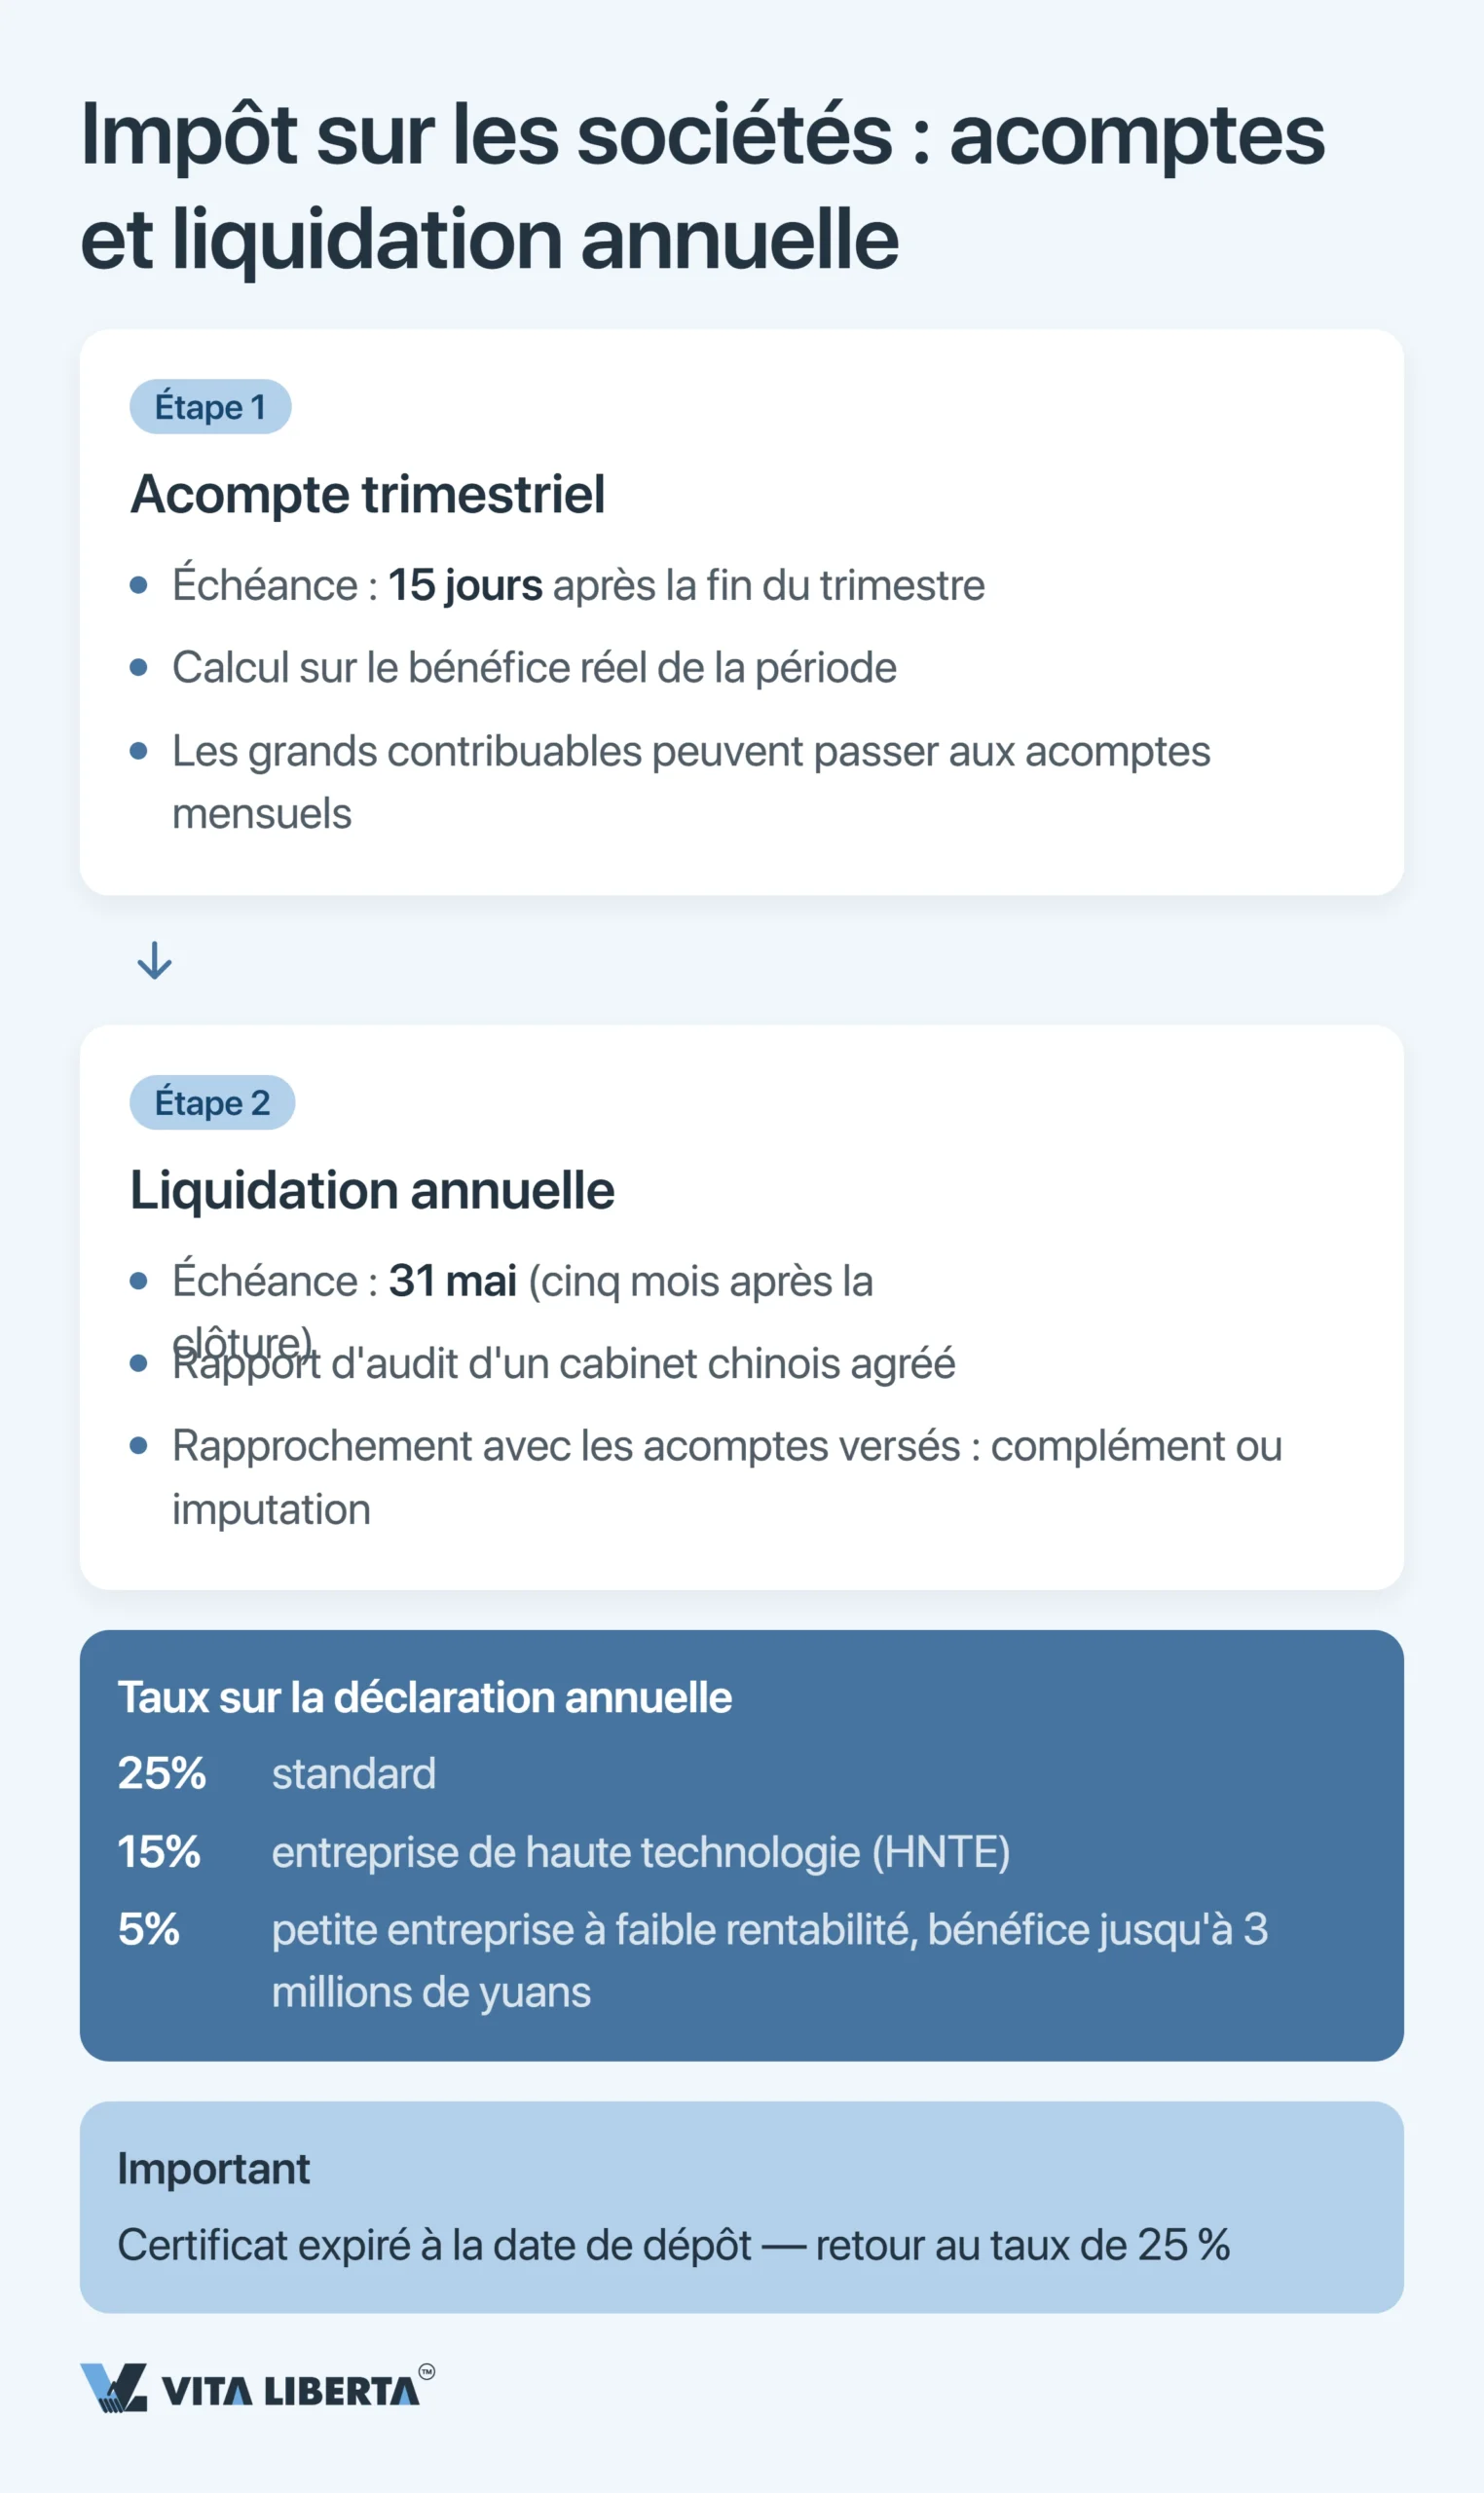
Dès qu’un trimestre se termine, vous avez jusqu’au 15 pour déposer la déclaration d’acompte et payer. Pour le 1er trimestre, c’est normalement le 15 avril, même si en 2026 un jour férié l’a repoussé au 20 avril. Le 2e trimestre tombe le 15 juillet, et les suivants obéissent à la même logique. L’acompte se calcule sur le bénéfice effectivement réalisé dans le trimestre. Le bureau des impôts peut imposer des acomptes mensuels aux grands contribuables, mais une WFOE type reste au rythme trimestriel.
Déclaration annuelle d’IS : audit, avantages fiscaux et le 31 mai
Vient ensuite la liquidation. Vous disposez de cinq mois après la clôture, donc jusqu’au 31 mai. Vos états financiers accompagnent la déclaration. Doivent-ils être audités ? Aucune règle nationale ne l’impose, mais les pratiques locales varient : interrogez votre bureau des impôts suffisamment tôt.
La déclaration annuelle est aussi le moment où l’on vérifie les avantages fiscaux. Avec le statut HNTE (entreprise de haute et nouvelle technologie), le taux tombe à 15 %. Si vous relevez de la catégorie 小型微利企业, petite entreprise à faible bénéfice, vous payez en pratique 5 % jusqu’au 31 décembre 2027, en vertu du 财政部 税务总局公告2023年第12号. Les conditions :
- un bénéfice imposable de 3 millions de yuans au plus ;
- un effectif de 300 personnes au maximum ;
- un total d’actifs ne dépassant pas 50 millions de yuans ;
- une activité absente des listes de secteurs restreints ou interdits.
Voici le piège. Si vous ne pouvez pas prouver que les conditions étaient réunies sur toute l’année — par exemple, votre certificat HNTE n’était plus valide —, le fisc recalcule l’impôt au taux plein de 25 %. Bien des redressements commencent exactement là.
Paie et retenues en Chine : IIT, cotisations sociales et retenue à la source chaque mois
Dès le premier salaire versé, votre société endosse un nouveau rôle : collecter l’impôt pour le compte de l’État. Retenir l’impôt sur le revenu des personnes physiques (IIT) sur les salaires n’est pas une option ; la loi en fait une obligation de l’employeur. Vous avez ensuite jusqu’au 15 du mois suivant pour le reverser. Les cotisations sociales du personnel chinois suivent en général le même rythme mensuel, mais les dates et les assiettes exactes sont fixées localement : vérifiez-les pour votre ville.
Reste l’argent qui quitte la Chine. Lorsque vous versez des dividendes, des intérêts ou des redevances à un bénéficiaire étranger, vous retenez 10 % au titre de la retenue à la source (WHT), ou moins si une convention de non-double imposition s’applique. Vous avez 7 jours à compter de la naissance de l’obligation pour la déclarer et la reverser. Pour les dividendes, le délai court à partir du jour où l’argent part effectivement (国家税务总局公告2017年第37号). Vous rémunérez un prestataire étranger pour des services ou des redevances ? Vous, l’acheteur, retenez alors aussi la TVA en qualité d’agent fiscal.
Régularisation annuelle de l’IIT : du 1er mars au 30 juin
Une fois par an, les particuliers aussi font leurs comptes avec le fisc. Ils régularisent l’impôt sur leurs revenus globaux (综合所得) de l’année écoulée, dans une fenêtre de quatre mois qui s’ouvre le 1er mars et se referme le 30 juin. Cela ne concerne pas que les ressortissants chinois : un étranger qui passe 183 jours ou plus en Chine devient résident et tombe sous la même règle.
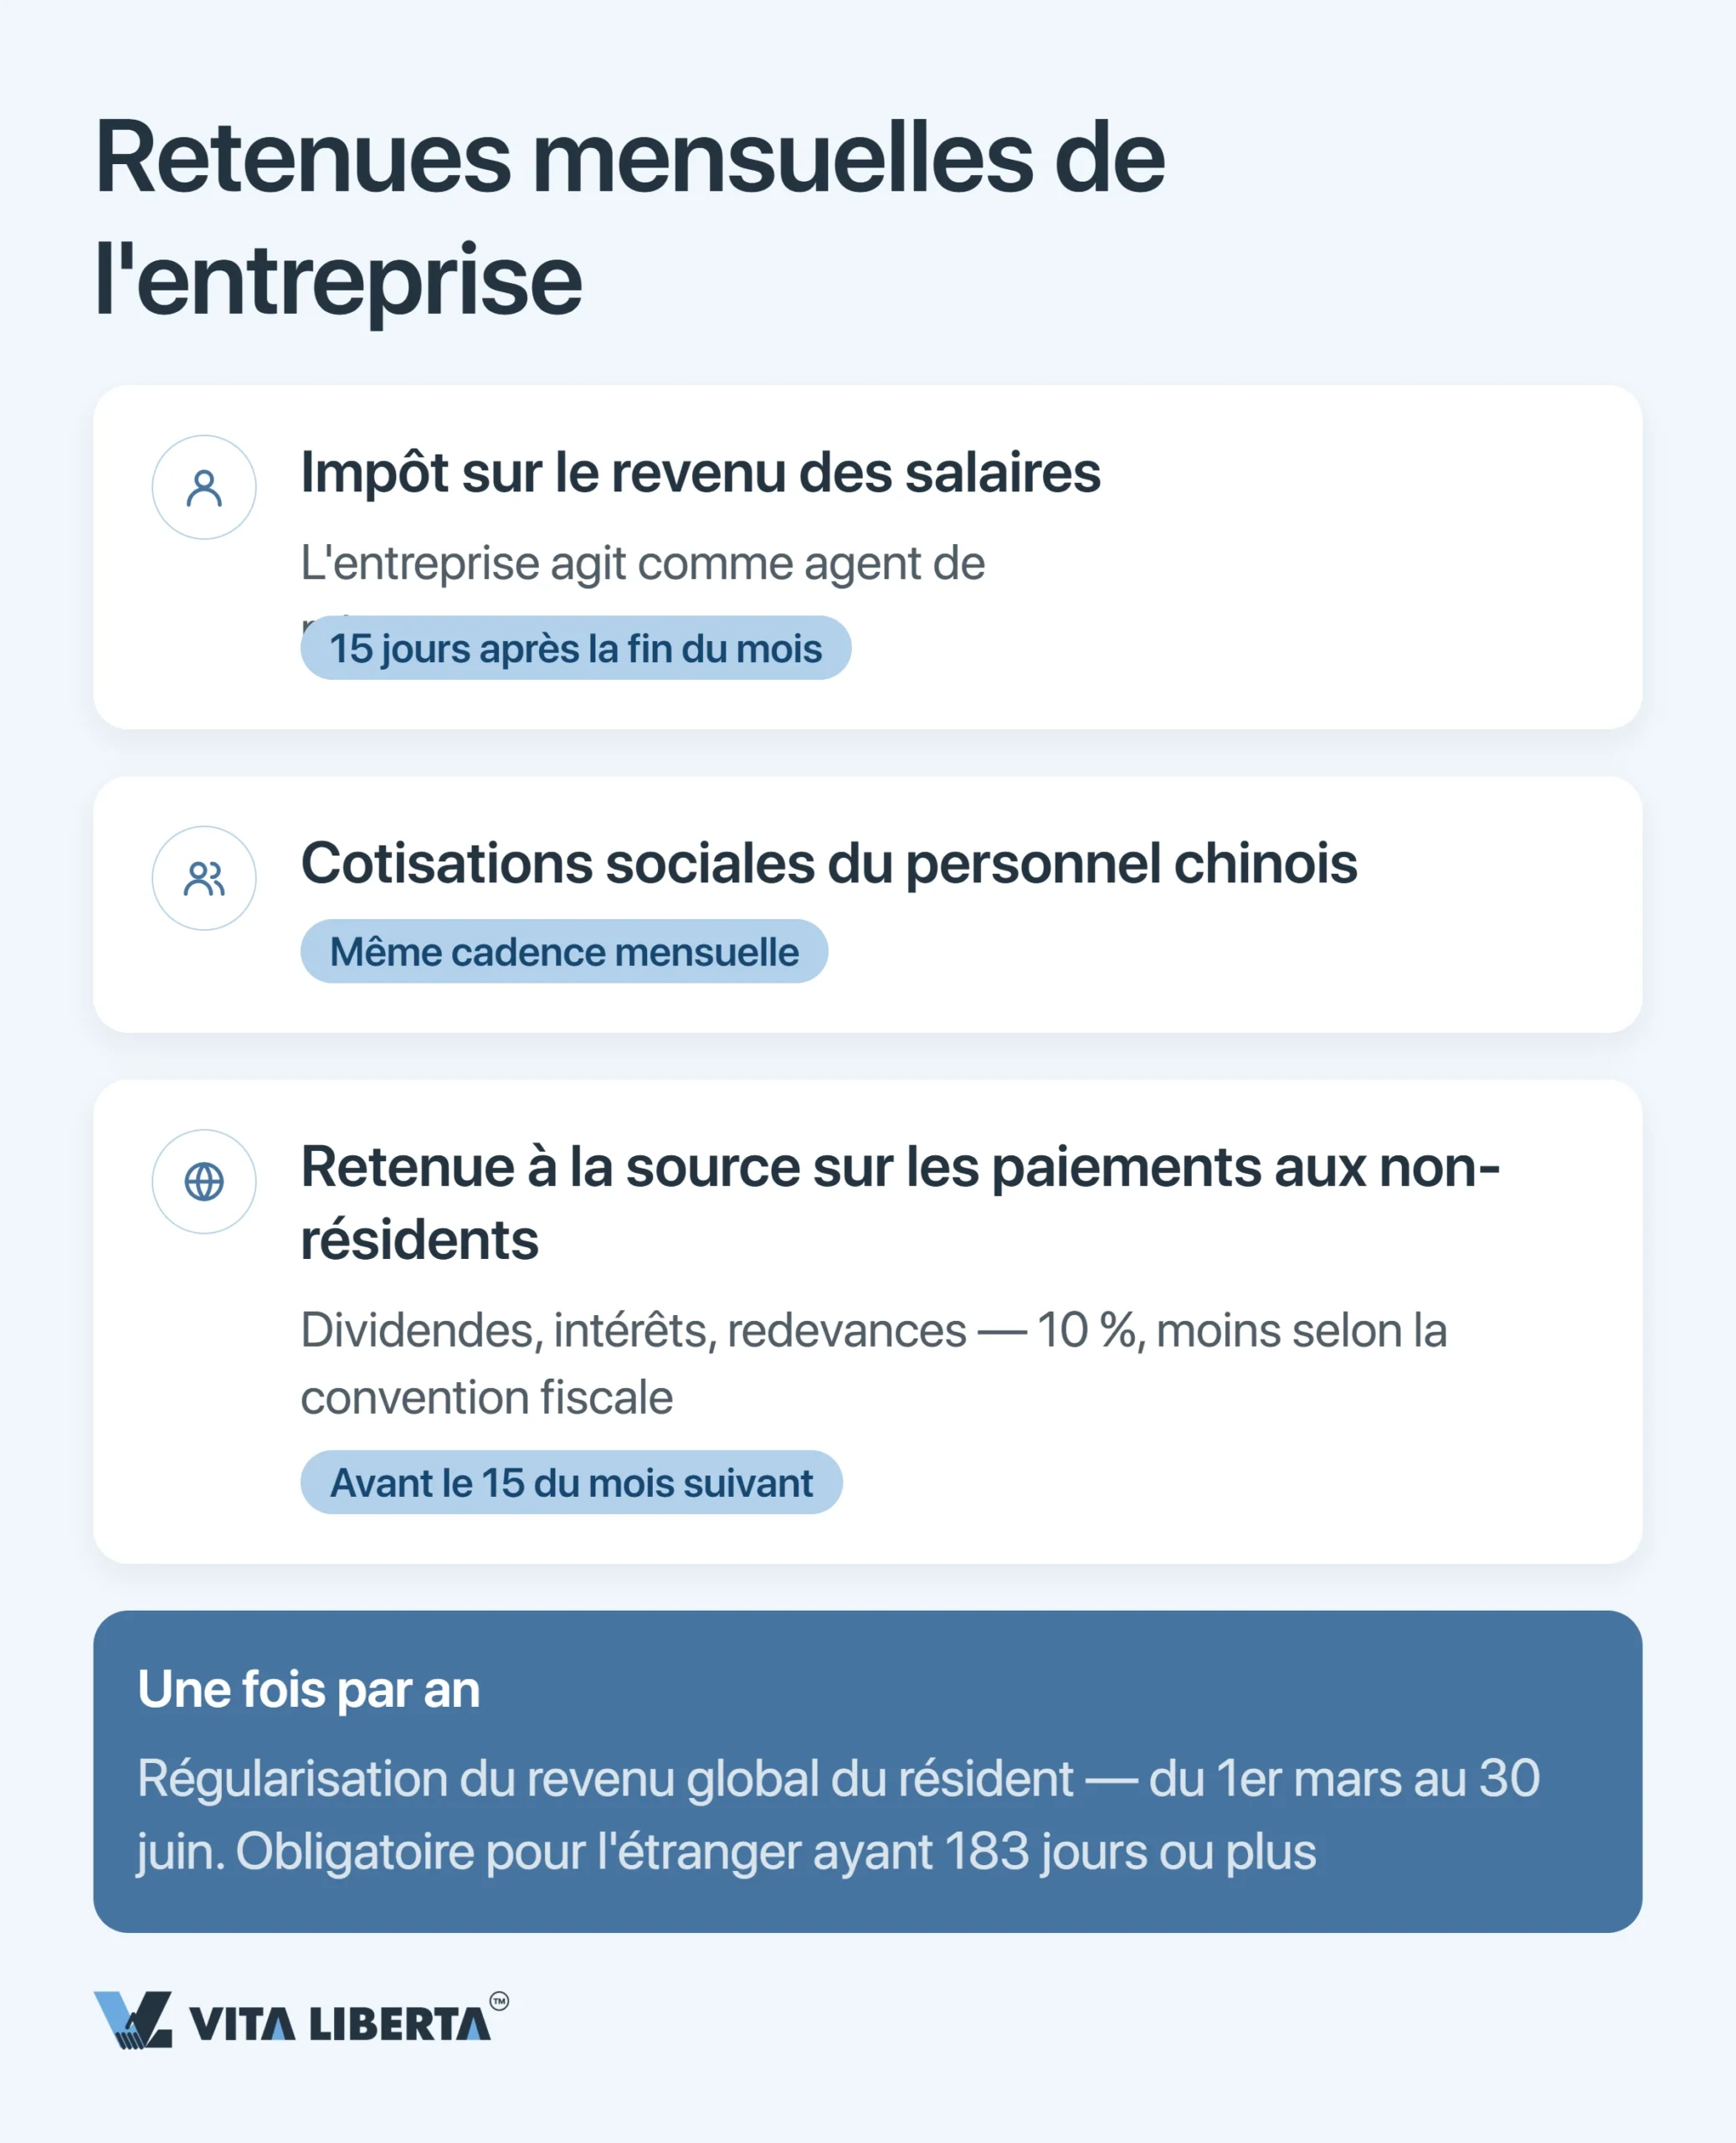
Tout le monde n’est pas concerné. Vous l’êtes si vous demandez un remboursement. Vous l’êtes aussi si deux conditions sont réunies à la fois : plus de 120 000 yuans perçus dans l’année et plus de 400 yuans d’impôt restant dû. Juridiquement, la démarche incombe à la personne et non à la société, même si l’employeur peut s’en charger pour ses salariés.
Une confusion fréquente consiste à mélanger cette fenêtre avec la déclaration d’IS. Celle de l’IIT court de mars à juin ; celle de l’IS n’a qu’une date, le 31 mai. Inscrivez-les sur deux lignes distinctes de votre agenda.
Pénalités de retard en Chine : 0,05 % par jour et amendes jusqu’à 500 %
Personne ne s’assoit pour calculer votre majoration : le système s’en charge. Dès le lendemain de l’échéance, une majoration de 0,05 % de l’impôt impayé commence à s’accumuler, et elle s’alourdit chaque jour (art. 32 de la loi sur l’administration fiscale, 中华人民共和国税收征收管理法).
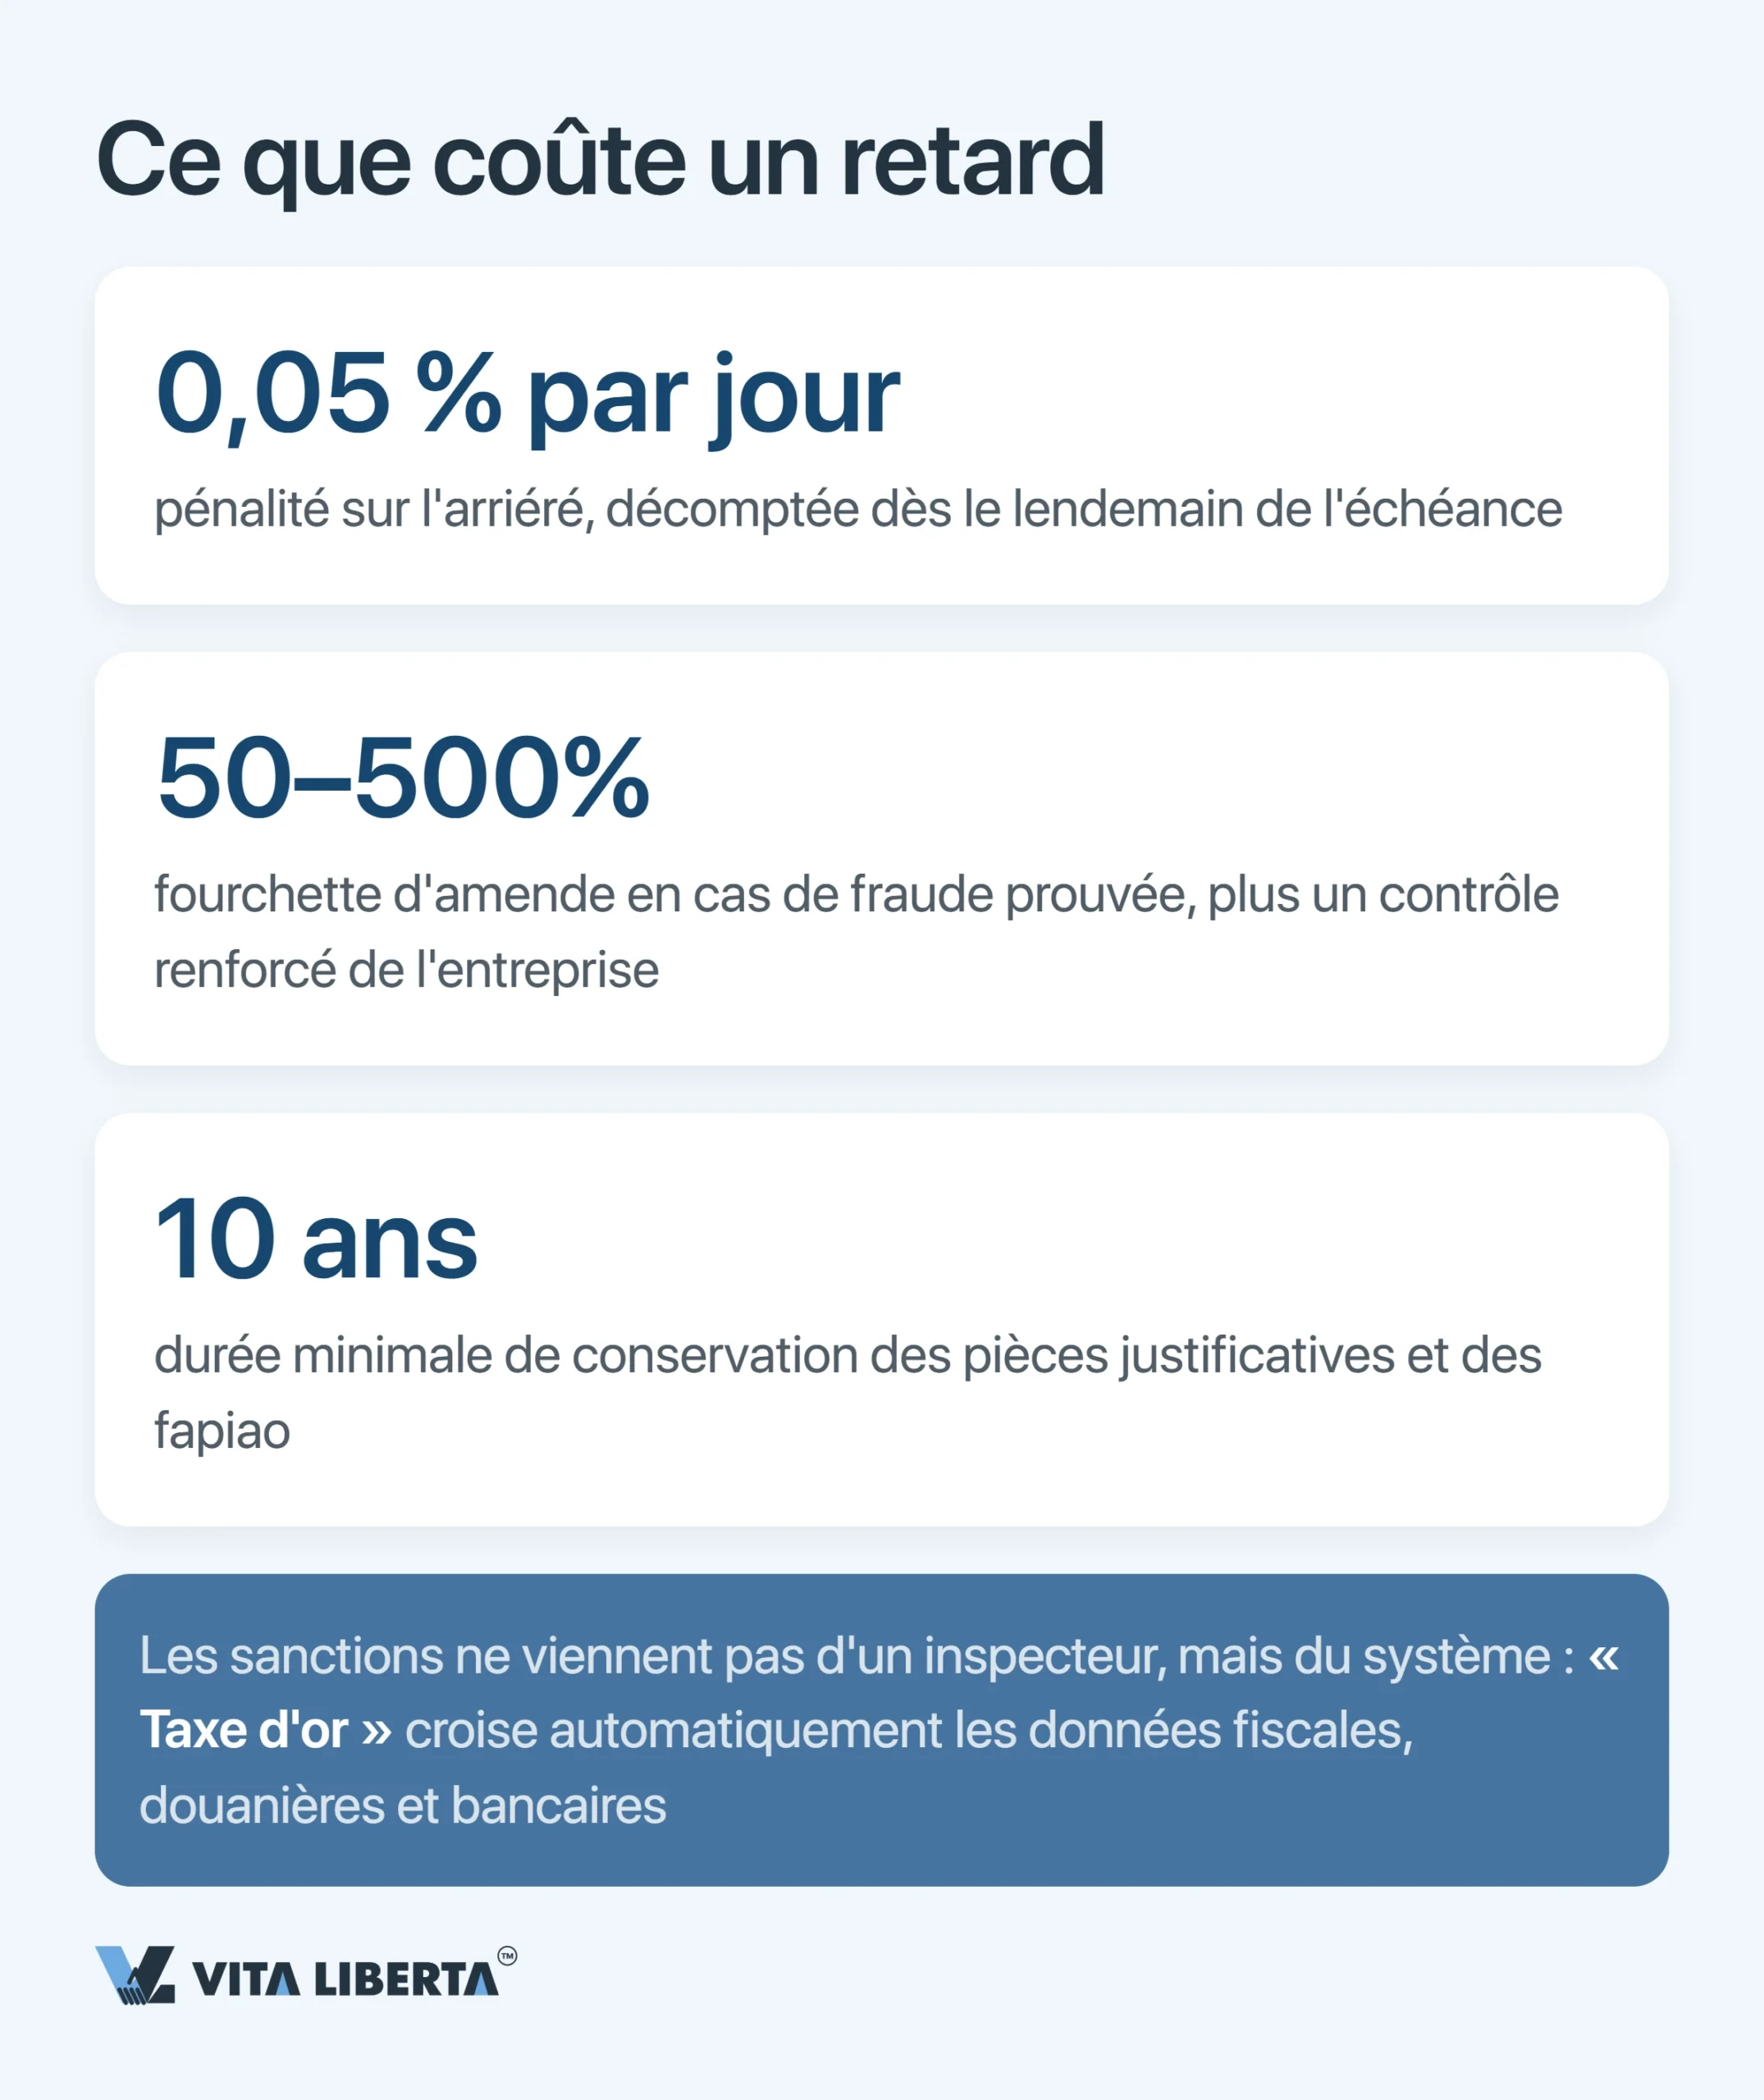
La fraude délibérée, c’est un autre niveau. Si le fisc la prouve, l’amende va de la moitié à cinq fois l’impôt éludé, soit de 50 à 500 % (art. 63), et la société passe sous surveillance renforcée. Le dépôt tardif de la déclaration est une infraction distincte : 2 000 yuans au plus, ou jusqu’à 10 000 yuans dans les cas graves. Et conservez vos traces : pièces justificatives et registres comptables pendant 30 ans, déclarations pendant 10 ans.
| Ce qui a dérapé | Ce que ça coûte | Ce qui aide |
| Vous avez payé en retard | 0,05 % de l’arriéré ajouté chaque jour | Réglez sans attendre l’impôt et la majoration : chaque jour alourdit la note |
| Vous avez déclaré en retard | Jusqu’à 2 000 yuans ; de 2 000 à 10 000 yuans dans les cas graves | Déposez la déclaration à la date fixée par le bureau des impôts |
| Vous avez éludé l’impôt | Amende de 50 à 500 % de l’impôt | Rectifiez la déclaration et payez avant tout contrôle ; cela peut être pris en compte dans le montant de l’amende |
| Vos pièces sont en désordre | Perte de la déduction et risque de contrôle sur place | Tenez une comptabilité distincte et archivez pièces justificatives et fapiaos pendant 30 ans |
Important : si vous ne pratiquez pas la retenue sur un paiement à l’étranger, le fisc réclame l’impôt au bénéficiaire étranger. Votre société n’y échappe pas pour autant : en tant qu’agent, elle encourt une amende de 50 à 300 % du montant qu’elle aurait dû retenir (art. 69 de la même loi).
Prenons le contrôle du calendrier fiscal de votre société en Chine
- Gestion de la TVA, de l’IS et de l’IIT
- Déclaration annuelle et audit
- Protection contre les majorations et les amendes

Calendrier fiscal en Chine : enseignements stratégiques
Voilà le paradoxe. La Chine a rendu la déclaration presque triviale : quelques clics dans E-Tax. Mais la même machine numérique ne pardonne rien : quand les administrations recoupent leurs données, chaque écart apparaît.
Planifiez par horizon. TVA : mensuelle ou trimestrielle. IIT : mensuel. Acomptes d’IS : trimestriels. Annuel : déclaration d’IS au 31 mai ; régularisation de l’IIT et rapport annuel de l’entreprise au 30 juin. La retenue à la source fonctionne autrement : elle court à chaque paiement à un non-résident, 7 jours à chaque fois.
Programmez un rappel 5 jours avant chaque échéance et confrontez-le à la liste annuelle des reports publiée par la STA. Chaque date manquée se paie au jour le jour.
Vérifiez votre statut HNTE ou de petite entreprise avant la déclaration annuelle, pas au moment de la déposer.
Ainsi, le calendrier fiscal cesse d’être un fardeau administratif et devient un outil de trésorerie : vous savez quand l’argent quitte le compte, vous l’anticipez au lieu de payer des majorations après coup.
Questions fréquentes
Tout se joue sur la périodicité. Au-delà de 5 millions de yuans de chiffre d’affaires annuel, vous devenez contribuable général ; un petit contribuable peut aussi basculer plus tôt, sur option. Le bureau des impôts fixe la période, mois ou trimestre, et la déclaration est due au plus tard le 15 suivant. Notre conseil : arrêtez votre statut dès le départ, pour que l’équipe sache si elle travaille au rythme mensuel ou trimestriel.
En cas de retard, la majoration démarre. La déclaration annuelle est due cinq mois après la clôture de l’exercice, soit le 31 mai. Notre conseil : préparez tôt les états financiers, qui accompagnent la déclaration, et demandez à votre bureau des impôts s’il les exige audités.
La société s’en charge en tant qu’agent fiscal : elle prélève l’IIT sur votre salaire et le reverse au plus tard le 15 du mois suivant. Notre conseil : en tant que résident, vous effectuez la régularisation annuelle entre le 1er mars et le 30 juin si vous demandez un remboursement, ou si deux conditions sont réunies : plus de 120 000 yuans perçus et plus de 400 yuans encore dus.
La note grimpe chaque jour : 0,05 % de l’impôt impayé par jour de retard. Si la fraude est prouvée, l’amende atteint 50 à 500 % de l’impôt. Notre conseil : rectifiez la déclaration et payez spontanément avant le début d’un contrôle ; cela peut être pris en compte dans le montant de l’amende.
Sans retenue, attendez-vous à un redressement. Les dividendes, intérêts et redevances versés à un non-résident supportent une retenue de 10 %, qu’une convention fiscale peut abaisser. L’impôt est reversé dans les 7 jours suivant le paiement. Notre conseil : demandez à l’avance au bénéficiaire son certificat de résidence fiscale pour appliquer le taux conventionnel.