Hongkong
 China




Le système fiscal chinois ressemble moins à un mur qu’à un tourniquet. Tout le monde peut passer, mais chaque pas est enregistré et rapproché automatiquement de votre déclaration.
Le problème de fond : « Nous avons une WFOE à Hangzhou et payons 25 % sur nos bénéfices. Notre voisin, dans le même parc industriel et avec le même chiffre d’affaires, paie 15 %. Notre comptable assure que tout est en règle chez nous. Alors pourquoi la facture n’est-elle pas la même ? »
Ce type de question nous vient surtout d’entreprises entrées sur le marché par le négoce, qui n’ont jamais revu leur statut fiscal depuis leur démarrage. La réponse se trouve presque toujours sur trois terrains : votre statut de contribuable, la qualité des documents que vous recevez et la gestion de votre calendrier.
Qui paie, qui contrôle : trois niveaux budgétaires, une seule administration
Ce que vous versez en Chine se répartit entre le budget central, celui de la province et celui de la ville, mais un seul service gère l’ensemble. Concrètement, vous disposez d’un guichet unique pour vos déclarations, et une base de données unique voit toutes vos opérations.
STA, Golden Tax IV et e-fapiao : le rapprochement en temps réel
La collecte relève de l’Administration fiscale d’État (State Taxation Administration, STA, 国家税务总局). En 2018, les anciens bureaux nationaux (国税) et locaux (地税), de l’échelon provincial vers le bas, y ont été fusionnés. Vous déclarez en ligne. Le « Système fiscal d’or » de quatrième génération (Golden Tax System Phase IV, 金税四期) confronte ensuite vos déclarations, vos flux bancaires et les factures émises, sans qu’un inspecteur ait à intervenir.
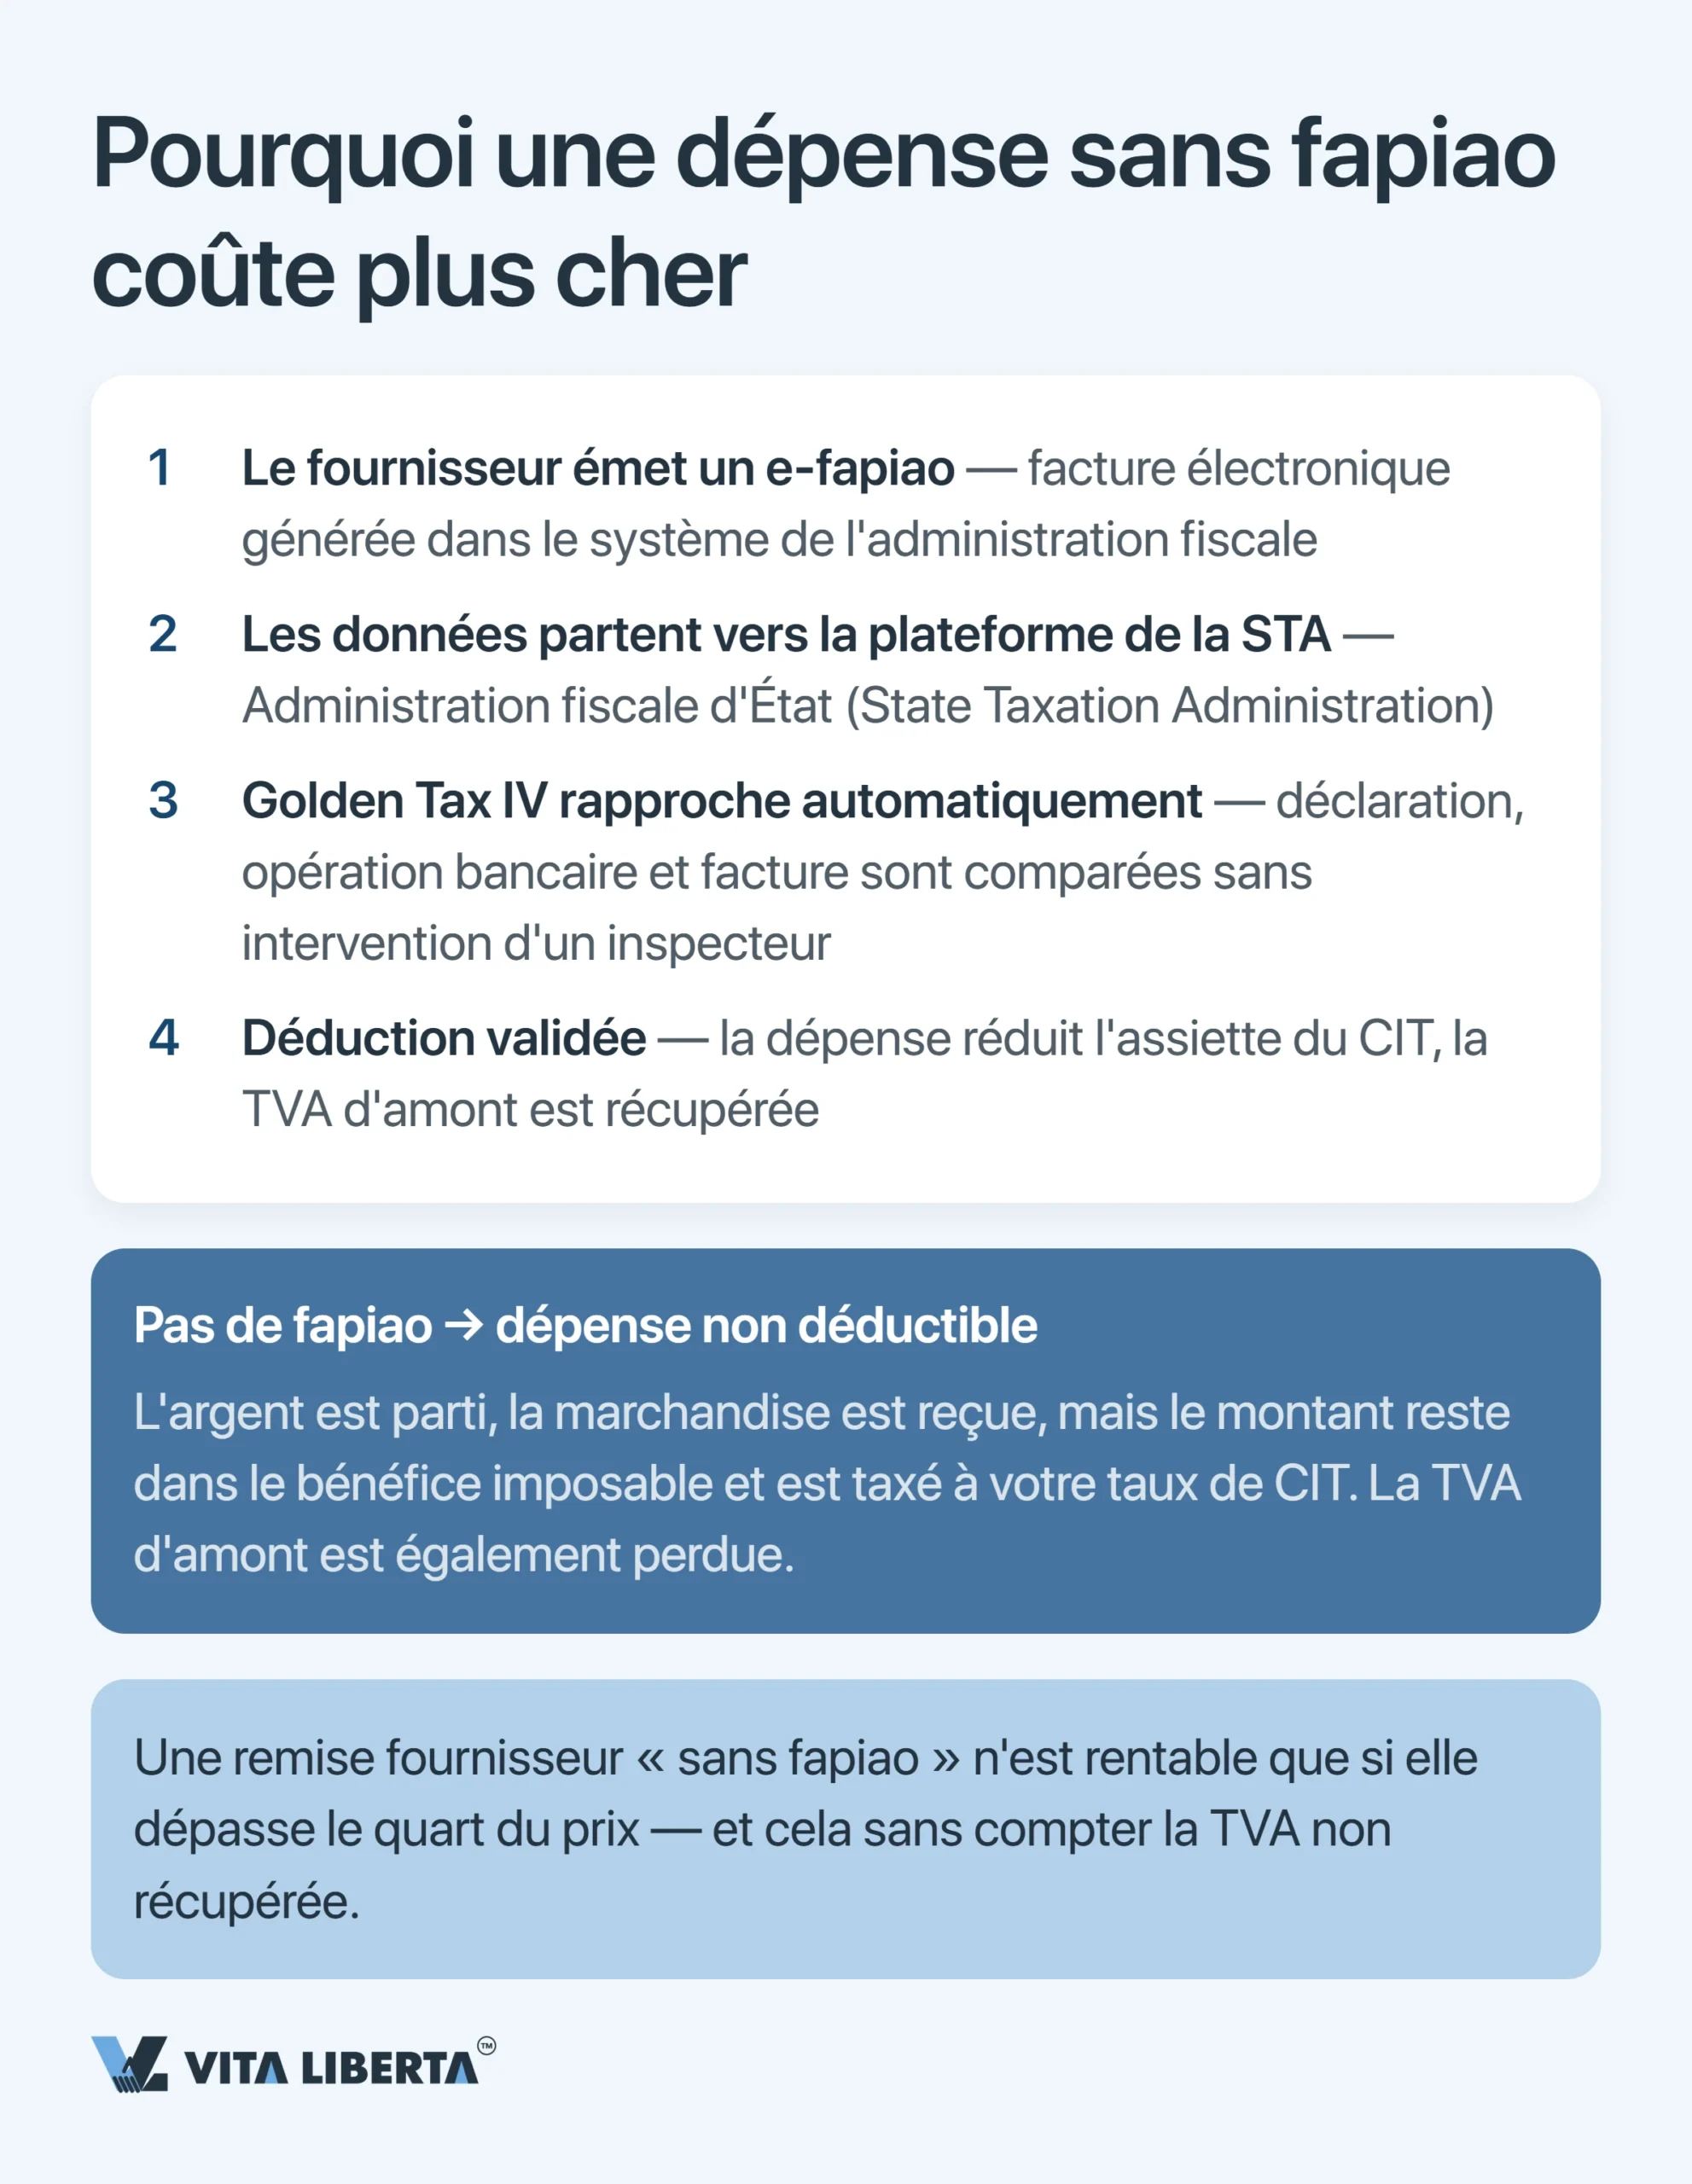
Le fapiao électronique n’est pas une formalité comptable : c’est lui qui ouvre droit à la déduction. Depuis le 1er décembre 2024, les fapiao entièrement numériques (数电票) s’appliquent dans tout le pays (国家税务总局公告2024年第11号). Une charge sans fapiao ? Votre bénéfice imposable augmente, même si le fournisseur a été payé et la marchandise livrée.
Selon les règles de la STA sur les justificatifs de déduction des charges (国家税务总局公告2018年第28号), lorsque vous achetez des biens ou services soumis à la TVA, la déduction repose sur le fapiao ; d’autres pièces ne sont admises que dans des cas particuliers. Il vous faut l’obtenir avant la clôture de la régularisation annuelle de l’IS, soit avant le 31 mai de l’année suivante. Reçu plus tard, il vous permet encore de comptabiliser la charge rétroactivement, mais sur cinq ans au maximum.
Erreur fréquente et coûteuse des groupes internationaux : accepter d’un sous-traitant chinois une facture libre, comme le permettent les usages européens, puis découvrir le trou dans les déductions lors de la régularisation annuelle. En clair : en Chine, la conformité commence par le document entrant, pas par la déclaration.
TRE, non-TRE et établissement stable : où passe la frontière
Votre statut fixe l’étendue de vos obligations. Votre société est constituée selon le droit chinois ? Elle est résidente fiscale (Tax Resident Enterprise, TRE). Elle est immatriculée ailleurs mais dirigée depuis la Chine ? Elle l’est aussi. Dans les deux cas, elle déclare ses revenus mondiaux.
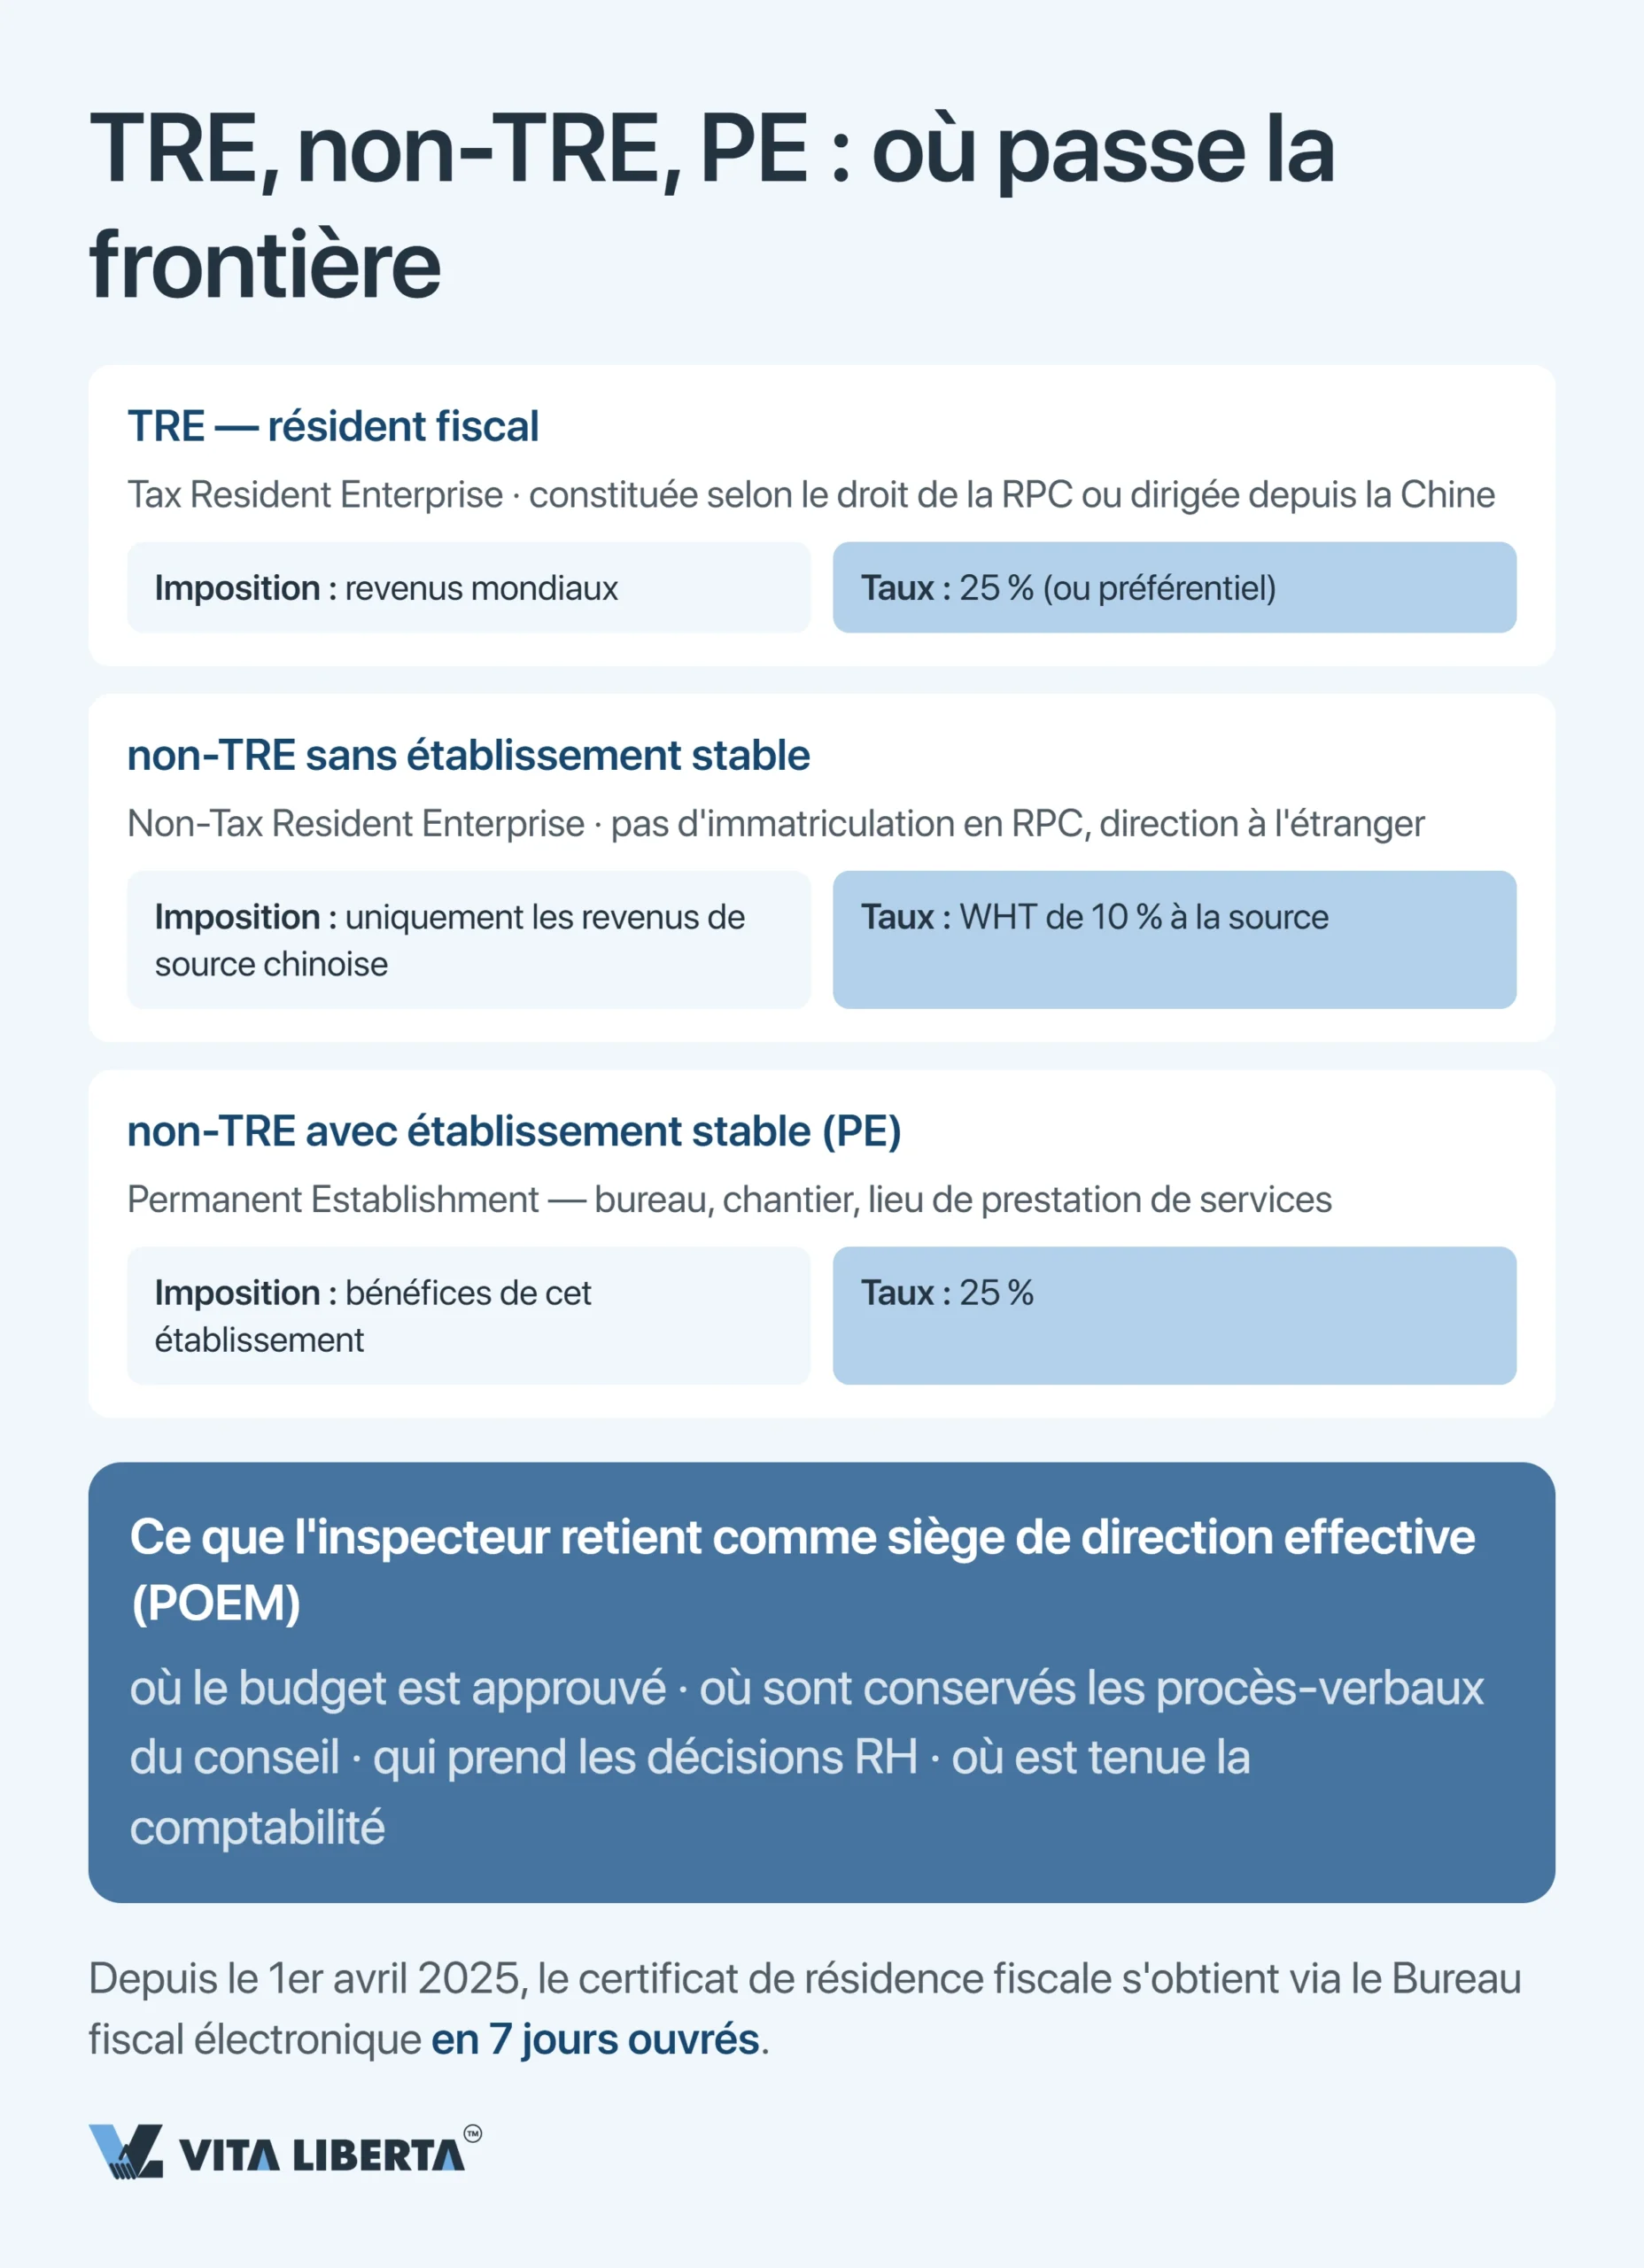
Non résidente (non-TRE), elle ne répond que de ses revenus de source chinoise — jusqu’à ce qu’elle dispose d’un établissement stable (Permanent Establishment, PE) : bureau, chantier, lieu de prestation de services. Le bénéfice de cet établissement est alors imposé selon le droit commun.
Le siège de direction effective (place of effective management, POEM), l’inspecteur le cherche dans les faits, pas au registre. Où le budget est-il validé ? Où les procès-verbaux sont-ils conservés ? Qui tranche les questions de personnel ?
Détail pratique : depuis le 1er avril 2025, une nouvelle procédure de délivrance du certificat chinois de résidence fiscale s’applique (国家税务总局公告2025年第4号). Si l’administration fiscale peut établir votre statut elle-même, le certificat est délivré en sept jours ouvrés. Un résident chinois en a besoin pour bénéficier d’une convention fiscale à l’étranger. Pour percevoir des dividendes de Chine, l’actionnaire étranger doit en revanche produire un certificat de résidence délivré dans sa propre juridiction. Demandez-le à l’avance, pas la semaine du virement.
IS : du taux normal de 25 % aux taux réduits de 15 % et 5 %
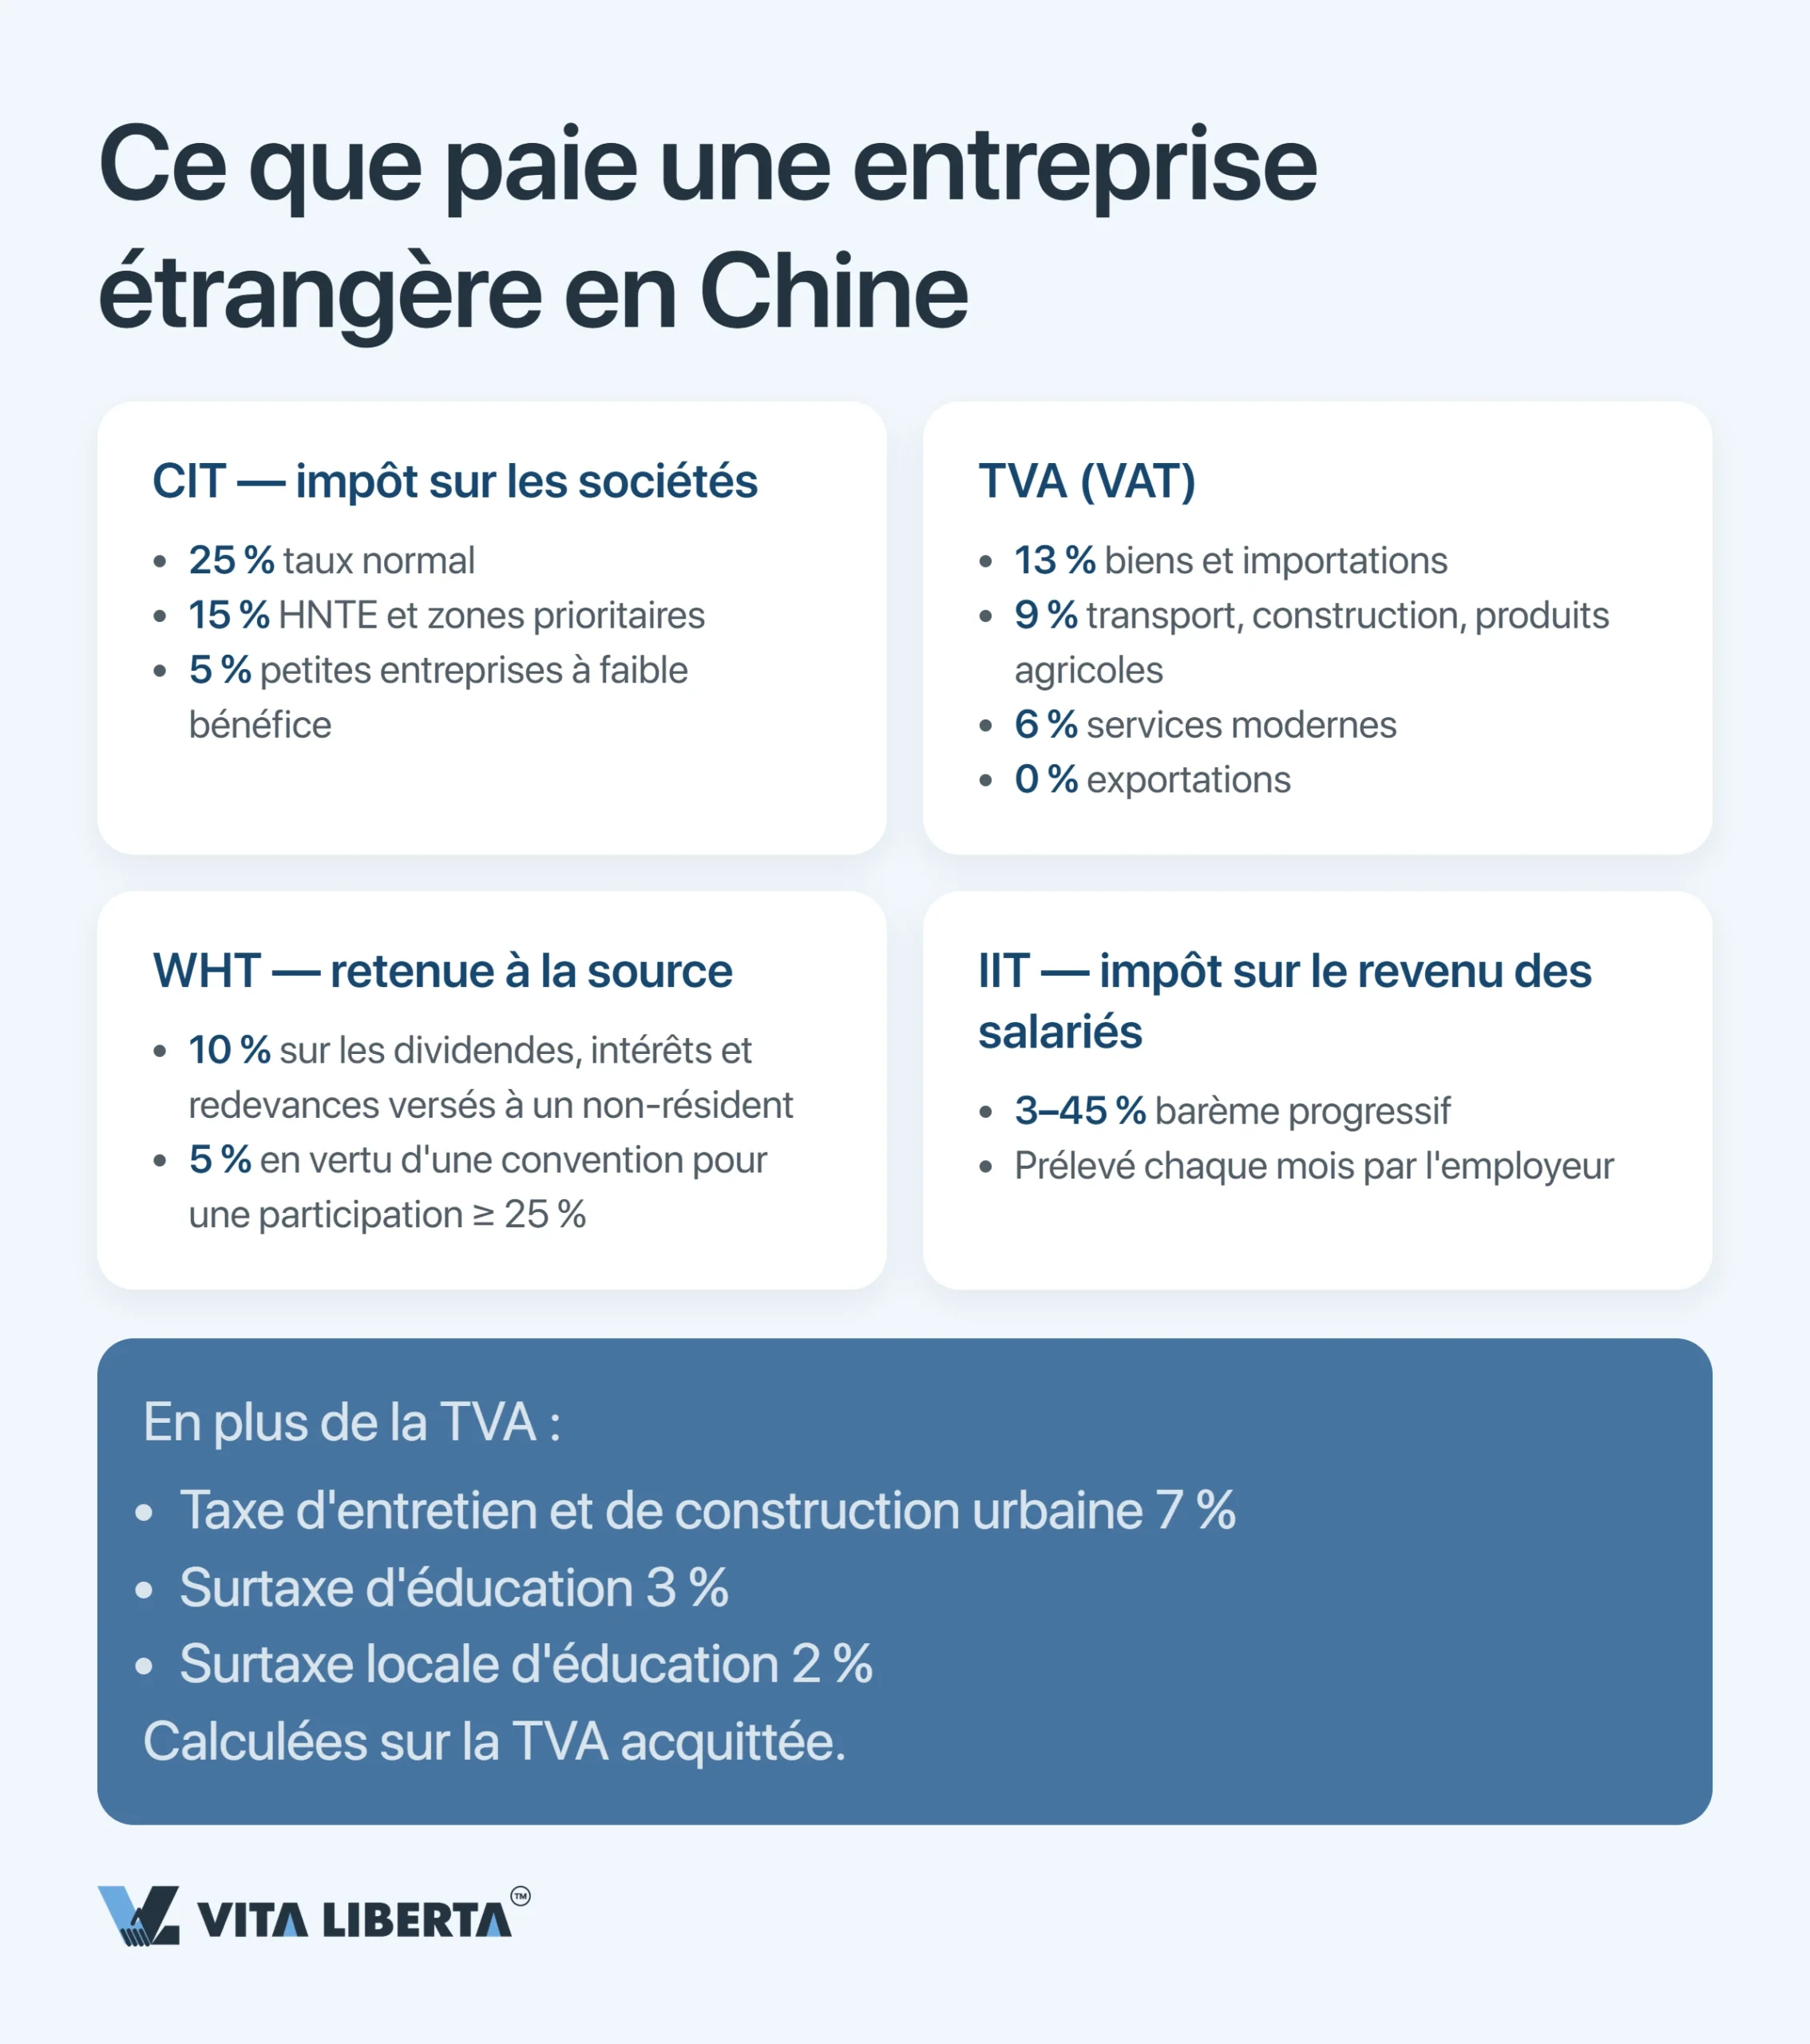
Tous les avantages de l’impôt sur les sociétés (Corporate Income Tax, CIT, ci-après IS) se mesurent à partir de 25 %. Le fondement légal est la loi de la RPC relative à l’impôt sur le revenu des entreprises (中华人民共和国企业所得税法), ci-après la loi sur l’IS. L’assiette correspond aux produits diminués des charges justifiées et des déficits antérieurs.
Les déficits se reportent sur 5 ans. Pour les entreprises de haute et nouvelle technologie (HNTE) et les PME technologiques (科技型中小企业), le délai passe à 10 ans et couvre les déficits des cinq années précédant l’obtention du statut (财税〔2018〕76号).
| Votre profil | Taux d’IS | Ce qu’il faut | Ce que regarde l’inspecteur | Portée, durée et texte |
| Société ordinaire (WFOE, JV) | 25 % | Aucun statut particulier | Que chaque charge ait un fapiao et une finalité commerciale | National ; sans date de fin (loi sur l’IS) |
| Entreprise de haute et nouvelle technologie (HNTE) | 15 % | Certification, poids de la R&D, droits de propriété intellectuelle | Le calendrier : l’avantage court à partir de l’année de délivrance du certificat ; l’année de son expiration, les acomptes se versent à 15 %, mais si le statut n’est pas confirmé avant le 31 décembre, l’impôt de l’année est complété jusqu’à 25 % | National ; certificat valable 3 ans (国家税务总局公告2017年第24号) |
| Petite entreprise à faible bénéfice | 5 % (effectif) | Bénéfice jusqu’à 3 millions de yuans (~445 000 USD au cours de la Banque populaire de Chine de 6,7367 CNY pour 1 USD au 8 octobre 2026), effectif jusqu’à 300 personnes, actifs jusqu’à 50 millions de yuans | Que les trois seuils soient respectés en même temps | National ; jusqu’au 31/12/2027 (财政部 税务总局公告2023年第12号) |
| Société dans le port de libre-échange de Hainan | 15 % | Activité encouragée selon le catalogue de Hainan, plus une substance réelle | Bureaux, salariés et dépenses de fonctionnement dans la zone — une simple adresse postale ne suffit pas | Province de Hainan ; jusqu’au 31/12/2027 (财税〔2020〕31号, prolongé par 财税〔2025〕3号) |
| Société dans la zone de Lingang (Shanghai) | 15 % | Uniquement circuits intégrés, intelligence artificielle, biopharmacie et aviation civile ; immatriculation dans la zone depuis 2020 ; production ou R&D effectives | Site de production ou de recherche dans la zone et inscription sur la liste des bénéficiaires | Shanghai, nouvelle zone de Lingang ; 5 ans à compter de la constitution (财税〔2020〕38号) |
| Société dans la zone de Qianhai (Shenzhen) | 15 % | Activité encouragée selon le catalogue de Qianhai, plus une substance réelle | Bureaux, salariés et dépenses de fonctionnement dans la zone — une simple adresse postale ne suffit pas | Shenzhen, zone de Qianhai ; jusqu’au 31/12/2027 (财税〔2021〕30号, 财税〔2024〕13号, prolongé par 财税〔2026〕3号) |
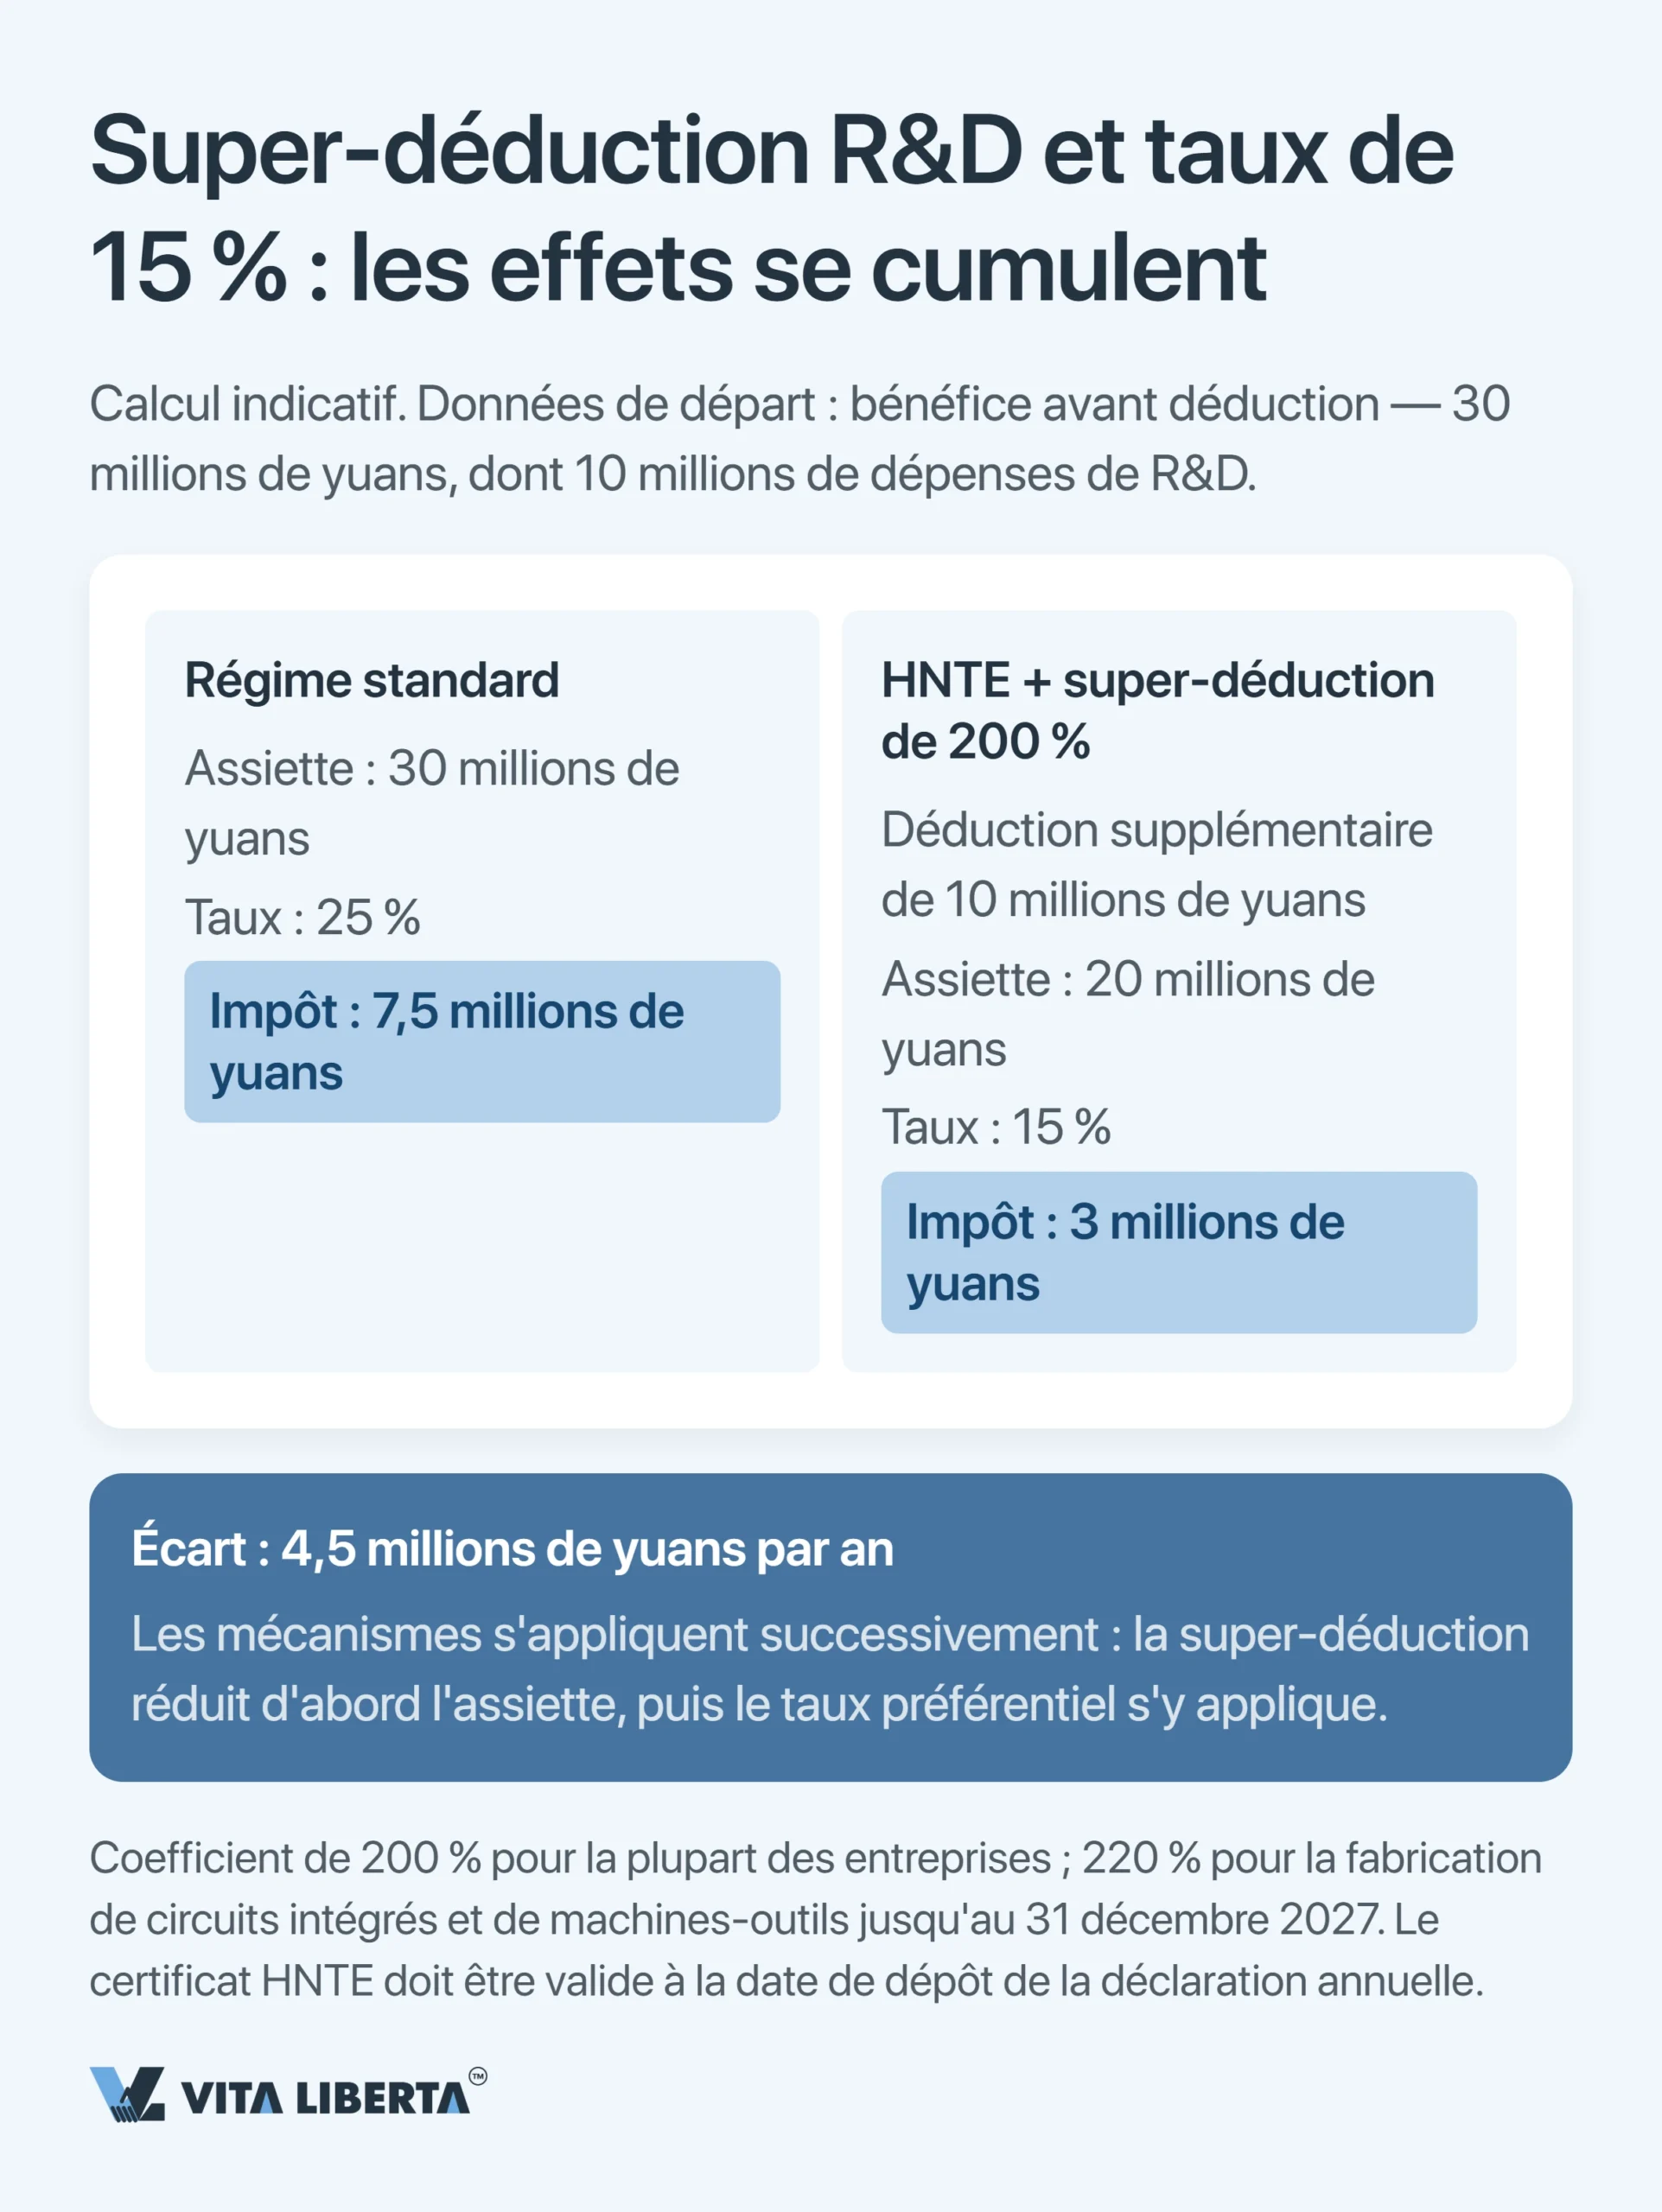
Au-dessus du taux s’ajoute la super-déduction des dépenses de R&D : vous déduisez 200 % de la dépense réelle (财政部 税务总局公告2023年第7号). Les entreprises des circuits intégrés (fabrication, conception, équipements, matériaux, encapsulation, tests) et les fabricants de machines-outils avancées (工业母机) déduisent 220 % jusqu’au 31/12/2027 (财政部 税务总局 国家发展改革委 工业和信息化部公告2023年第44号).
Tous les secteurs n’y ont pas droit. Le commerce de gros et de détail, la location et les services aux entreprises, entre autres, en sont exclus : une WFOE de négoce ne peut donc pas compter dessus.
Les deux mécanismes se cumulent : la déduction réduit l’assiette avant que le taux de 15 % ne s’applique. Autrement dit, les dix points entre 25 % et 15 % ne sont pas offerts par la loi. C’est un dossier que vous défendez chaque année.
Nous choisissons le bon régime fiscal pour votre société en Chine
- Vérification du statut et de la résidence fiscale
- Éligibilité au taux de 15 %
- Calcul de la charge fiscale avant l’immatriculation

TVA et fapiao : 13, 9, 6 et zéro
Depuis le 1er janvier 2026, la TVA chinoise (增值税) dispose de sa propre loi : la loi de la RPC sur la taxe sur la valeur ajoutée (中华人民共和国增值税法, 主席令第四十一号, adoptée le 25/12/2024), qui a porté l’ancien règlement provisoire au rang législatif. Son règlement d’application (国务院令第826号) est entré en vigueur le même jour. Les taux n’ont pas bougé. Les marchandises et les importations supportent 13 %. Le transport, la construction, les produits agricoles et les services d’utilité publique restent à 9 %. Les services modernes paient 6 %. L’export part à taux zéro.
Petit contribuable ou contribuable général : la ligne des 5 millions de yuans
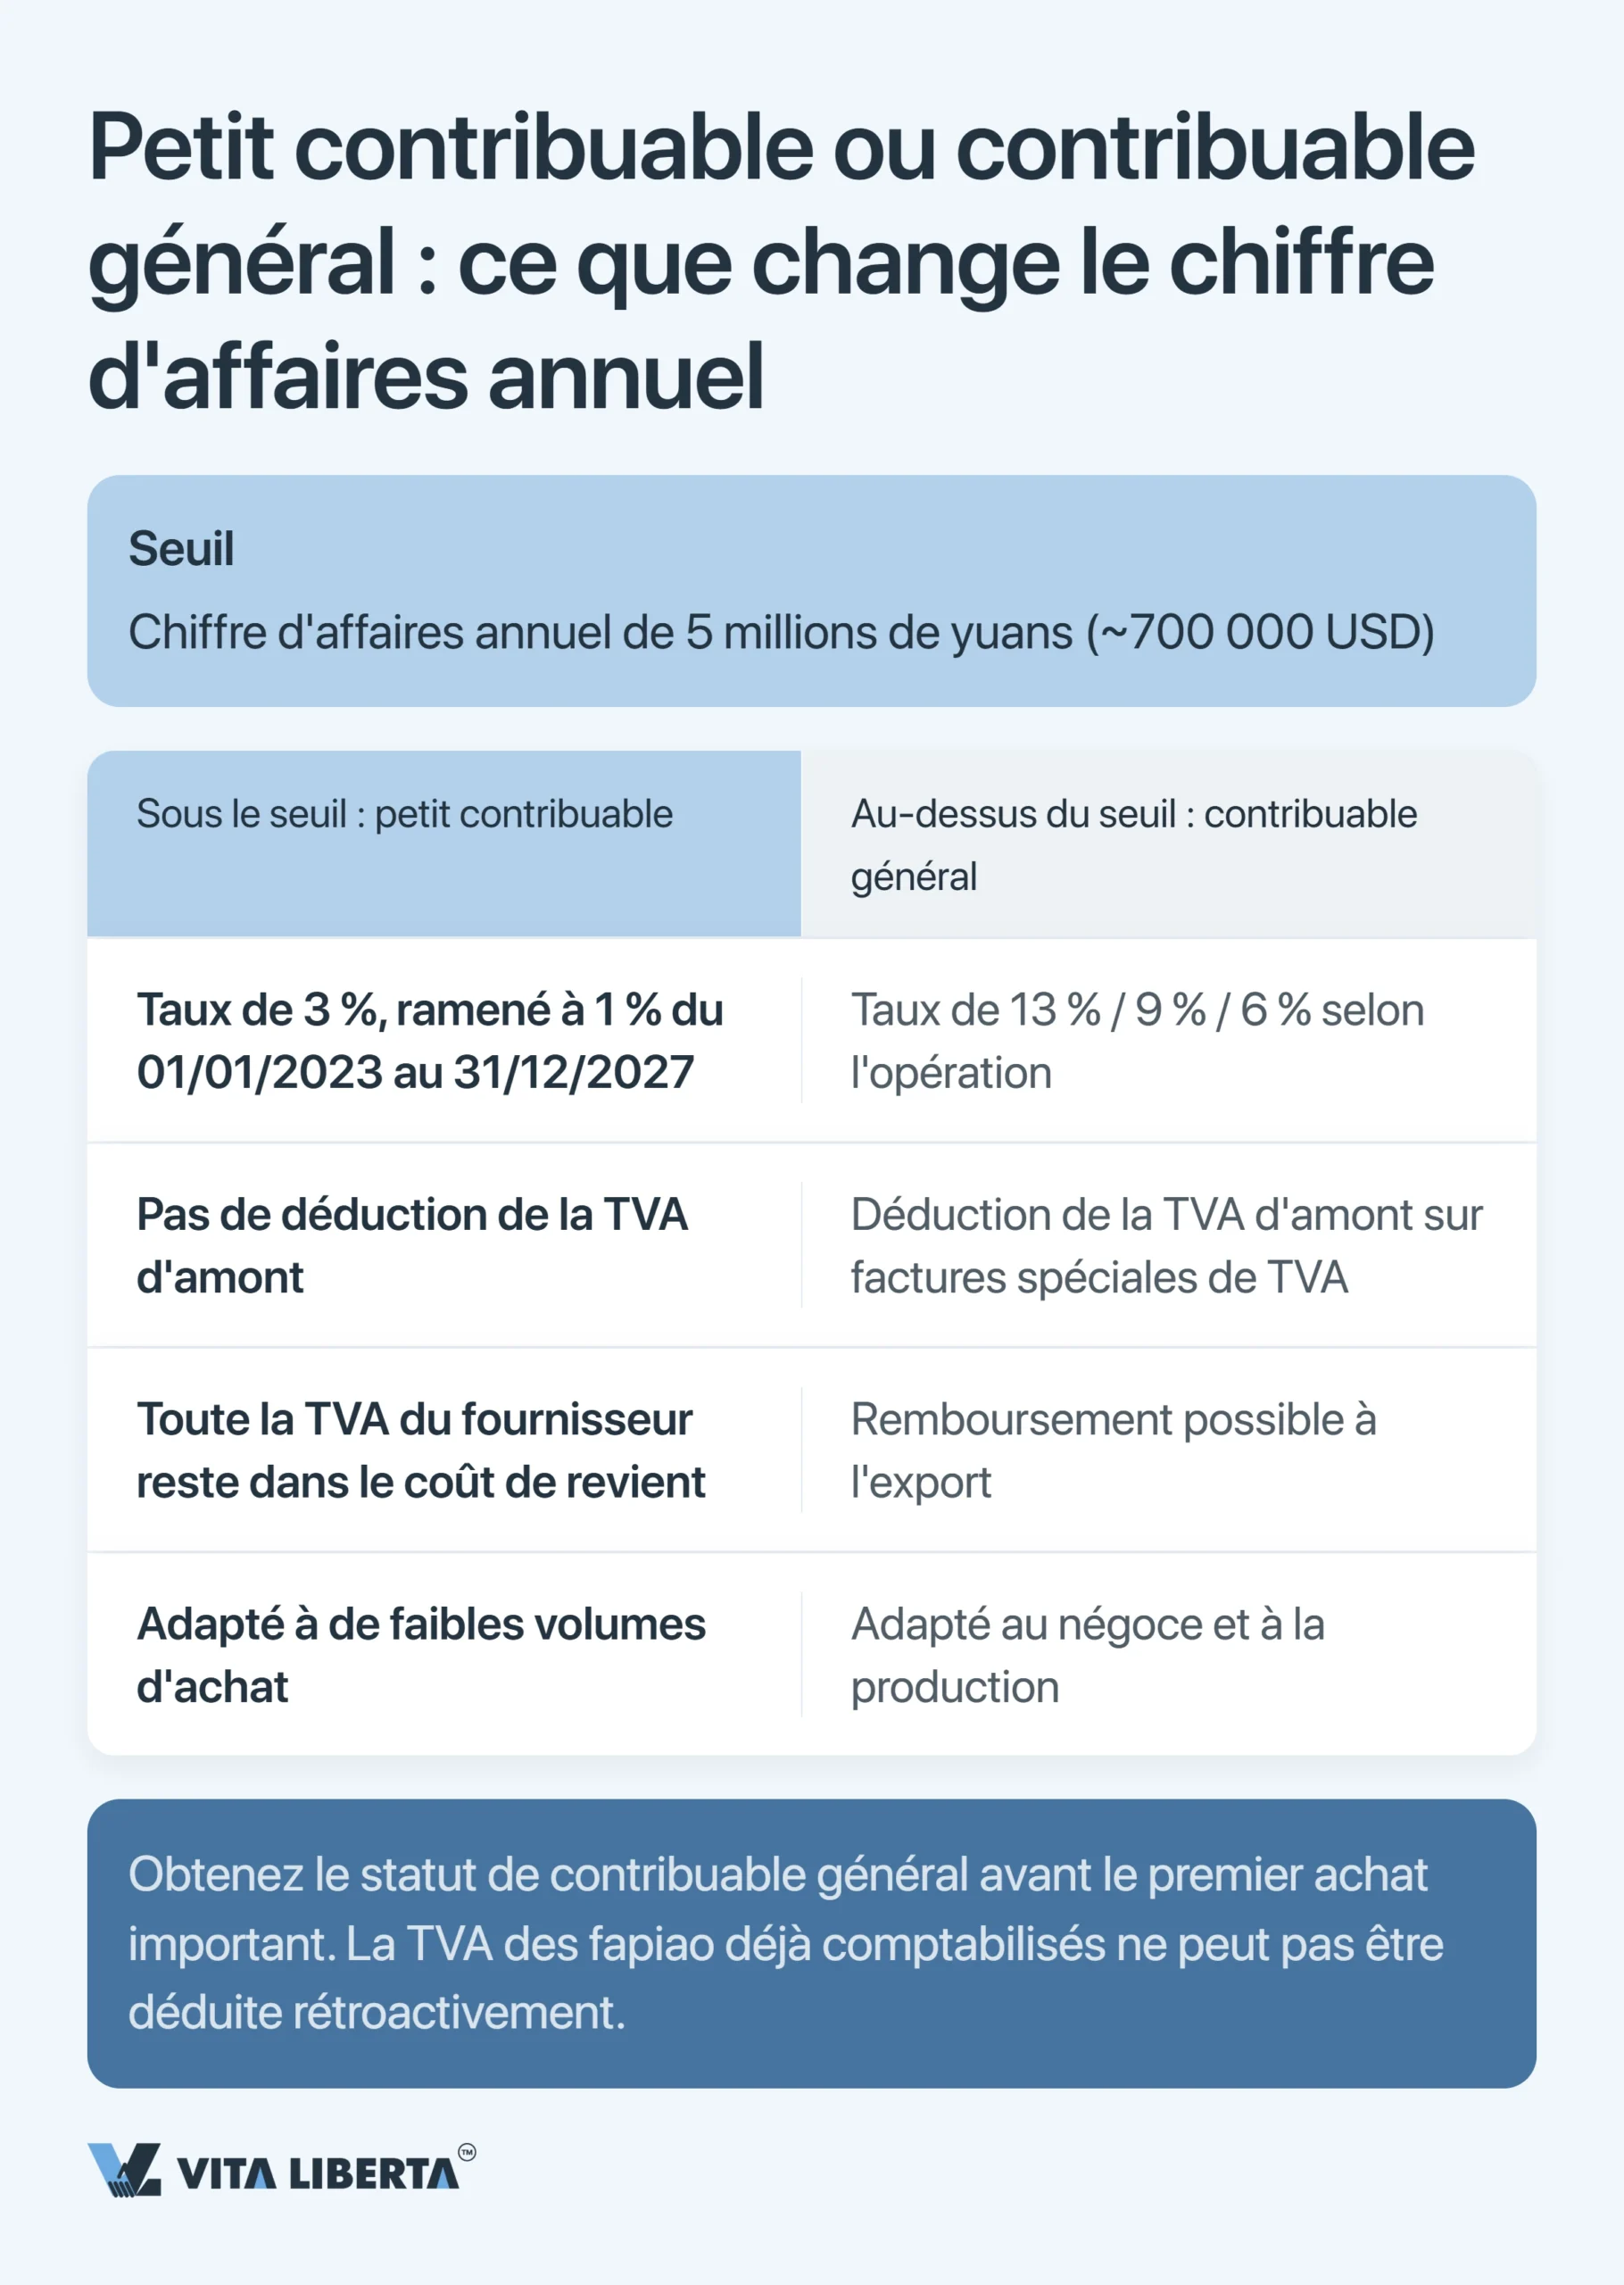
Un chiffre d’affaires annuel de 5 millions de yuans (~742 000 USD au cours de la Banque populaire de Chine au 8 octobre 2026) répartit les entreprises entre deux régimes.
Sous la ligne : petit contribuable (small-scale taxpayer). Le taux unique est de 3 %. Du 1er janvier 2026 au 31 décembre 2027, vous payez 1 % sur toutes les opérations imposables, sauf la vente ou la location d’immeubles et la cession de droits fonciers (财政部 税务总局公告2026年第10号 ; en 2023–2025, un avantage comparable reposait sur 财政部 税务总局公告2023年第19号). Jusqu’à 100 000 yuans de chiffre d’affaires par mois (300 000 par trimestre), vous ne payez pas de TVA. En contrepartie, aucune TVA en amont n’est récupérable : toute la TVA facturée par vos fournisseurs reste dans votre prix de revient.
Au-dessus : contribuable général (general taxpayer). Vous facturez 13, 9 ou 6 % et imputez la TVA en amont grâce aux factures spéciales. La TVA payée entraîne trois prélèvements annexes : la taxe d’entretien et de construction urbaine (7 % en zone urbaine), la surtaxe éducative de 3 % et la surtaxe éducative locale de 2 %. Les trois se calculent sur la TVA acquittée, pas sur le chiffre d’affaires.
Un conseil avec marge de sécurité : si votre société fait du négoce, passez au statut de contribuable général avant le premier gros achat, pas après. La TVA des fapiao déjà comptabilisés ne se récupère pas rétroactivement.
Remboursement de TVA à l’export : ce qui a changé le 1er avril 2026
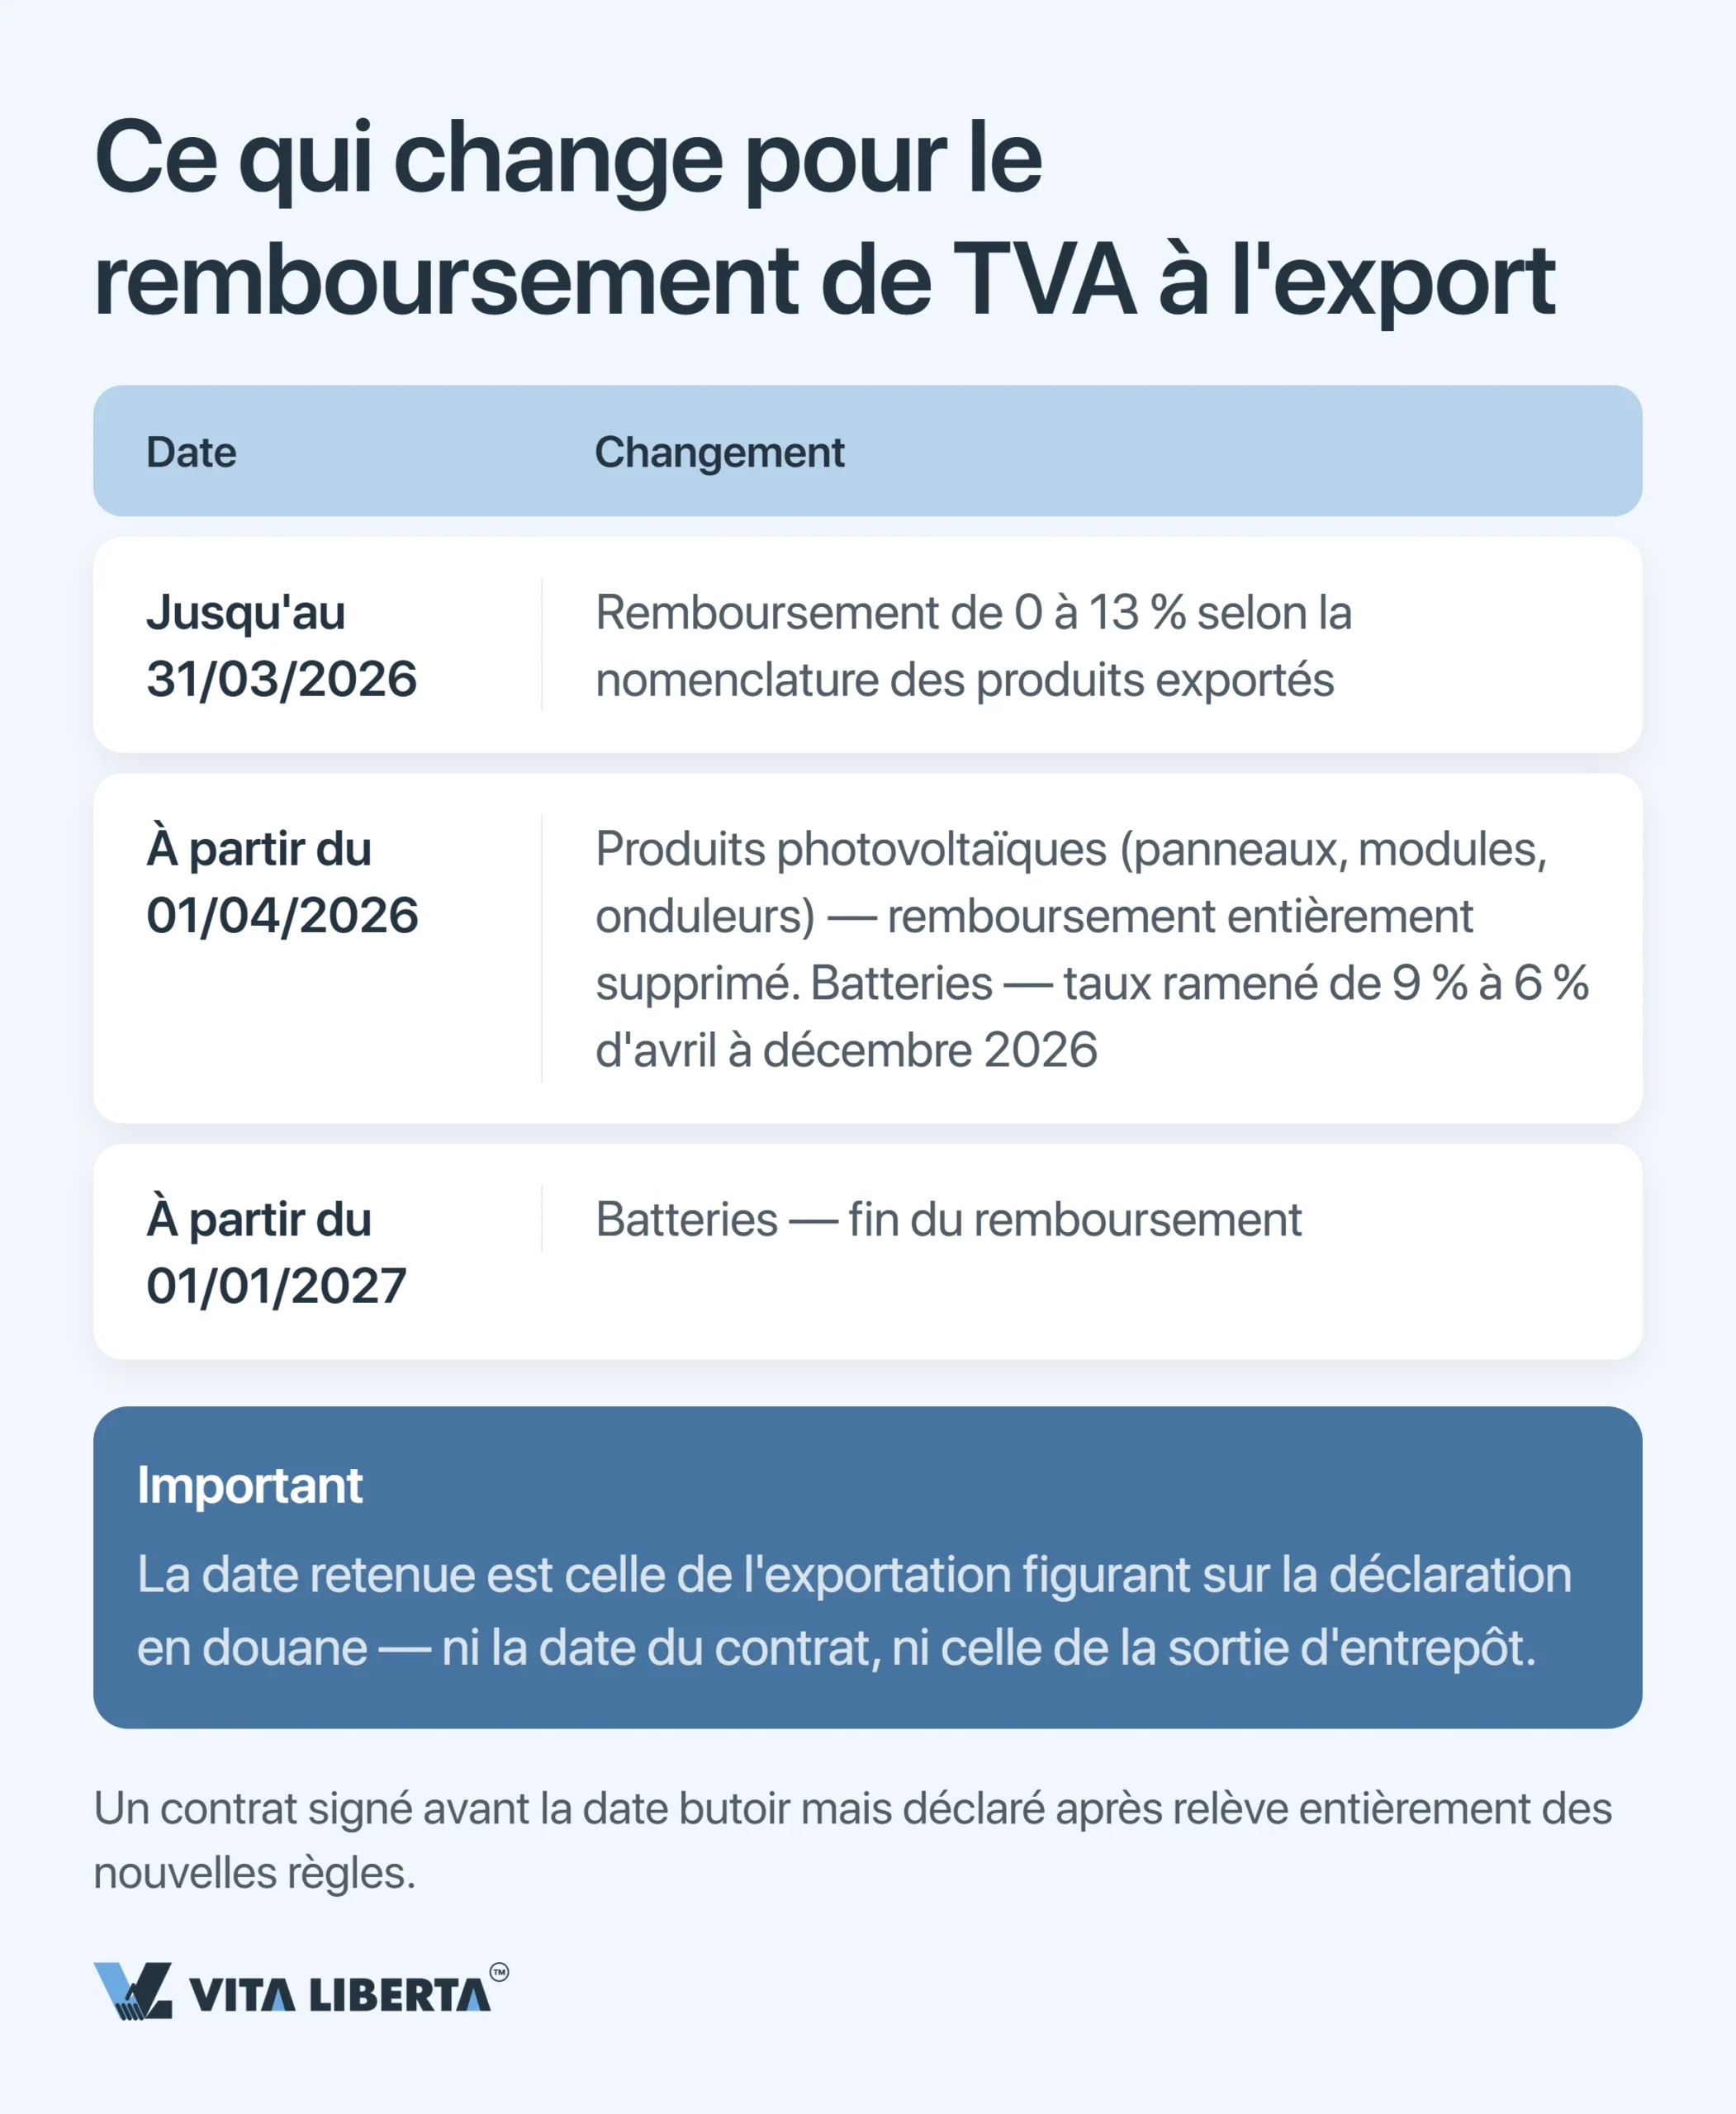
L’export est taxé à zéro, et la TVA d’amont vous est remboursée à un taux de 0 à 13 % selon la position tarifaire. Depuis le 1er avril 2026, ce soutien s’est réduit (财政部 税务总局公告2026年第2号 du 08/01/2026). Les produits photovoltaïques ne récupèrent plus rien. Les batteries passent de 9 % à 6 % d’avril à décembre 2026 et, à partir du 1er janvier 2027, n’obtiennent plus aucun remboursement.
Concrètement, les batteries perdent trois points, le photovoltaïque perd les neuf. Ce montant sort désormais de la marge de l’exportateur.
Seule compte la date d’exportation inscrite sur la déclaration en douane — ni la sortie de l’entrepôt, ni la date de paiement.
Important : un contrat que vous avez signé avant avril 2026 mais déclaré après tombe intégralement sous les nouvelles règles. Une erreur de planification des expéditions vous coûte l’écart de taux multiplié par le volume du lot.
Rapatrier les bénéfices et respecter le calendrier : retenue de 10 % et échéance du 31 mai
Gagner de l’argent en Chine et sortir cet argent de Chine sont deux processus distincts, avec leurs propres conditions et leurs propres contrôleurs.
Dividendes versés à un non-résident : 10 %, 5 % et le test du bénéficiaire effectif
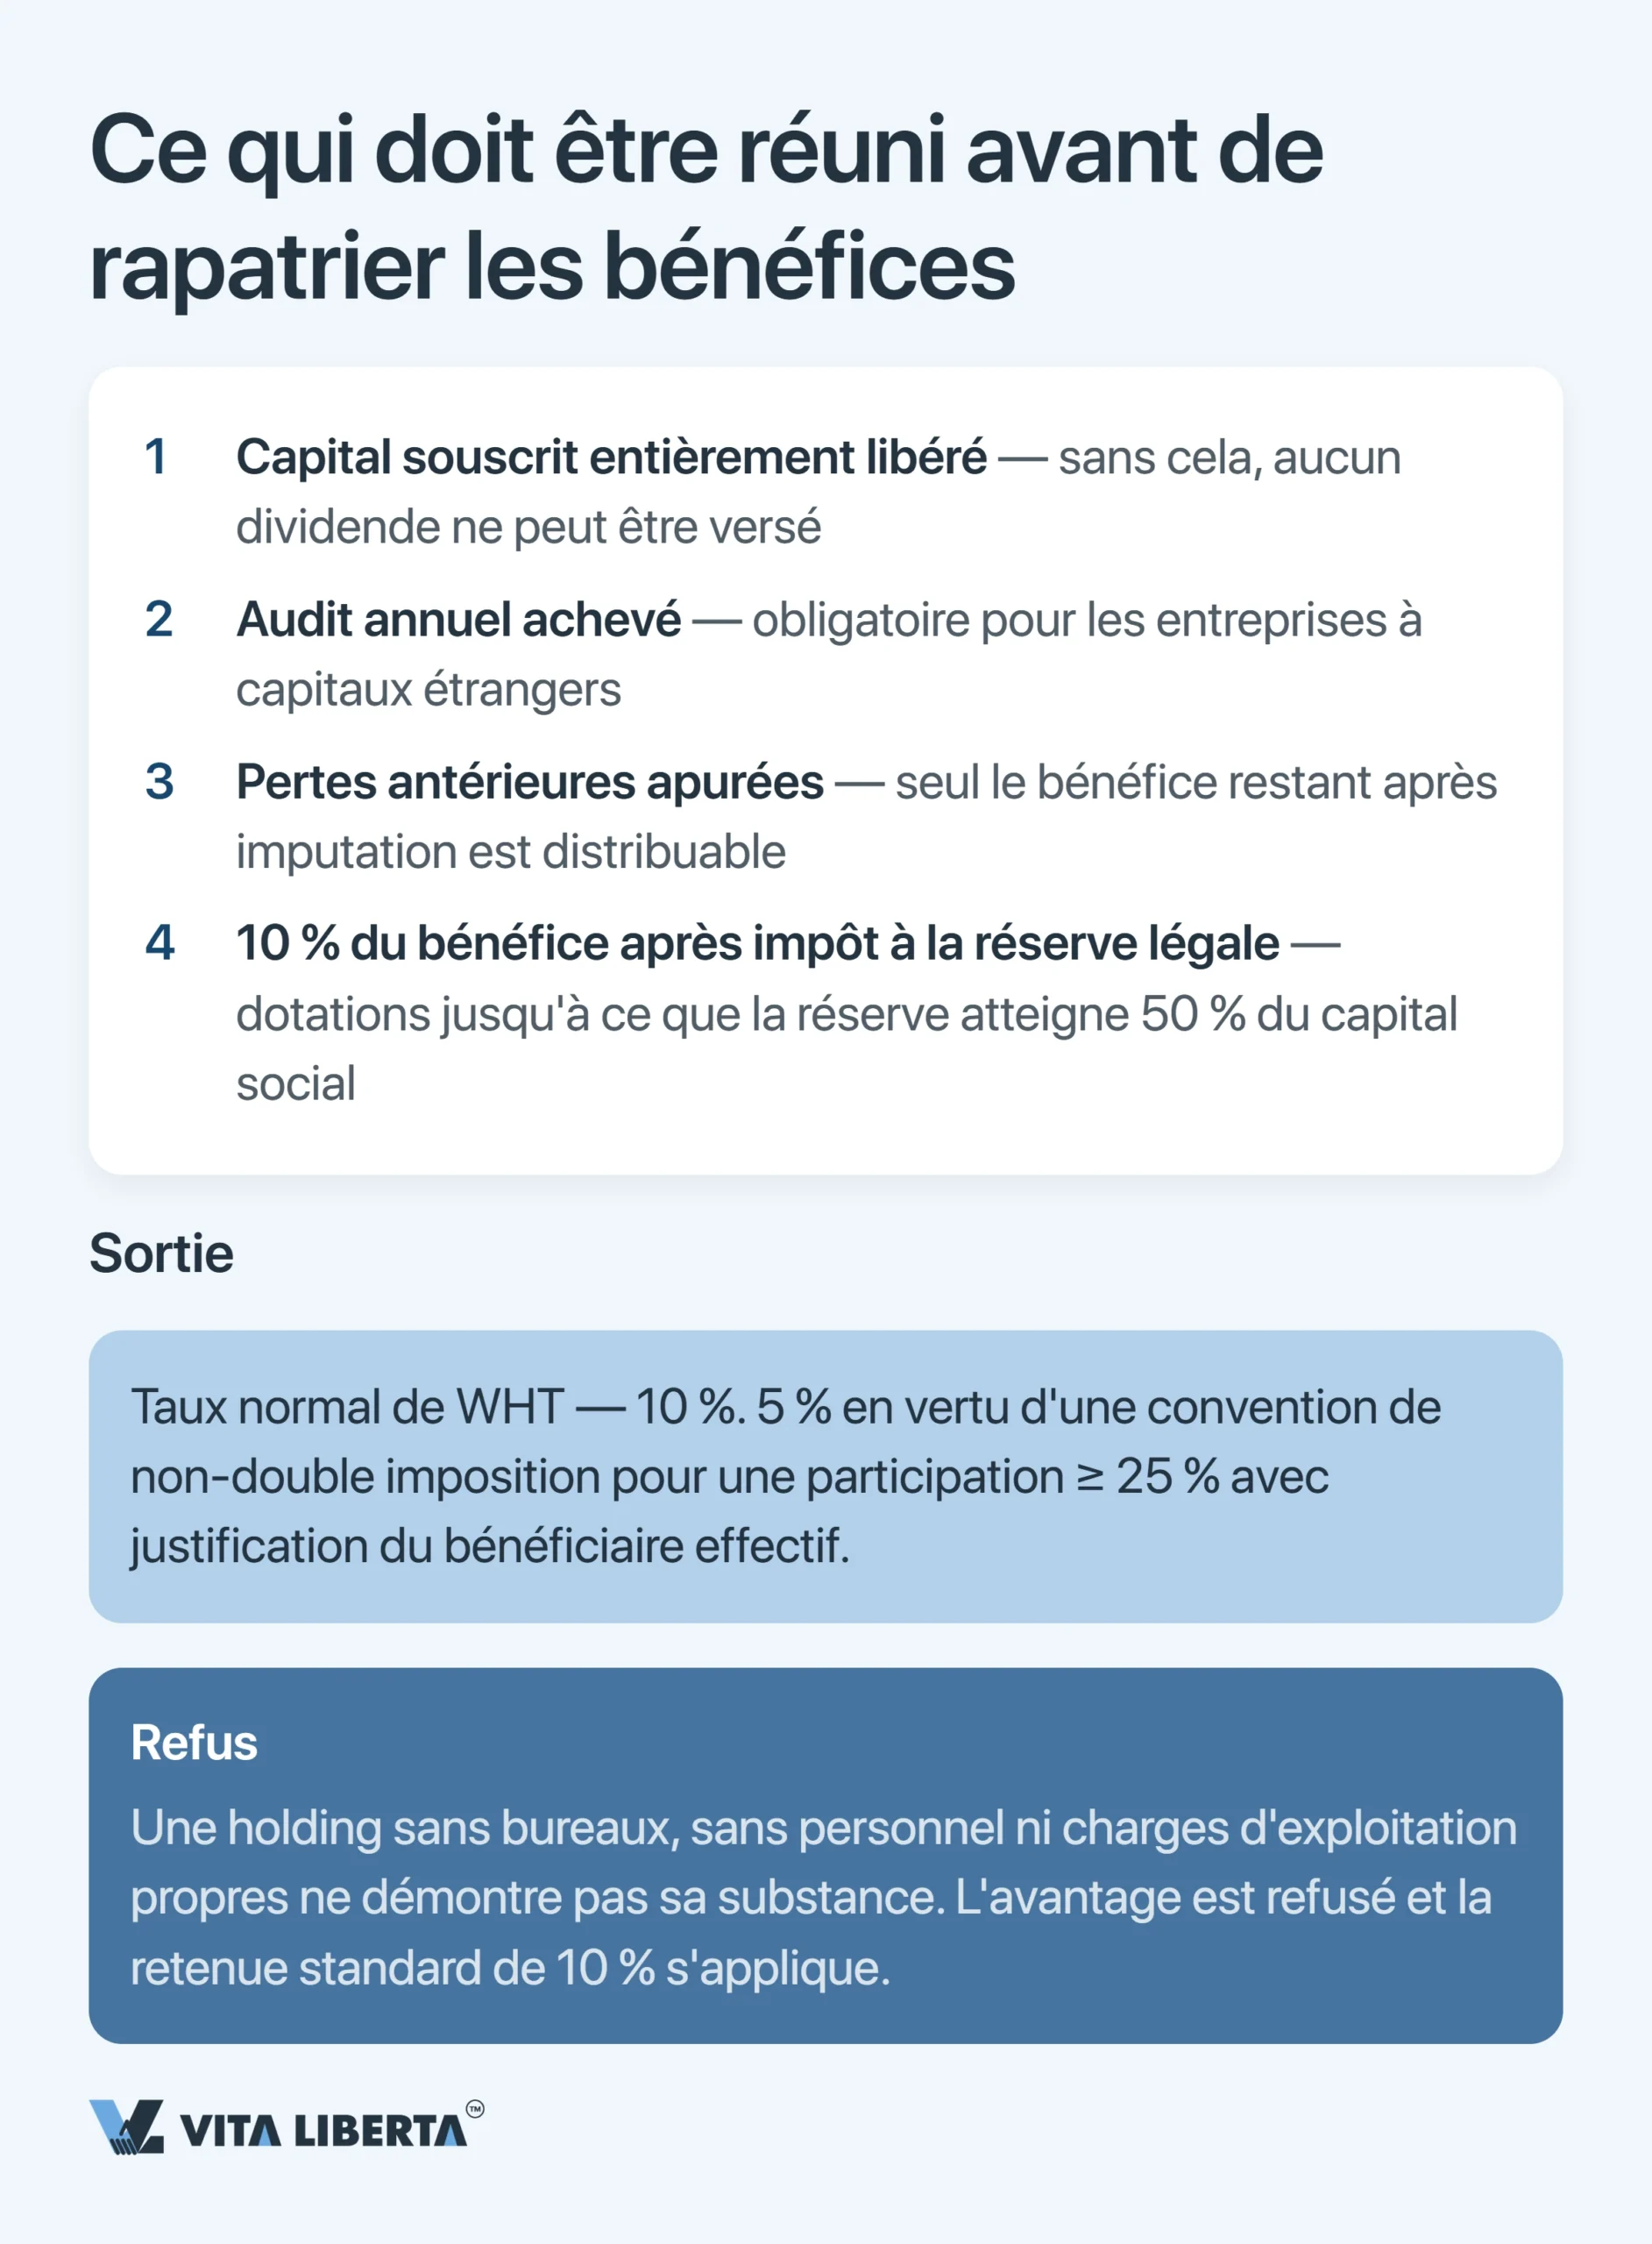
Ce n’est pas vous qui versez la retenue : la société chinoise agit en tant qu’agent payeur (withholding agent). Elle prélève la retenue à la source (Withholding Tax, WHT) et la reverse au Trésor. Le point de départ est 10 %. Une convention fiscale de non double imposition peut la ramener à 5 %, mais chaque convention fixe ses conditions. Dans la convention Russie–Chine, par exemple, le taux de 5 % suppose une participation directe d’au moins 25 % et un investissement d’au moins 80 000 euros. Une holding de Hong Kong obtient 5 % au titre de l’arrangement entre la Chine continentale et Hong Kong (内地和香港税收安排) avec une participation directe d’au moins 25 %.
Rien ne part tant que quatre conditions ne sont pas réunies. Le capital souscrit est entièrement libéré. L’audit annuel est terminé. Les déficits antérieurs sont apurés. Et un dixième du bénéfice net a été affecté à la réserve légale obligatoire — dotation qui continue jusqu’à ce que la réserve atteigne la moitié du capital social. De plus, pour tout paiement unique supérieur à 50 000 USD, la banque n’exécute le virement qu’après l’enregistrement fiscal du paiement à l’étranger (对外支付税务备案), prévu par le 国家税务总局 国家外汇管理局公告2013年第40号 (ci-après, Avis 40).
Autre erreur coûteuse : une holding sans bureaux, sans salariés et sans dépenses propres. L’inspecteur identifie le véritable bénéficiaire du revenu à partir de la substance des opérations. Sans substance, il refuse l’avantage et retient les 10 % de droit commun.
L’alternative au virement, c’est le réinvestissement. En 2025–2028, l’investisseur étranger peut affecter le bénéfice perçu à un investissement direct dans des secteurs encouragés en Chine et le conserver au moins 5 ans. En échange, 10 % du montant réinvesti s’imputent sur son impôt (财政部 税务总局 商务部公告2025年第2号, mesure nationale).
Échéances et coût du retard
| Quand | Ce qui est dû | Si vous êtes en retard |
| Chaque mois, avant le 15 | Déclaration de TVA et de l’IIT retenu | Majoration de 0,05 % par jour sur le montant dû |
| 15 jours après la fin du trimestre | Acompte d’IS | Les mêmes 0,05 % par jour, et des questions sur le chiffre d’affaires lors de la régularisation annuelle |
| 31 mai | Déclaration annuelle d’IS de l’exercice écoulé | 0,05 % par jour sur l’impayé. Pas de déclaration ? Amende jusqu’à 2 000 yuans, jusqu’à 10 000 yuans dans les cas graves (article 62 de la loi de la RPC sur l’administration du recouvrement de l’impôt, 中华人民共和国税收征收管理法). Impôt non payé ? Amende de 50 % à cinq fois le montant éludé (article 64 de la même loi) |
| Avant toute distribution de dividendes | Audit et dotation de 10 % à la réserve | La banque n’exécute pas le virement en devises |
| Avant chaque paiement unique de plus de 50 000 USD | Enregistrement fiscal du paiement (对外支付税务备案) | La banque n’exécute pas le virement en devises |
Le 31 mai clôt l’exercice des sociétés. Dès le 1er juin, tout impôt annuel resté impayé génère une majoration quotidienne, exactement comme dès le premier jour de retard sur chaque acompte trimestriel. En parallèle, les salariés étrangers ayant le statut de résident fiscal passent leur propre régularisation annuelle de l’impôt sur le revenu des personnes physiques (Individual Income Tax, IIT), du 1er mars au 30 juin.
Rapatriez vos bénéfices de Chine sans blocage
- Préparation du dossier de bénéficiaire effectif
- Audit et réserve légale obligatoire
- Retenue de 5 % au lieu de 10 %

Fiscalité en Chine : les enseignements stratégiques
Le grand paradoxe chinois, c’est qu’un formalisme comptable extrême cohabite avec des incitations généreuses. L’État refuse toute charge sans fapiao et passe chaque écriture au crible du Golden Tax IV, mais ce même État double votre déduction de R&D et fait passer votre taux de 25 % à 15 %. Celui qui gagne, c’est celui qui remplit la première exigence précisément pour obtenir la seconde.
Si vous innovez. Deux leviers en parallèle : la certification HNTE pour le taux de 15 % et la super-déduction de 200–220 %. Le dossier se confirme chaque année. Si le statut n’est pas renouvelé avant la fin de l’année où le certificat expire, cette année-là est recalculée à 25 %.
Si vous faites du négoce ou de la production. Le centre de gravité, ce sont le fapiao et votre statut de TVA. Choisir le régime avant le premier achat et tenir une discipline stricte sur les documents entrants rapporte plus que toute optimisation après coup.
Si un actionnaire étranger se trouve au-dessus de vous. La résidence, l’établissement stable et la substance de la holding décident si le bénéfice sort à 5 % ou à 10 %. Tout cela se construit à l’entrée, pas le jour du virement.
Au fond, l’impôt en Chine n’est pas une ligne de charges qu’il faudrait subir. C’est un paramètre de votre modèle financier, que vous réglez à l’avance par le statut, la zone, la gestion documentaire et le calendrier.
Questions fréquentes
C’est probable. L’immatriculation selon le droit chinois n’est qu’une voie vers le statut de résident (TRE) ; l’autre est d’avoir en Chine le siège de direction effective (POEM). L’inspecteur regarde la réalité : qui valide le budget, où sont conservés les procès-verbaux du conseil, qui prend les décisions de personnel, où est tenue la comptabilité. Conséquence : la société est imposée à 25 % sur ses revenus mondiaux, et plus seulement sur ses revenus chinois. Que faire : si la direction doit rester hors de Chine, prouvez-le par écrit — procès-verbaux, résolutions, correspondance et comptabilité tenus hors du pays.
Le statut de High and New Technology Enterprise s’obtient par certification, et plusieurs critères doivent être remplis simultanément : la part des dépenses de R&D dans le chiffre d’affaires, des droits de propriété intellectuelle détenus en propre, la proportion de personnel spécialisé et la part des produits de haute technologie dans les ventes. Attention au calendrier. Le taux de 15 % s’applique à partir de l’année indiquée comme date de délivrance sur le certificat. L’année de son expiration, vous pouvez verser vos acomptes à 15 %, mais sans confirmation du statut avant le 31 décembre, l’impôt de toute l’année est complété jusqu’à 25 % (国家税务总局公告2017年第24号). Que faire : inscrivez la recertification à votre calendrier avec la même rigueur que le 31 mai, faute de quoi l’année passera à 25 %.
Ne regardez pas la remise, mais ce qu’il en reste après impôt. Sans fapiao, l’achat n’est pas déductible : la somme reste dans l’assiette et supporte votre taux d’IS. À 25 %, toute remise inférieure au quart du prix d’achat vous fait perdre de l’argent — sans même compter la TVA en amont que vous ne récupérez plus. Que faire : réglez la question du fapiao à la signature, pas au paiement, et inscrivez dans le contrat l’obligation du fournisseur de l’émettre.
La retenue de base est de 10 % à la source. Une convention fiscale peut la ramener à 5 %, aux conditions propres à chaque convention : la convention Russie–Chine exige une participation d’au moins 25 % et un investissement d’au moins 80 000 euros. Une holding de Hong Kong obtient 5 % avec au moins 25 %, à condition de démontrer qu’elle est le bénéficiaire effectif du revenu. Avant le versement, vérifiez quatre points : capital souscrit entièrement libéré, audit annuel réalisé, déficits antérieurs apurés et 10 % du bénéfice net affectés à la réserve jusqu’à ce qu’elle atteigne la moitié du capital social. Pour un paiement unique de plus de 50 000 USD, l’enregistrement fiscal du paiement (对外支付税务备案) est en outre nécessaire. Que faire : réunissez le certificat de résidence de l’associé, délivré dans sa juridiction, et les preuves de substance de la holding avant de décider la distribution.
Tout dépend du produit. Le photovoltaïque n’a plus de remboursement depuis le 1er avril 2026. Les batteries sont passées de 9 % à 6 % pour avril–décembre 2026 et perdent le remboursement au 1er janvier 2027. La règle est la même dans les deux cas : c’est la date d’exportation de la déclaration en douane qui compte, pas celle du contrat ni celle de l’expédition. Que faire : recalculez la marge des contrats en cours expédiés après la date butoir et renégociez le prix tant que le lot n’est pas déclaré.