Hongkong
 China




La Chine propose son principal avantage fiscal aux entreprises selon des règles claires et à prix fixe. Celui qui en profite est celui qui prouve sa technologie par des chiffres et des documents, pas seulement celui qui la développe.
Le problème de fond
« Nous avons une WFOE à Hangzhou, notre propre développement, des ingénieurs salariés et un produit vendu dans le monde entier. Pourquoi payons-nous 25 %, comme une société de négoce, alors que notre voisin dans le parc d’affaires paie 15 % ? Ne sommes-nous pas assez technologiques ? »
Votre secteur, à lui seul, ne décide de rien. Ce sont les seuils qui décident. L’impôt sur les sociétés chinois (Corporate Income Tax, CIT) baisse dès que vous justifiez six indicateurs quantitatifs et obtenez le statut d’entreprise de haute et nouvelle technologie (High and New Technology Enterprise, HNTE). Voici ce que contient le dispositif, ce que coûte l’entrée et où le statut se perd le plus souvent.
Le dispositif HNTE : un taux de 15 % et trois outils de plus
La reconnaissance vous ouvre deux avantages réservés aux entreprises high-tech : le taux de 15 % et un report des déficits allongé. Deux autres outils, la super-déduction R&D et la déduction des frais de formation, sont aussi accessibles aux entreprises ordinaires. Combinés au statut, ils donnent cependant leur plein effet.
Chacun intervient à un moment différent du calcul. La super-déduction agit en amont, quand l’assiette se forme. Le taux réduit s’applique tout à la fin.
De 25 % à 15 % : un million de yuans sur 10 millions de bénéfice
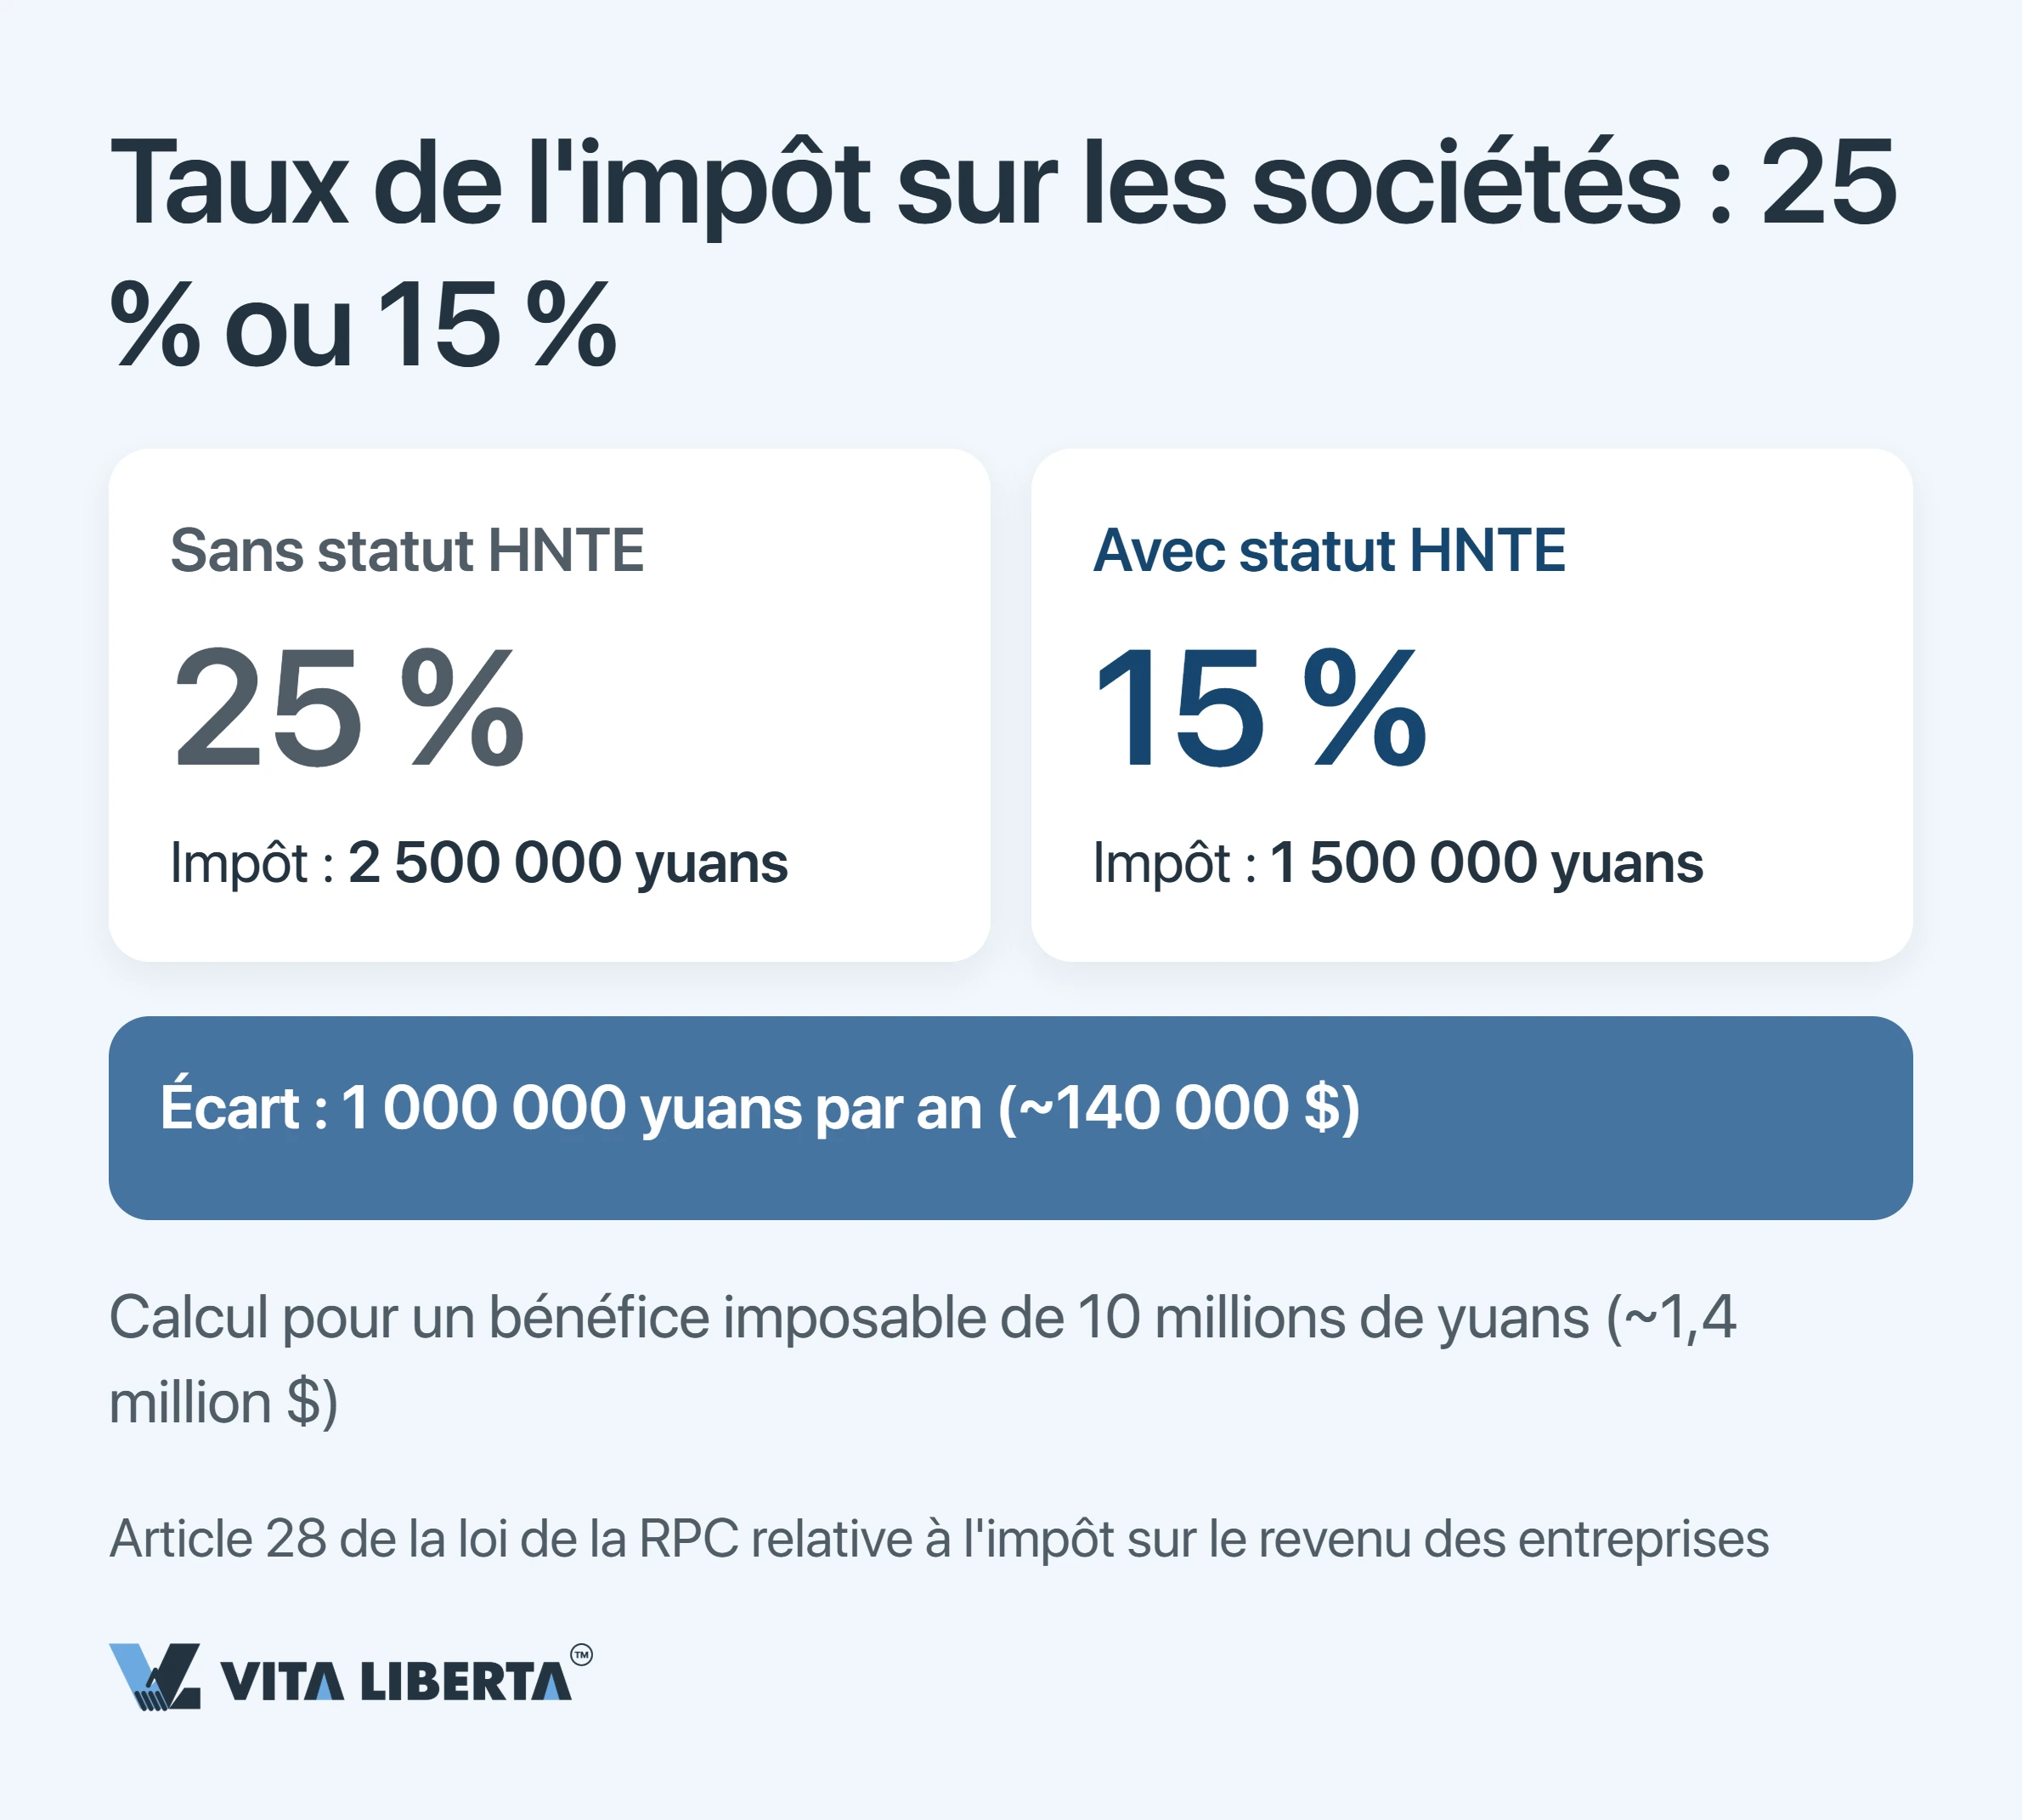
Partez du montant. Avec 10 millions de yuans de bénéfice (environ 1,4 million USD), le régime normal vous coûte 2,5 millions d’impôt. Avec le statut, vous payez 1,5 million.
Cet écart d’un million de yuans (environ 140 000 USD) repose sur l’article 28 de la loi de la RPC relative à l’impôt sur le revenu des entreprises (中华人民共和国企业所得税法). Le texte sort les entreprises reconnues du taux de base de 25 % et leur fixe un taux de 15 %.
Le taux de 15 % s’applique dès l’exercice au cours duquel le certificat est délivré, sur le bénéfice de toute l’année (国家税务总局公告2017年第24号). L’année où votre certificat expire, vous pouvez continuer à verser les acomptes trimestriels à 15 % en attendant la nouvelle reconnaissance. Si le nouveau certificat n’arrive pas avant le 31 décembre, vous complétez l’impôt de l’année au taux normal de 25 %.
Vous appliquez l’avantage vous-même et conservez les justificatifs en vue d’un contrôle. L’administration fiscale vérifie votre droit après le dépôt de la déclaration. Si elle constate que les conditions n’étaient pas remplies, elle retire le statut et redresse l’impôt à partir de l’année où l’entreprise a cessé d’y satisfaire.
Super-déduction R&D : 200 % pour tous, 220 % pour deux secteurs
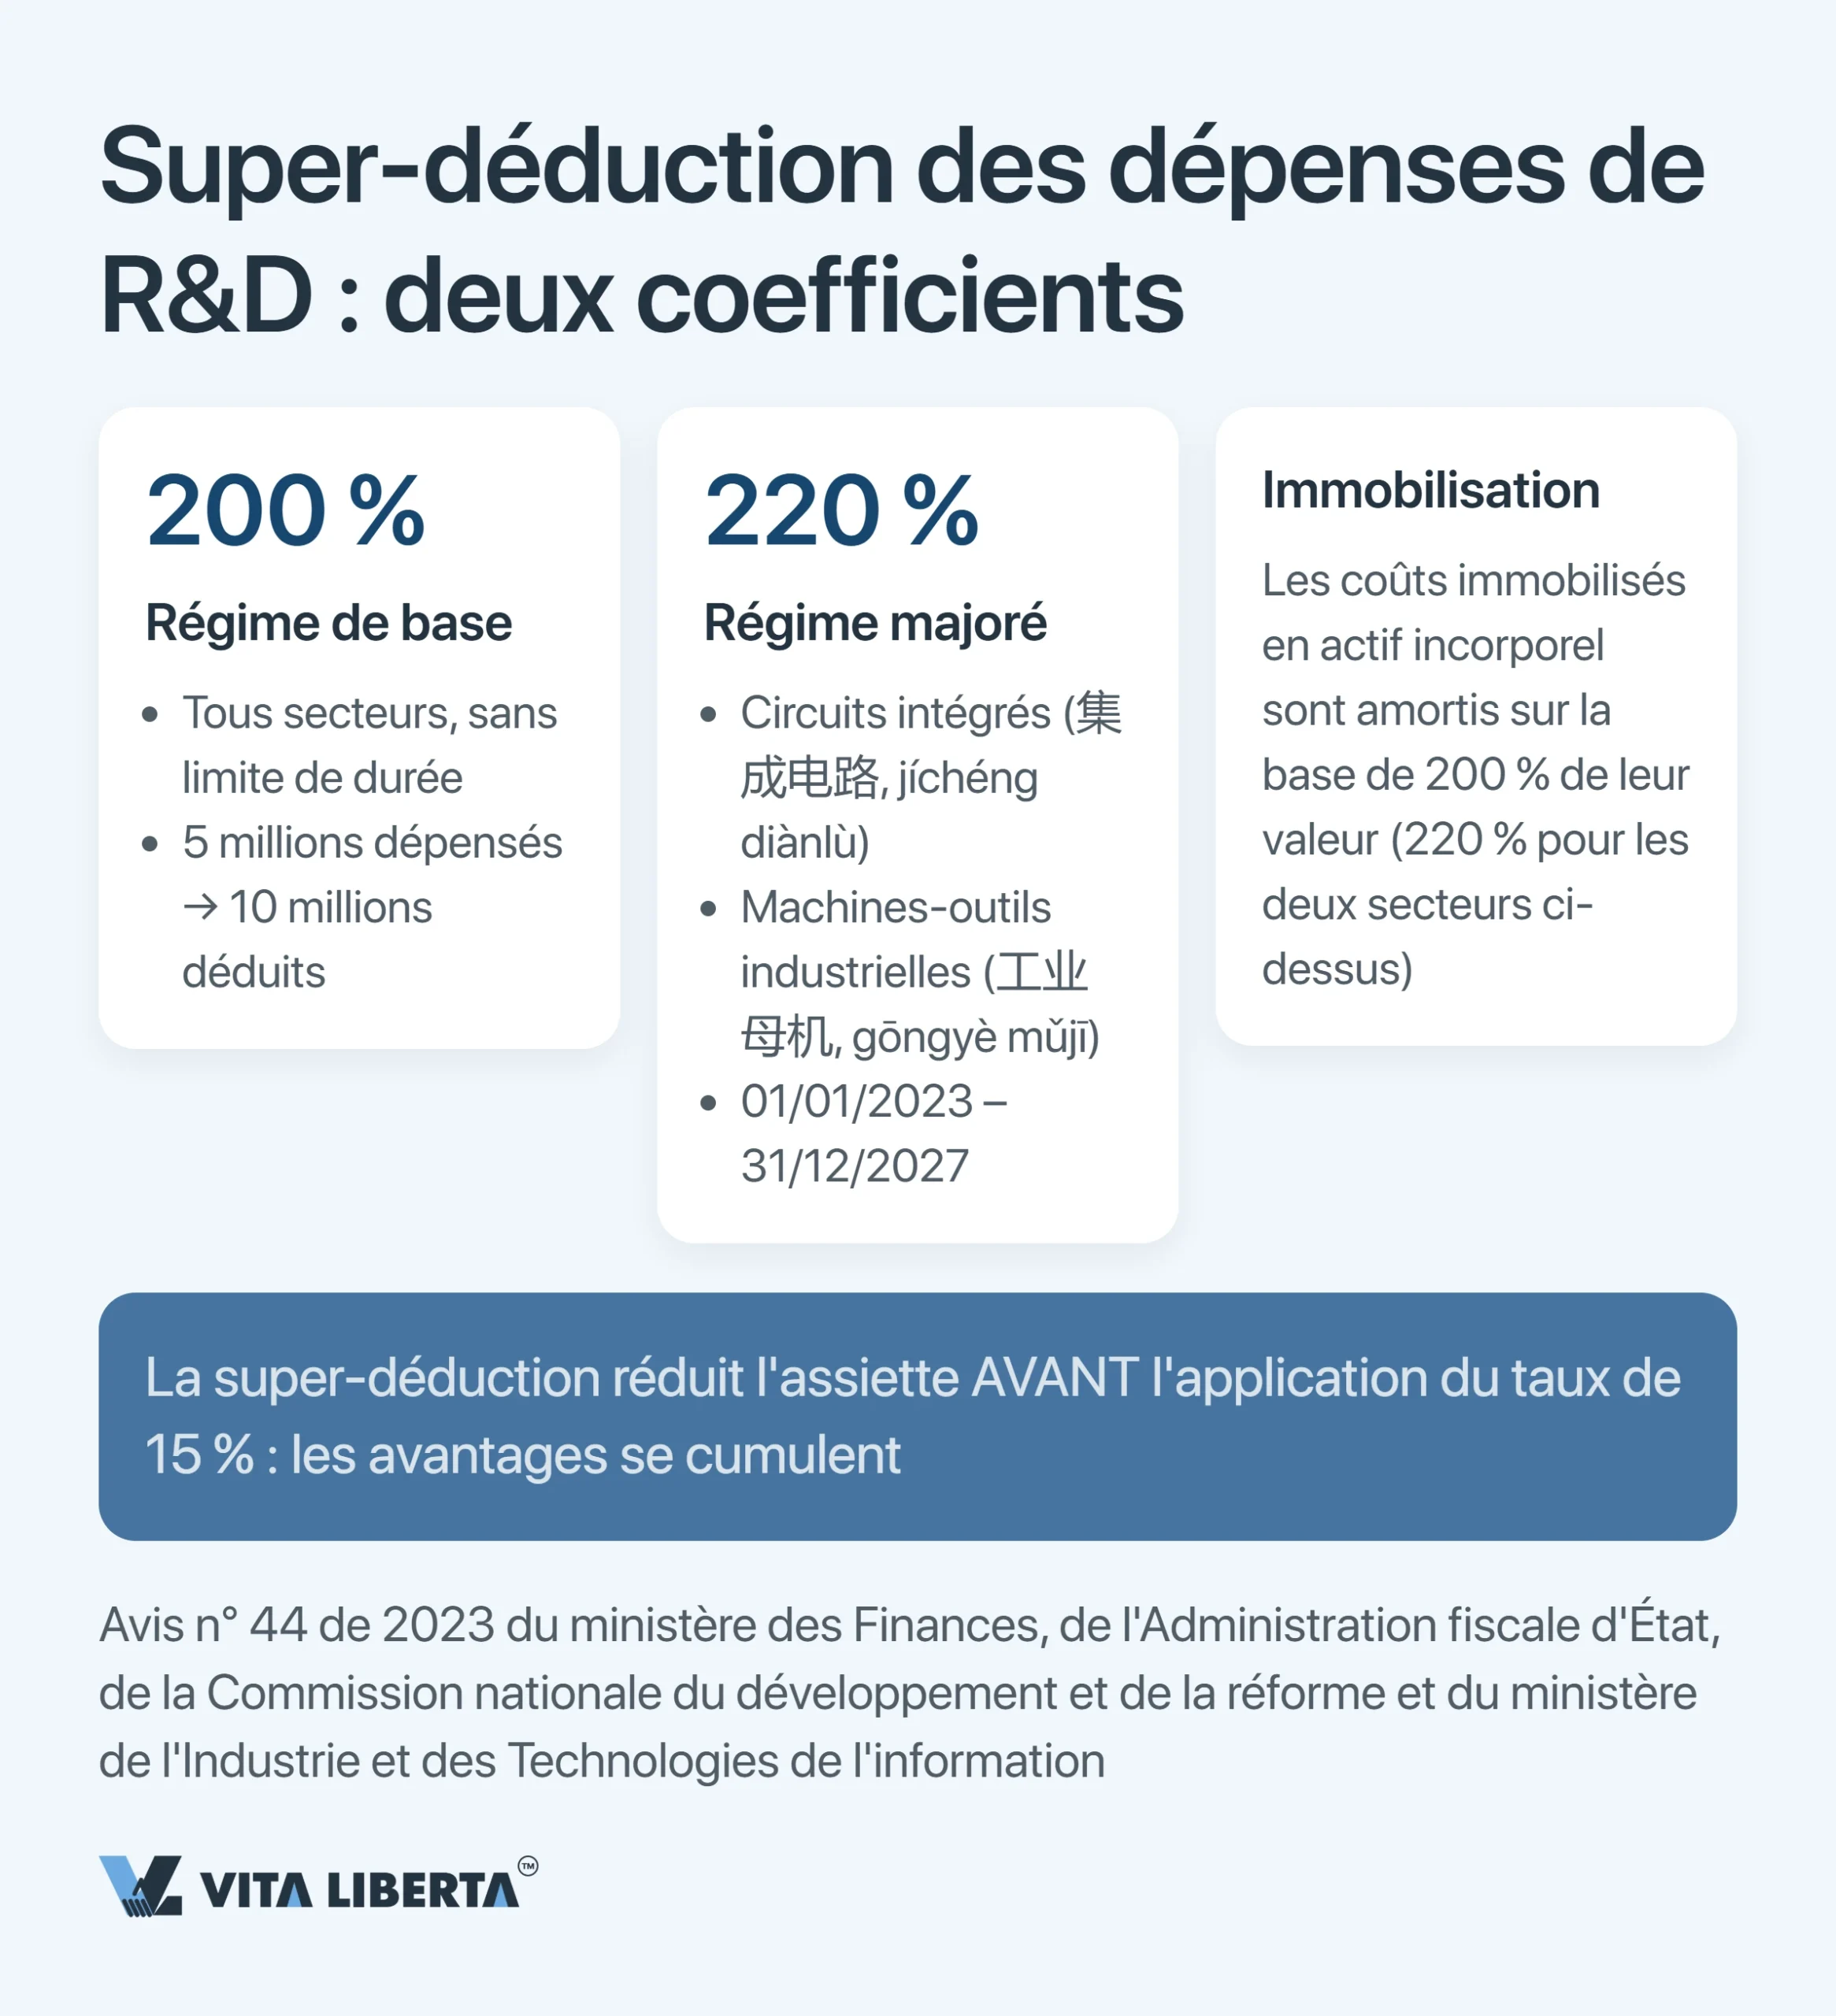
La super-déduction réduit d’abord l’assiette, et c’est seulement ensuite que les 15 % s’appliquent au reste. Les deux avantages se multiplient, et c’est cet effet combiné qui justifie de viser le statut.
La double déduction est le régime de base. Vous retirez de l’assiette deux fois ce que vous avez dépensé en recherche et développement (R&D) : la dépense réelle, plus 100 %. Vous consacrez 5 millions de yuans au développement ? L’assiette baisse de 10 millions. C’est le coefficient de 200 %.
Depuis le 1er janvier 2023, la règle n’a plus de date de fin (财政部 税务总局公告2023年第7号) et n’exige pas le statut HNTE. Elle exclut le tabac, l’hôtellerie-restauration, le commerce de gros et de détail, l’immobilier, la location et les services aux entreprises, ainsi que les loisirs.
220 % pour deux secteurs, jusqu’à fin 2027. Une annonce conjointe du ministère des Finances, de l’Administration d’État des impôts, de la NDRC et du MIIT (财政部 税务总局 国家发展改革委 工业和信息化部公告2023年第44号, « l’Annonce 44 ») réserve le coefficient majoré aux entreprises de circuits intégrés (集成电路) et de machines-outils (工业母机, industrial mother machines). Du 1er janvier 2023 au 31 décembre 2027, elles déduisent 120 % supplémentaires au lieu de 100 %. Lorsque la gestion par liste s’applique, le droit dépend d’une liste annuelle que la NDRC et le MIIT transmettent au ministère des Finances et à l’Administration d’État des impôts avant fin mars.
Immobiliser ne relève pas le coefficient ; cela change sa mise en œuvre. Les dépenses qui ont créé un actif incorporel ne se déduisent pas en une fois. Elles s’amortissent sur une base majorée : 200 % du coût de l’actif dans le régime général, 220 % pour les circuits intégrés et les machines-outils. Aucun « troisième » coefficient plus élevé n’apparaît.
Conseil avec de la marge : inutile d’attendre la déclaration annuelle. Vous pouvez appliquer la super-déduction dès l’acompte du deuxième trimestre, déposé en juillet, sur les dépenses du premier semestre. Vous pouvez aussi le faire avec l’acompte du troisième trimestre, en octobre, sur neuf mois de dépenses (国家税务总局 财政部公告2023年第11号). Une seule condition : la comptabilité auxiliaire (séparée) des dépenses de R&D doit être tenue dès le premier jour du projet, et non reconstituée en mars.
Des déficits reportables 10 ans, une formation plafonnée à 8 % de la masse salariale
L’horizon standard de report des déficits est de cinq ans. Pour une entreprise HNTE, comme pour une PME technologique (科技型中小企业), il double : 10 ans pour les déficits des cinq exercices précédant l’année où l’entreprise détient le statut (财税〔2018〕76号).
La règle paraît modeste. C’est pourtant elle qui sauve les projets de R&D à cycle long. Prenez un développement qui a brûlé de la trésorerie pendant quatre ans et devient rentable la septième année. Avec un horizon de cinq ans, la déduction aurait été entièrement perdue.
Les frais de formation du personnel sont déductibles dans la limite de 8 % de la masse salariale, l’excédent étant reporté sur les périodes suivantes. Depuis le 1er janvier 2018, ce plafond vaut pour toutes les entreprises, pas seulement pour les HNTE (财税〔2018〕51号).
Aux mesures nationales s’ajoutent les mesures régionales. Dans les zones de développement industriel high-tech, de Shenzhen à Hangzhou, les autorités locales ajoutent subventions et aides. En contrepartie, elles exigent une véritable substance économique : bureaux, effectifs et comptabilité opérationnelle.
Six seuils de reconnaissance et 71 points sur 100
La reconnaissance obéit à une liste fermée de conditions fixée par l’article 11 des Mesures administratives de reconnaissance des entreprises de haute et nouvelle technologie (高新技术企业认定管理办法, 国科发火〔2016〕32号, la « Circulaire 32 »). Les Lignes directrices d’application (国科发火〔2016〕195号) les précisent.
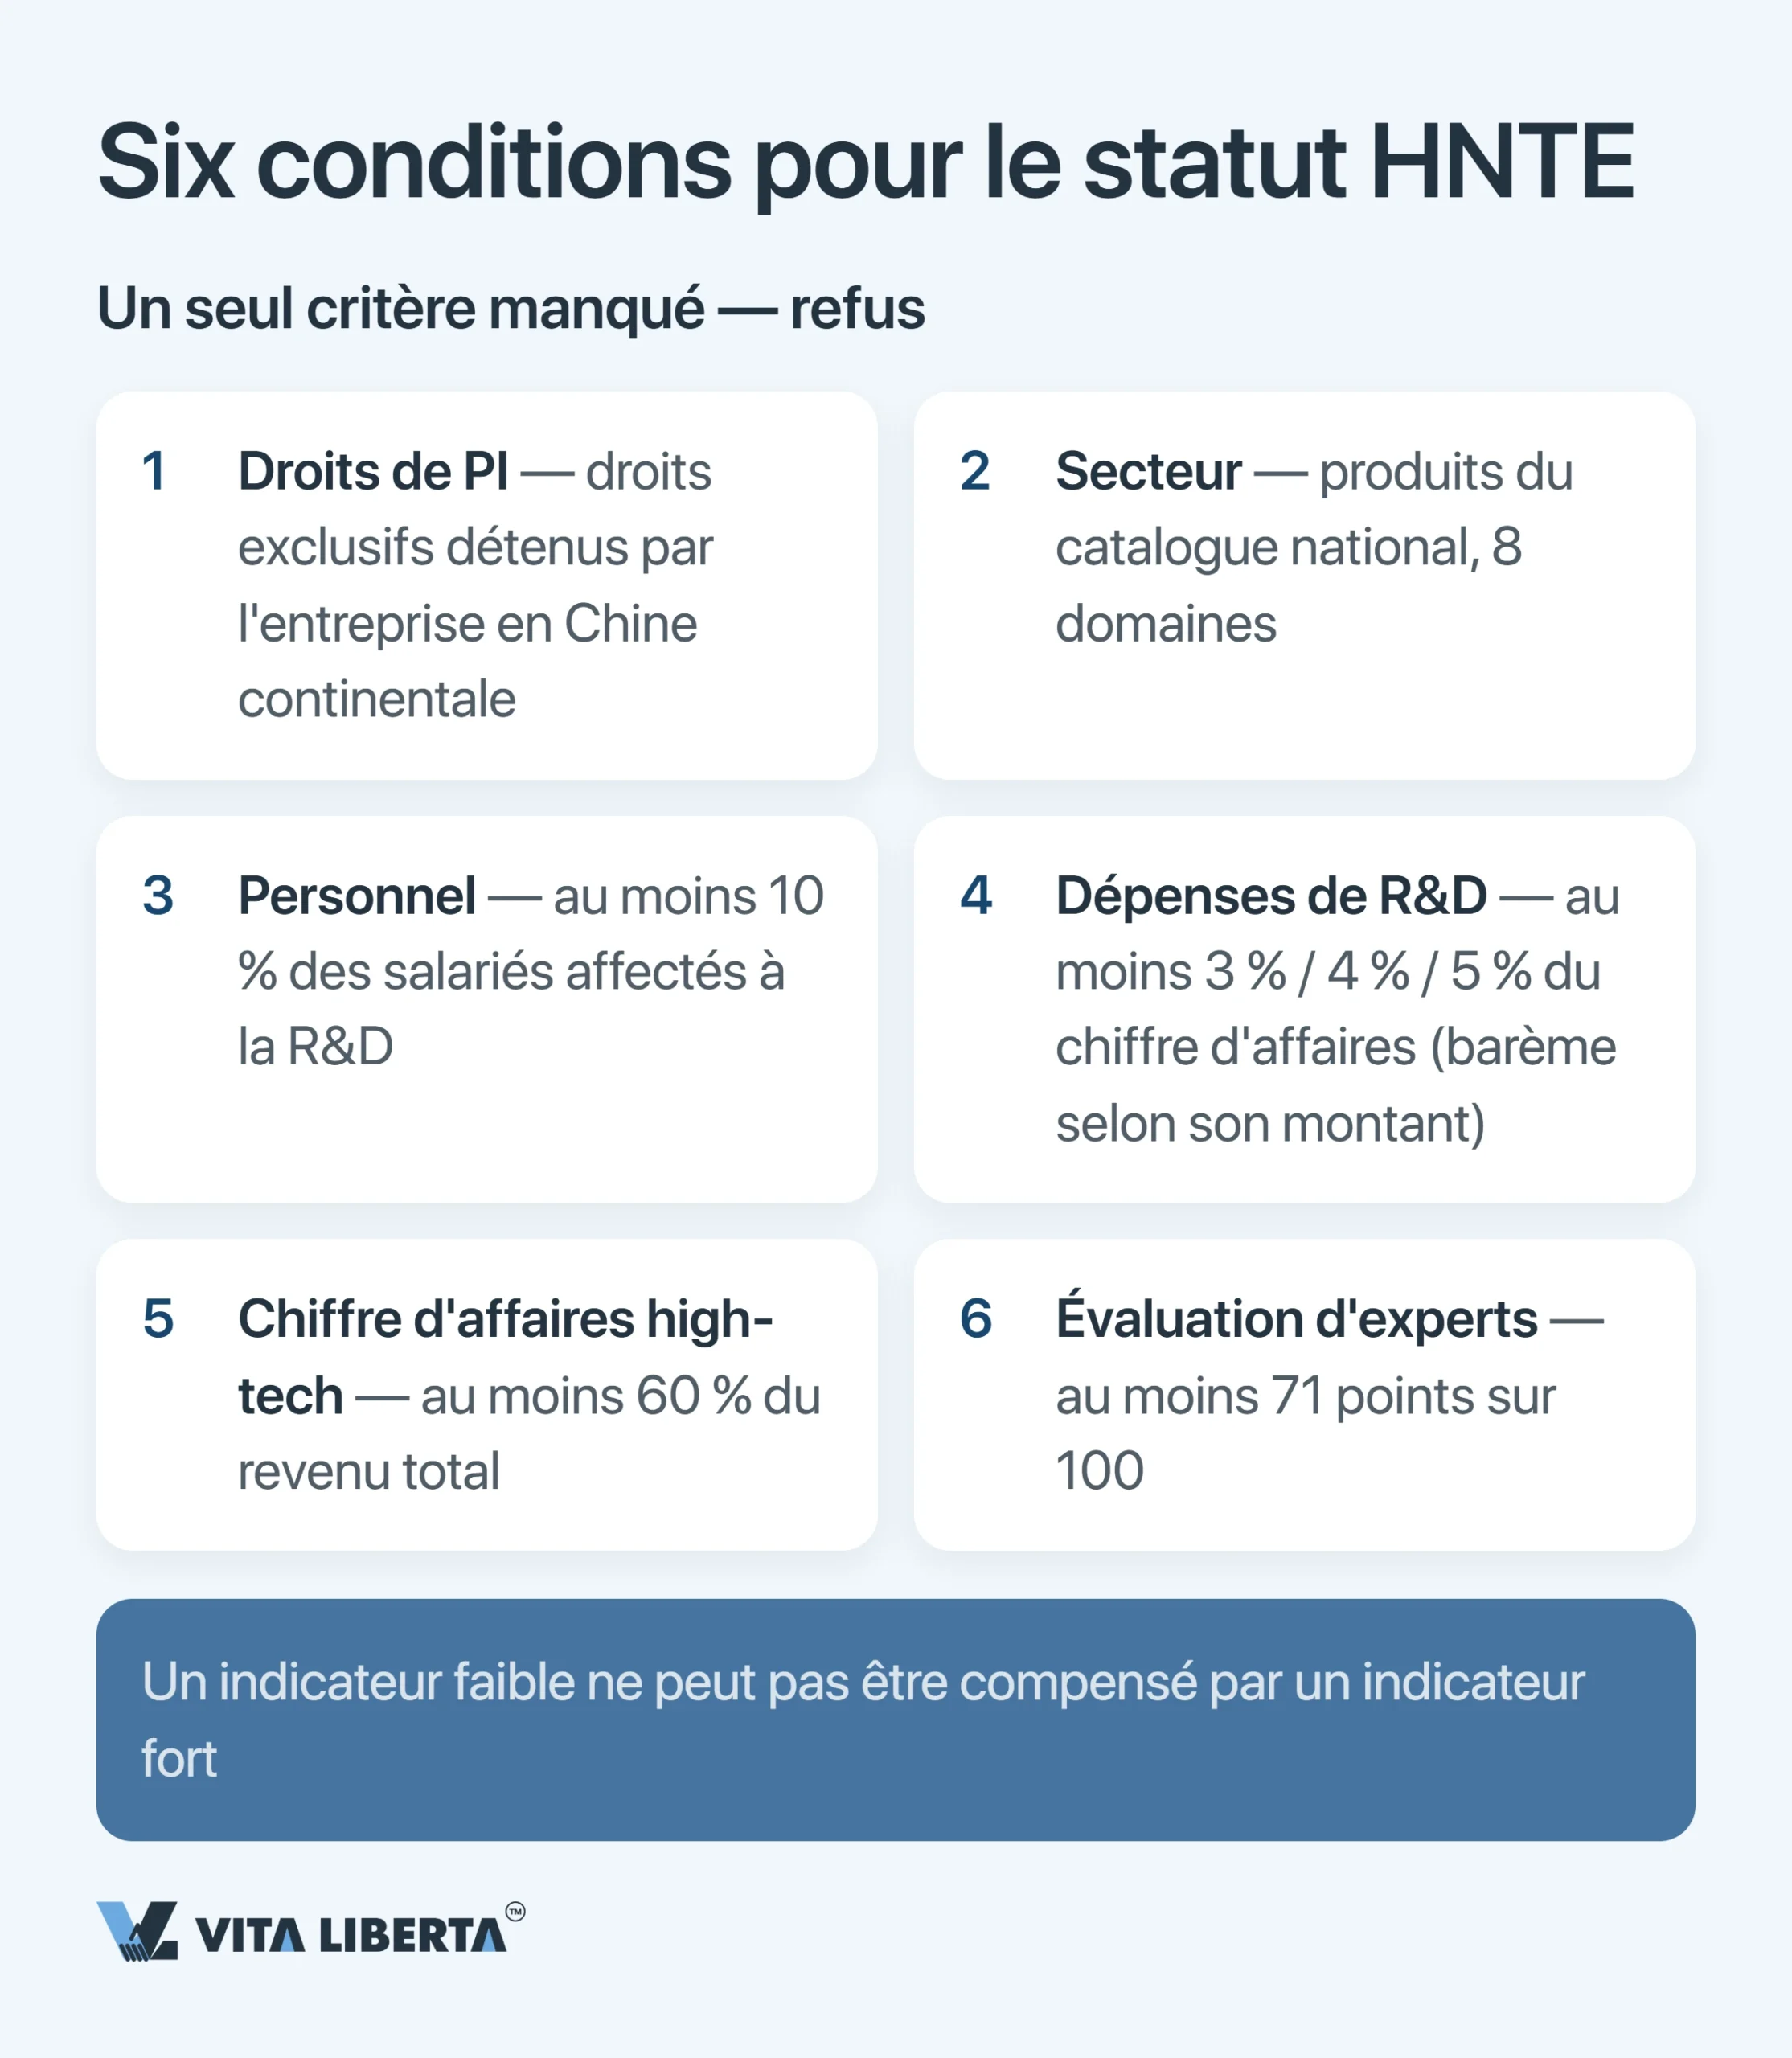
Six seuils sont déterminants. Ratez-en un, et c’est tout le dossier qui tombe : un indicateur fort ne compense jamais un indicateur faible.
L’article 11 ajoute deux conditions formelles. À la date de la demande, l’entreprise doit être immatriculée depuis au moins un an. Au cours de l’année précédente, elle ne doit avoir connu ni accident grave, ni manquement sérieux à la qualité des produits, ni infraction environnementale.
La Circulaire 32 reste dans sa version de 2016. Sa révision a été annoncée le 28 juillet 2025, mais en octobre 2026 aucun nouveau texte n’a été publié.
| Critère | Exigence | Point de vigilance |
| Propriété intellectuelle | L’entreprise détient la propriété intellectuelle qui porte la technologie clé de ses produits (services) principaux. Ces droits viennent d’un développement propre, d’une acquisition, d’une donation ou d’une fusion | Seul un résident immatriculé en Chine continentale peut prétendre au statut ; les sociétés de Hong Kong, Macao et Taïwan en sont exclues. Le brevet de votre maison mère étrangère ne compte pas, et une licence, même exclusive, ne remplace pas la propriété : les droits doivent être transférés à l’entité chinoise. Modèles d’utilité, dessins et modèles et droits d’auteur sur logiciels (catégorie II) ne servent que pour une seule demande |
| Secteur | La technologie clé des produits (services) principaux relève des Domaines prioritaires de haute et nouvelle technologie soutenus par l’État (国家重点支持的高新技术领域) | 8 domaines : électronique et technologies de l’information ; biotechnologies et nouvelle médecine ; aéronautique et spatial ; nouveaux matériaux ; services high-tech ; nouvelles énergies et économies d’énergie ; ressources et environnement ; fabrication avancée et automatisation |
| Personnel de R&D | Le personnel scientifique et technique affecté à la R&D et à l’innovation connexe représente au moins 10 % de l’effectif total de l’année | Vous lirez peut-être que 60 % des salariés doivent travailler en R&D. C’est faux : les 60 % concernent le chiffre d’affaires, pas l’effectif |
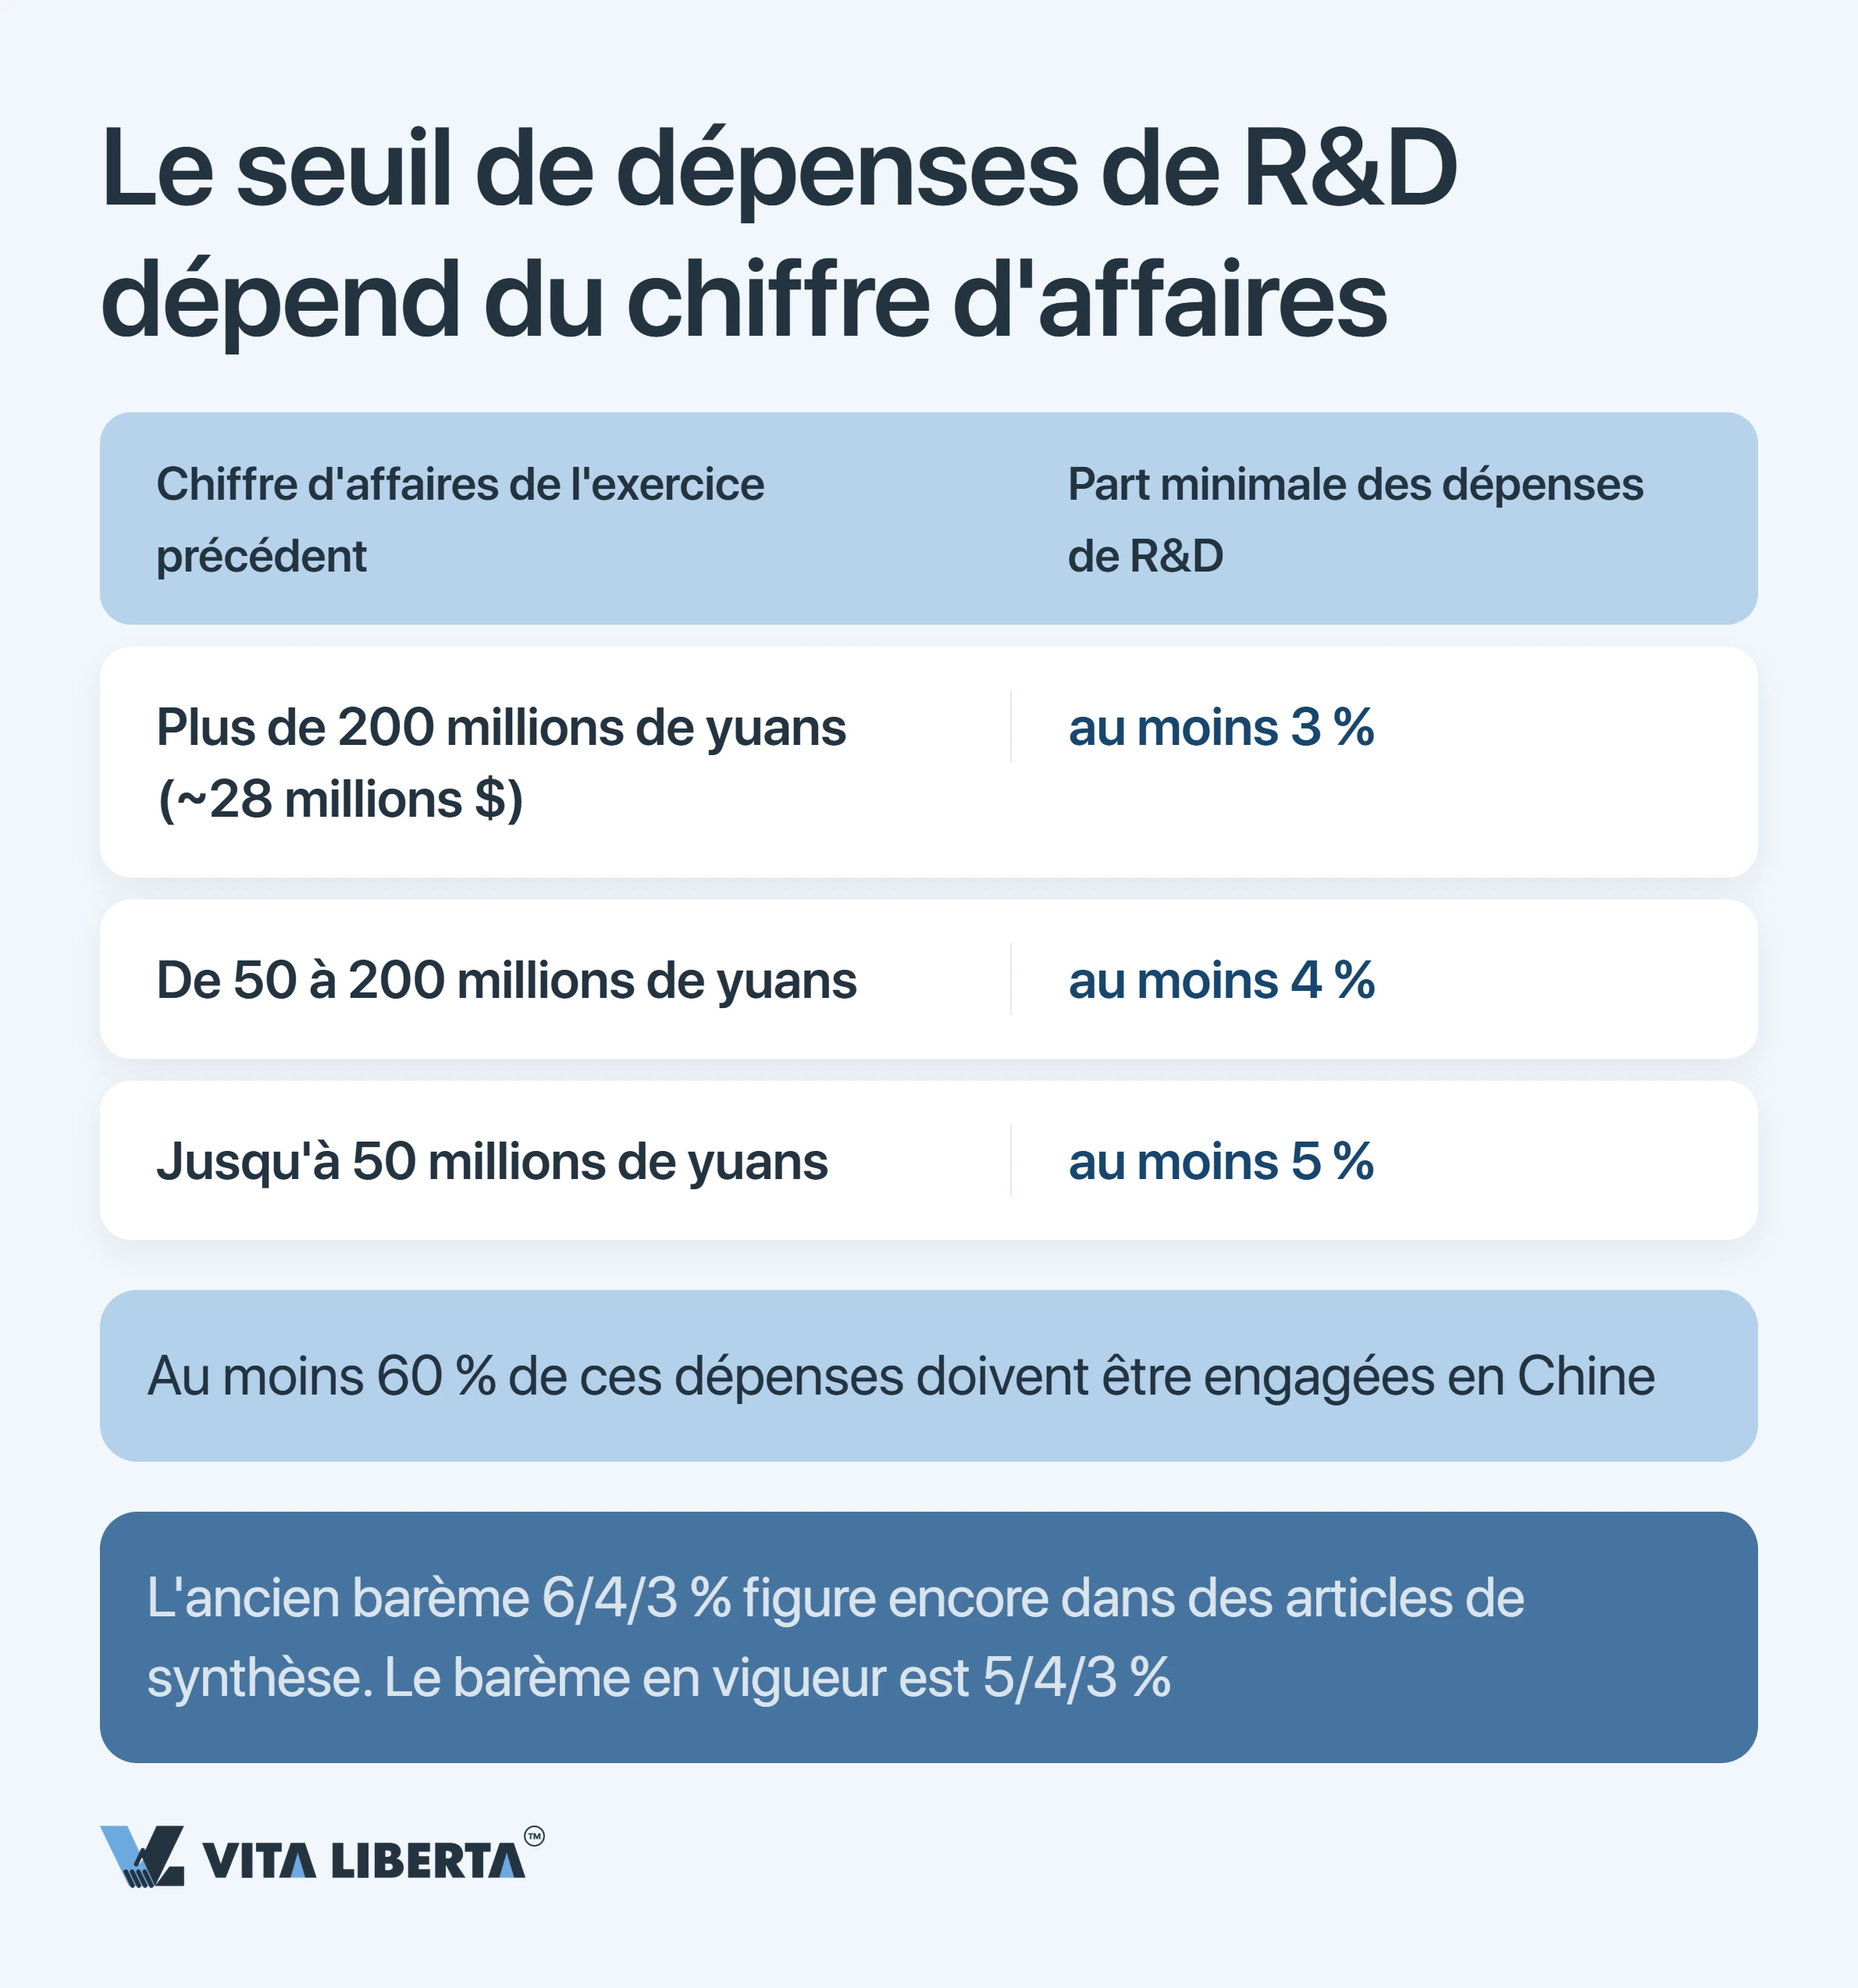
| Dépenses de R&D rapportées au chiffre d’affaires | Dépenses de R&D des trois derniers exercices rapportées au chiffre d’affaires de la même période : au moins 5 % si le chiffre d’affaires de la dernière année ne dépasse pas 50 millions de yuans ; 4 % entre 50 et 200 millions ; 3 % au-delà de 200 millions | Au moins 60 % de l’ensemble des dépenses de R&D doivent être engagées en Chine. Un centre de R&D du groupe à l’étranger ne vous fera pas franchir ce seuil |
| Chiffre d’affaires high-tech | Les revenus tirés des produits (services) high-tech de la dernière année atteignent au moins 60 % du revenu total de cette année | Le revenu total suit les règles du CIT (revenu total moins recettes non imposables) et inclut les produits non courants. La revente d’équipements de tiers ne compte pas dans ces 60 %, même pour un produit de pointe |
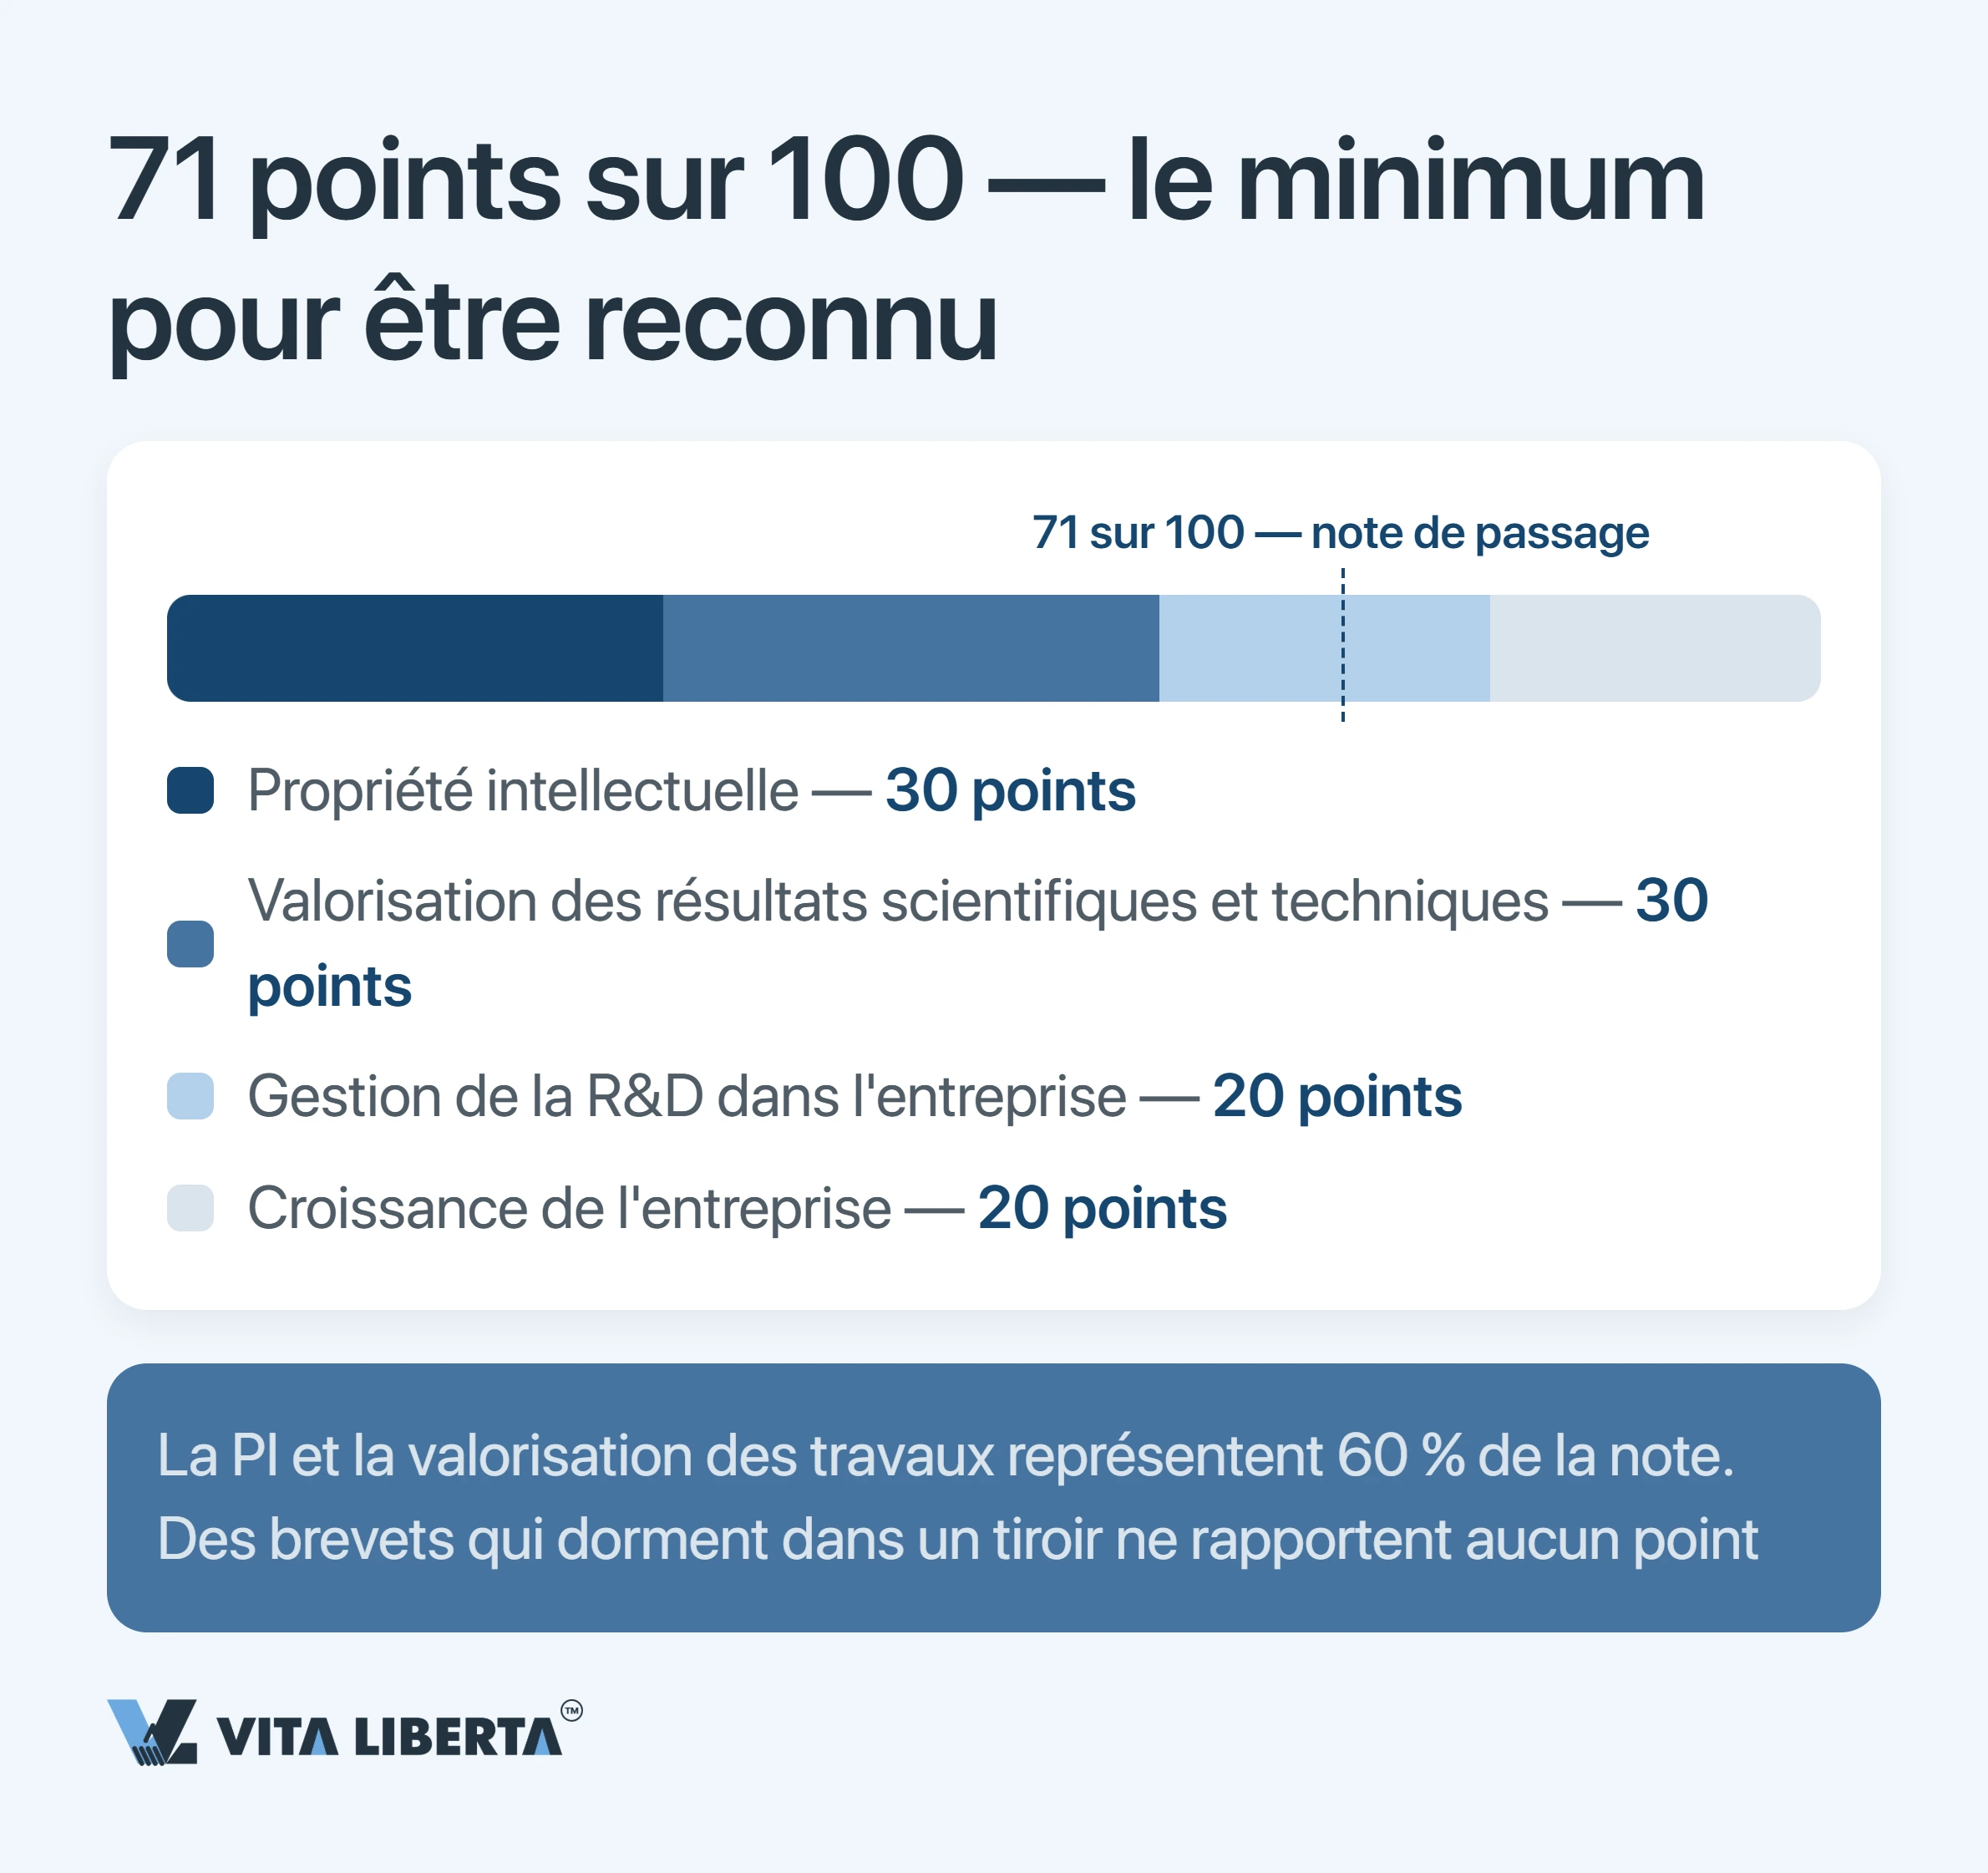
| Évaluation par des experts | La capacité d’innovation obtient au moins 71 points sur 100, répartis en quatre blocs | La pondération est inégale : propriété intellectuelle et valorisation des résultats de R&D, 30 points chacune ; organisation de la gestion de la R&D et croissance, 20 chacune |
Autre piège si vous travaillez avec d’anciens guides : certains citent encore le barème 6/4/3 % issu des mesures de 2008 (国科发火〔2008〕172号). La Circulaire 32 a abaissé de 6 % à 5 % le seuil des entreprises dont le chiffre d’affaires ne dépasse pas 50 millions de yuans, d’où le barème actuel de 5/4/3 %. Sur 40 millions de yuans de chiffre d’affaires, ce point d’écart représente 400 000 yuans de budget de développement prévus pour rien.
Obtenez le statut HNTE en Chine sans refus pour vice de forme
- Vérification des six seuils
- Préparation du dossier et de l’audit
- Accompagnement du dépôt

Obtenir le certificat HNTE : demande, expertise et trois ministères
Rien n’est automatique. Vous déposez une demande, et le statut est accordé après une expertise à plusieurs niveaux.
Votre dossier est examiné par l’autorité de reconnaissance (认定机构) de la province ou de la ville à planification autonome. Elle est formée conjointement par les services locaux de la science et de la technologie, des finances et des impôts. Au niveau national, trois administrations pilotent le régime : le ministère de la Science et de la Technologie (MOST), le ministère des Finances (MOF) et l’Administration d’État des impôts (STA).
Où déposer le dossier, et dans quelle fenêtre
À la date du dépôt, votre entreprise doit être immatriculée en Chine continentale depuis au moins un an. La demande passe par la plateforme nationale, le Réseau de gestion de la reconnaissance des entreprises high-tech (高新技术企业认定管理工作网, www.innocom.gov.cn).
Ce sont les provinces et les villes qui ouvrent les fenêtres de dépôt, et les calendriers divergent nettement. En 2026, Pékin a reçu les demandes en trois vagues, closes le 15 mai, le 17 juillet et le 24 septembre. Shanghai a ouvert une fenêtre unique, fermée le 10 octobre 2026.
| Étape | Délai | Quoi déposer et où |
| Auto-évaluation | 2 à 3 mois avant la fenêtre | Calcul interne des six seuils, inventaire des brevets et logiciels |
| Inscription sur la plateforme | Avant l’ouverture de la fenêtre | Données d’immatriculation de l’entreprise sur 高新技术企业认定管理工作网 (www.innocom.gov.cn) |
| Dépôt de la demande | Fenêtre provinciale | Dossier : titres de propriété intellectuelle, rapport de R&D, audit spécial des dépenses, audit du chiffre d’affaires high-tech, données sur le personnel, auprès de l’autorité provinciale de reconnaissance |
| Expertise et publication | 3 à 6 mois | Évaluation par les experts, publication de la liste, délivrance du certificat |
| Application du taux | Déclaration annuelle | Informations sur l’avantage dans la déclaration de CIT ; le dossier reste dans l’entreprise pour le contrôle |
L’audit spécial des dépenses de R&D des trois dernières années et du chiffre d’affaires high-tech de la dernière année est réalisé par un cabinet chinois d’audit ou de conseil fiscal agréé. Chaque dépense doit y être appuyée par un justificatif conforme. Pour les achats en Chine, il s’agit en général d’un fapiao (发票, y compris les fapiao électroniques 数电票). Une dépense sans justificatif n’entre pas dans l’assiette, ni pour la super-déduction ni pour le seuil de reconnaissance.
Trois ans de validité : là où le statut se perd le plus souvent
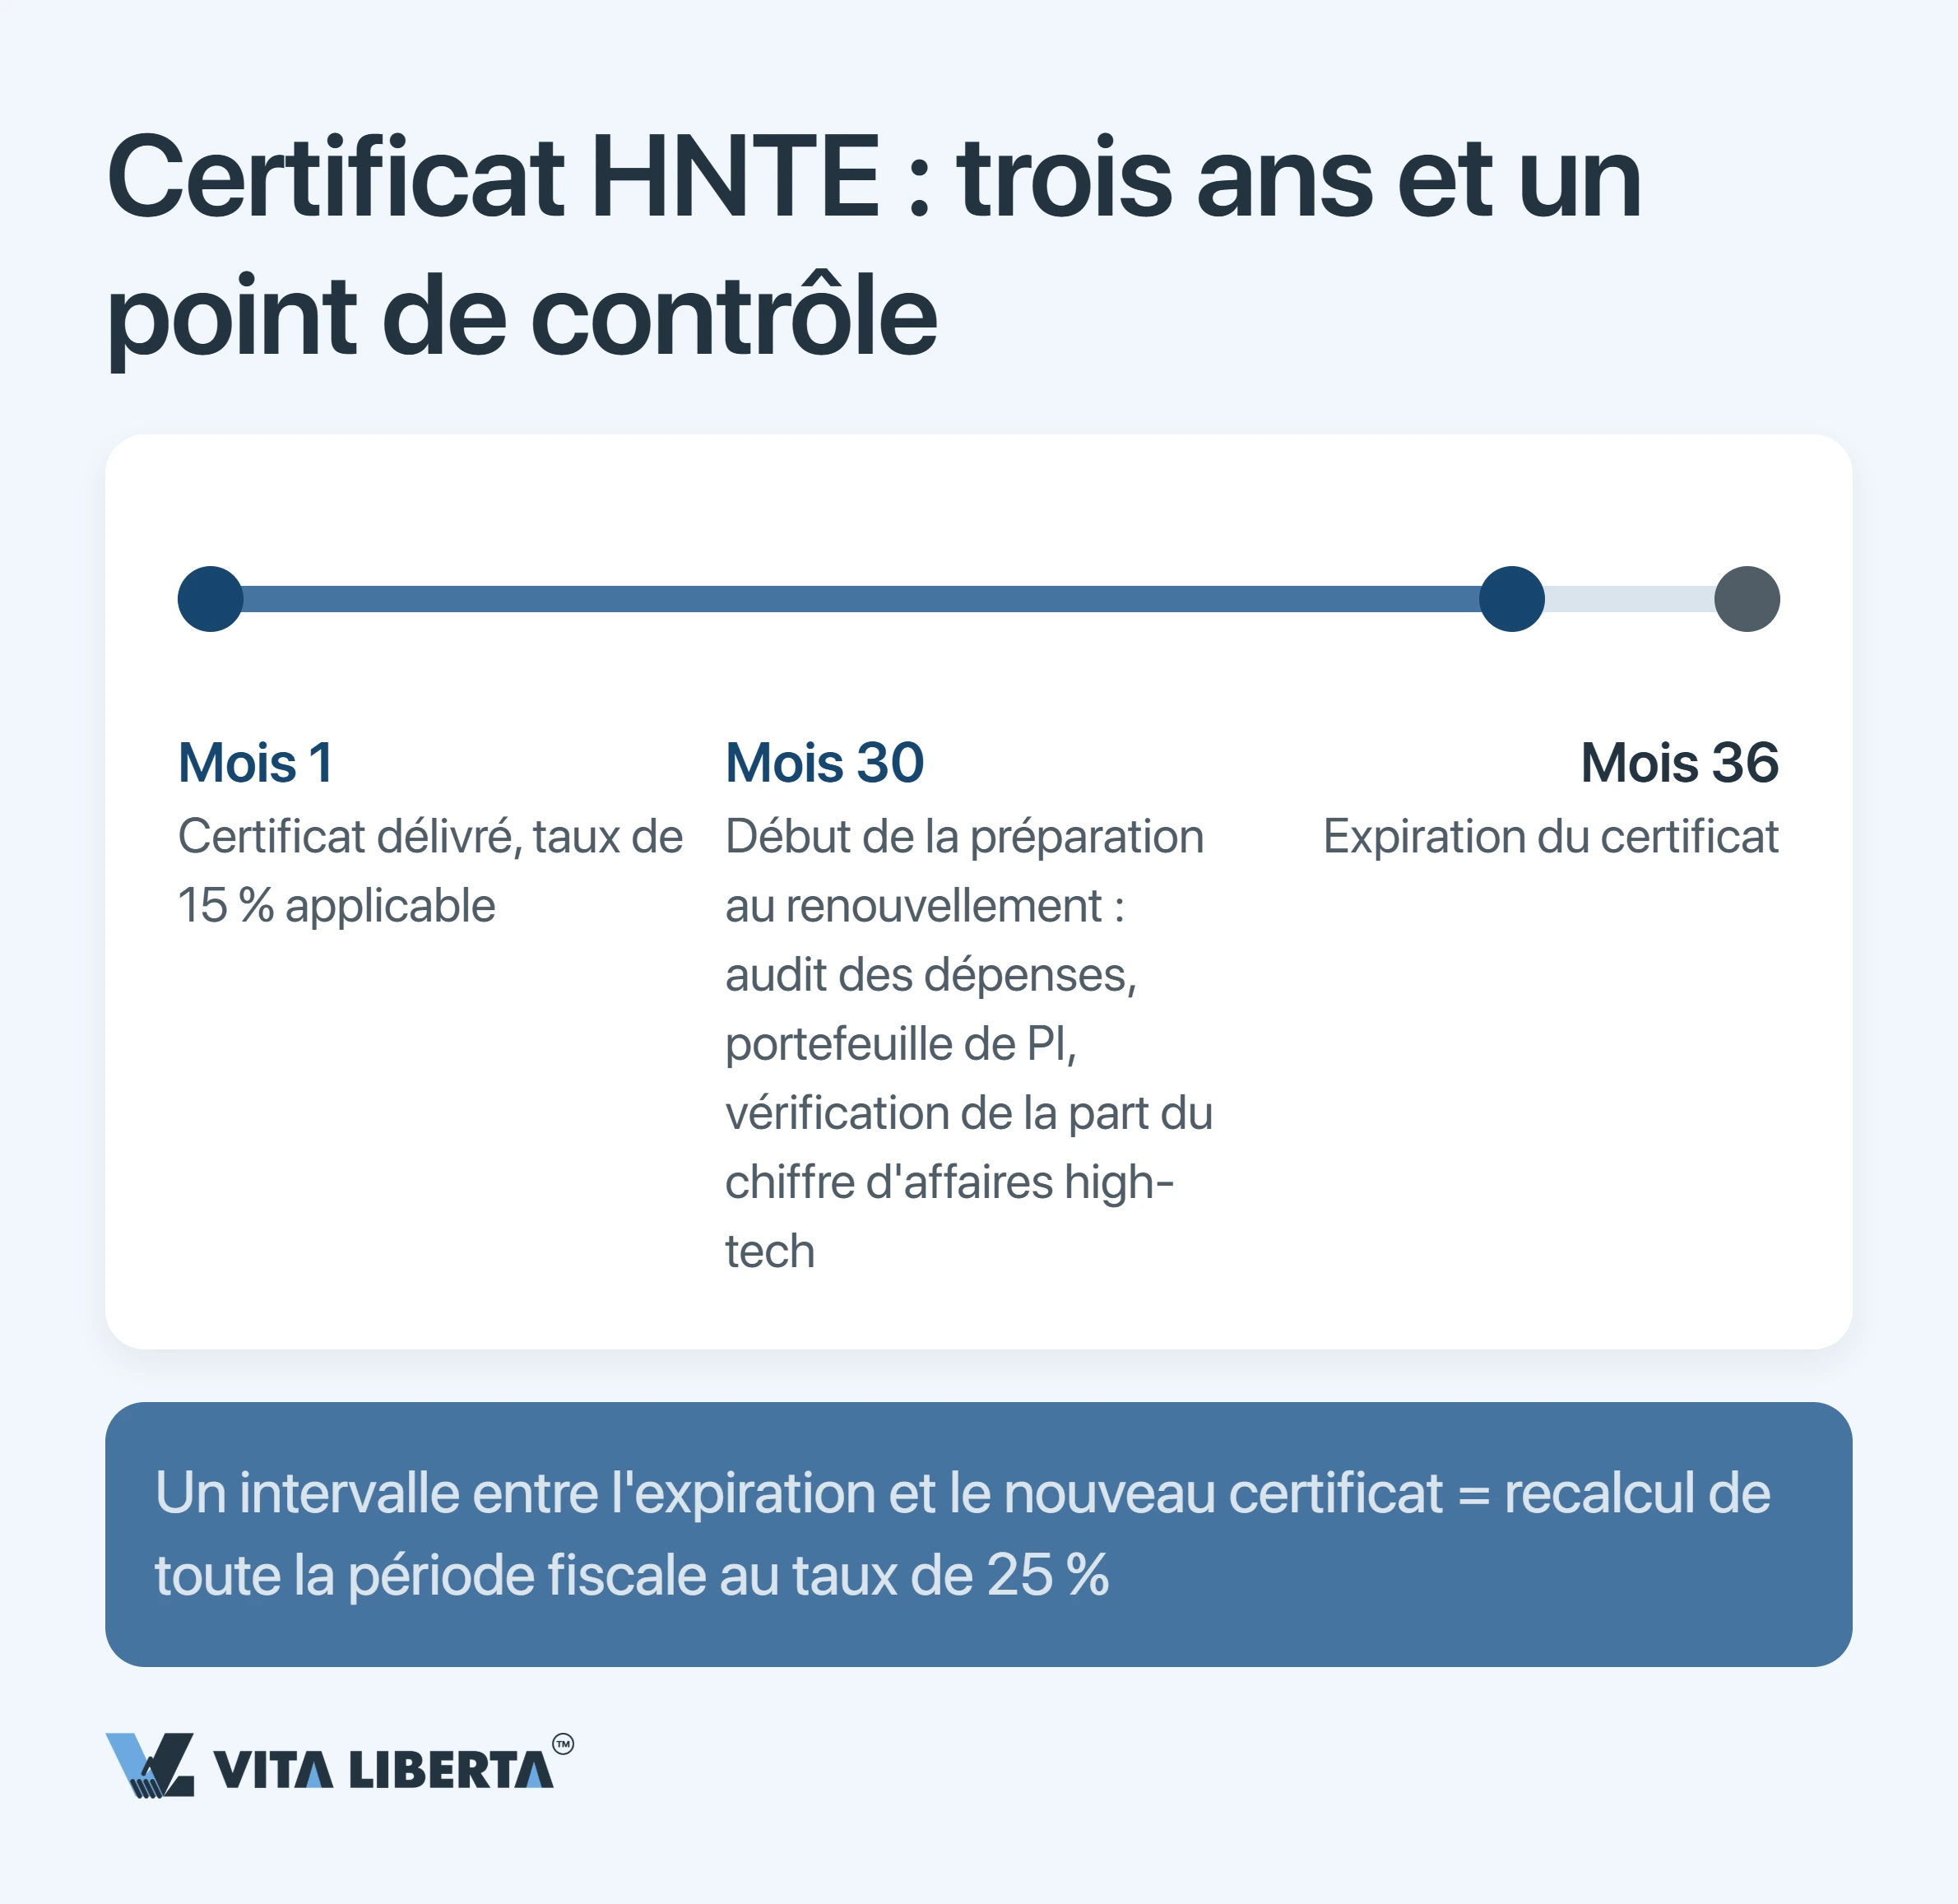
Un jour de décalage vous coûte une année entière à 25 %. Le certificat est valable trois ans à compter de sa délivrance. La recertification se demande l’année de l’expiration et représente presque autant de travail que la première demande.
Pas de nouveau certificat à la fin de cette année ? L’impôt de l’année entière est alors recalculé au taux normal de 25 %, même si les acomptes ont été versés à 15 %.
« Surveiller l’échéance » ne suffit pas. Fixez un point de contrôle six mois avant l’expiration. À ce stade, il vous faut trois choses : un audit récent des dépenses de R&D, un portefeuille de propriété intellectuelle à jour et la vérification qu’une bonne année de distribution n’a pas fait passer la part du chiffre d’affaires high-tech sous les 60 %.
Entre deux recertifications, le statut impose aussi des déclarations. Chaque année, l’entreprise remplit sur 高新技术企业认定管理工作网 un rapport annuel de développement (年度发展情况报表). Un changement de dénomination ou une modification importante liée aux conditions de reconnaissance (scission, fusion, restructuration, changement d’activité) doit être signalé à l’autorité de reconnaissance dans les trois mois. Si, après ces changements, les conditions ne sont plus remplies, le statut est retiré à compter de l’année où ils sont intervenus.
En bref : le statut n’est pas une simple inscription dans un registre. C’est l’engagement de tenir six indicateurs dans les clous trois années d’affilée.
Trois erreurs qui coûtent l’avantage : la check-list de l’inspecteur
Le contrôle porte sur trois points. Chacun correspond à une erreur courante et coûteuse des entreprises internationales qui n’ont pas adapté leurs processus à la pratique chinoise.
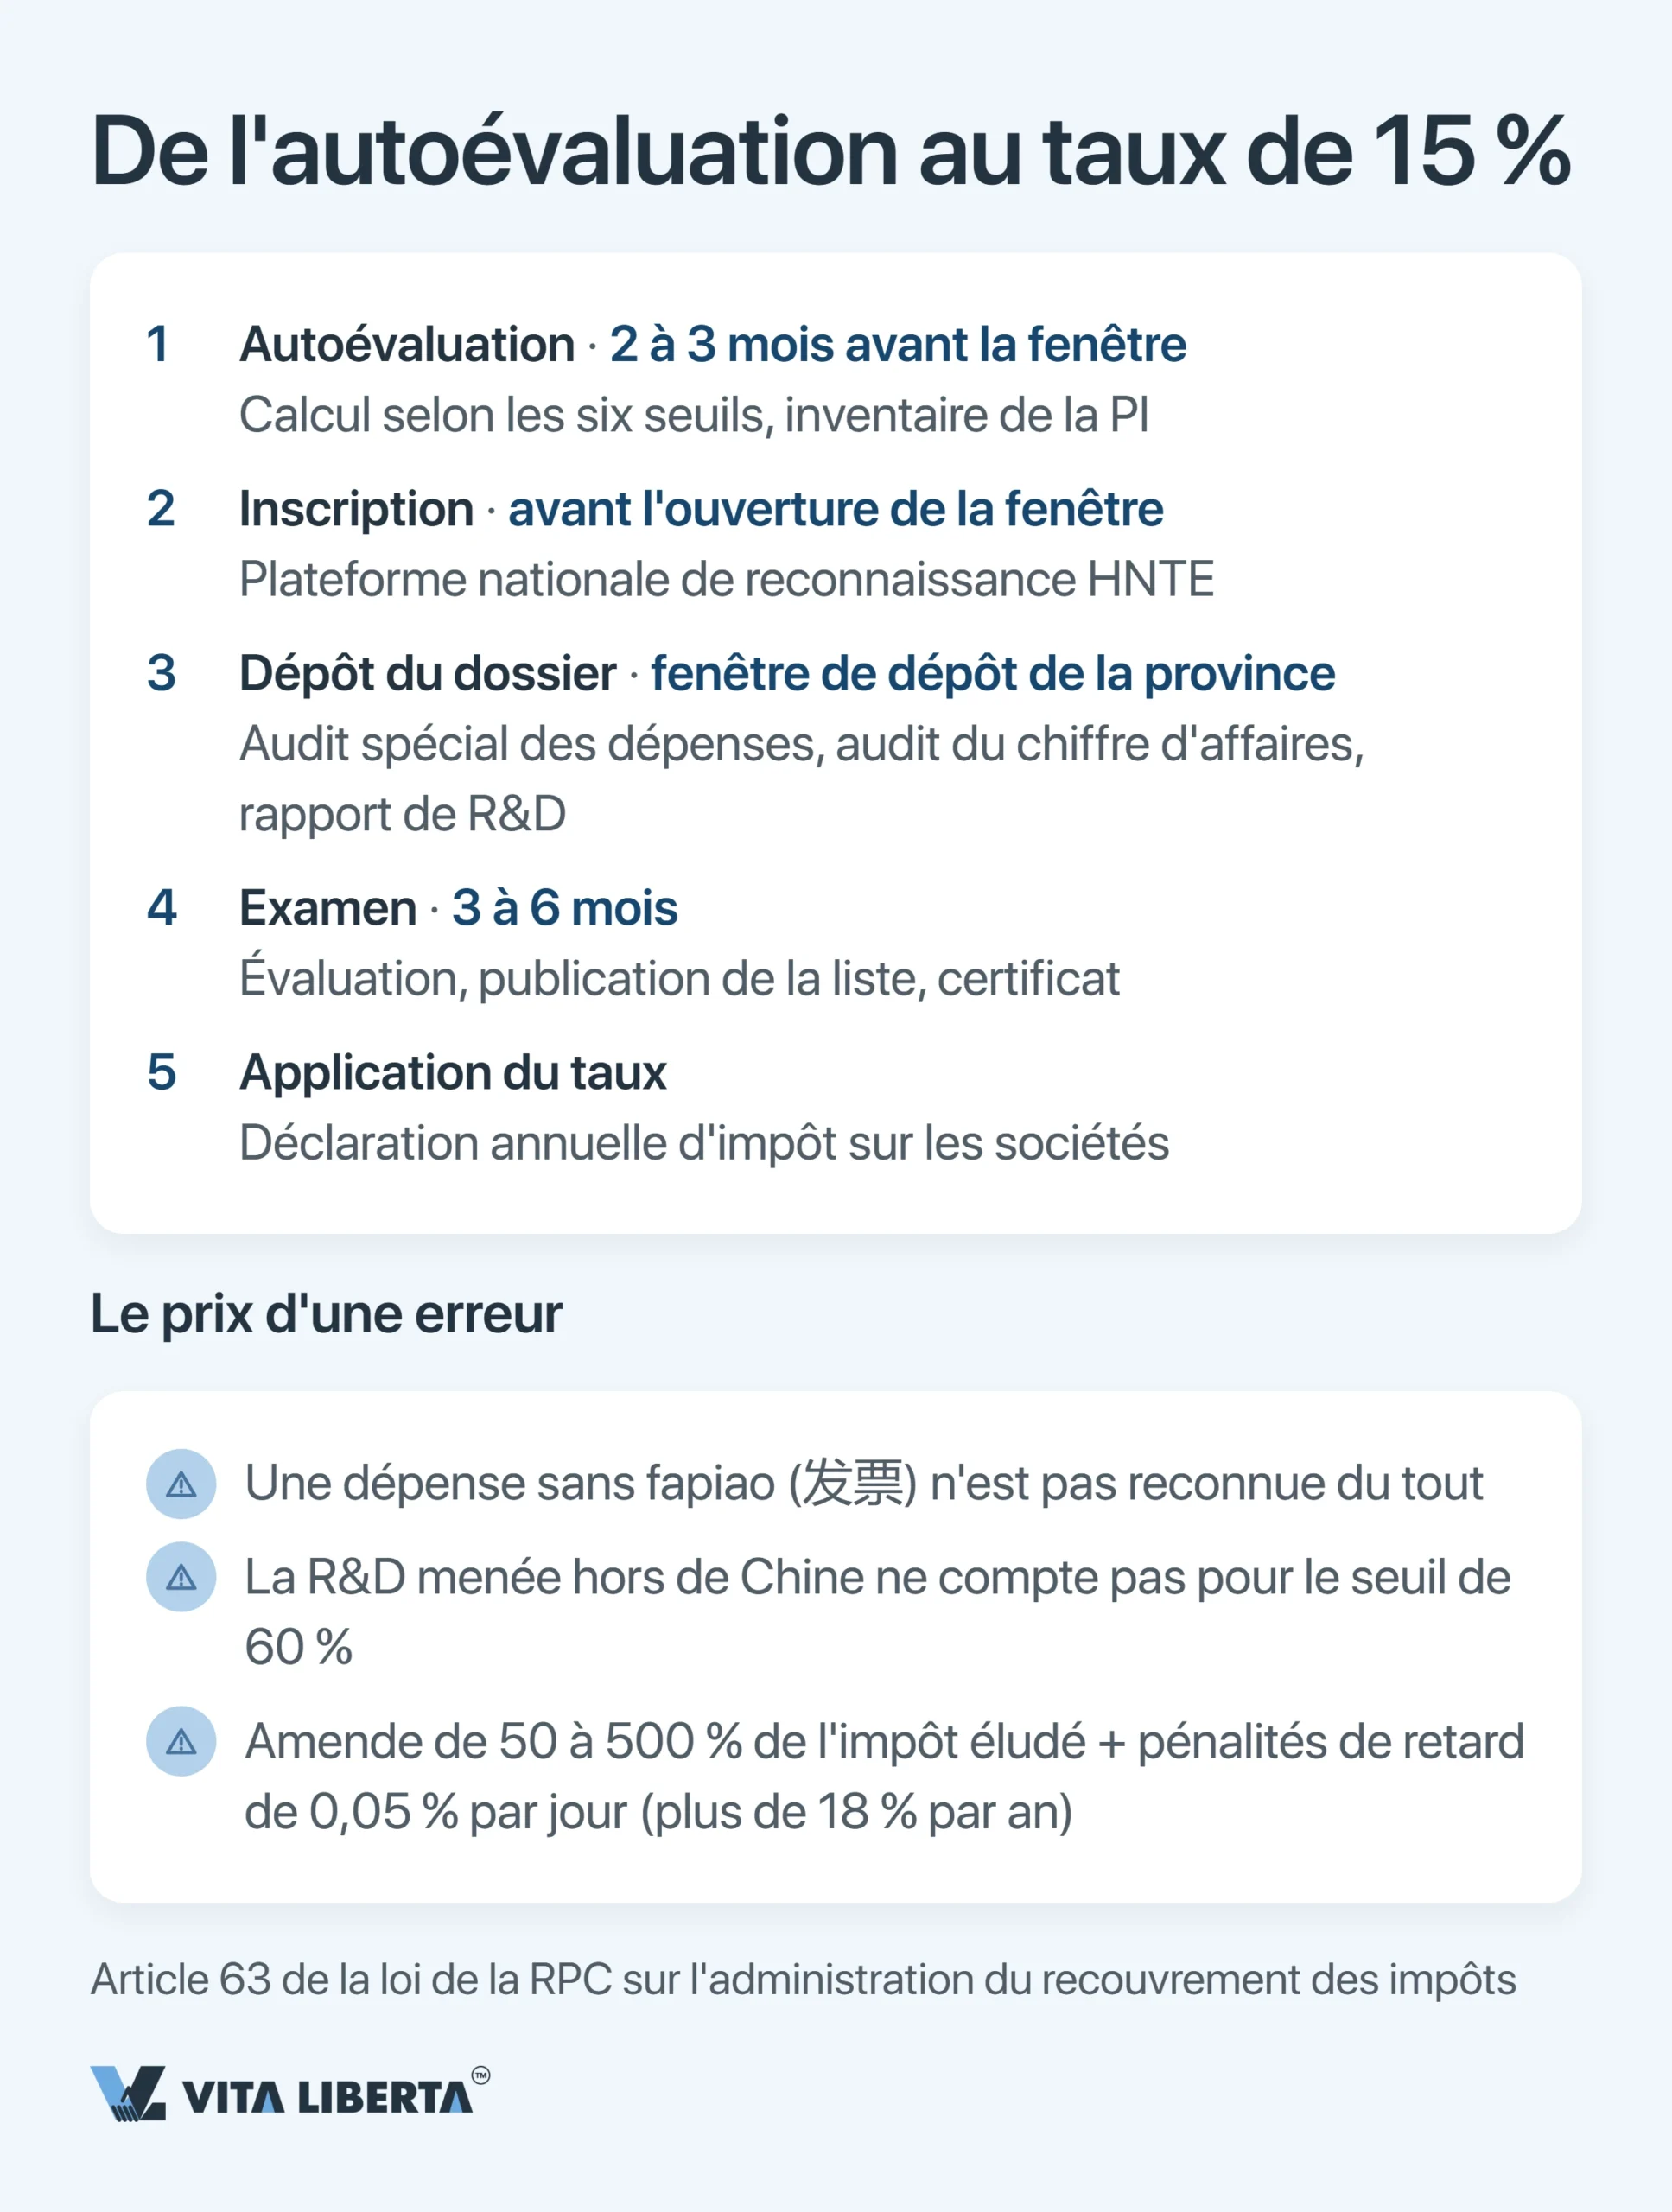
Sans justificatif conforme, la dépense n’existe pas. Pour les achats en Chine, c’est le fapiao. Pour les biens et services achetés à l’étranger, c’est la facture ou le reçu du fournisseur étranger accompagné des preuves de paiement des taxes afférentes (国家税务总局公告2018年第28号). Une refacturation de coûts intragroupe sans pièces justificatives n’est pas reconnue comme dépense : la déduction tombe et le seuil de dépenses de R&D n’est pas atteint.
Un développement hors de la RPC. L’exigence de 60 % des dépenses engagées en Chine fait échouer le schéma répandu « R&D en Europe, production en Chine ».
Vouloir cumuler le statut HNTE et le régime des petites entreprises à faible rentabilité. Les deux ne se combinent pas. Il faut choisir.
Important : si l’application injustifiée de l’avantage est qualifiée de fraude fiscale (偷税), l’article 63 de la loi de la RPC sur l’administration du recouvrement des impôts (中华人民共和国税收征收管理法) s’applique, avec une amende de 50 % à 500 % de l’impôt éludé. Les pénalités de retard s’y ajoutent au titre de l’article 32 de la même loi : 0,05 % par jour, soit plus de 18 % par an.
En bref : l’avantage ne se vérifie pas à l’entrée mais à la sortie, lors de la déclaration et du contrôle, quand il est trop tard pour refaire la comptabilité.
Conservez votre taux de 15 % lors de la recertification HNTE
- Audit des dépenses de R&D
- Suivi du chiffre d’affaires high-tech
- Défense de l’avantage lors d’un contrôle

Avantages HNTE en Chine : conclusions stratégiques
Le paradoxe du régime tient en une phrase : l’État verse son taux le plus généreux non pas pour l’innovation, mais pour sa formalisation. Un brevet qui dort dans un coffre ne rapporte aucun point. Un développement banal, mais doté d’une comptabilité séparée irréprochable, d’un audit et de fapiao, vous apporte 15 % et une super-déduction de 200 %.
Calculez les seuils avant de recruter et avant de budgéter. La part des dépenses de R&D et celle du chiffre d’affaires high-tech se pilotent, mais au moment de planifier l’année, pas en mars juste avant la déclaration.
Montez le dossier en même temps que le produit. Comptabilité auxiliaire, fapiao et propriété intellectuelle détenue par l’entité chinoise coûtent moins cher qu’une année à 25 %.
Placez un point de contrôle au 30e mois. La recertification n’est pas une formalité. Vous défendez à nouveau les six seuils.
Le certificat HNTE cesse ainsi d’être une ligne de la déclaration fiscale pour devenir un actif stratégique. Face aux investisseurs, aux banques et aux autorités provinciales, il vaut confirmation officielle du caractère technologique de votre entreprise. La baisse du CIT vient en prime de cette réputation, et non l’inverse.
Questions fréquentes
Il ne sera pas retenu. La propriété intellectuelle clé doit appartenir à l’entreprise elle-même, constituée en Chine continentale ; Hong Kong, Macao et Taïwan sont hors périmètre. Que faire : avant l’ouverture de la fenêtre de dépôt, transférez la propriété à l’entité chinoise et prévoyez le délai d’enregistrement du transfert. Une licence, même exclusive, ne compte pas pour la reconnaissance.
Le seuil ne sera pas atteint. Au moins 60 % des dépenses de R&D doivent être engagées en RPC et justifiées par des pièces conformes, en général des fapiao pour les achats en Chine. Que faire : transférez en Chine au moins le volume de travail qui permet d’atteindre à la fois les 60 % et la part de dépenses exigée par rapport au chiffre d’affaires (5/4/3 % selon sa taille).
Sur 10 millions de yuans de bénéfice, passer de 25 % à 15 % rapporte un million de yuans par an. La super-déduction de 200 % ajoute une économie supplémentaire en réduisant l’assiette elle-même. Six conditions sont à respecter : propriété intellectuelle détenue en Chine, secteur du catalogue de l’État, au moins 10 % de l’effectif en R&D, dépenses de R&D selon le barème 5/4/3 %, au moins 60 % de chiffre d’affaires high-tech et au minimum 71 points à l’évaluation des experts. Que faire : réalisez une auto-évaluation sur les six points avant de déposer la demande.
Une année à 25 %. Le certificat est valable trois ans. Sans nouveau certificat à la fin de l’année d’expiration, l’impôt de toute l’année est recalculé au taux normal, même si les acomptes ont été versés à 15 %, et l’administration peut vérifier votre droit après la déclaration. Que faire : démarrez six mois avant l’échéance, avec l’audit des dépenses de R&D, la vérification de la part du chiffre d’affaires high-tech et la mise à jour du portefeuille de propriété intellectuelle.
Non. Les deux taux réduits ne s’additionnent pas ; un seul s’applique. La super-déduction R&D reste accessible dans les deux cas. Le régime des petites entreprises à faible rentabilité (小型微利企业) s’applique jusqu’au 31 décembre 2027 (财政部 税务总局公告2023年第12号) : 25 % du bénéfice imposable est taxé à 20 %, soit 5 % effectifs. Conditions : bénéfice imposable annuel de 3 millions de yuans au plus, effectif de 300 personnes au plus, actifs de 50 millions de yuans au plus (en moyennes trimestrielles). Le statut HNTE, lui, donne 15 % sur l’ensemble du bénéfice sans limite de taille, plus un report des déficits sur 10 ans. Que faire : simulez les deux scénarios sur votre bénéfice prévisionnel. Tant que vous respectez les trois plafonds, le taux des petites entreprises est plus bas. Dès que le bénéfice imposable dépasse 3 millions de yuans, ce régime vous est fermé et le HNTE devient plus avantageux.