Hongkong
 China




Pourquoi payer en renminbi
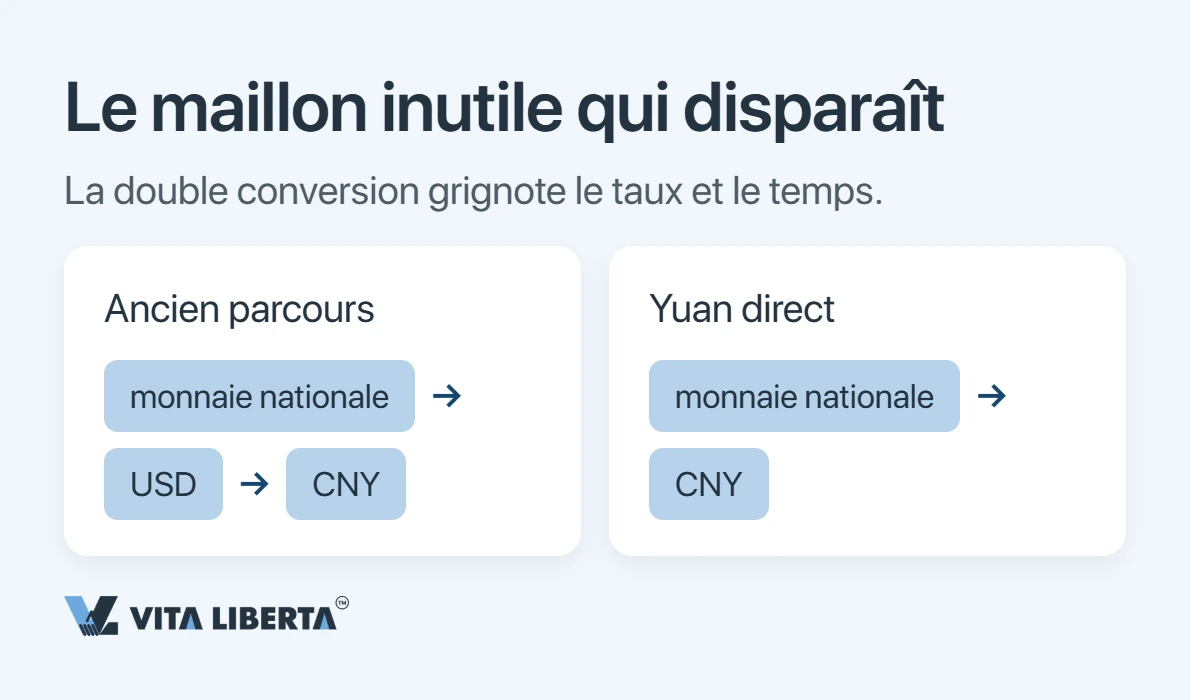
Quand vous réglez un fournisseur chinois en dollars, quelqu’un convertit votre euro en dollar, puis le dollar en renminbi. Vous perdez sur les deux jambes, et chaque banque de la chaîne ajoute des frais et son propre contrôle de conformité. Régler directement en yuan supprime ce maillon intermédiaire. Les gains sont concrets :
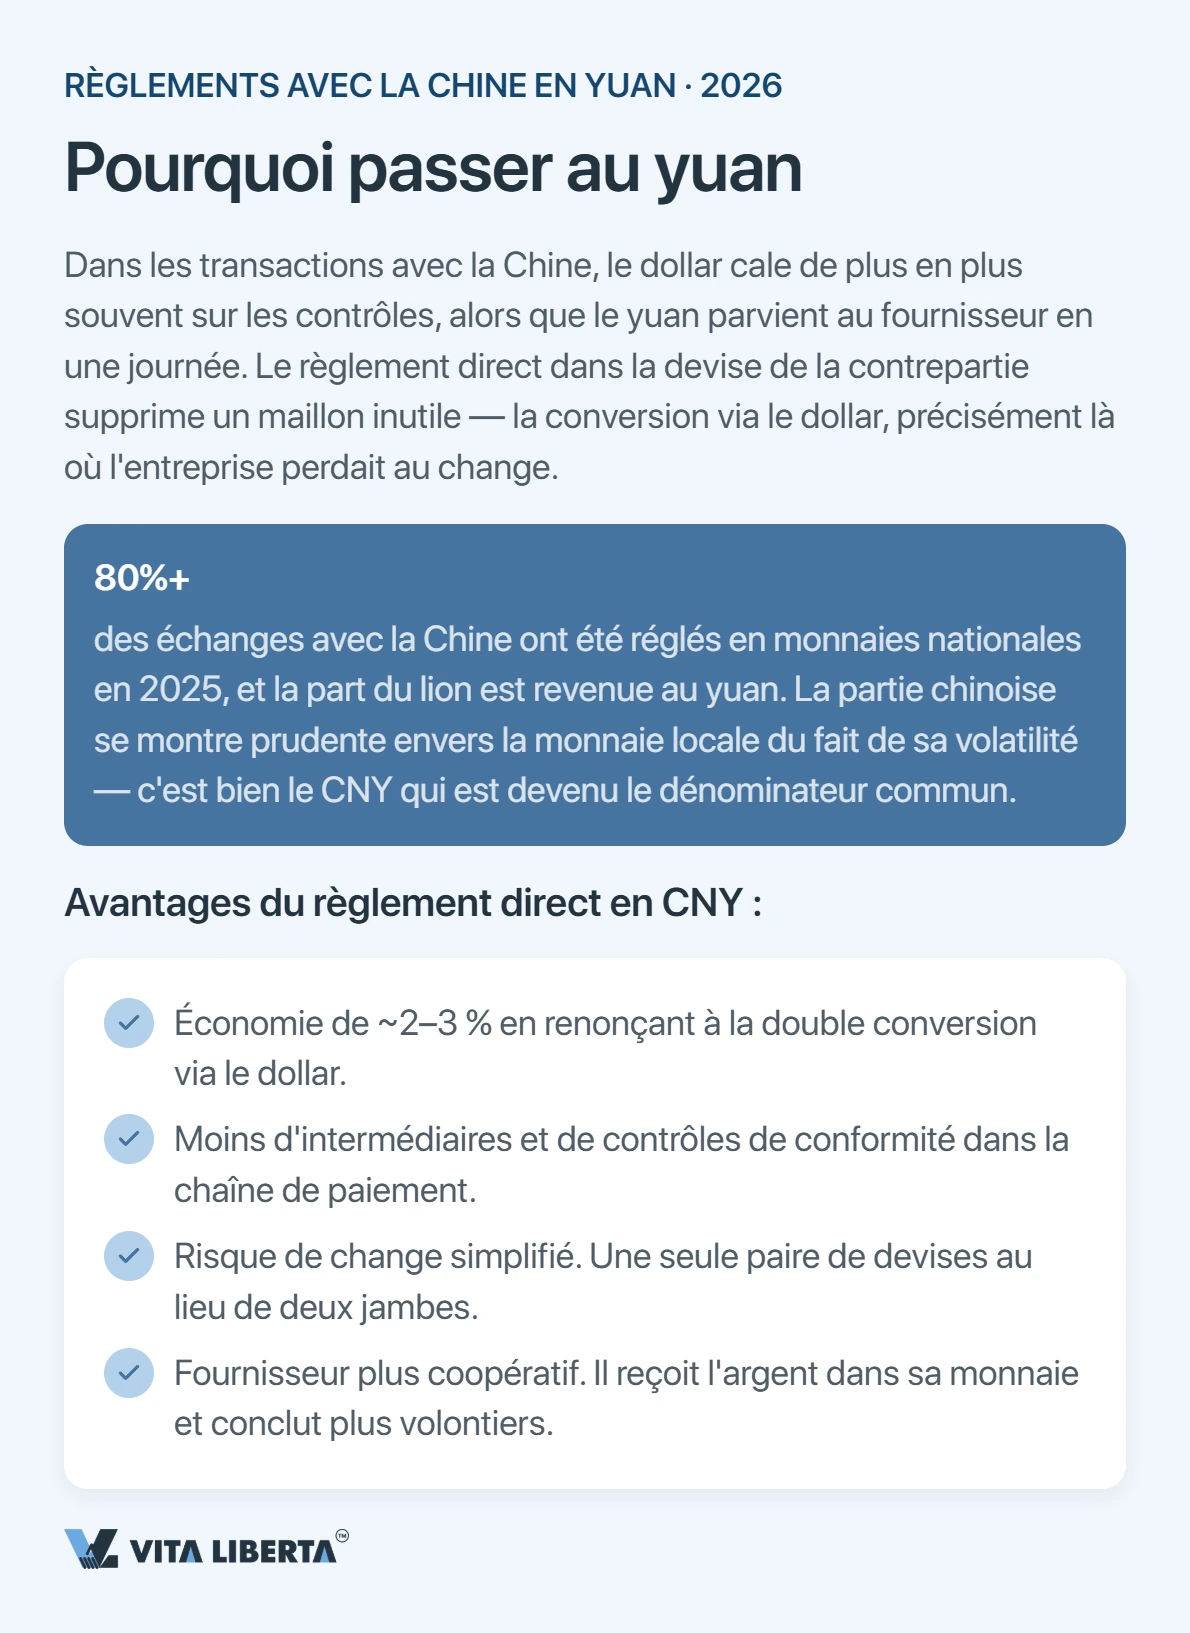
- une économie d’environ 2–3% en évitant la double conversion — la Banque populaire de Chine estime elle-même que les importateurs qui facturent en RMB économisent jusqu’à 3% de « coûts cachés » ;
- moins de banques correspondantes et moins de points de contrôle ;
- une seule paire de devises à gérer au lieu de deux, ce qui simplifie nettement le pilotage du risque de change ;
- un fournisseur payé dans sa monnaie cote plus serré et négocie plus volontiers — une cotation en dollars intègre presque toujours un coussin de change qu’il ajoute pour se protéger.
La tendance s’installe : près de 30% du commerce chinois se règle désormais en renminbi, contre environ 10% en 2017. Le yuan est devenu le dénominateur commun des échanges avec la Chine continentale.
CNH ou CNY : lequel envoyez-vous réellement
Le renminbi existe en deux marchés. La version onshore, le CNY, ne circule qu’en Chine continentale ; la version offshore, le CNH, se négocie partout ailleurs — Hong Kong, Singapour, Londres. Si vous payez depuis la France, ce qui part est du CNH. Votre banque convertit vos euros (ou dollars) en CNH, et dès que les fonds franchissent la frontière ils sont crédités à votre fournisseur en CNY à parité — un pour un, sans seconde conversion à l’arrivée.
La subtilité tient au taux face au dollar, car les deux ne sont pas tout à fait interchangeables. Le CNY est administré : la PBOC fixe un taux central quotidien et la cotation onshore ne peut évoluer que dans une bande de ±2% autour de lui. Le CNH flotte librement selon la demande internationale, si bien que les deux cotations s’écartent. Cet écart, c’est le spread — le premier coût dissimulé dans tout paiement transfrontalier en yuan.
Étape 1 : figer la devise dans le contrat
Deux voies propres s’offrent à vous.
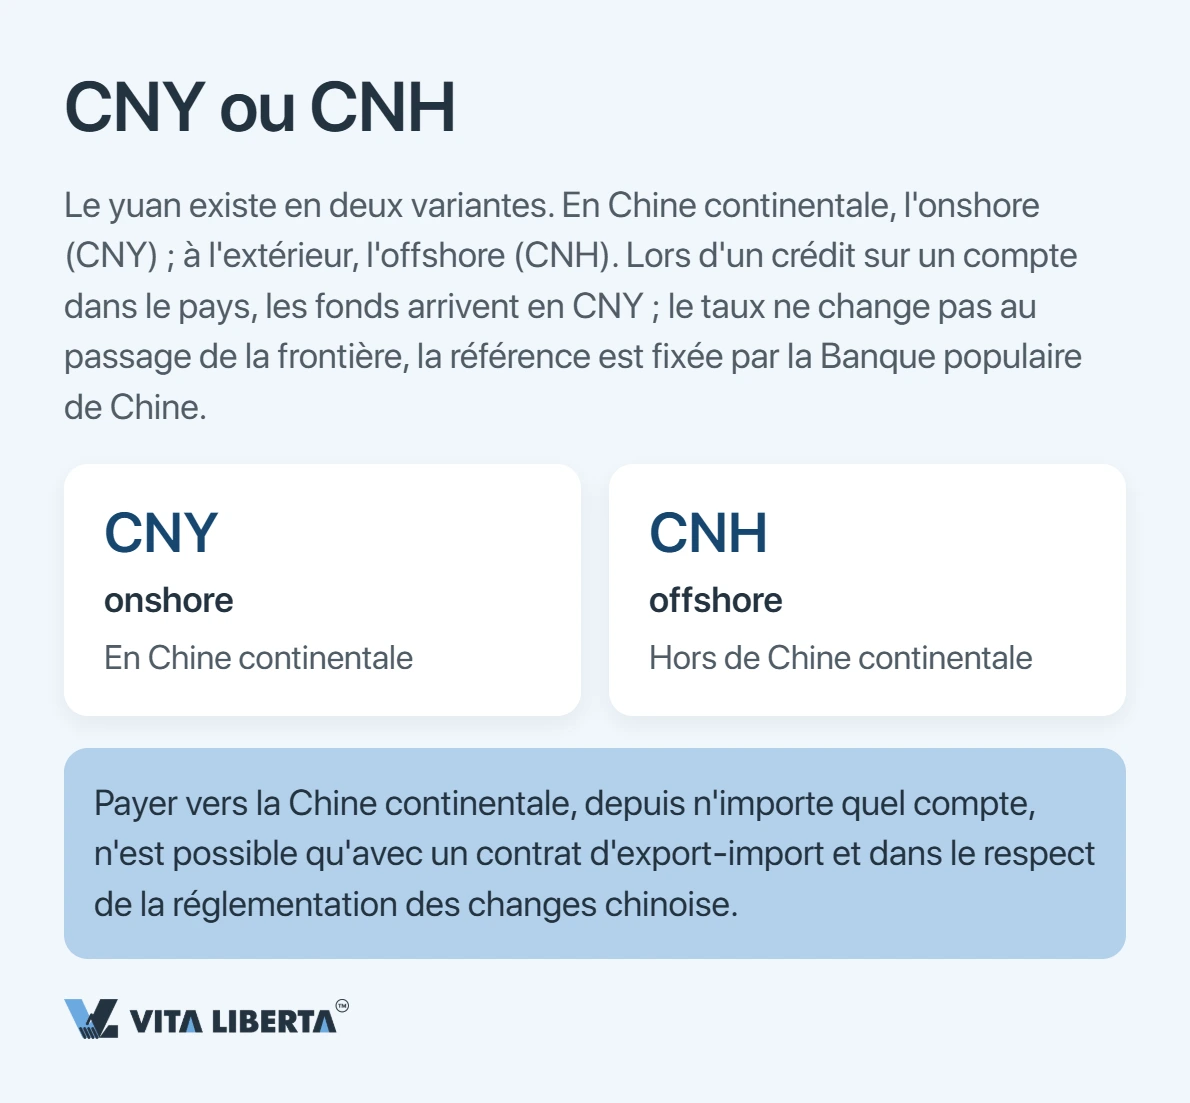
Un nouveau contrat en renminbi. Le plus net est un contrat où le yuan est à la fois la devise du contrat et celle du règlement. Si un accord antérieur porte encore des obligations ouvertes, soldez-les à leurs échéances d’origine, puis basculez sur le nouveau.
Une clause de change. Sur un contrat en cours, un avenant suffit. Ajoutez une clause de paiement du type : « la devise de paiement est le dollar américain ou le yuan chinois, converti au taux de référence (interbancaire) à la date de réception des marchandises. » Vous pouvez indexer le taux sur la date de paiement ou celle de livraison. Astuce utile : demandez au fournisseur une facture en dollars et une en RMB pour comparer le décaissement réel avant de trancher.
Étape 2 : disposer d’un compte capable d’opérer en yuan
Pour des paiements directs et réguliers, il vous faut de quoi détenir et envoyer du CNH. Ce peut être un compte en devise CNH dans une banque disposant d’un corridor actif avec la Chine, ou un compte multidevise professionnel (Wise, WorldFirst, Airwallex et assimilés) qui convertit directement en CNH sans détour par le dollar.
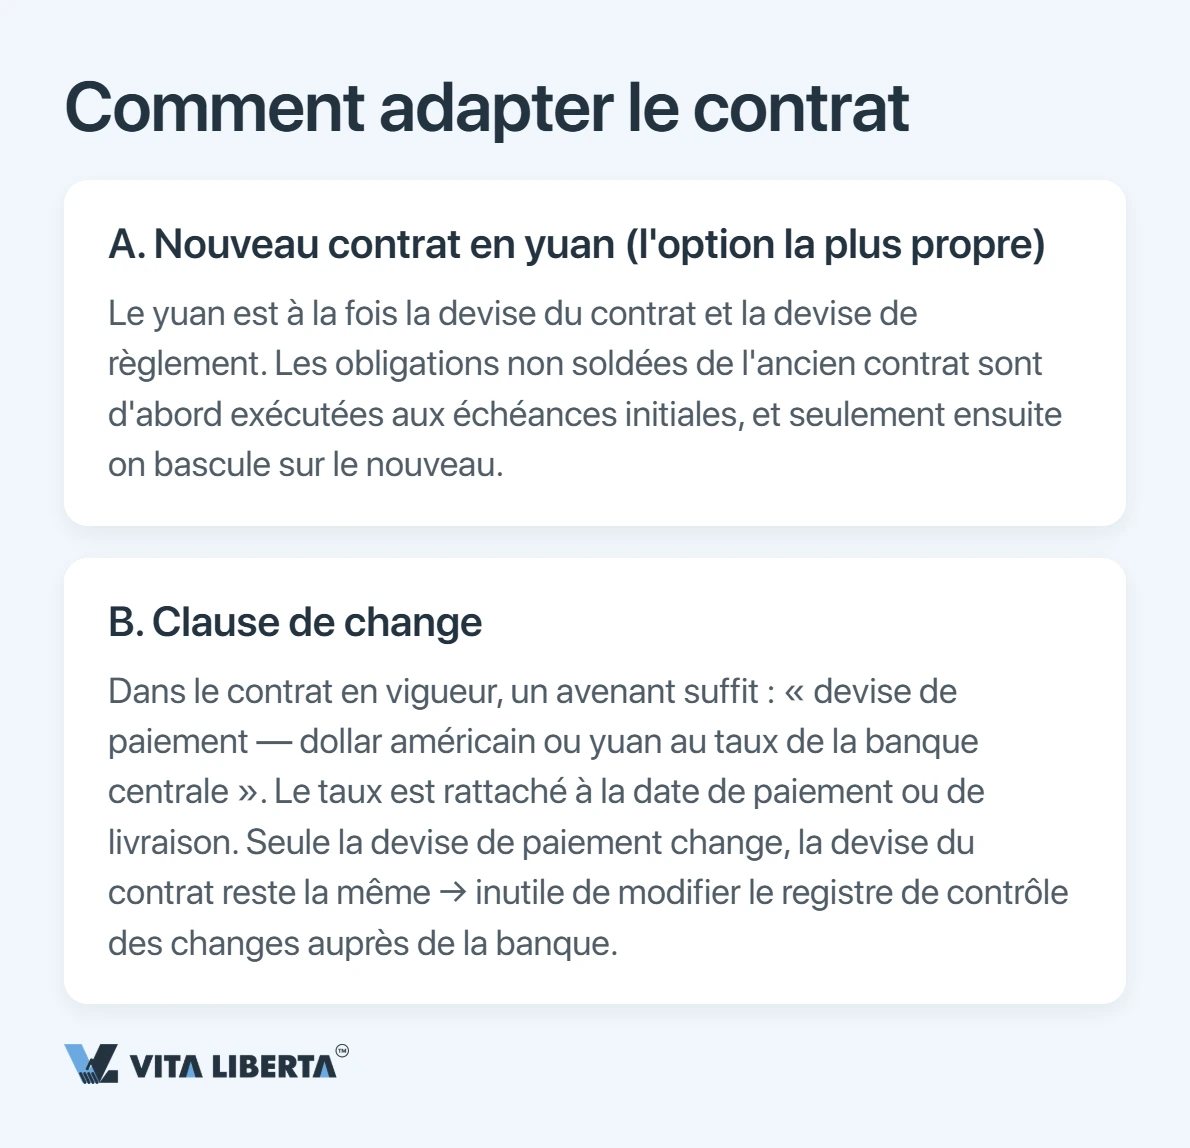
L’ouverture prend généralement 1 à 14 jours ouvrés. Prévoyez de :
- demander le compte en devise CNH ;
- fournir les statuts, l’extrait Kbis et le spécimen de signatures ;
- renseigner le questionnaire bénéficiaires effectifs et origine des fonds ;
- passer le contrôle KYC/conformité.
Alimentez le compte en achetant du CNH au taux de votre prestataire, ou par des encaissements entrants en yuan. (Rappel : un virement hors zone SEPA prend au minimum quelques jours ouvrés — anticipez le calendrier.)
Passer aux règlements en yuan ?
- Vos paiements en CNY configurés
- Contrôle des changes chinois inclus
- Risques de blocage réduits

Étape 3 : le trajet réel du paiement
Un virement en yuan emprunte l’une de deux routes : une banque à corridor chinois actif, ou CIPS — le Cross-border Interbank Payment System, l’infrastructure de compensation et de règlement en renminbi bâtie par la Chine, lancée en 2015 et supervisée par la PBOC. CIPS ne compense que du yuan et les entreprises n’y accèdent pas directement : on l’atteint via une banque participante.
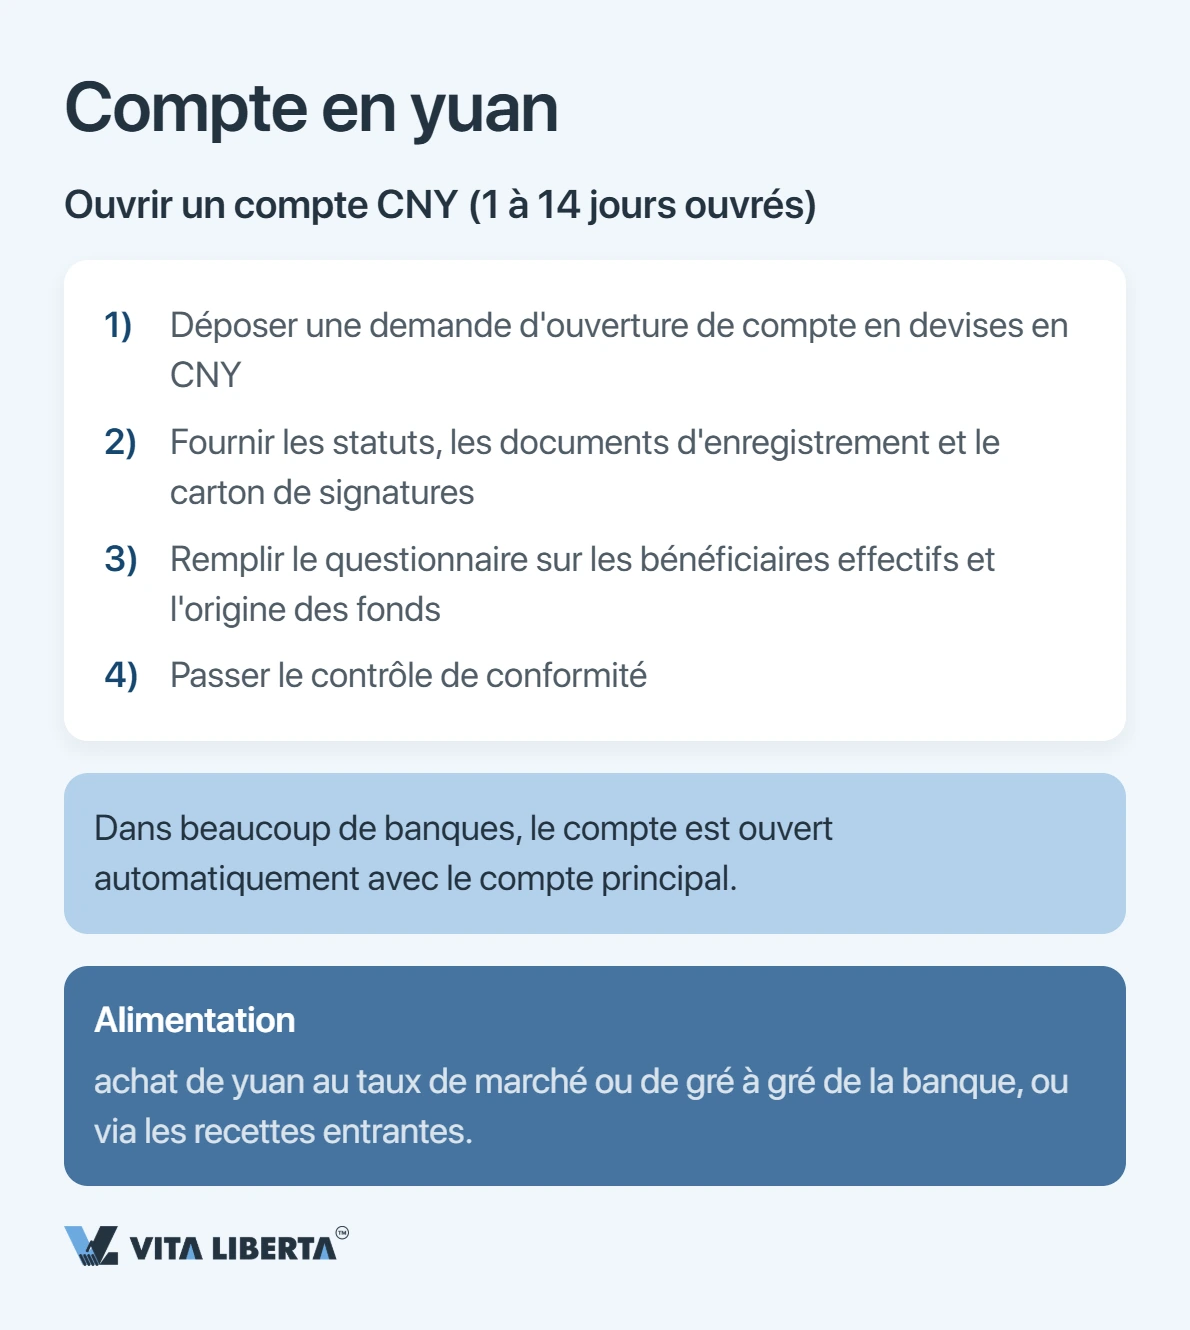
Deux exigences côté chinois comptent. La société de votre fournisseur doit être enregistrée dans le RCPMIS (le système de déclaration des paiements RMB de la PBOC) avant de pouvoir recevoir du yuan de l’étranger — en général une inscription unique effectuée par sa banque. Et tout paiement transfrontalier en yuan porte un motif de paiement : le libellé doit reprendre mot pour mot votre facture et votre contrat. Côté conversion, les flux importants déclenchent un examen de la SAFE, et le bénéficiaire chinois justifie les fonds reçus auprès des autorités dans les jours qui suivent.
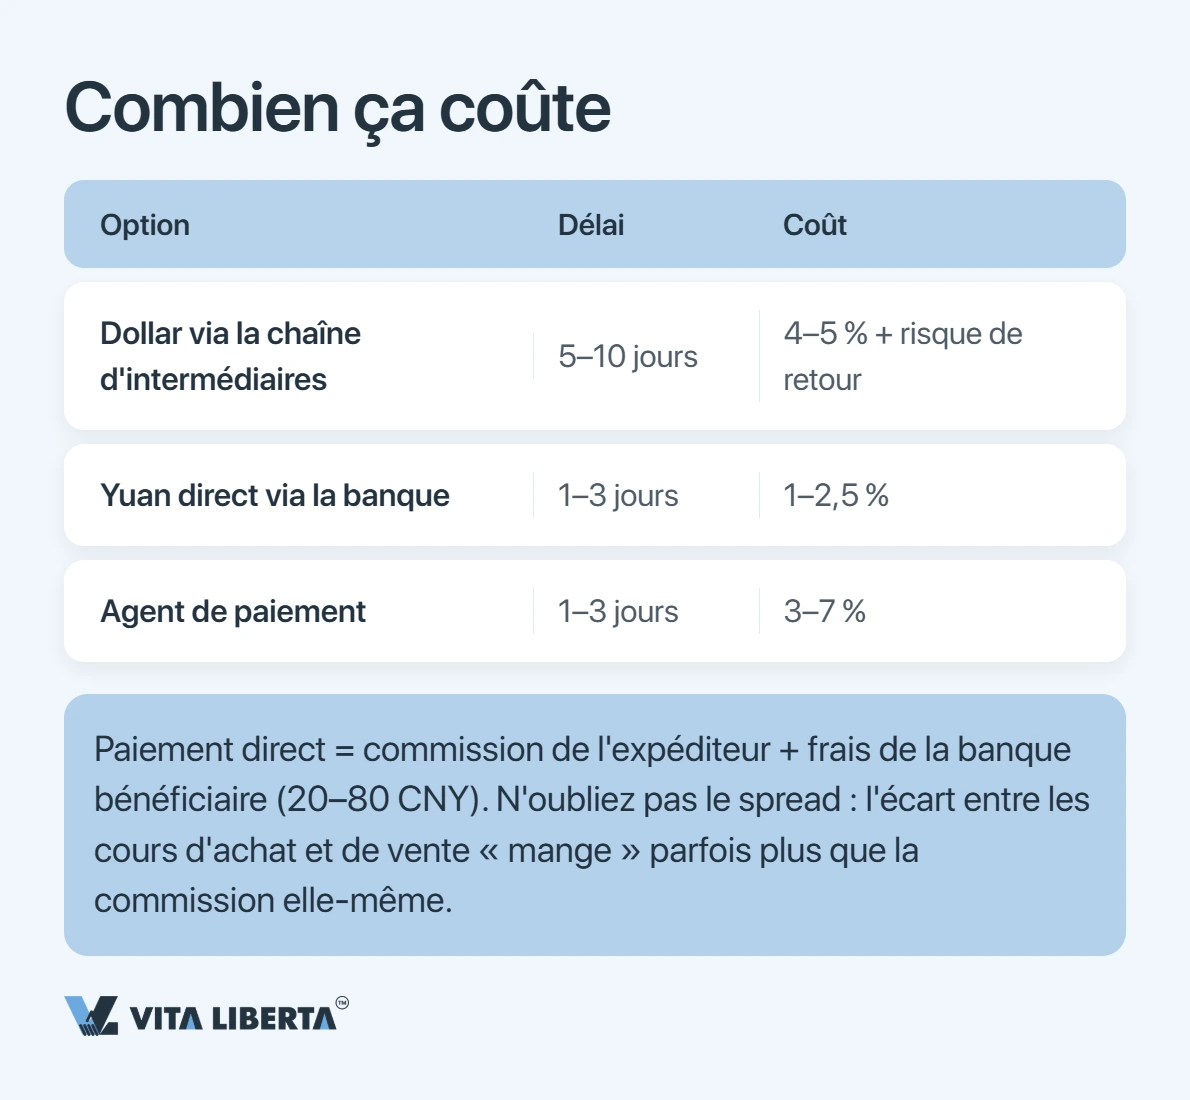
Combien ça coûte
| Voie | Délai | Coût |
|---|---|---|
| Dollar via une chaîne de correspondants | 5–10 jours | 4–5% + risque de retour |
| Yuan direct via la banque | 1–3 jours | 1–2,5% |
| Agent de paiement | 1–3 jours | 3–7% |
Un paiement direct en yuan, c’est les frais de l’émetteur plus la commission de la banque réceptrice (de l’ordre de 20 à 80 CNY). N’oubliez pas le spread : l’écart entre le cours acheteur et le cours vendeur « mange » parfois plus que les frais visibles.
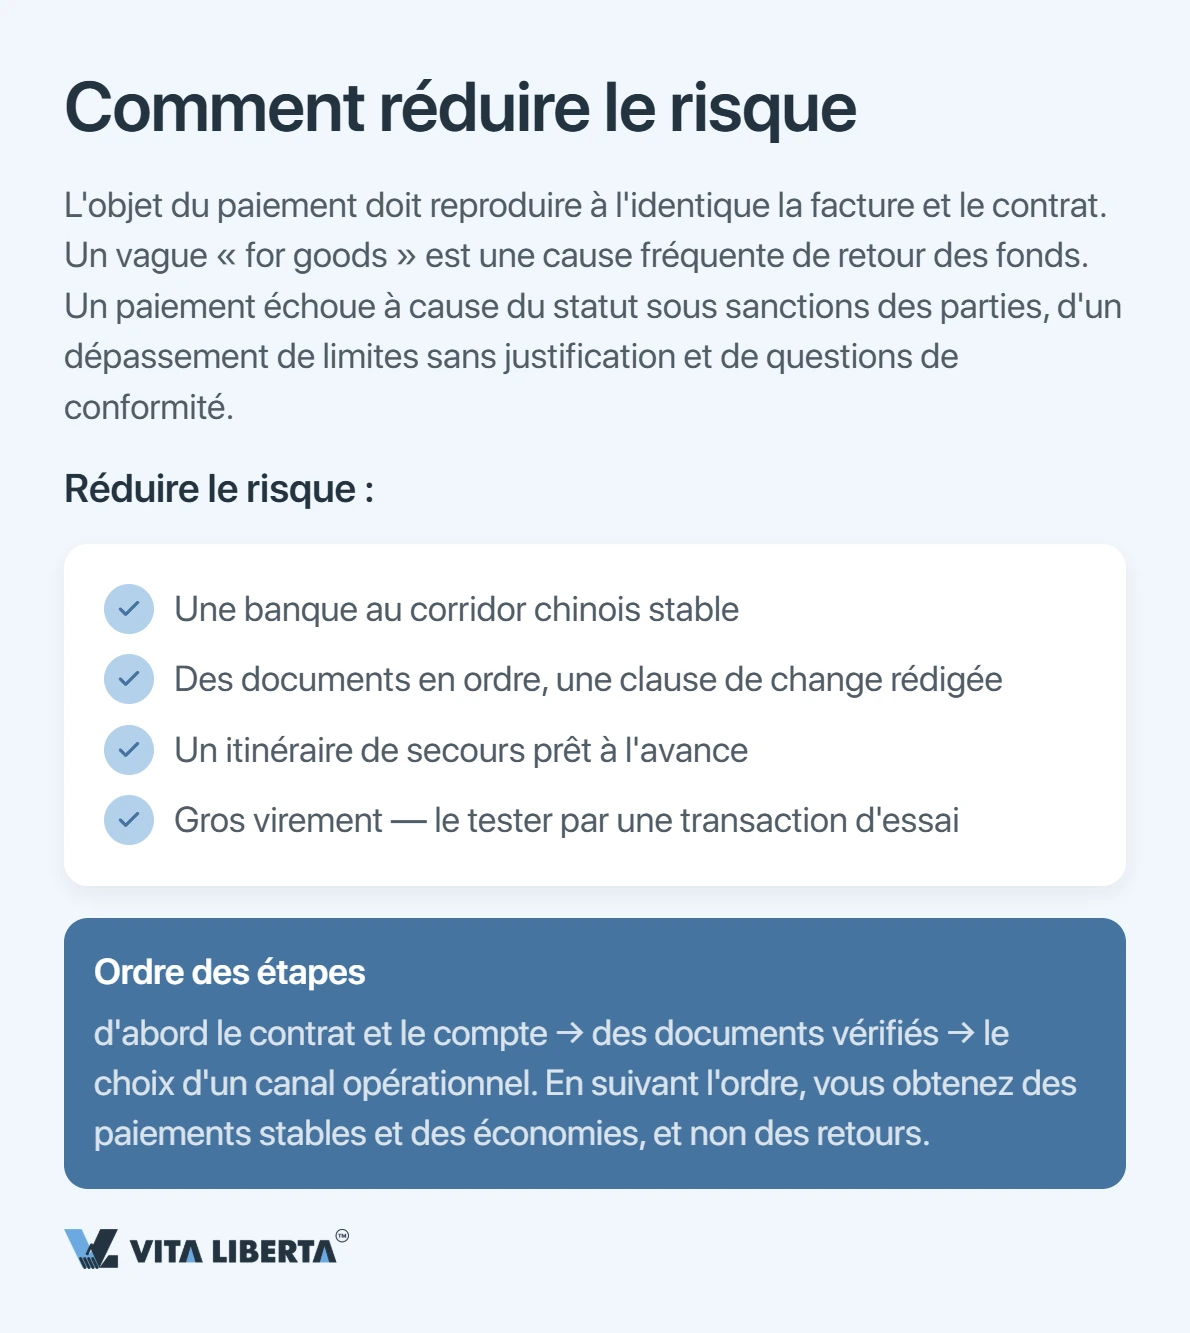
⚠️ Soignez le motif du paiement. Le libellé d’un virement transfrontalier en yuan doit coïncider exactement avec la facture et le contrat. Un vague « for goods » est l’une des causes les plus fréquentes de virement retourné.
Risques et parades
Un paiement peut se bloquer sur le statut sanctionné d’une partie, des montants injustifiés au-delà d’un seuil, ou de simples questions de conformité. Côté France, méfiez-vous aussi de la fraude au changement de RIB : de faux courriels annonçant un « nouveau compte » du fournisseur détournent le virement. Vous réduisez le risque en choisissant une banque à corridor chinois stable, en tenant vos documents en ordre, en inscrivant une clause de change au contrat, en vérifiant tout changement de coordonnées par un second canal, en gardant une route de secours prête, et en validant tout gros virement par une petite transaction test.
« Passer au yuan, ce n’est pas « remplacer USD par CNH dans le champ du virement ». D’abord le contrat et le compte, ensuite des documents propres qui concordent, et le canal seulement après. Les entreprises qui suivent ces étapes dans l’ordre obtiennent des paiements stables et de vraies économies — pas des retours. »
— Sergey Konon, consultant en commerce extérieur avec la Chine
Prêt à payer vos partenaires chinois ?
- Paiement en yuan effectué
- Banque et schéma de règlement choisis
- Accompagnement de change complet

En résumé
Basculer vers le règlement en yuan tient en quatre gestes : amender le contrat par une clause de change (ou en signer un nouveau), ouvrir un compte capable de détenir du CNH, préparer des documents qui concordent à la lettre, et choisir un canal qui fonctionne. Au total, le yuan ressort moins cher et plus prévisible qu’une chaîne en dollars. Commencez par le contrat et le compte, soignez le motif du paiement — et les virements à votre partenaire cessent d’être retournés.
Questions fréquentes
Depuis la France, vous envoyez du CNH. Votre banque convertit votre devise en renminbi offshore, crédité à votre fournisseur en CNY onshore à parité dès l’arrivée en Chine. Vous n’envoyez jamais du CNY directement depuis l’étranger.
Une route en yuan évite la conversion supplémentaire vers le dollar et une ou plusieurs banques correspondantes : moins d’endroits où le paiement peut se bloquer ou se surfacturer. Contrat, facture et paiement concordent, et un fournisseur qui n’a plus à se couvrir cote souvent un meilleur prix.
Pour des paiements récurrents, c’est le plus pratique. À défaut, un prestataire de paiement agréé prend vos euros, les convertit en CNH et remet du CNY à votre fournisseur — vous épargnant la double conversion.
Non. SWIFT est un réseau de messagerie qui transmet les instructions de paiement ; CIPS est un système qui compense et règle les opérations transfrontalières en yuan. Les entreprises n’accèdent pas à CIPS directement : on y passe par une banque participante.
En général, le taux qui bouge entre la cotation et le paiement, des contrôles de conformité côté banque chinoise, ou une erreur dans les coordonnées — un motif qui ne correspond pas à la facture est un classique. Bloquez le taux tôt, tenez vos documents propres, opérez par des canaux éprouvés.