Hongkong
 China




Bagaimana pajak ini bekerja
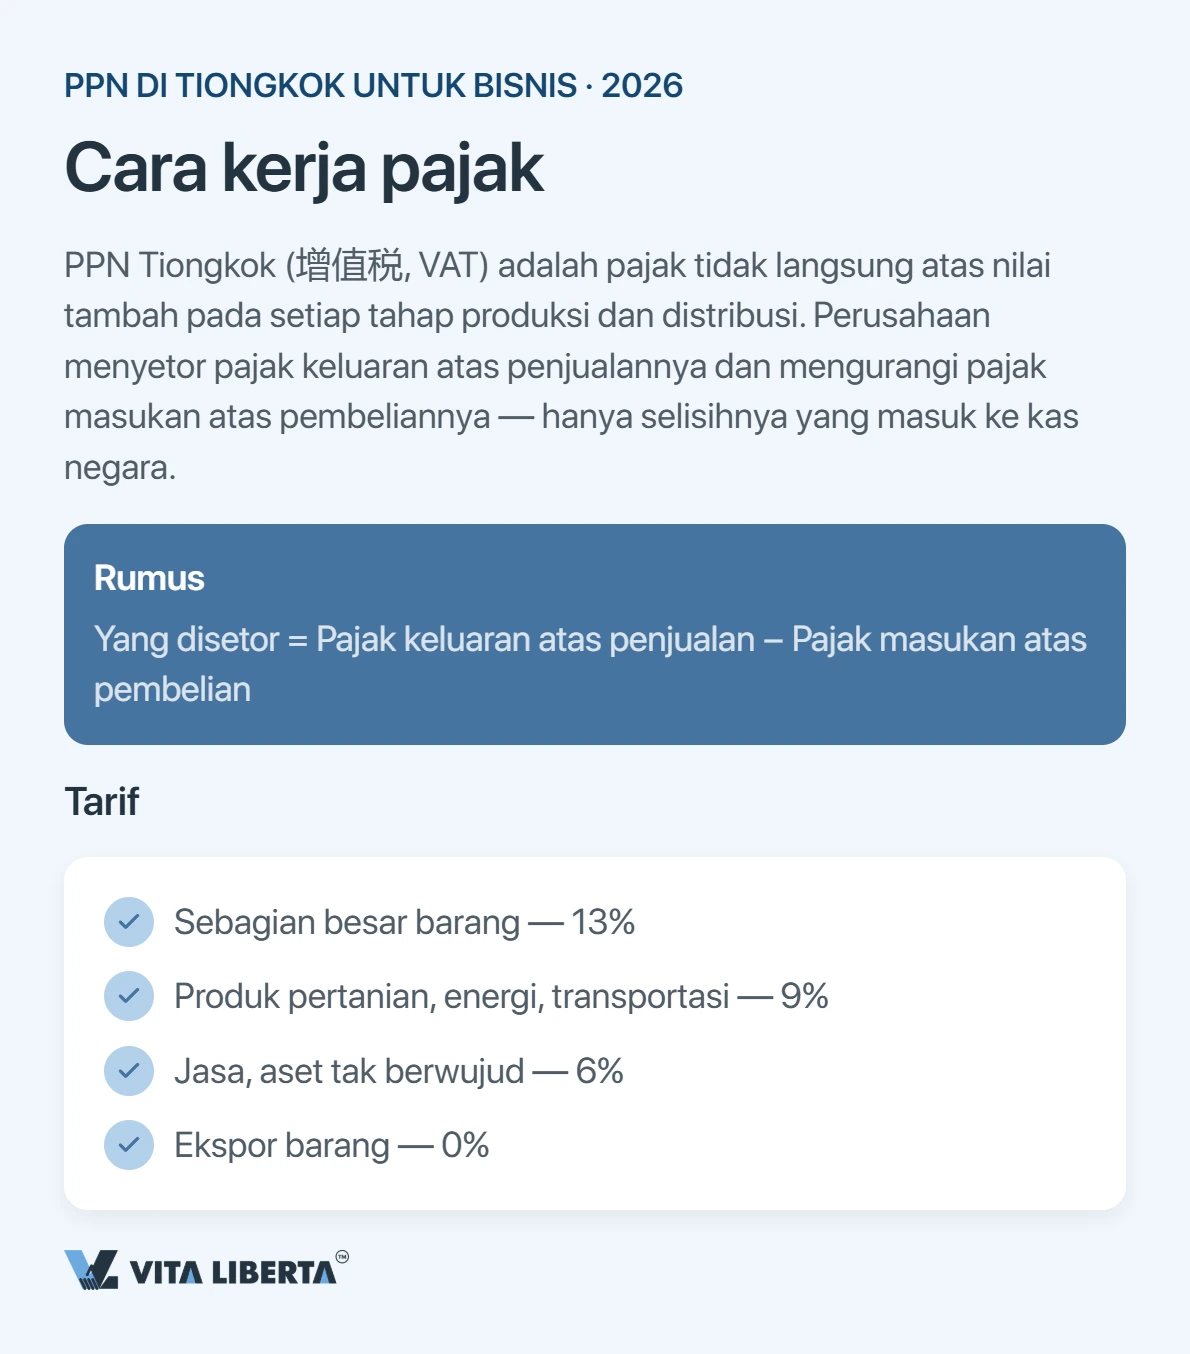
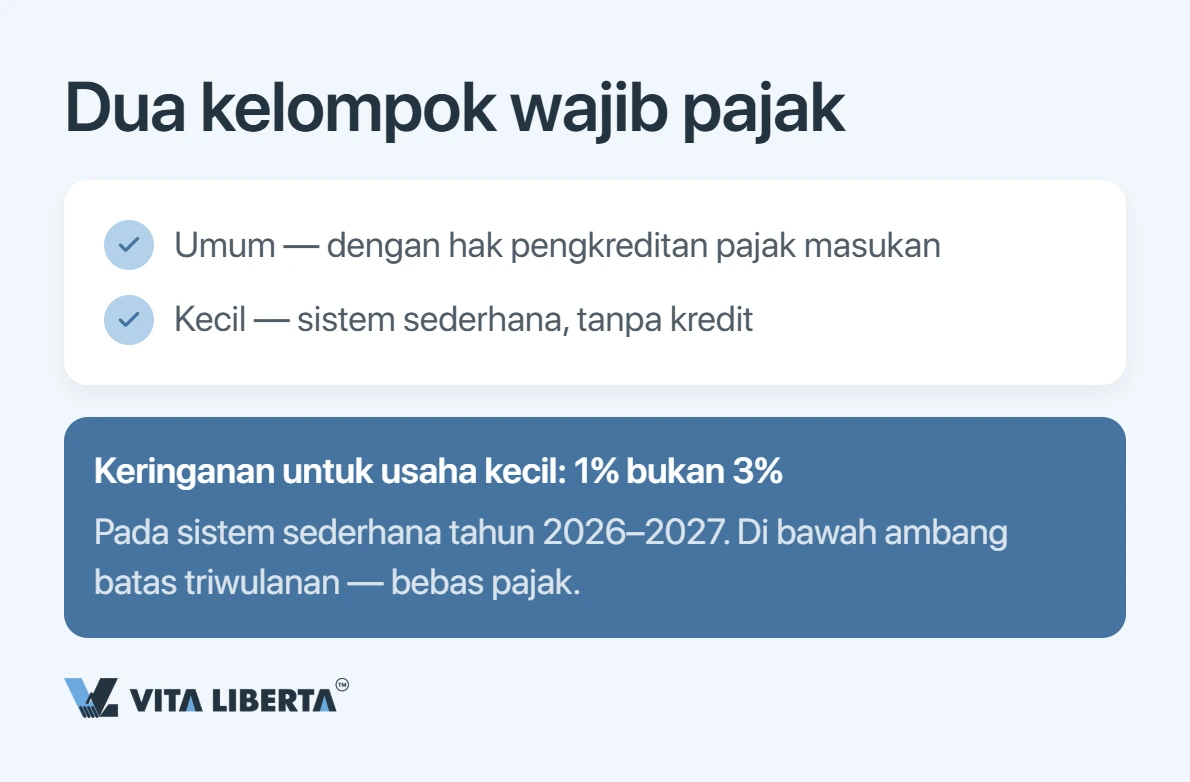
PPN di Tiongkok (增值税, VAT) adalah pajak tidak langsung atas nilai tambah pada setiap tahap produksi dan distribusi. Perusahaan menghitung pajak keluaran atas penjualannya dan mengurangkan pajak masukan yang telah dibayar saat pembelian; hanya selisihnya yang disetor ke kas negara. Wajib pajak dibagi menjadi dua kelompok: wajib pajak umum yang berhak mengkreditkan pajak masukan, dan wajib pajak skala kecil dengan mekanisme yang disederhanakan.
Tarif PPN
| Kategori | Tarif |
|---|---|
| Sebagian besar barang | 13% |
| Produk pertanian, energi, transportasi | 9% |
| Jasa, aset tidak berwujud | 6% |
| Ekspor barang | 0% |
Keringanan bagi usaha kecil
Wajib pajak skala kecil dalam mekanisme sederhana membayar 1 persen alih-alih 3 persen sepanjang 2026–2027, dan dapat dibebaskan sepenuhnya jika peredaran usaha berada di bawah ambang batas triwulanan. Pengembangan perangkat lunak dan konsultansi, misalnya, masuk kategori jasa dengan tarif 6 persen.
Pajak masukan dan fapiao
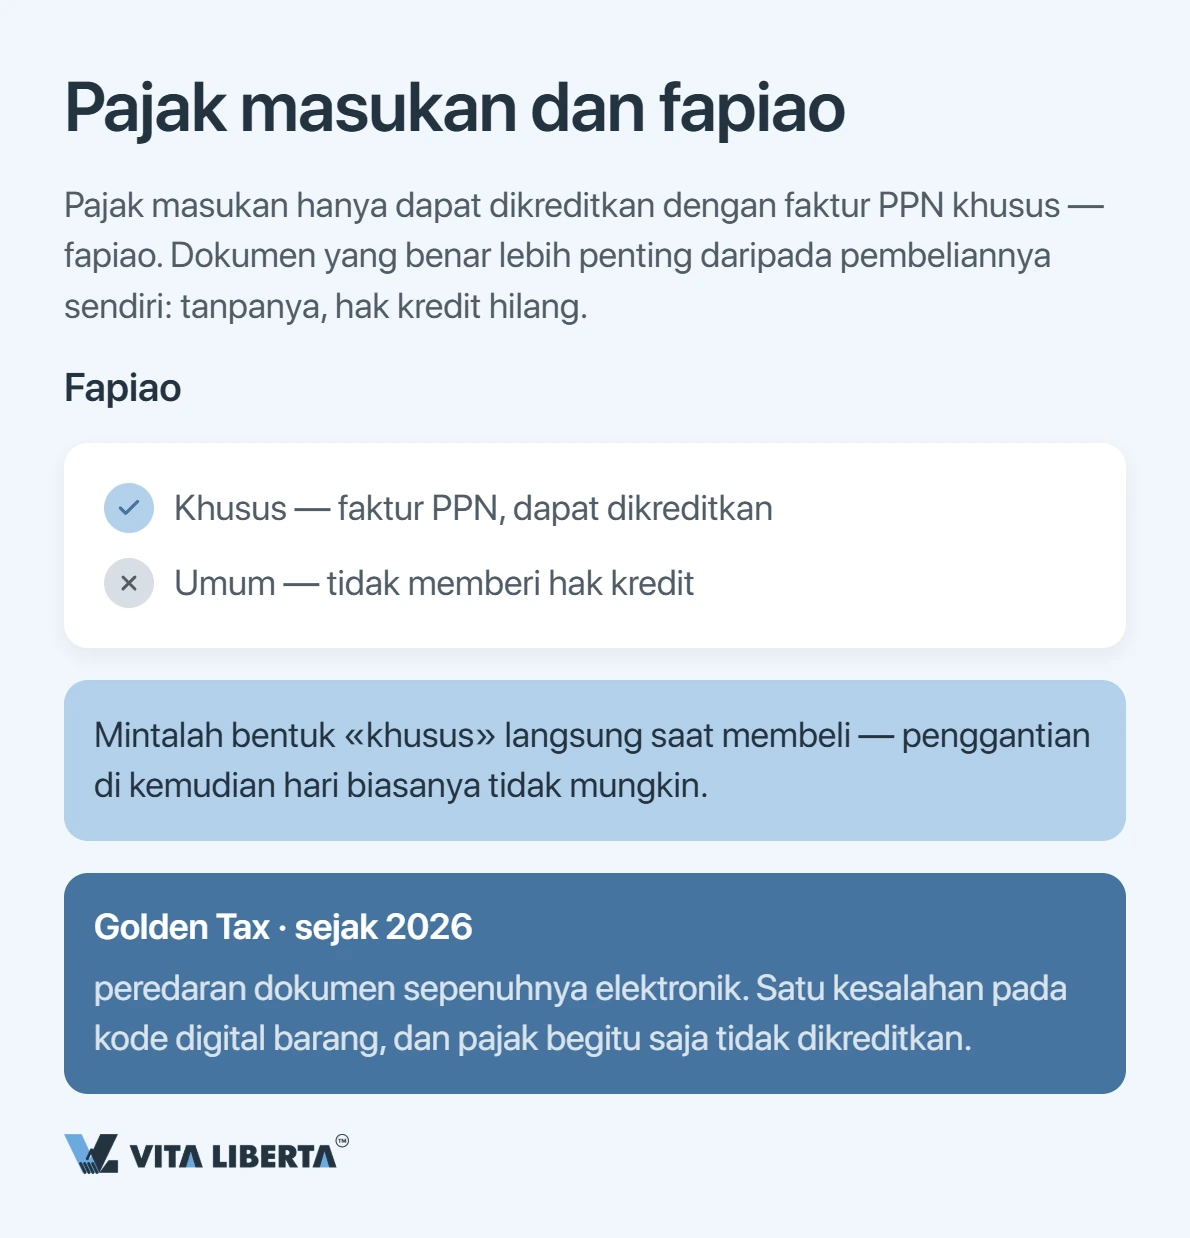
Pajak masukan hanya dapat dikreditkan jika tersedia faktur PPN khusus — fapiao. Faktur biasa tidak memberikan hak pengkreditan, sehingga saat pembelian harus langsung diminta formulir “khusus”. Sejak 2026 seluruh alur faktur bersifat elektronik dan terhubung ke sistem Golden Tax: satu kesalahan pada kode digital barang membuat pajaknya tidak dapat dikreditkan sama sekali.
Penting bagi importir Indonesia: pemasok yang “tidak menerbitkan fapiao” beroperasi sebagian di luar sistem perpajakan formal. Ia tidak bisa mengajukan restitusi — artinya harga FOB yang ditawarkan kemungkinan besar belum mencerminkan penurunan biaya dari restitusi. Menanyakan kemampuan menerbitkan fapiao khusus adalah saringan yang murah saat kualifikasi pemasok.
PPN impor (di dalam Tiongkok)
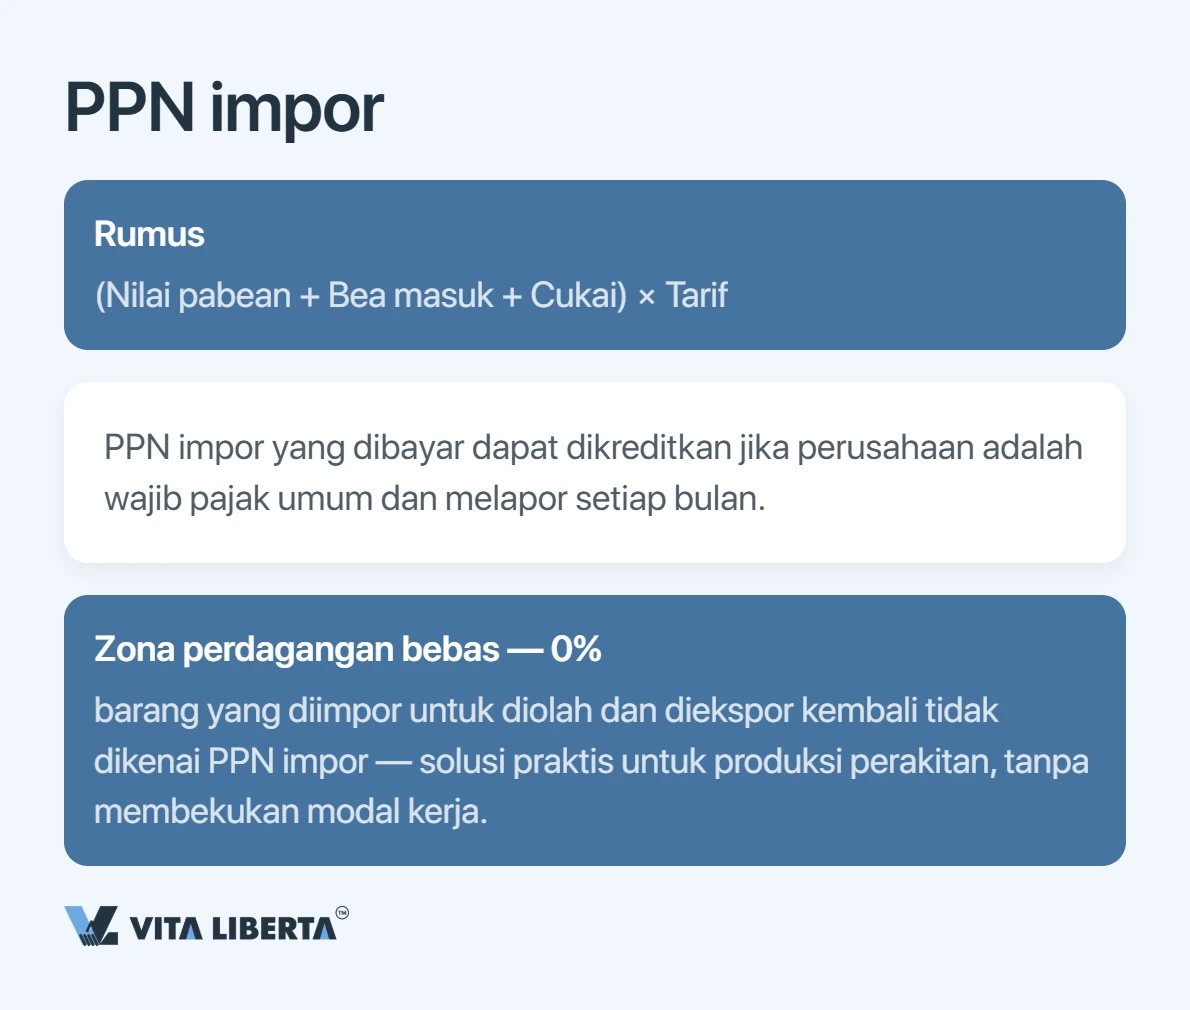
PPN impor dihitung dengan rumus: (nilai pabean + bea masuk + pajak konsumsi) × tarif. Jumlah yang dibayar dapat dikreditkan jika perusahaan berstatus wajib pajak umum dan melapor bulanan. Keuntungan lain ada pada kawasan perdagangan bebas: barang yang masuk untuk diolah dan diekspor kembali tidak dikenakan PPN impor — praktis bagi perakitan yang tidak ingin modal kerjanya tertahan.
Restitusi PPN atas ekspor
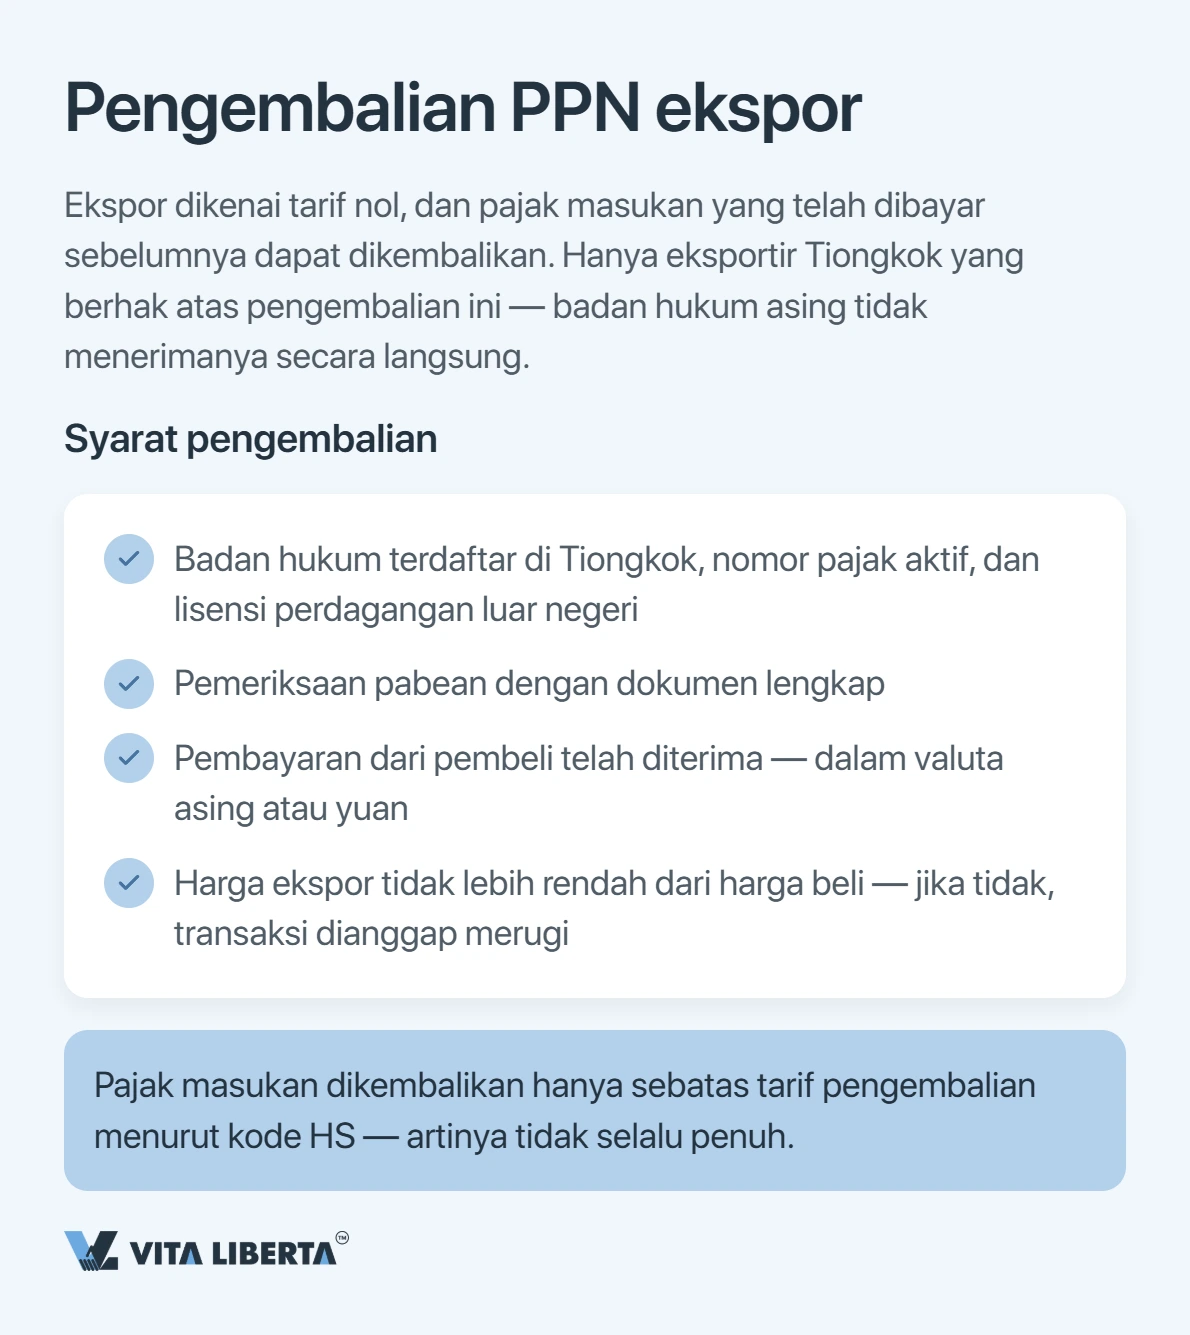
Ekspor dikenakan tarif nol dan pajak masukan yang telah dibayar sebelumnya dapat dikembalikan.
Siapa yang berhak dan dengan syarat apa
Restitusi hanya dapat diajukan oleh eksportir yang terdaftar di Tiongkok. Syaratnya:
- badan hukum berdomisili di Tiongkok, nomor pajak aktif, dan izin perdagangan luar negeri;
- barang melewati pabean dengan dokumen lengkap;
- pembayaran diterima dari pembeli luar negeri — dalam valuta asing maupun yuan;
- harga ekspor tidak lebih rendah dari harga beli (jika lebih rendah, transaksi dianggap merugi).
Pajak masukan dikembalikan hanya sebatas tarif restitusi yang ditetapkan untuk barang tersebut berdasarkan kode HS — tidak selalu seluruh jumlah yang dibayar. Badan hukum asing tidak menerima restitusi secara langsung: harus ada perusahaan Tiongkok dalam rantainya.
Prosedur dan jangka waktu
Prosesnya memakan waktu rata-rata sekitar tiga bulan: fapiao, pemberitahuan pabean ekspor, dan bukti penerimaan devisa dikumpulkan, permohonan diajukan secara elektronik, lalu sistem mencocokkan data pemasok dan penyedia logistik. Seluruh dokumen harus cocok dalam uraian barang, jumlah, dan berat; jika tidak, restitusi ditangguhkan. Perusahaan dagang yang baru berdiri paling sering terkena pemeriksaan berkas.
Bingung dengan tarif PPN di Tiongkok?
- Tarif sesuai bidang usaha
- Cek kelayakan restitusi
- Sesuai status wajib pajak

Yang berubah pada 2026
Sejak awal 2026 berlaku Undang-Undang PPN yang baru: tarifnya tetap, tetapi pengawasan dan administrasi digital menjadi jauh lebih ketat. Lalu sejak 1 April, restitusi dipangkas untuk sejumlah kategori ekspor — panel dan modul surya kehilangan restitusi sepenuhnya, sementara baterai turun dari 9 persen menjadi 6 persen untuk sisa tahun 2026, dan akan dihapus seluruhnya mulai 2027.
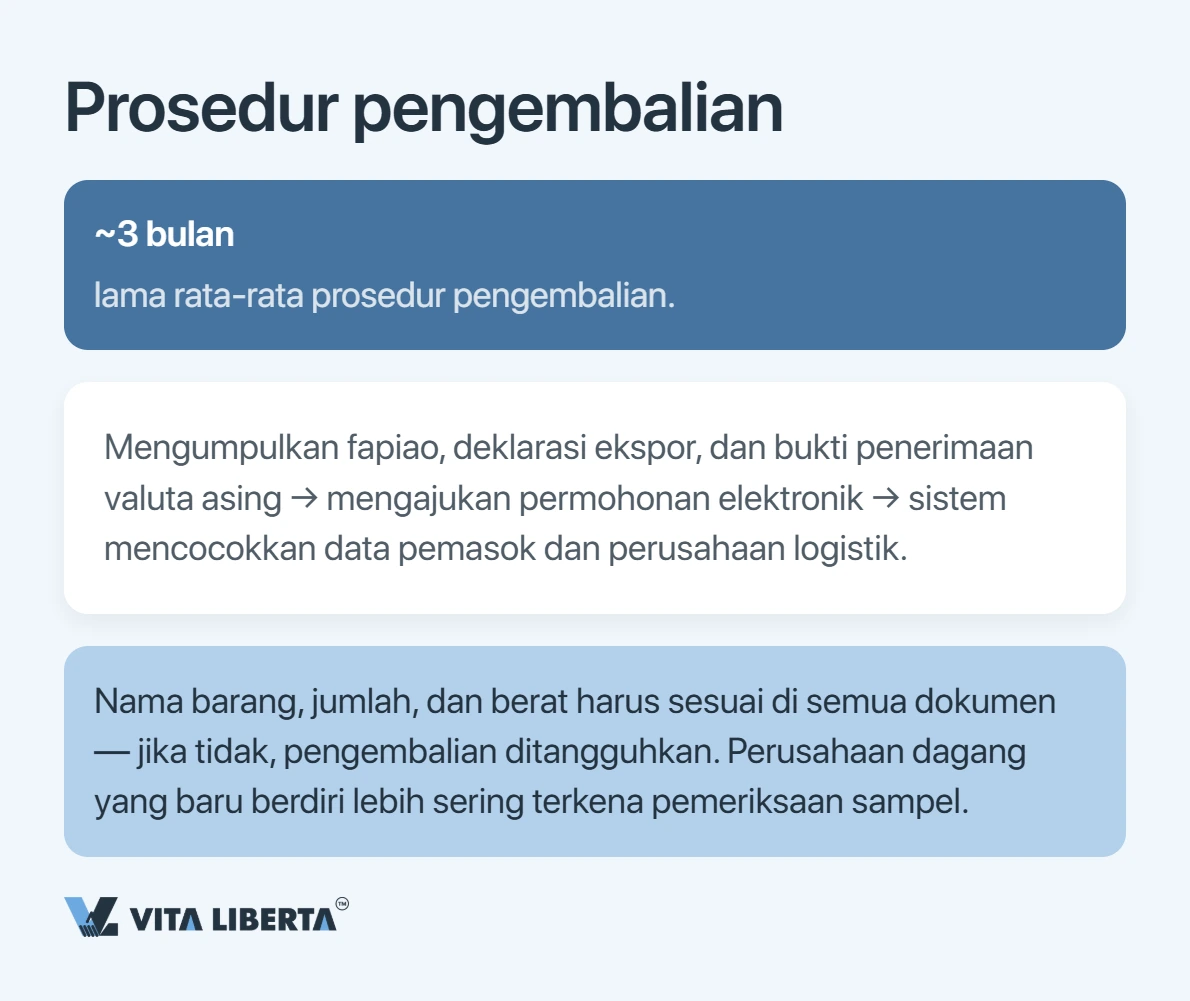
⚠️ Titik krusialnya: tarif restitusi yang berlaku ditentukan oleh tanggal ekspor pada pemberitahuan pabean — bukan tanggal penandatanganan kontrak maupun tanggal pembayaran. Kiriman yang meninggalkan Tiongkok pada 2 April berdasarkan perjanjian bulan Januari tidak lagi memperoleh tarif lama.
Restitusi yang hilang dialihkan penjual ke harga, sehingga pada kelompok barang ini biaya bagi pembeli asing naik sekitar 9–13 persen.
PPN atas jasa dari penyedia luar negeri
Ketika perusahaan Tiongkok membeli jasa dari penyedia luar negeri — konsultansi, TI, rekayasa — yang dikonsumsi di dalam negeri, perusahaan itulah yang wajib memotong pajaknya sebagai pemotong pajak. Jika pihak asing memiliki bentuk usaha terdaftar di RRT, entitas tersebut yang menghitung dan menyetorkan. Bagi perusahaan Indonesia yang menjual perangkat lunak atau jasa konsultansi kepada klien Tiongkok, ini nyata: pajaknya praktis dipotong di sisi klien. Sepakati sejak tahap kontrak apakah harga sudah termasuk pajak atau belum.
Butuh bantuan soal PPN Tiongkok?
- Pendaftaran wajib pajak PPN
- Restitusi PPN ekspor
- Dukungan pelaporan berkala

Risiko dan kesalahan yang sering terjadi
- pemasok mencatat transaksi sebagai penjualan dalam negeri alih-alih ekspor dan menahan pajaknya — kerugian hingga 13 persen;
- mengeluarkan barang dengan menghindari pemberitahuan pabean Tiongkok lewat Hong Kong, Vietnam, atau UEA tidak menimbulkan hak restitusi;
- ketidaksesuaian uraian barang antara fapiao dan pemberitahuan pabean membekukan permohonan;
- perusahaan dengan pemilik manfaat di luar negeri menerima lebih banyak pertanyaan — dokumen, rekening koran, dan bukti alamat.
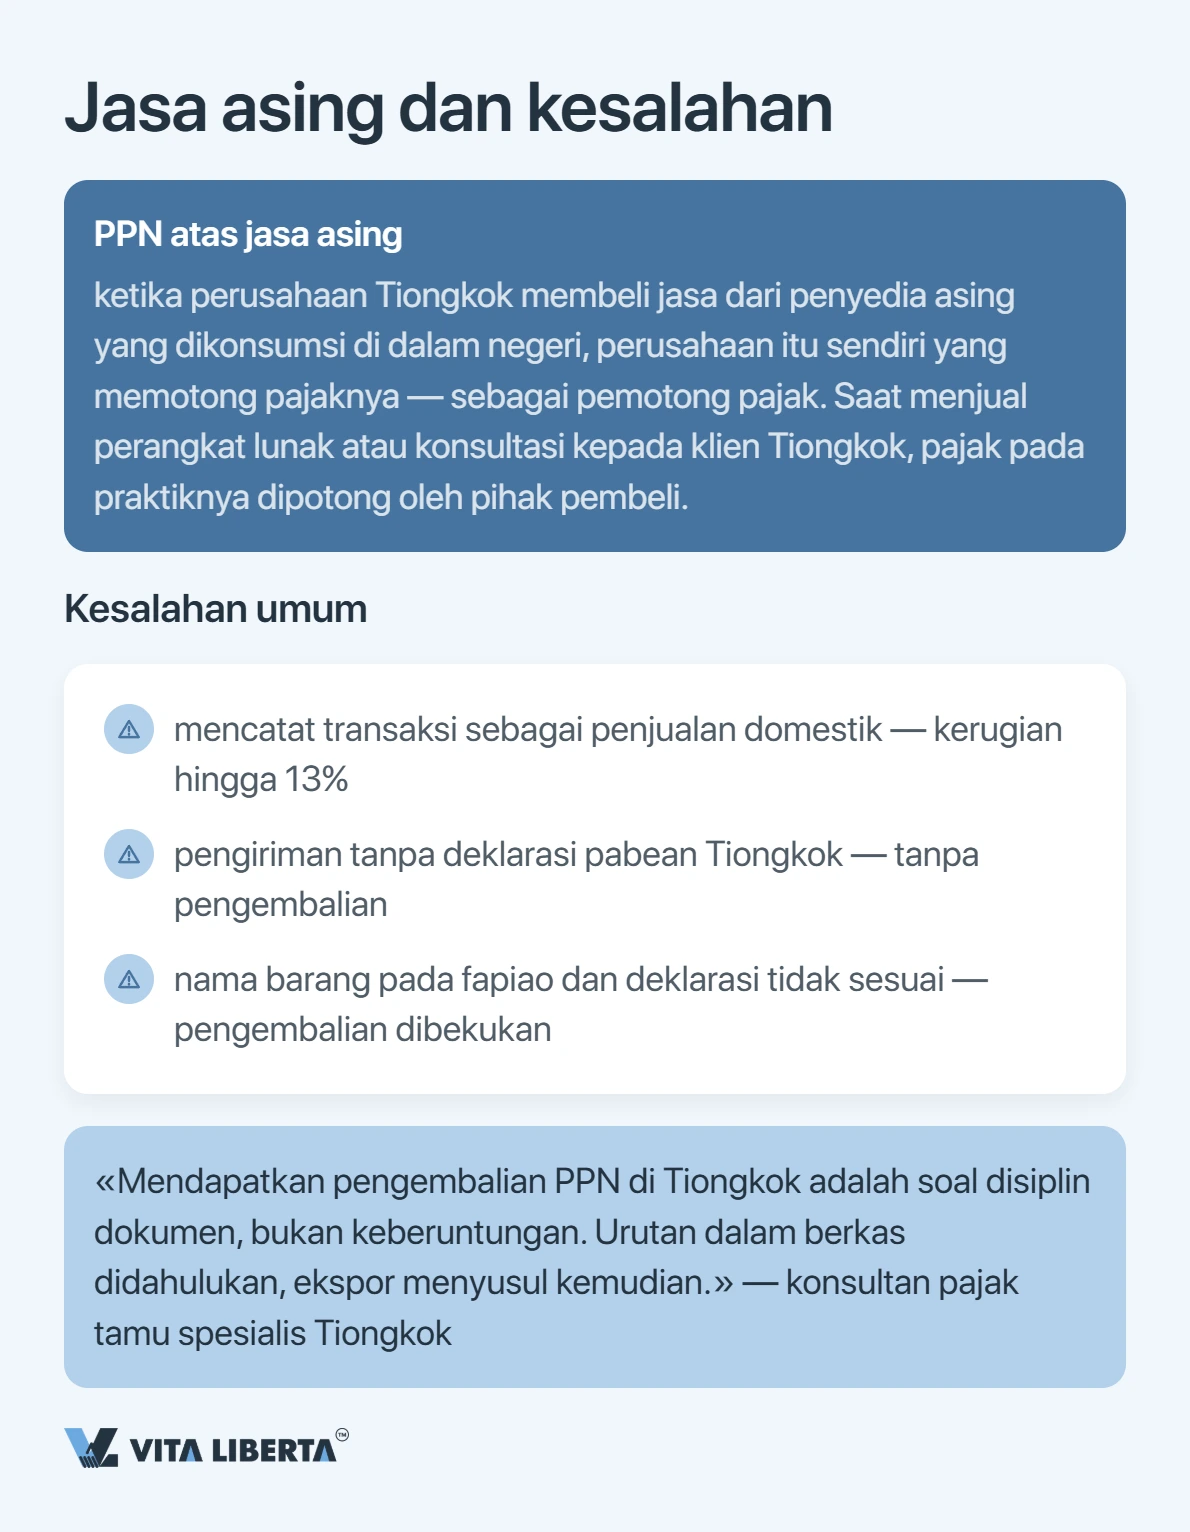
“Mengembalikan PPN di Tiongkok adalah soal disiplin dokumen, bukan keberuntungan. Sebagian besar penolakan lahir dari ketidakcocokan berkas atau fapiao yang keliru, bukan dari kerewelan petugas pajak. Dokumen dulu, ekspor kemudian.”
— Sergey Konon, konsultan pajak untuk Tiongkok
PPN Tiongkok pada dasarnya adalah tarif 13/9/6/0 persen dan mekanisme restitusi yang pada 2026 menjadi lebih ketat serta sepenuhnya digital. Bagi perusahaan asing, jalan yang menguntungkan adalah beroperasi melalui badan hukum Tiongkok, menjaga fapiao khusus tetap rapi, dan memantau tanggal ekspor. Periksa dahulu tarif restitusi untuk produk Anda, baru susun pengirimannya — dengan begitu pajak tidak berubah menjadi kerugian tersembunyi.
Catatan bagi pembaca Indonesia: ini adalah sisi Tiongkok dari transaksi, yang selesai sebelum barang dikapalkan. Saat masuk ke Indonesia, bea masuk, PPN impor, dan PPh Pasal 22 merupakan perhitungan tersendiri yang bergantung pada kode HS. Ketentuan Tiongkok daratan tidak berlaku di Hong Kong dan Makau.
Pertanyaan yang sering diajukan
Tarif dasarnya 13 persen untuk sebagian besar barang; 9 persen mencakup produk pertanian, transportasi, dan bahan bangunan; 6 persen untuk jasa modern; sedangkan ekspor bertarif nol. Wajib pajak skala kecil dalam mekanisme sederhana memperoleh tarif keringanan 1 persen pada 2026–2027, menggantikan 3 persen yang biasa berlaku.
Ya. Ekspor bertarif nol dengan hak mengembalikan pajak masukan. Yang dapat mengajukan hanyalah wajib pajak umum yang terdaftar sebagai eksportir, dan besarannya ditentukan oleh tarif restitusi khusus per produk yang kerap berbeda dari tarif standar.
Sejak 1 April, fasilitas ini dipangkas atau dihapus untuk beberapa kelompok barang — produk fotovoltaik seperti panel surya kehilangan restitusi sepenuhnya. Untuk baterai, tarifnya diturunkan lebih dahulu dan menjadi nol mulai 2027. Acuannya adalah tanggal ekspor pada pemberitahuan pabean, bukan tanggal kontrak.
Dipungut di pabean atas nilai pabean ditambah bea masuk (serta pajak konsumsi bila berlaku), dikalikan tarif yang sesuai. Jenis produk menentukan apakah tarifnya 13, 9, atau 6 persen.
Tidak. Hong Kong adalah wilayah pajak tersendiri dan sama sekali tidak mengenal pajak pertambahan nilai, berbeda dengan Tiongkok daratan. Ini salah satu perbedaan mendasar antara kedua yurisdiksi dan perlu diperhitungkan saat merencanakan pengiriman.