Hongkong
 China




Les règles chinoises de remplissage d’une déclaration d’exportation comptent 49 cases. Presque toutes se remplissent selon des consignes : le connaissement, la facture et les tables de référence douanières en dictent le contenu. Les deux dernières sont réservées aux données du déclarant et aux mentions de la douane. Une seule case fonctionne autrement : son contenu se décide bien avant l’expédition.
Le problème de fond
« Nous avons acheté un lot à Yiwu, le fournisseur l’a expédié et nous a envoyé un scan de la déclaration. Notre commissionnaire en douane y a jeté un œil et a dit : la case indique 1039, donc personne n’a touché de remboursement de taxe et le prix était différent dès le départ. Pourquoi ne m’a-t-on rien dit avant l’expédition ? »
C’est l’une des demandes les plus fréquentes chez les importateurs qui s’approvisionnent sur les grands marchés de gros chinois. L’enjeu se chiffre en pourcentage du contrat.
La règle qui encadre cette case s’applique depuis le 1er février 2019. Elle est issue d’une annexe à l’Annonce n° 18 de 2019 de l’Administration générale des douanes de Chine (GACC) (海关总署公告2019年第18号, 关于修订《中华人民共和国海关进出口货物报关单填制规范》的公告), qui a révisé les règles de remplissage des déclarations d’importation et d’exportation. La GACC l’a signée le 22 janvier de la même année. Ces règles s’appliquent dans tout le pays et restent en vigueur en 2026.
La case 14 décortiquée : comment fonctionne un code de supervision
Le mode de supervision (监管方式, customs supervision code) n’a rien d’une formalité statistique. Le traitement fiscal, le jeu de documents et la vitesse de mainlevée en dépendent.
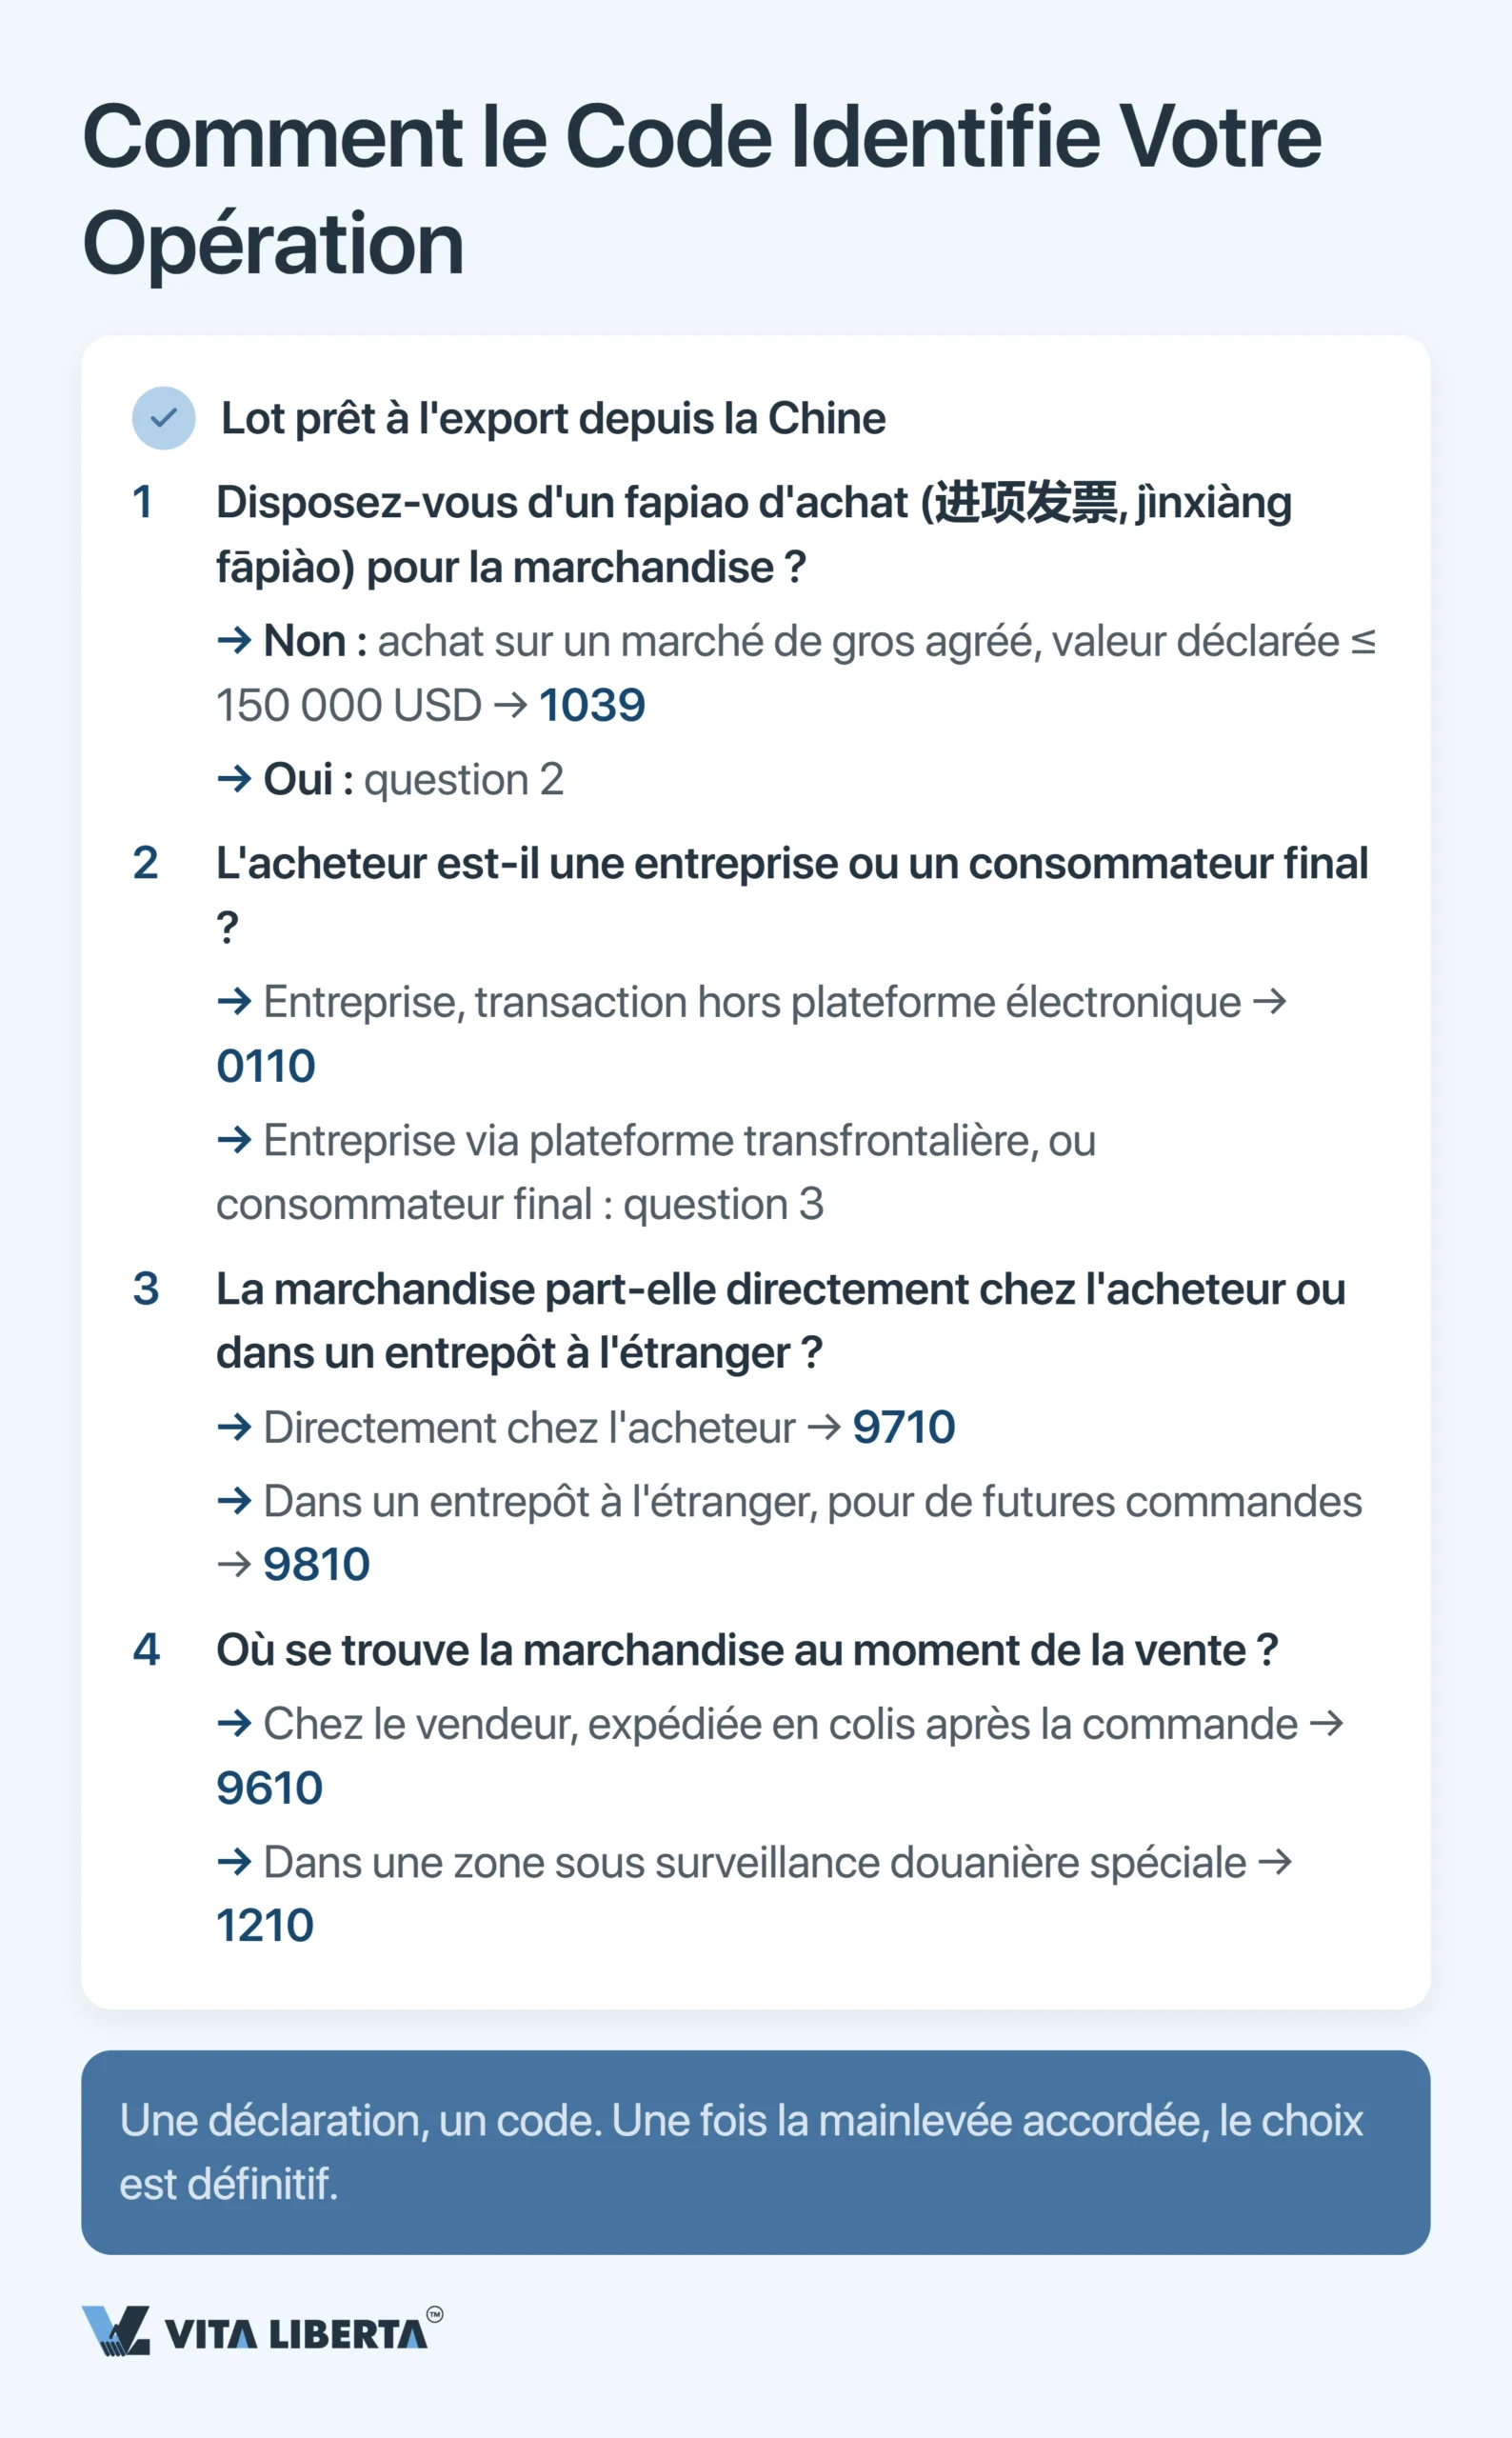
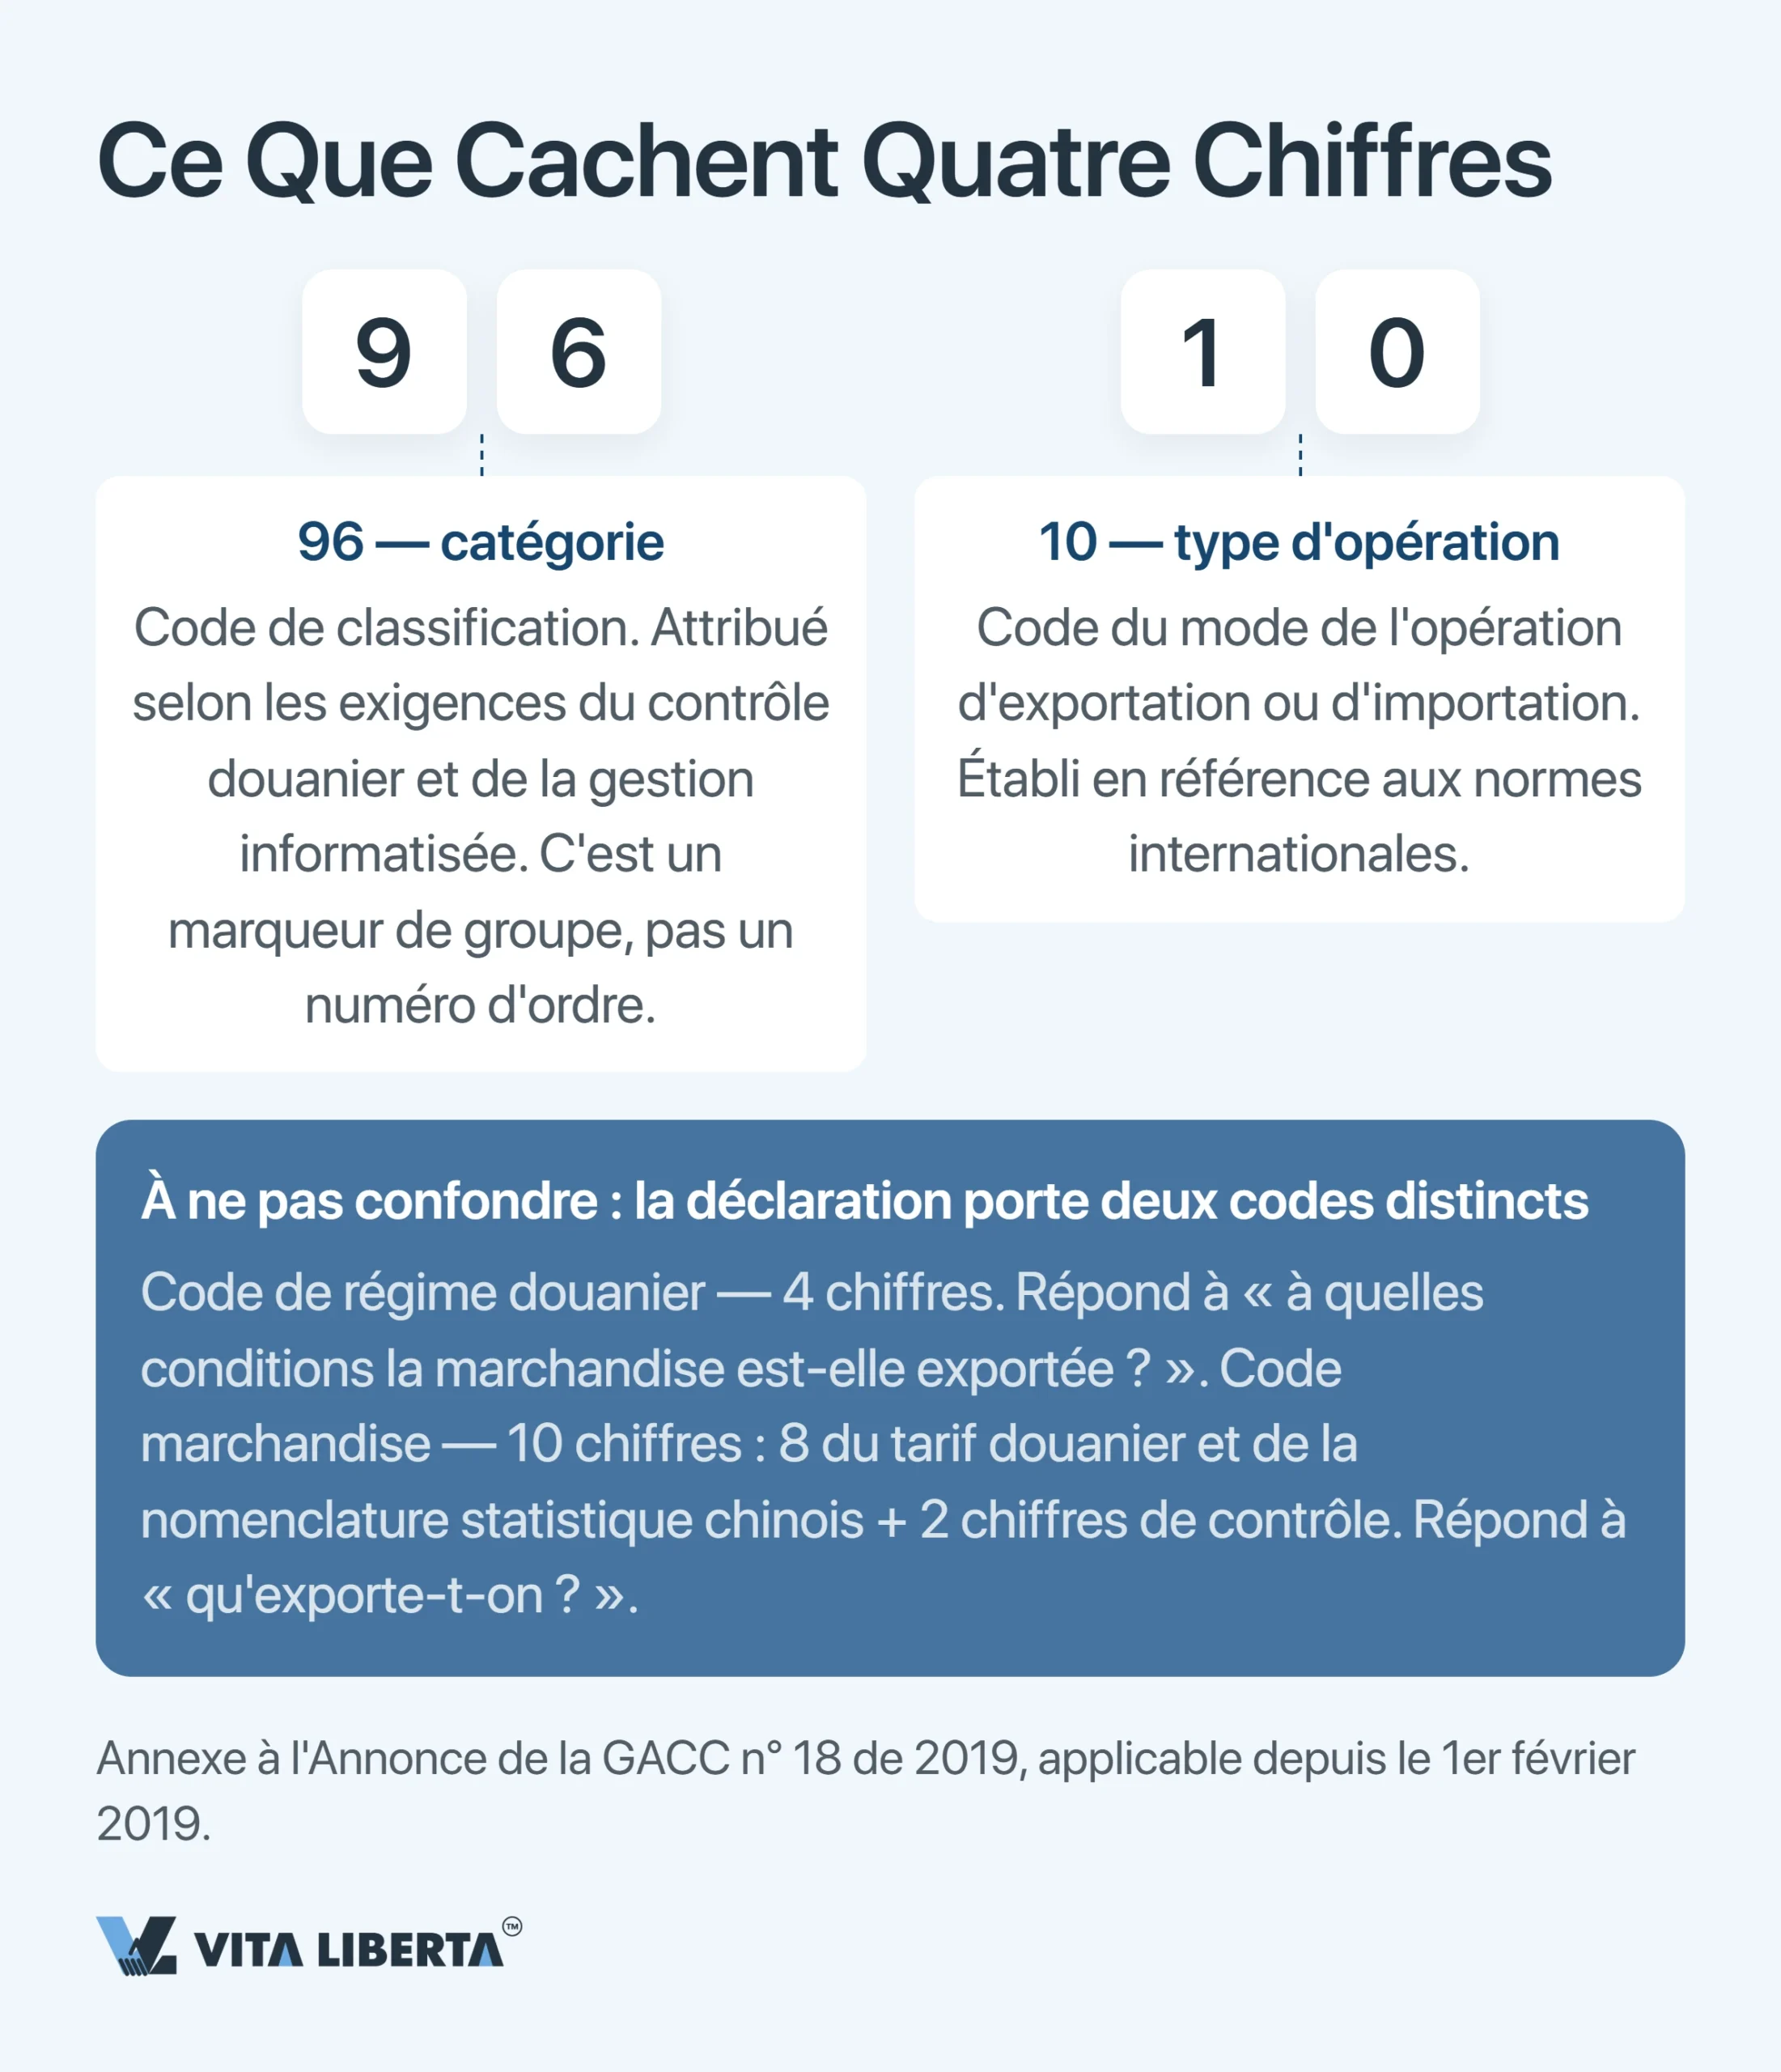
Lire le 9610 : deux chiffres de catégorie, deux chiffres d’opération
Démontons le code chiffre par chiffre.
La première paire classe. La douane l’attribue selon ce qu’exigent la surveillance et le contrôle informatisé. Elle désigne une catégorie, pas un rang : le « 96 » de 9610 et le « 98 » de 9810 ne placent pas un mode devant l’autre.
La seconde paire décrit l’opération. Elle encode la forme de la transaction d’import ou d’export, et cette partie a été conçue en tenant compte des normes internationales.
Ne la confondez pas avec le champ voisin. Le code marchandise, sur la même déclaration, compte dix chiffres : huit viennent du tarif et de la nomenclature statistique chinoise, deux autres forment une paire de contrôle supplémentaire. Le code marchandise dit ce que vous exportez. Le code de supervision dit à quelles conditions.
Une déclaration, un code, une licence : rien à retoucher
Les règles interdisent explicitement de combiner deux régimes sur une même déclaration. L’Annonce 18/2019 réserve une seule position par déclaration au mode de supervision. Le champ de la licence fonctionne de la même façon : un numéro, et pas de place pour un second.
Une fois la déclaration acceptée par la douane, vous ne pouvez en principe plus la modifier. Rectification ou annulation ne sont possibles que dans les cas et selon la procédure fixés par la GACC. C’est une démarche distincte, qui exige une justification, et non un simple échange de chiffres.
Une erreur fréquente et coûteuse chez l’acheteur étranger : découvrir le code sur le scan, une fois la marchandise dédouanée. À ce stade, le régime a déjà figé l’issue fiscale de l’opération et son prix. Dans les faits, votre commissionnaire lit la case 14, pas les assurances du vendeur.
À retenir : exigez le scan de la déclaration avec cette case remplie avant de régler le solde, pas après l’expédition. Après, il n’y a plus rien à renégocier.
0110 ou 1039 : remboursement de TVA ou exonération sans remboursement
L’export classique se partage sur une seule question : l’expéditeur détient-il un fapiao spécial de TVA en amont (增值税专用发票) pour la marchandise achetée ?
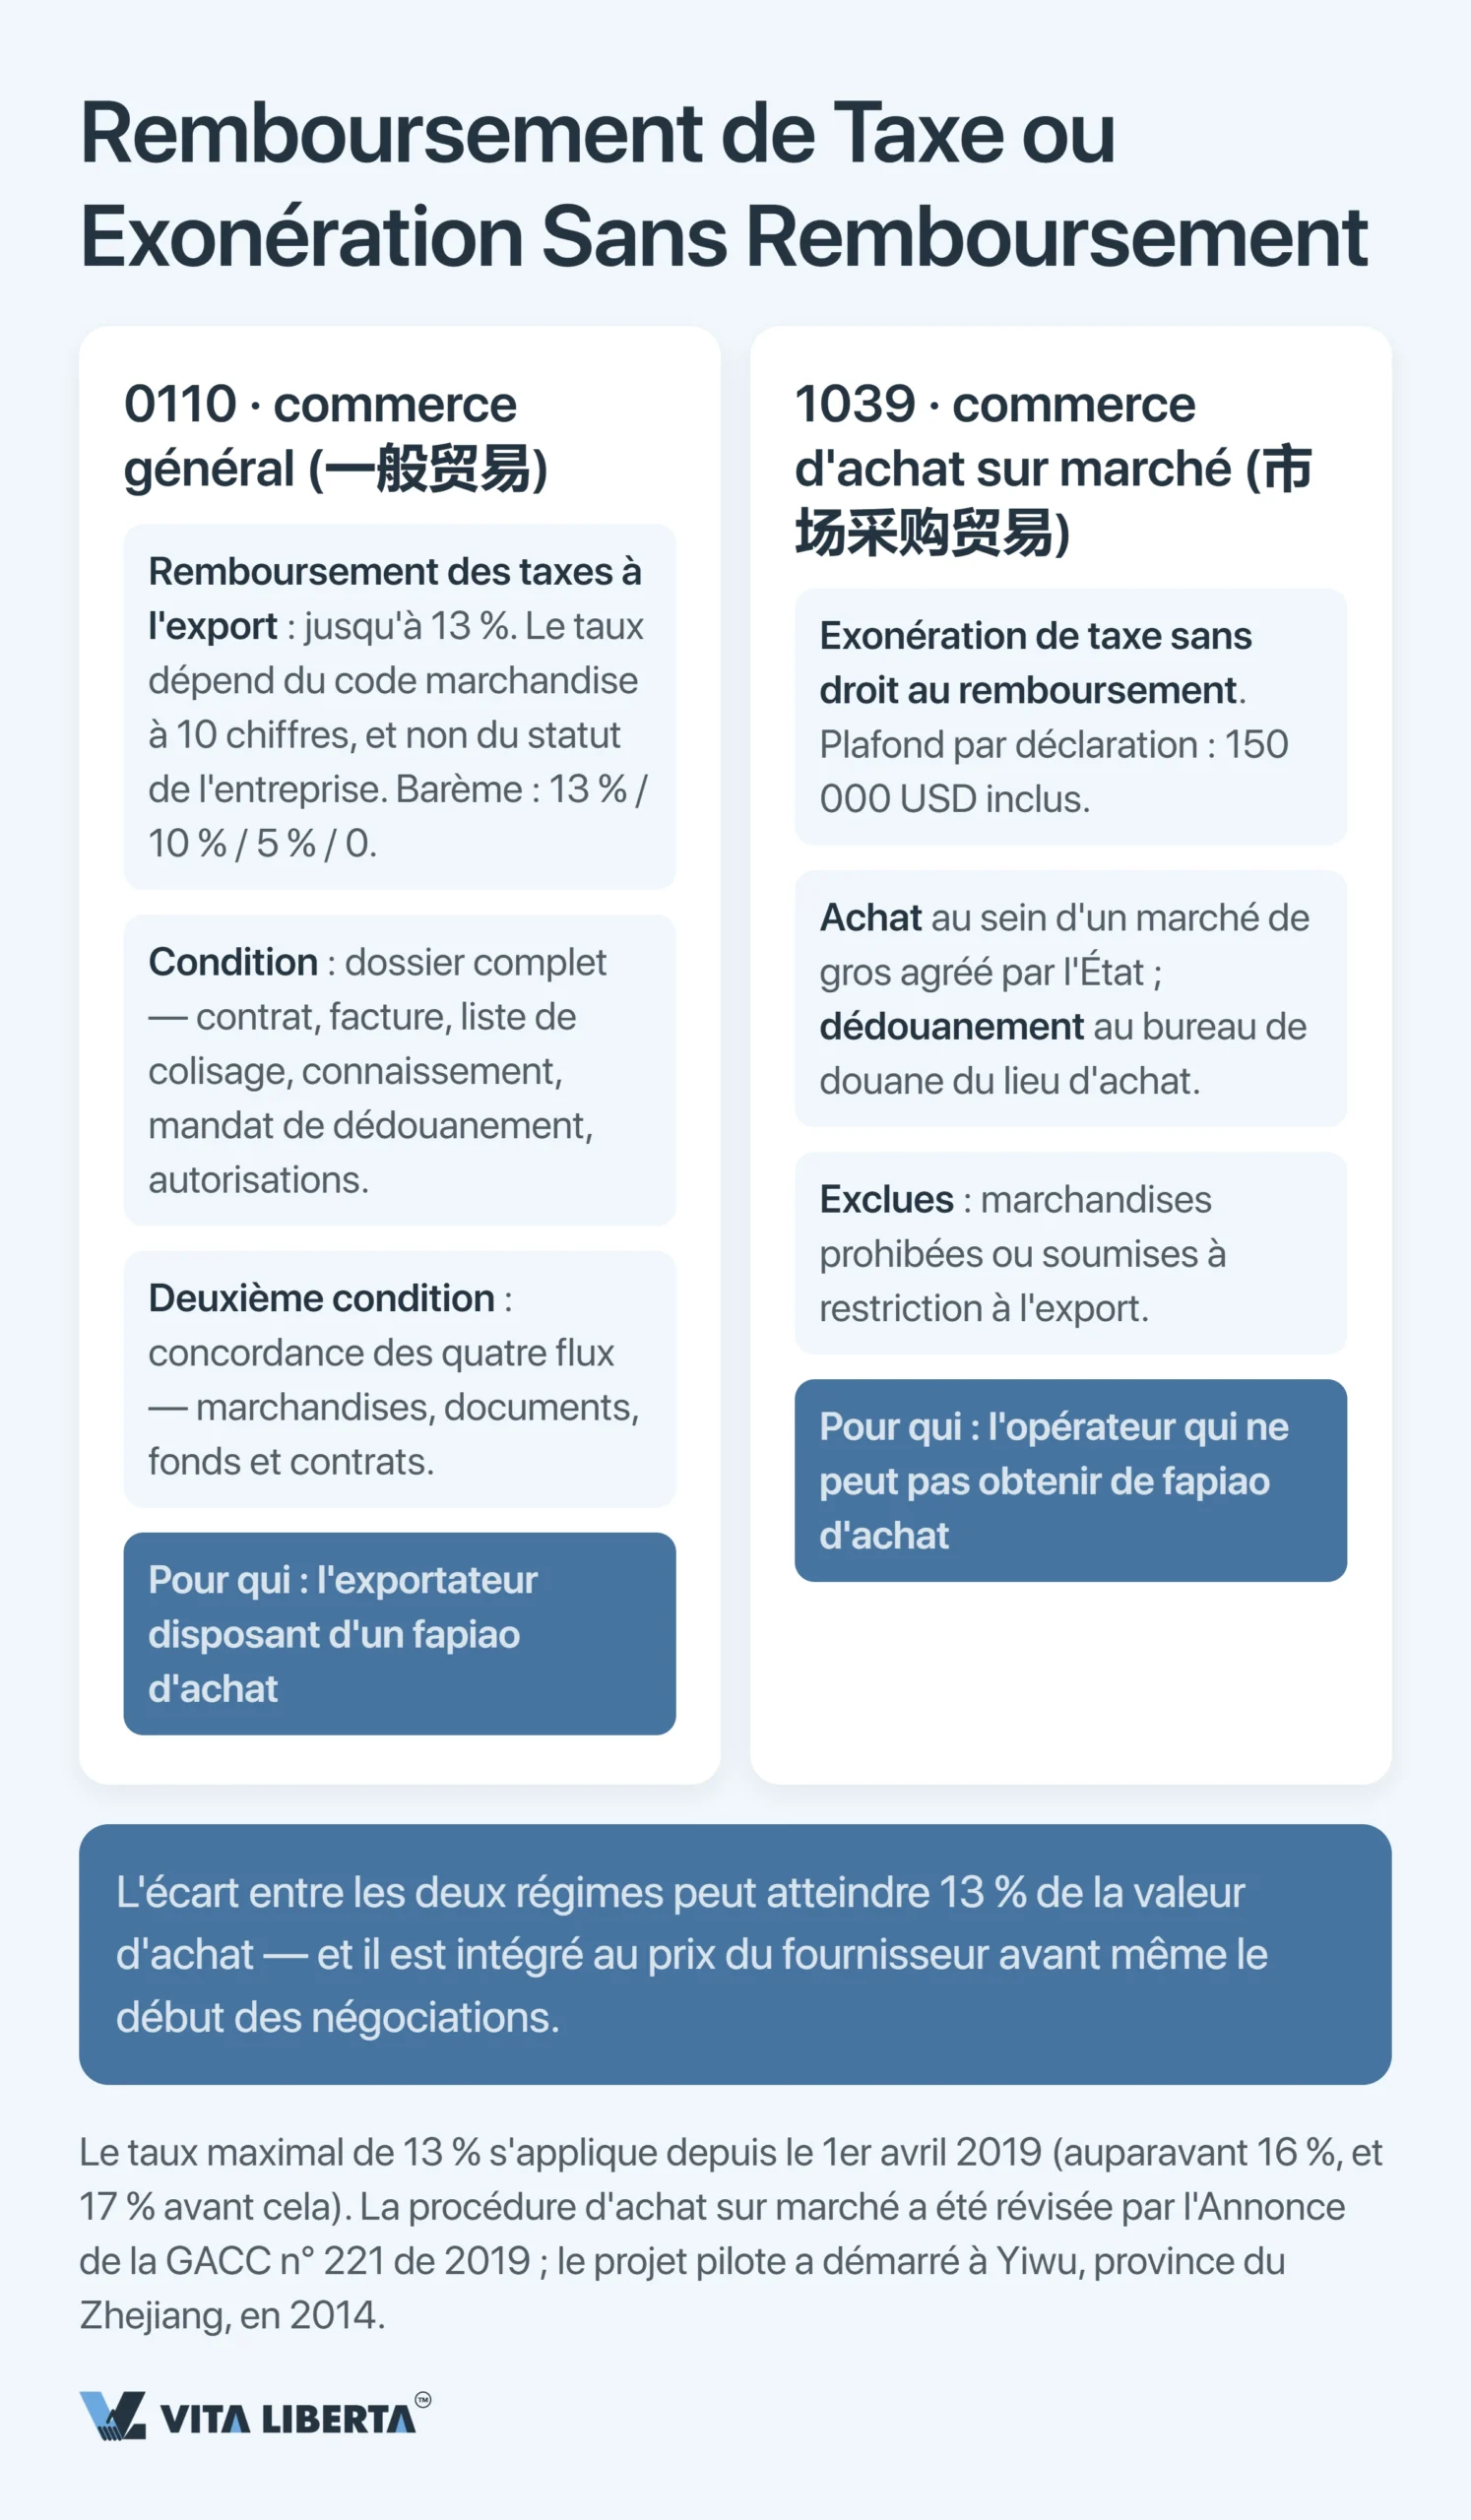
0110 : un fapiao contre 13 %
13 %, c’est un plafond, pas une promesse. C’est le taux maximal de remboursement de la TVA à l’export depuis le 1er avril 2019 (财政部 税务总局 海关总署公告2019年第39号). Avant, il était de 16 %, et encore avant de 17 %.
Depuis le 20 mars 2020, les taux de remboursement se répartissent en quatre paliers : 13 %, 9 %, 6 % et 0 % (财政部 税务总局公告2020年第15号). Le taux d’un produit dépend de son code dans la base des taux de remboursement de l’Administration fiscale d’État (退税率文库), révisée régulièrement.
Exemple : depuis le 1er avril 2026, les produits photovoltaïques et plusieurs autres articles n’ont plus droit au remboursement. Les batteries sont passées de 9 % à 6 % jusqu’au 31 décembre 2026, et perdent tout remboursement à compter du 1er janvier 2027 (财政部 税务总局公告2026年第2号).
Le statut fiscal de l’exportateur compte aussi :
S’il s’agit d’un petit contribuable, son export est exonéré de TVA, sans remboursement.
Si vous achetez auprès d’un petit contribuable, le taux de remboursement ne peut pas dépasser le taux d’imposition de ce fournisseur.
Le code 0110 (« commerce général », 一般贸易) est le régime où ce taux est versé en totalité. La contrepartie, ce sont les documents : contrat, facture, liste de colisage, connaissement, mandat de dédouanement, autorisations. Il faut en plus que quatre flux concordent : marchandise, documents, argent et contrat.
Depuis le 1er janvier 2026, le remboursement et l’exonération de TVA à l’export relèvent de la Loi de la RPC sur la TVA (中华人民共和国增值税法) et de l’annonce conjointe n° 11 de 2026 du ministère des Finances et de l’Administration fiscale d’État (财政部 税务总局公告2026年第11号). Elle a remplacé l’ancienne circulaire 财税〔2012〕39号.
Pour les exports à partir de 2026, les délais sont les suivants :
- La demande de remboursement se dépose au plus tard le 30 avril de l’année suivante.
- Si vous manquez cette date, vous pouvez encore la déposer dans les 36 mois suivant la date de la déclaration d’exportation. Il faut joindre la preuve de l’encaissement des devises.
- Au-delà de 36 mois, l’export est taxé comme une vente intérieure.
1039 : plafond de 150 000 dollars et marchés de gros
Avec ce code, le prix est déjà hors taxe, donc il n’y a tout simplement rien à rembourser. Le commerce d’achat sur marché (市场采购贸易, market procurement trade) accorde l’exonération sans droit au remboursement, et c’est toute sa raison d’être : il a été conçu pour les opérateurs incapables d’obtenir un fapiao en amont.
La douane contrôle trois conditions strictes en même temps :
- Valeur. Au maximum 150 000 dollars américains par déclaration, montant inclus.
- Lieu. L’achat se fait à l’intérieur d’un marché reconnu par l’État, et le dédouanement auprès du bureau de douane du lieu d’achat.
- Marchandise. Les articles interdits ou soumis à restriction à l’export sont exclus.
Tout a commencé par un projet pilote à Yiwu (province du Zhejiang) en 2013. Aujourd’hui, le régime ne fonctionne que sur les marchés reconnus par le MOFCOM et d’autres administrations : quelques dizaines, répartis dans différentes provinces. La procédure douanière a été révisée par l’Annonce de la GACC n° 221 de 2019 (海关总署公告2019年第221号).
| Code | Définition réglementaire | Paramètre clé | Texte de référence | Commentaire du praticien |
| 0110 | Commerce général | Remboursement jusqu’à 13 % | Remboursement de TVA : 财政部 税务总局公告2026年第11号 | Confirmé, avec nuance. Le taux se lit par code marchandise ; il baisse en cas d’achat auprès d’un petit contribuable |
| 1039 | Achat sur marché | ≤ 150 000 dollars par déclaration | 海关总署公告2019年第221号 | À vérifier de près : exonération sans remboursement, aucune « remise TVA » n’existe ici |
| 1210 | E-commerce sous douane | Stockage en zone sous surveillance spéciale | 海关总署公告2014年第57号 | Confirmé. Les invendus reviennent à l’intérieur de la Chine, pas d’un autre continent |
| 9610 | E-commerce transfrontalier | Déclaration récapitulative au plus tard le 15 | 海关总署公告2014年第12号 ; 海关总署公告2018年第194号 | À ajuster. Manquer l’échéance n’entraîne pas d’amende, mais le système établit la déclaration selon ses propres critères |
| 9710 | Export direct B2B | Seuil de 5 000 CNY par envoi | 海关总署公告2020年第75号 | Confirmé, avec nuance. Le seuil s’apprécie par envoi, pas par contrat |
| 9810 | Export vers un entrepôt à l’étranger | Données de réservation de l’entrepôt (订仓单) | 海关总署公告2020年第75号 ; 海关总署公告2024年第167号 | À vérifier de près : sans données de réservation, la déclaration n’est pas acceptée ; enregistrement du mode supprimé depuis le 15/12/2024 |
Vérifiez le code de supervision avant que la marchandise quitte la Chine
- Analyse de la case 14 de la déclaration
- Rapprochement du régime avec le contrat
- Évaluation du remboursement de taxe

9610, 1210, 9710, 9810 : les codes du e-commerce
Ce n’est pas la plateforme de vente qui distingue ces quatre codes. Ce qui les sépare, c’est le moment où la propriété change de mains et l’endroit où se trouve la marchandise au moment de la vente.
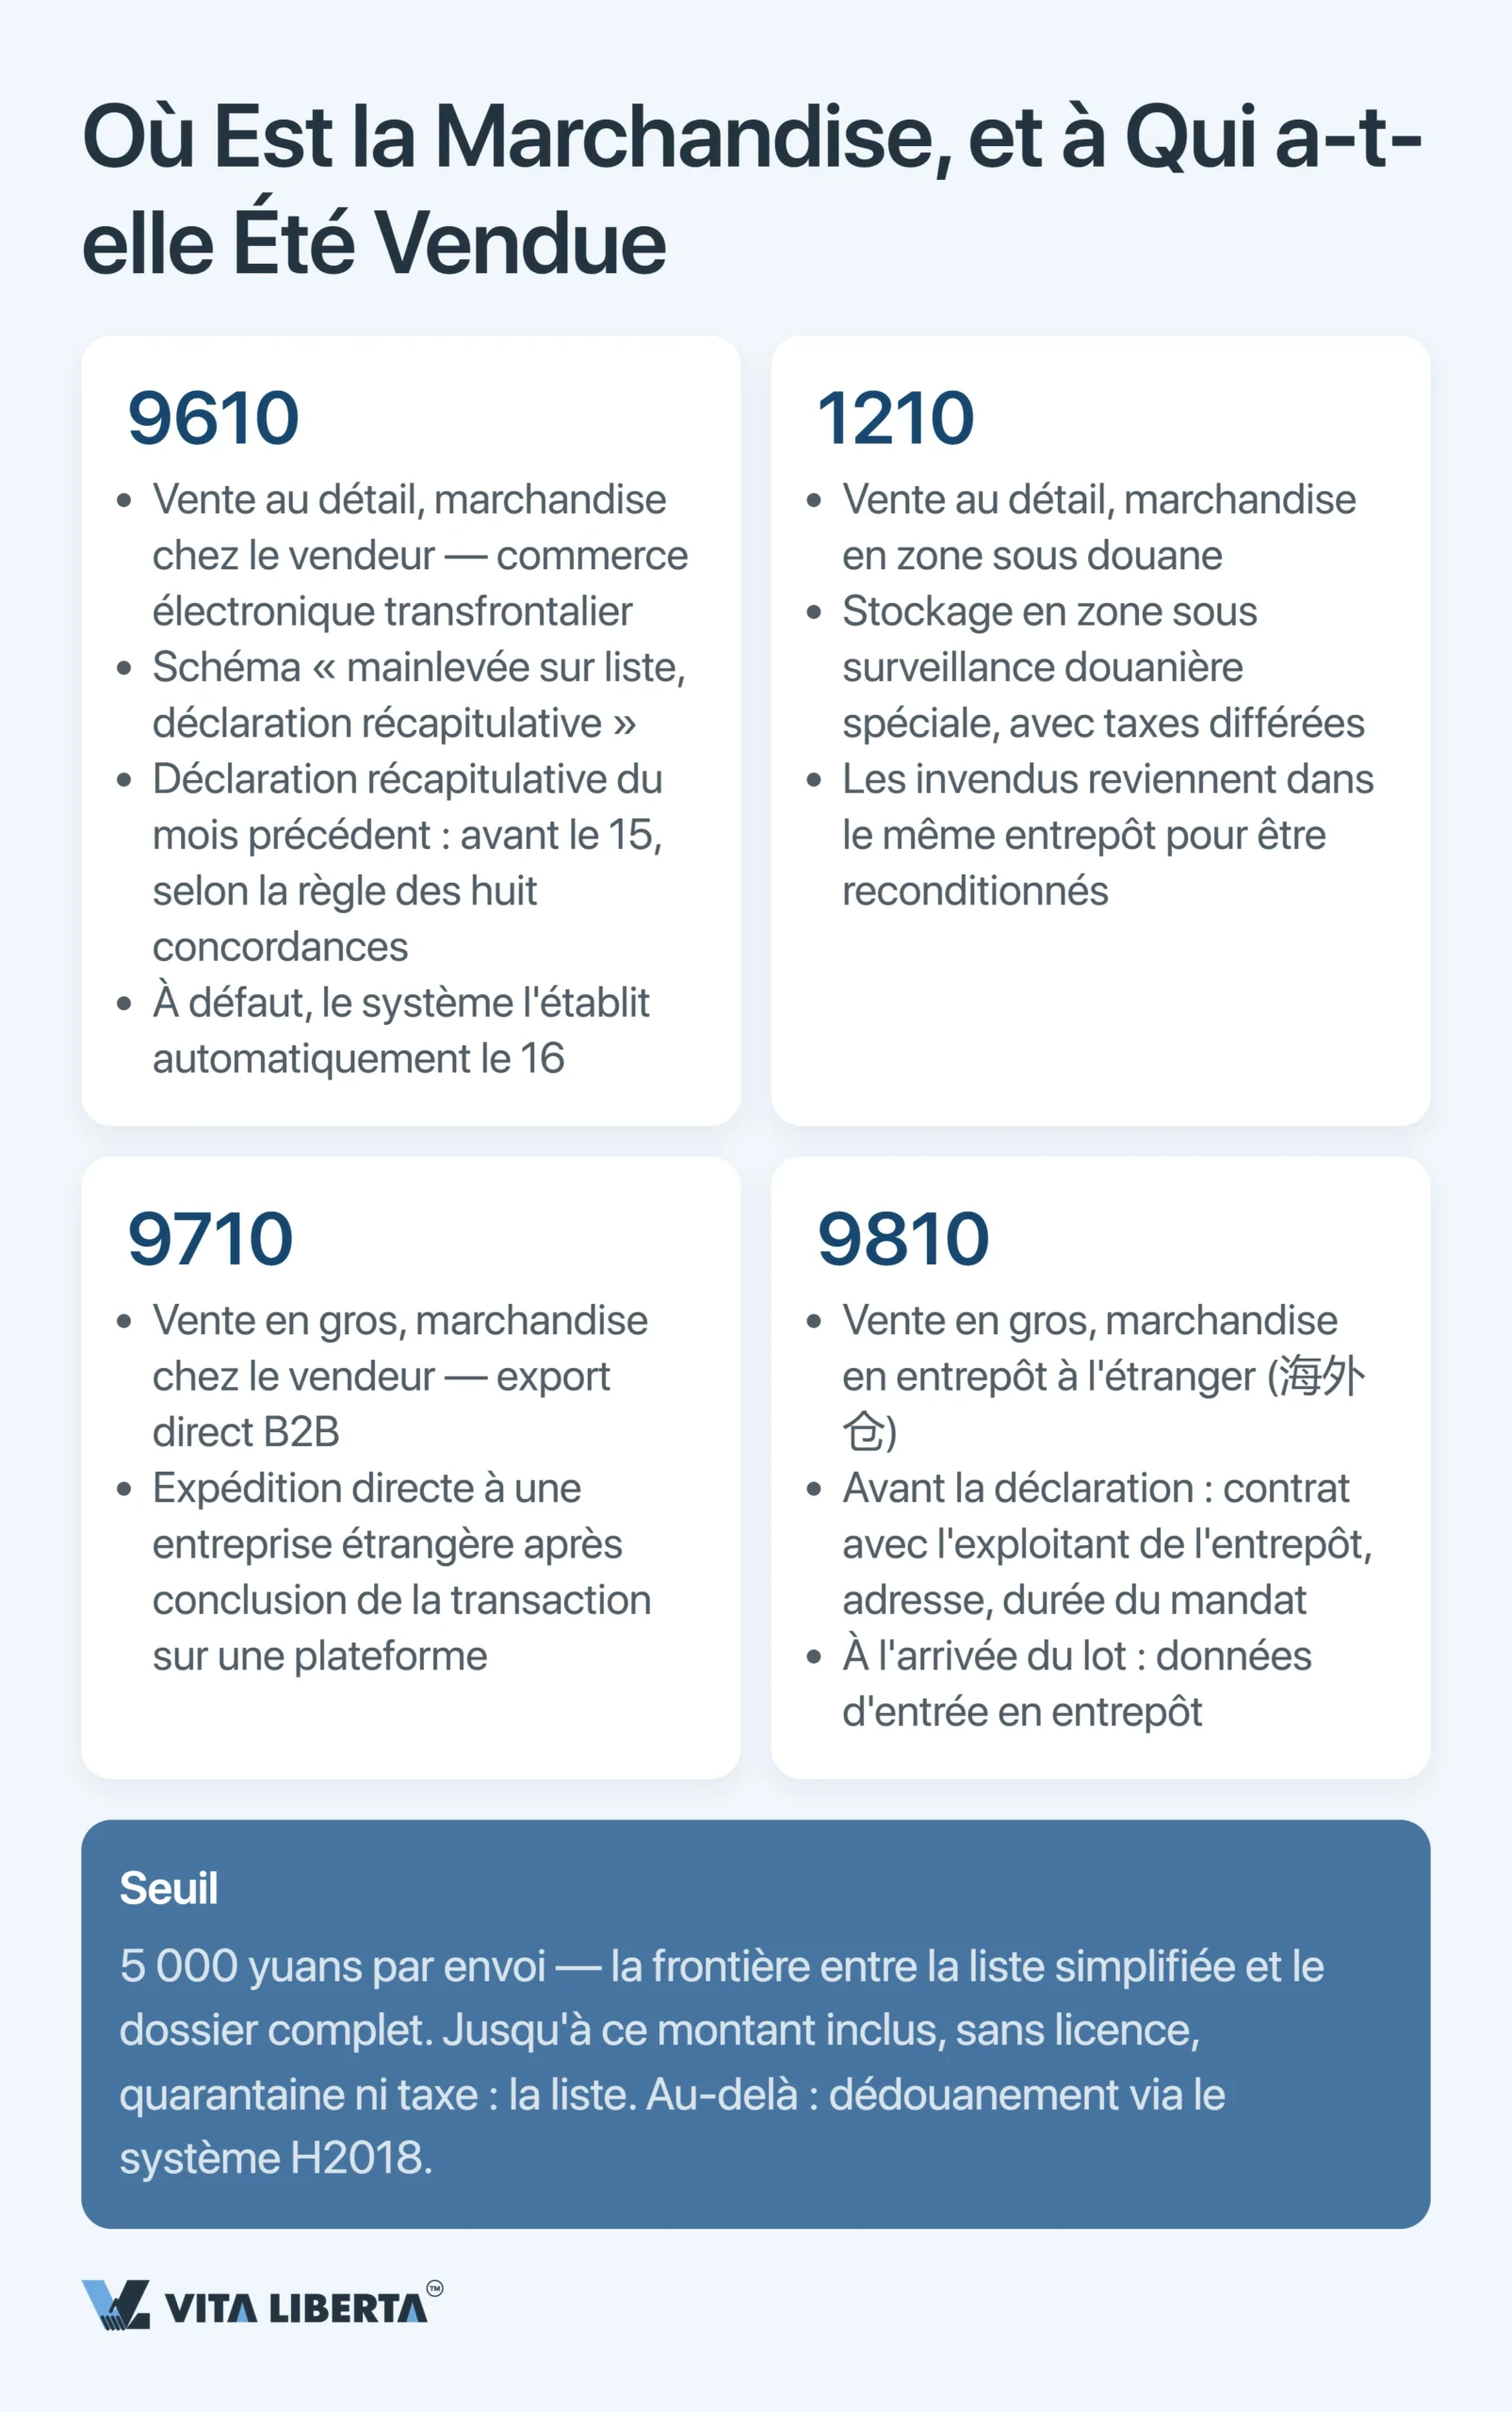
Du 9610 au 1210 : vente directe ou vente depuis un entrepôt sous douane
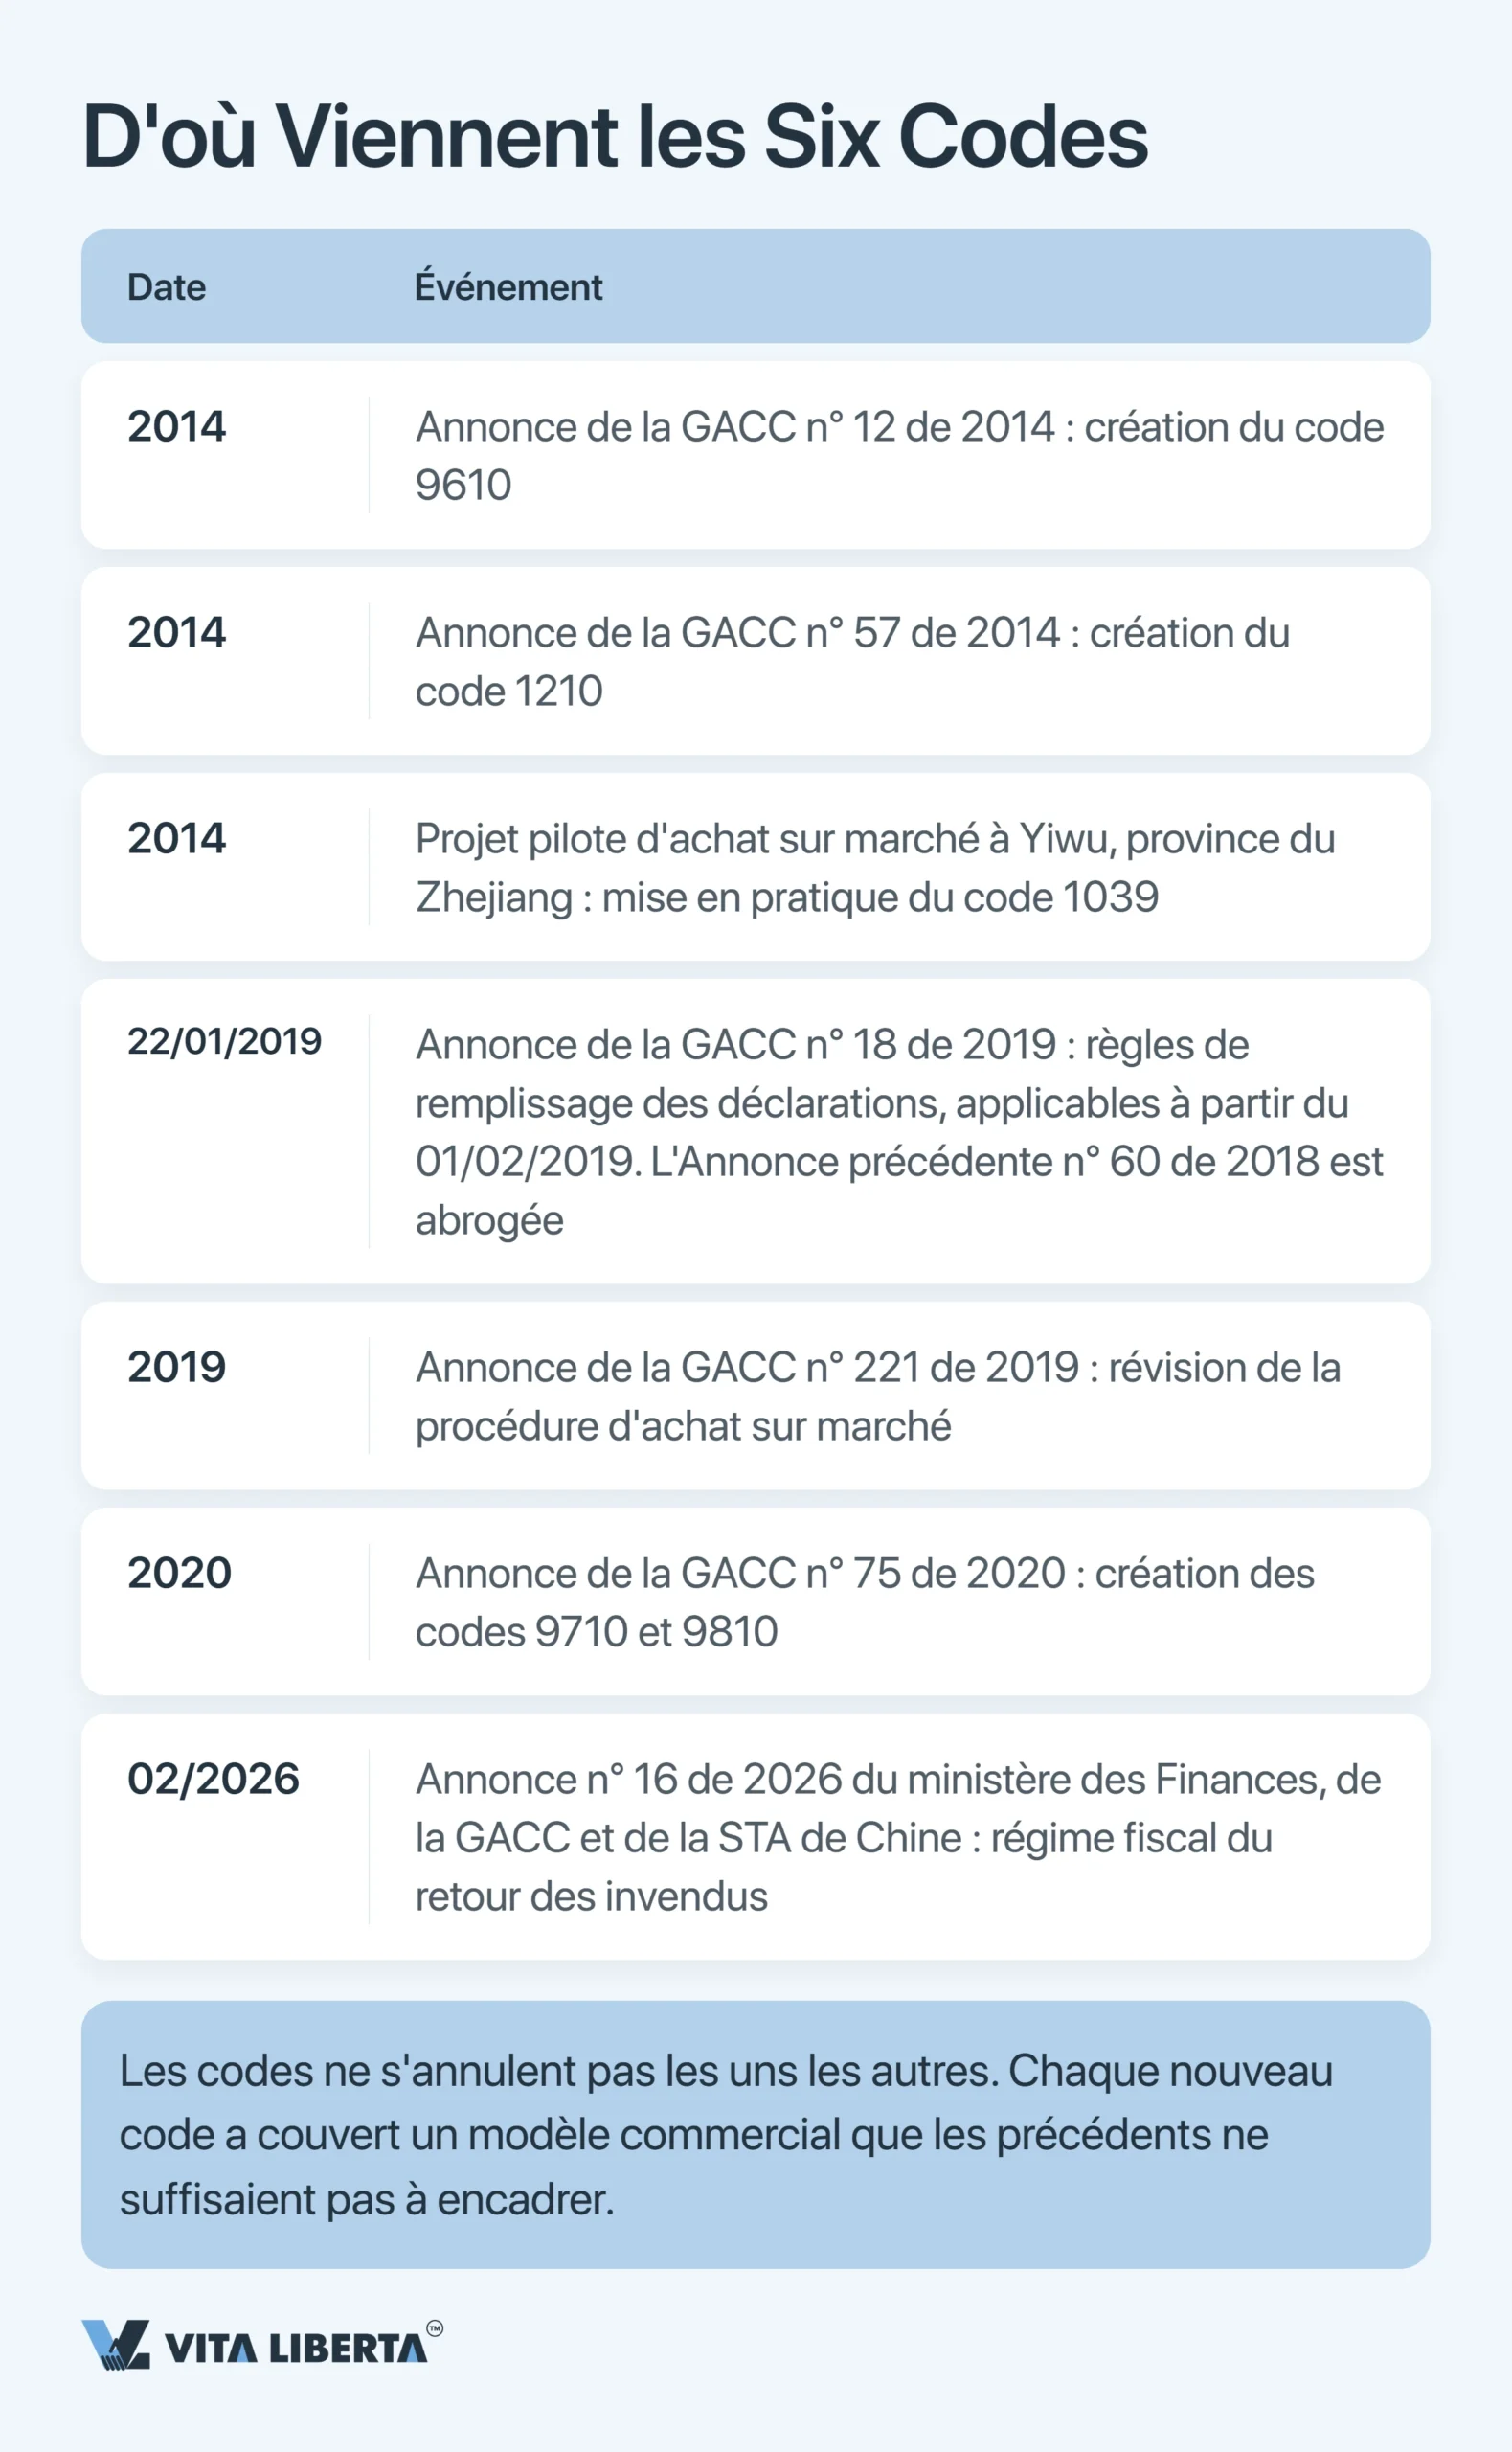
Le 9610 a été créé par l’Annonce de la GACC n° 12 de 2014 (海关总署公告2014年第12号). Il repose sur le schéma « dédouanement sur liste, déclaration récapitulative » (清单核放、汇总申报) :
- la douane libère rapidement la liste des envois ;
- la déclaration récapitulative du mois précédent est due au plus tard le 15 ;
- les lignes sont regroupées selon la règle des huit concordances : même expéditeur, même mode de transport, même pays de destination, même code à dix chiffres, etc. ;
- si vous ne déposez rien, le 16, le système établit la déclaration à votre place.
Le 1210 a été fixé par l’Annonce de la GACC n° 57 de 2014 (海关总署公告2014年第57号), et sa logique est inverse. La marchandise entre à l’avance dans une zone sous surveillance douanière spéciale. Pour le fournisseur, faire entrer la marchandise en zone et la vendre à un résident de la zone ou à un acheteur étranger vaut exportation. Le droit au remboursement de la TVA naît donc dès cette étape (Annonce 11/2026). Les invendus ne reviennent pas d’un autre continent : ils retournent au même entrepôt pour être reconditionnés et retenter leur chance.
Un conseil avec marge de sécurité : fixez votre échéance interne au 14. Si le 15 tombe un week-end ou un jour férié, l’échéance glisse au premier jour ouvrable suivant (海关总署公告2018年第194号). Prévoir le dépôt le dernier jour reste toutefois une mauvaise idée.
Vente en gros et entrepôt à l’étranger : 9710 et 9810
Les deux codes ont été ajoutés par l’Annonce de la GACC n° 75 de 2020 (海关总署公告2020年第75号), en vigueur depuis le 1er juillet 2020.
Cinq mille yuans séparent la liste de la déclaration complète :
Jusqu’à 5 000 CNY, si l’envoi n’exige ni licence, ni inspection, ni paiement de taxe : l’exportateur choisit entre une liste simplifiée dans le système unifié de l’e-commerce transfrontalier et une déclaration dans le système H2018.
Au-delà de 5 000 CNY : le dédouanement passe uniquement par H2018.
Le second code est souvent mal compris. Le 9810 n’est pas une solution d’entreposage, mais un mode de déclaration. Avant de déposer la déclaration, l’exportateur transmet à la douane les données électroniques de réservation d’espace dans un entrepôt à l’étranger (海外仓 ; 订仓单). Depuis le 15 décembre 2024, plus besoin d’enregistrer séparément le mode 9810 auprès de la douane (海关总署公告2024年第167号).
2026 : ce que l’Annonce n° 16-2026 a changé
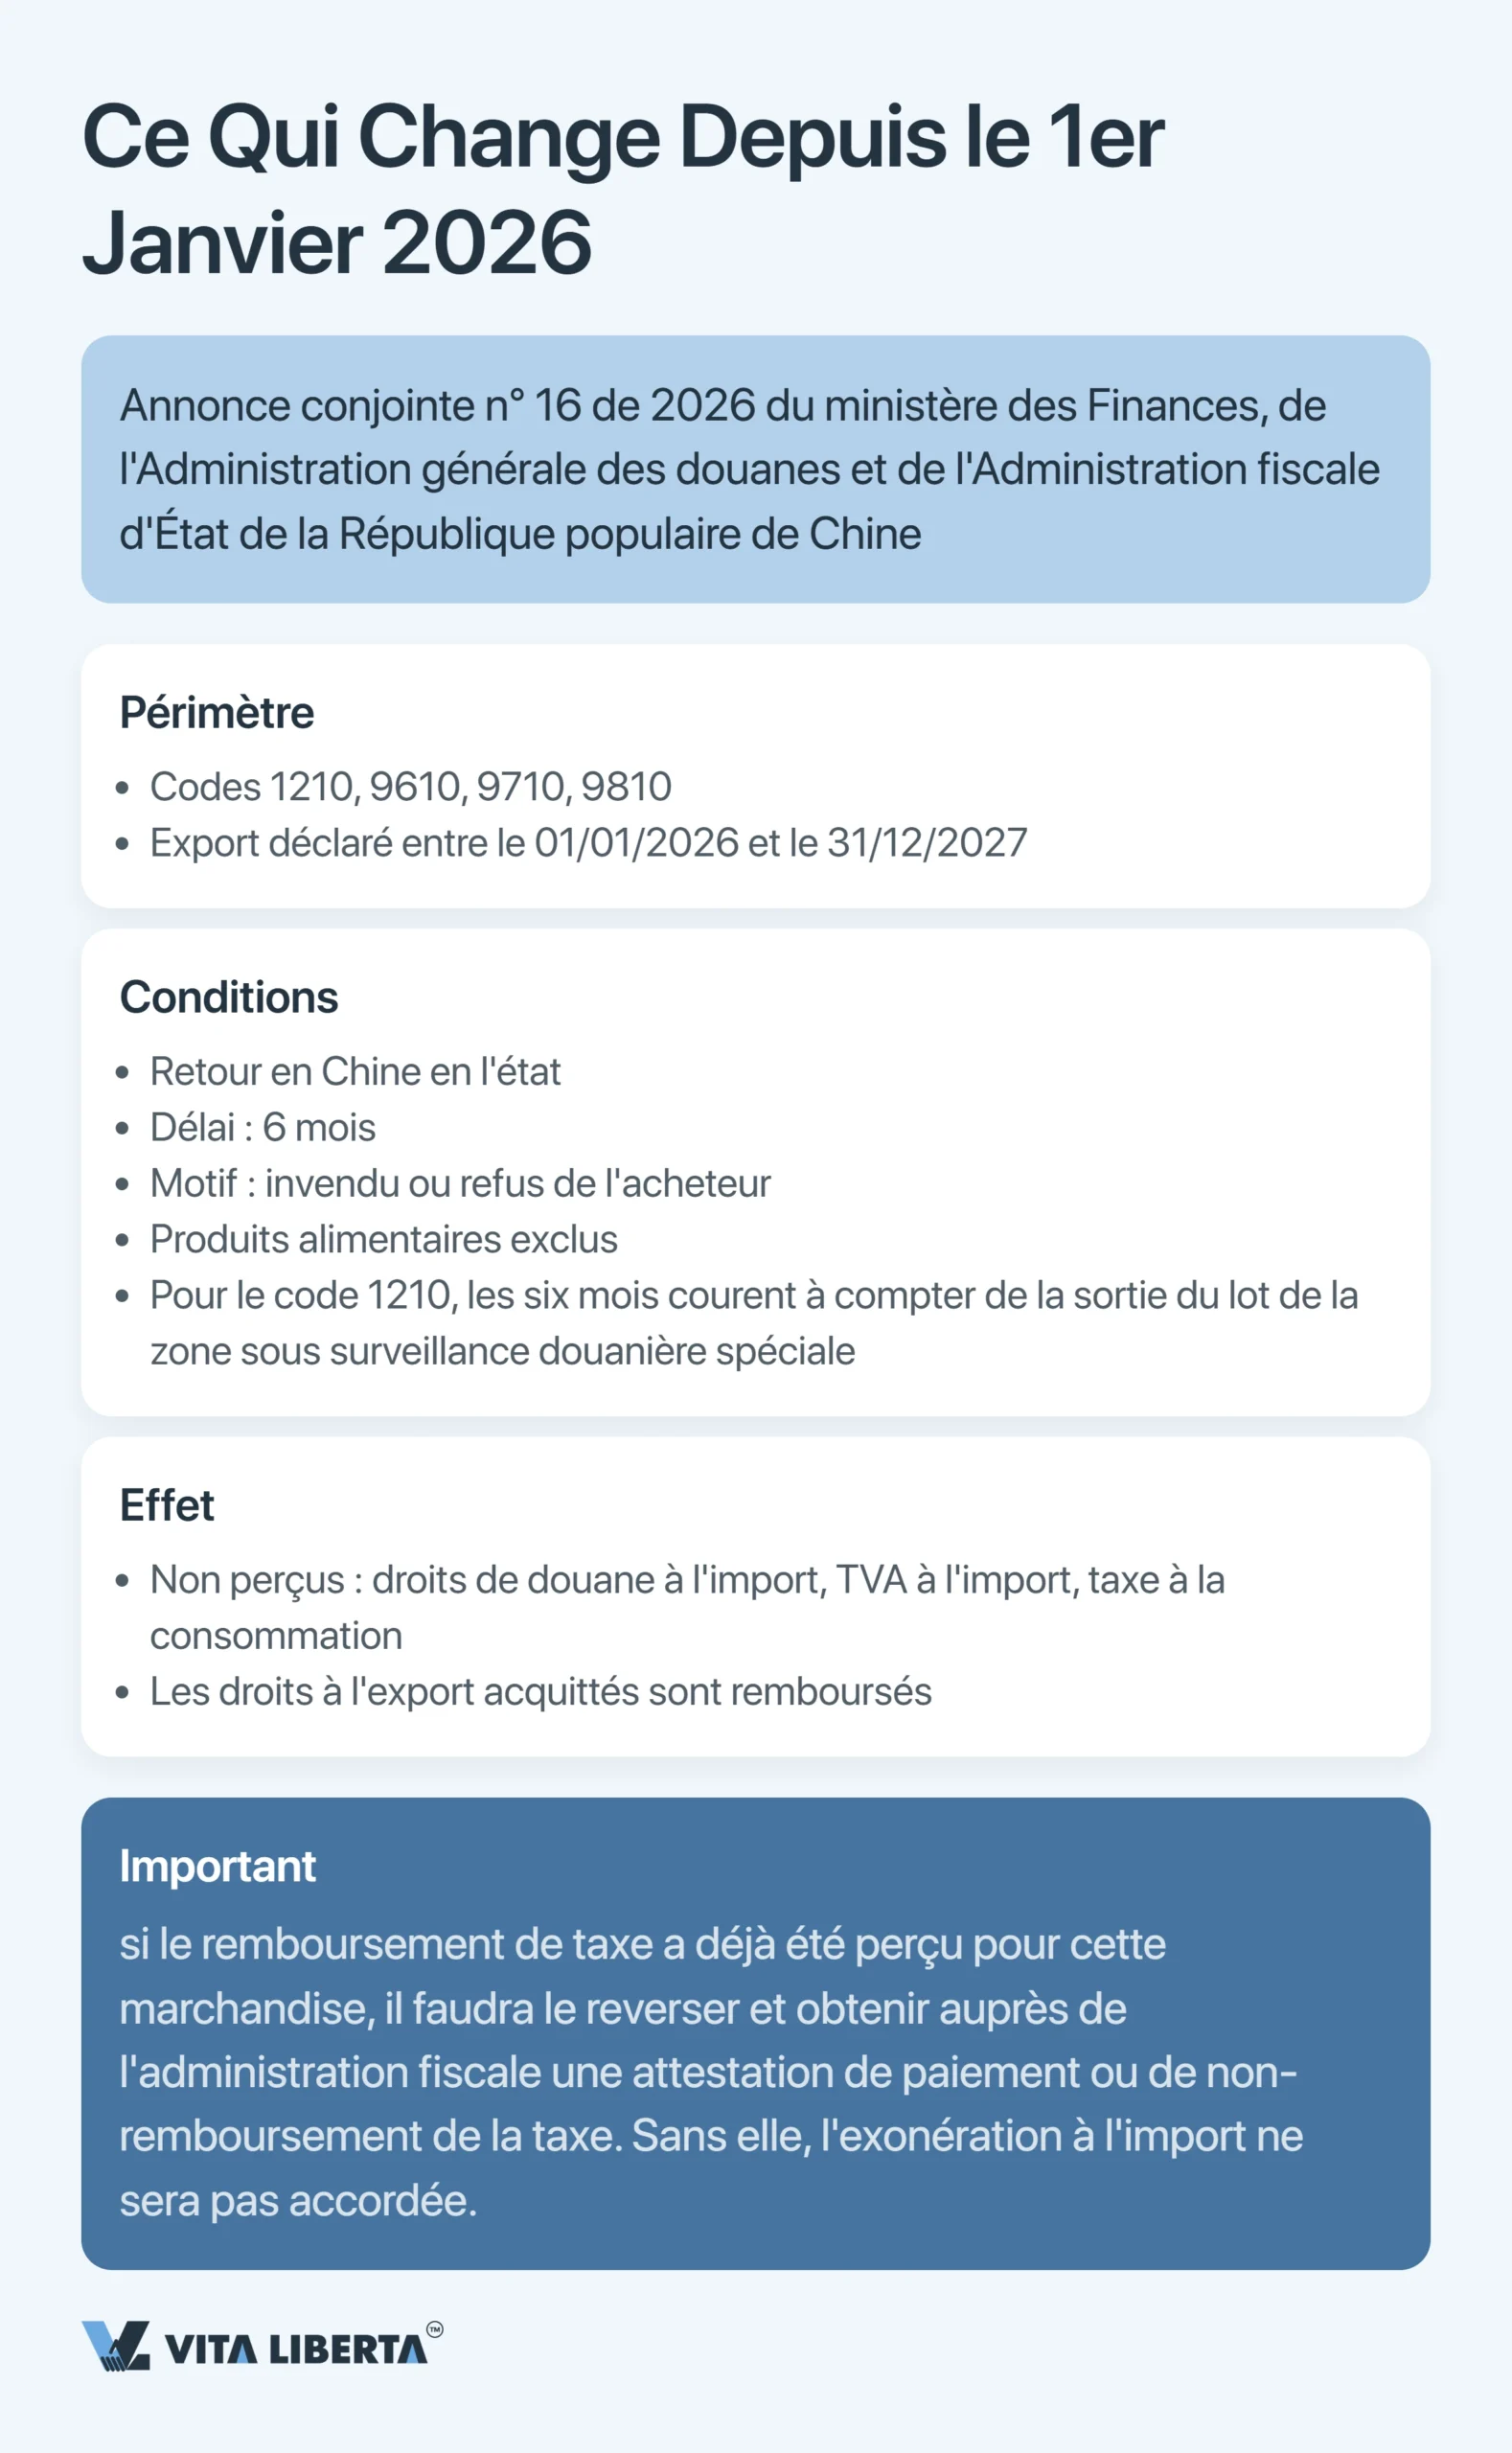
En février 2026, trois administrations ont agi de concert : le ministère des Finances, la GACC et l’Administration fiscale d’État. Leur annonce conjointe n° 16 de 2026 (财政部 海关总署 税务总局公告2026年第16号) porte la date du 6 février.
Le texte prolonge sur 2026–2027 un allègement qui couvrait les exports de 2023 à fin 2025. Il répond de nouveau à un vieux casse-tête de l’e-commerce : faire sortir la marchandise était simple, la faire revenir quasi impossible.
Concrètement, voici comment cela se passe. Supposons que vous ayez déclaré un envoi sous 1210, 9610, 9710 ou 9810, avec une déclaration datée de 2026 ou de 2027. La marchandise ne trouve pas preneur, ou l’acheteur la renvoie. Vous disposez alors de six mois pour la faire rentrer en Chine dans l’état où elle est partie.
Si vous tenez ce délai, la frontière ne vous facture rien : ni droit de douane, ni TVA à l’entrée, ni taxe de consommation. Le droit d’exportation acquitté au départ vous est en outre remboursé. Seule l’alimentation reste à l’écart.
Deux points échappent facilement :
La TVA et la taxe de consommation payées à l’export suivent une autre voie : elles sont traitées comme pour le retour d’une marchandise vendue sur le marché intérieur.
Pour le 1210, le compteur démarre à la sortie de la marchandise de la zone sous surveillance douanière spéciale.
Un piège guette aussi ceux qui ont déjà encaissé le remboursement. Si la marchandise qui revient vous a déjà valu un remboursement, vous devrez le restituer selon les règles en vigueur. Il vous faudra aussi obtenir du service des impôts une attestation confirmant que la taxe a été reversée ou n’a jamais été remboursée. Sans ce document, la douane n’applique pas l’exonération à l’importation.
En somme, l’allègement vise une cible étroite. Il n’ajoute aucun code à la liste et ne supprime aucune exigence déclarative. Ce qui disparaît, c’est le prix d’une erreur de prévision de la demande.
Choisissez un régime d’export depuis la Chine sans pertes
- Choix du code selon votre modèle d’approvisionnement
- Contrôle des plafonds et des seuils
- Accompagnement jusqu’à la mainlevée

Codes de supervision douanière en Chine : conclusions stratégiques
La case 14 est la donnée la plus figée de la déclaration : un code, une seule chance, aucune correction. Paradoxalement, elle est devenue son outil le plus souple. Six régimes couvrent tous les cas, du conteneur qui quitte l’usine sous contrat au colis envoyé dans un entrepôt à l’étranger en attendant une commande future.
Le code se choisit avant l’opération, pas après. Une fois la mainlevée obtenue, ce n’est plus un paramètre mais un fait, et ce sont les juristes qui s’en occupent.
L’économie suit le code. L’écart entre 0110 et 1039 peut atteindre 13 % du prix d’achat hors TVA, et il est déjà intégré au prix du fournisseur avant toute négociation.
Attention à la coupure de fin 2027. L’allègement sur les retours ne couvre plus rien de ce qui est déclaré après le dernier jour de 2027, et les codes classiques 0110 et 1039 n’y ont jamais eu accès.
Les quatre chiffres d’une déclaration chinoise ne se résument donc plus au compte rendu d’une opération bouclée. Ils deviennent un paramètre de son économie : on le fixe en choisissant le fournisseur et en structurant la livraison, on ne le découvre pas sur un scan après coup.
Questions fréquentes
Ce numéro indique le régime sous lequel la douane chinoise a dédouané votre marchandise. Il vous apprend si l’expéditeur a touché un remboursement de taxe, quels documents ont été réunis et quelles restrictions se sont appliquées. Que faire : comparez-le aux conditions du contrat avant de verser le solde.
Il n’y a jamais rien eu à rembourser. Dans l’achat sur marché, la marchandise est exonérée et l’exportateur n’a aucun droit au remboursement : le prix ne contenait donc aucune part de taxe à restituer. Que faire : si le remboursement compte pour vous, exigez un dédouanement sous un régime qui le permet (le plus souvent le 0110) et demandez à voir le fapiao spécial en amont.
Le 9810. Votre exportateur doit transmettre électroniquement à la douane les données de réservation de l’entrepôt (订仓单) avant de déposer la déclaration. Depuis le 15 décembre 2024, l’enregistrement séparé du mode auprès de la douane n’est plus nécessaire. Que faire : faites confirmer la réservation par l’entrepôt avant la première expédition.
Pas en le remplaçant purement et simplement. Chaque déclaration ne porte qu’un seul code de supervision, et la mainlevée le fige. Le corriger ensuite suppose une procédure de rectification distincte. Que faire : arrêtez le régime pendant que vous négociez encore le prix.
Oui, si trois conditions sont réunies. La marchandise est partie sous 1210, 9610, 9710 ou 9810 avec une déclaration datée de 2026 ou de 2027. Elle revient dans son état d’origine sous six mois. Et ce n’est pas un produit alimentaire. Vous ne payez alors ni droit de douane, ni TVA à l’importation, ni taxe de consommation à son retour. Que faire : si un remboursement a été perçu sur ce stock, préparez l’attestation de reversement ou de non-remboursement de la taxe avant l’arrivée de la marchandise.