Hongkong
 China




L’argent est arrivé sur votre compte à Shanghai. Pourtant, vous ne pourrez pas en disposer tant que le système de contrôle des changes ne l’aura pas laissé passer.
La Chine continentale n’est pas un port franc pour les capitaux. Le yuan n’y est convertible qu’en partie, et c’est l’État qui pilote cette frontière. Les opérations commerciales circulent librement ; les mouvements de capitaux sont surveillés de près. Ce régime est géré par l’Administration nationale des changes (State Administration of Foreign Exchange, SAFE). Et c’est l’enregistrement auprès de la SAFE qui transforme une société qui n’existe que sur le papier en une entreprise réellement opérationnelle.
Le problème de fond :
« J’ai libéré le capital social de ma WFOE. Un fournisseur européen nous a facturé un équipement, la banque a accepté le virement — puis l’a bloqué et m’a demandé le connaissement. La société existe, l’argent existe, mais rien ne bouge. Qu’est-ce que j’ai manqué ? »
Peu de questions reviennent aussi souvent chez les entrepreneurs étrangers. Ce qu’ils ont sous-estimé : en Chine, le circuit de change se construit en même temps que la société, pas après.
La SAFE et l’architecture du contrôle des changes chinois
La SAFE relève de la Banque populaire de Chine (People’s Bank of China, PBOC) et supervise toute opération en devises réalisée par des résidents. Le dispositif repose sur deux piliers. Les opérations sont réparties entre deux circuits. Et la vérification concrète est confiée aux banques commerciales.
Compte courant et compte de capital : là où s’arrête la convertibilité
Cette séparation n’a rien d’un détail technique. Elle répond à la question qui vous intéresse vraiment : que pouvez-vous sortir du pays ?
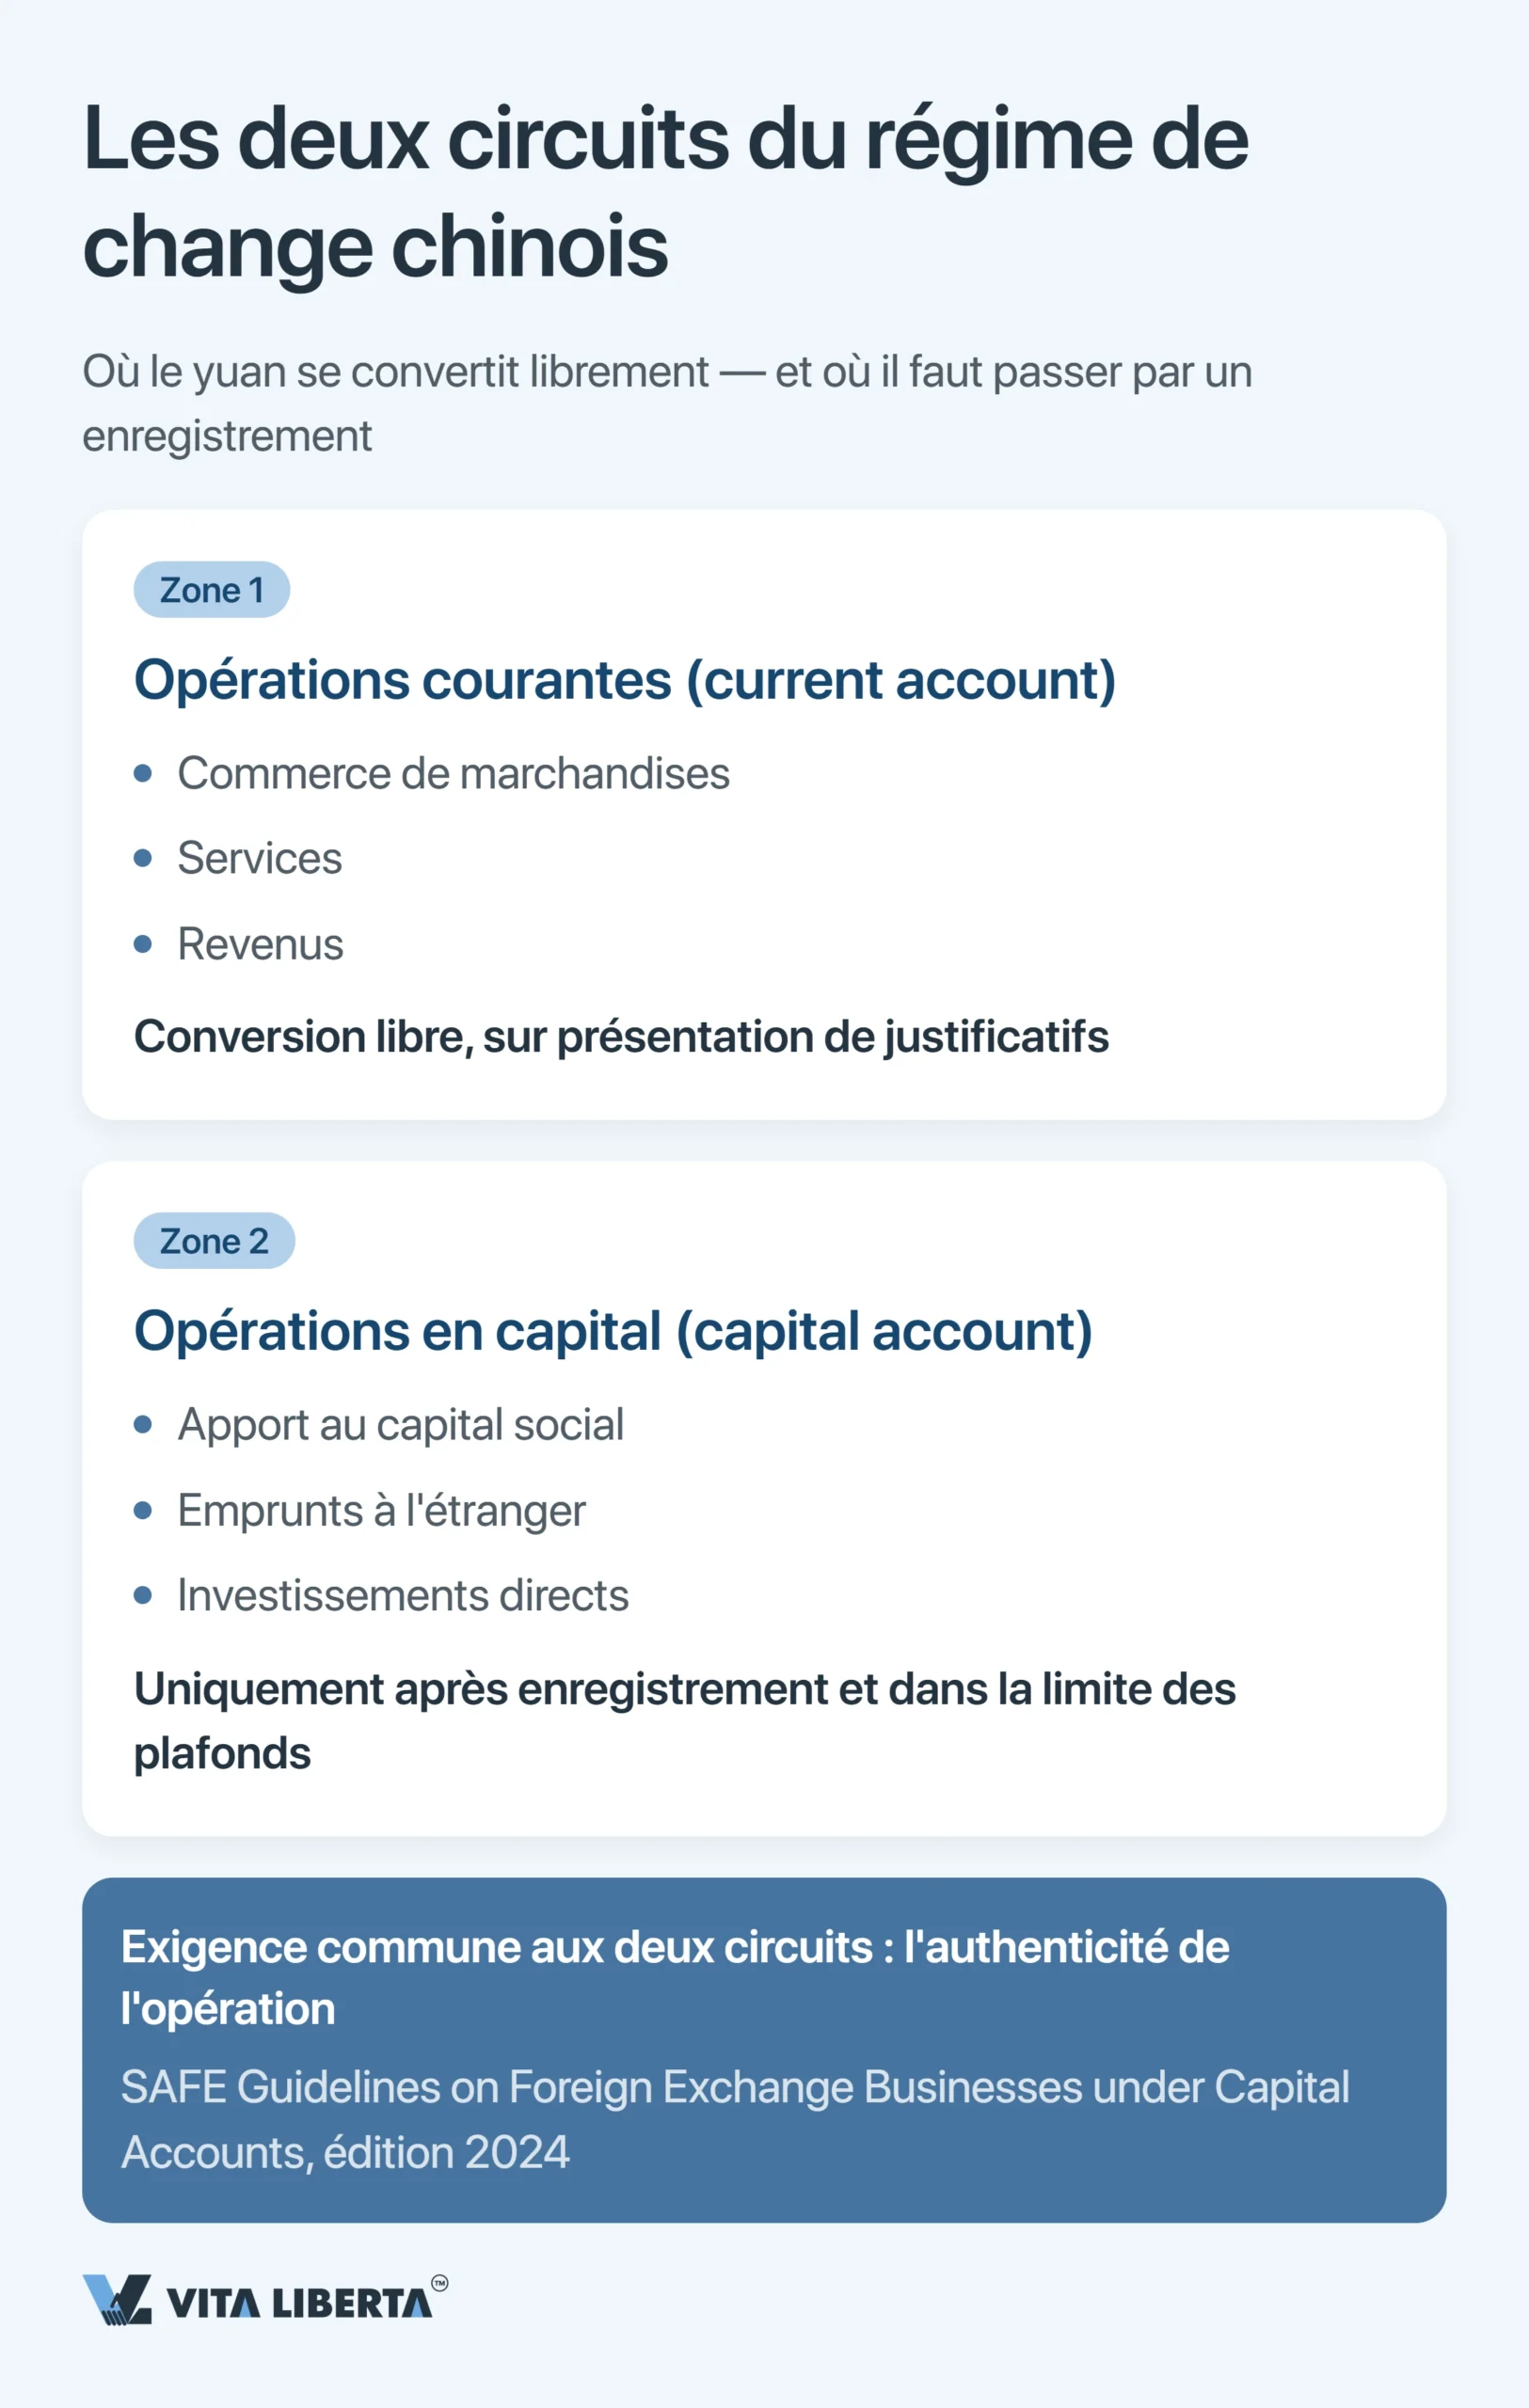
Si votre paiement porte sur des marchandises, des services ou des revenus, il relève du compte courant. Vous le convertissez librement, à condition de pouvoir le justifier par des documents. Si vous apportez du capital social, recevez un prêt de l’étranger ou réalisez un investissement direct, vous êtes sur le compte de capital. Là, l’argent ne circule qu’après enregistrement et dans certaines limites.
Cette liberté reste théorique si vous ne pouvez pas prouver l’opération. Les banques doivent s’assurer qu’une transaction commerciale réelle se trouve derrière chaque paiement transfrontalier. Cette obligation découle des règles de la SAFE sur l’examen des clients et des opérations par les banques (银行外汇展业管理办法(试行), annonce SAFE n° 1 de 2023). Les procédures du compte de capital sont détaillées pas à pas dans les lignes directrices de la SAFE (资本项目外汇业务指引(2024年版), 汇发〔2024〕12号), en vigueur depuis le 6 mai 2024. Une partie a été allégée à compter du 15 septembre 2025 par la 汇发〔2025〕43号 (Circular 43). La banque ne vous demande pas pourquoi vous payez. Elle vérifie que l’opération derrière le paiement est réelle.
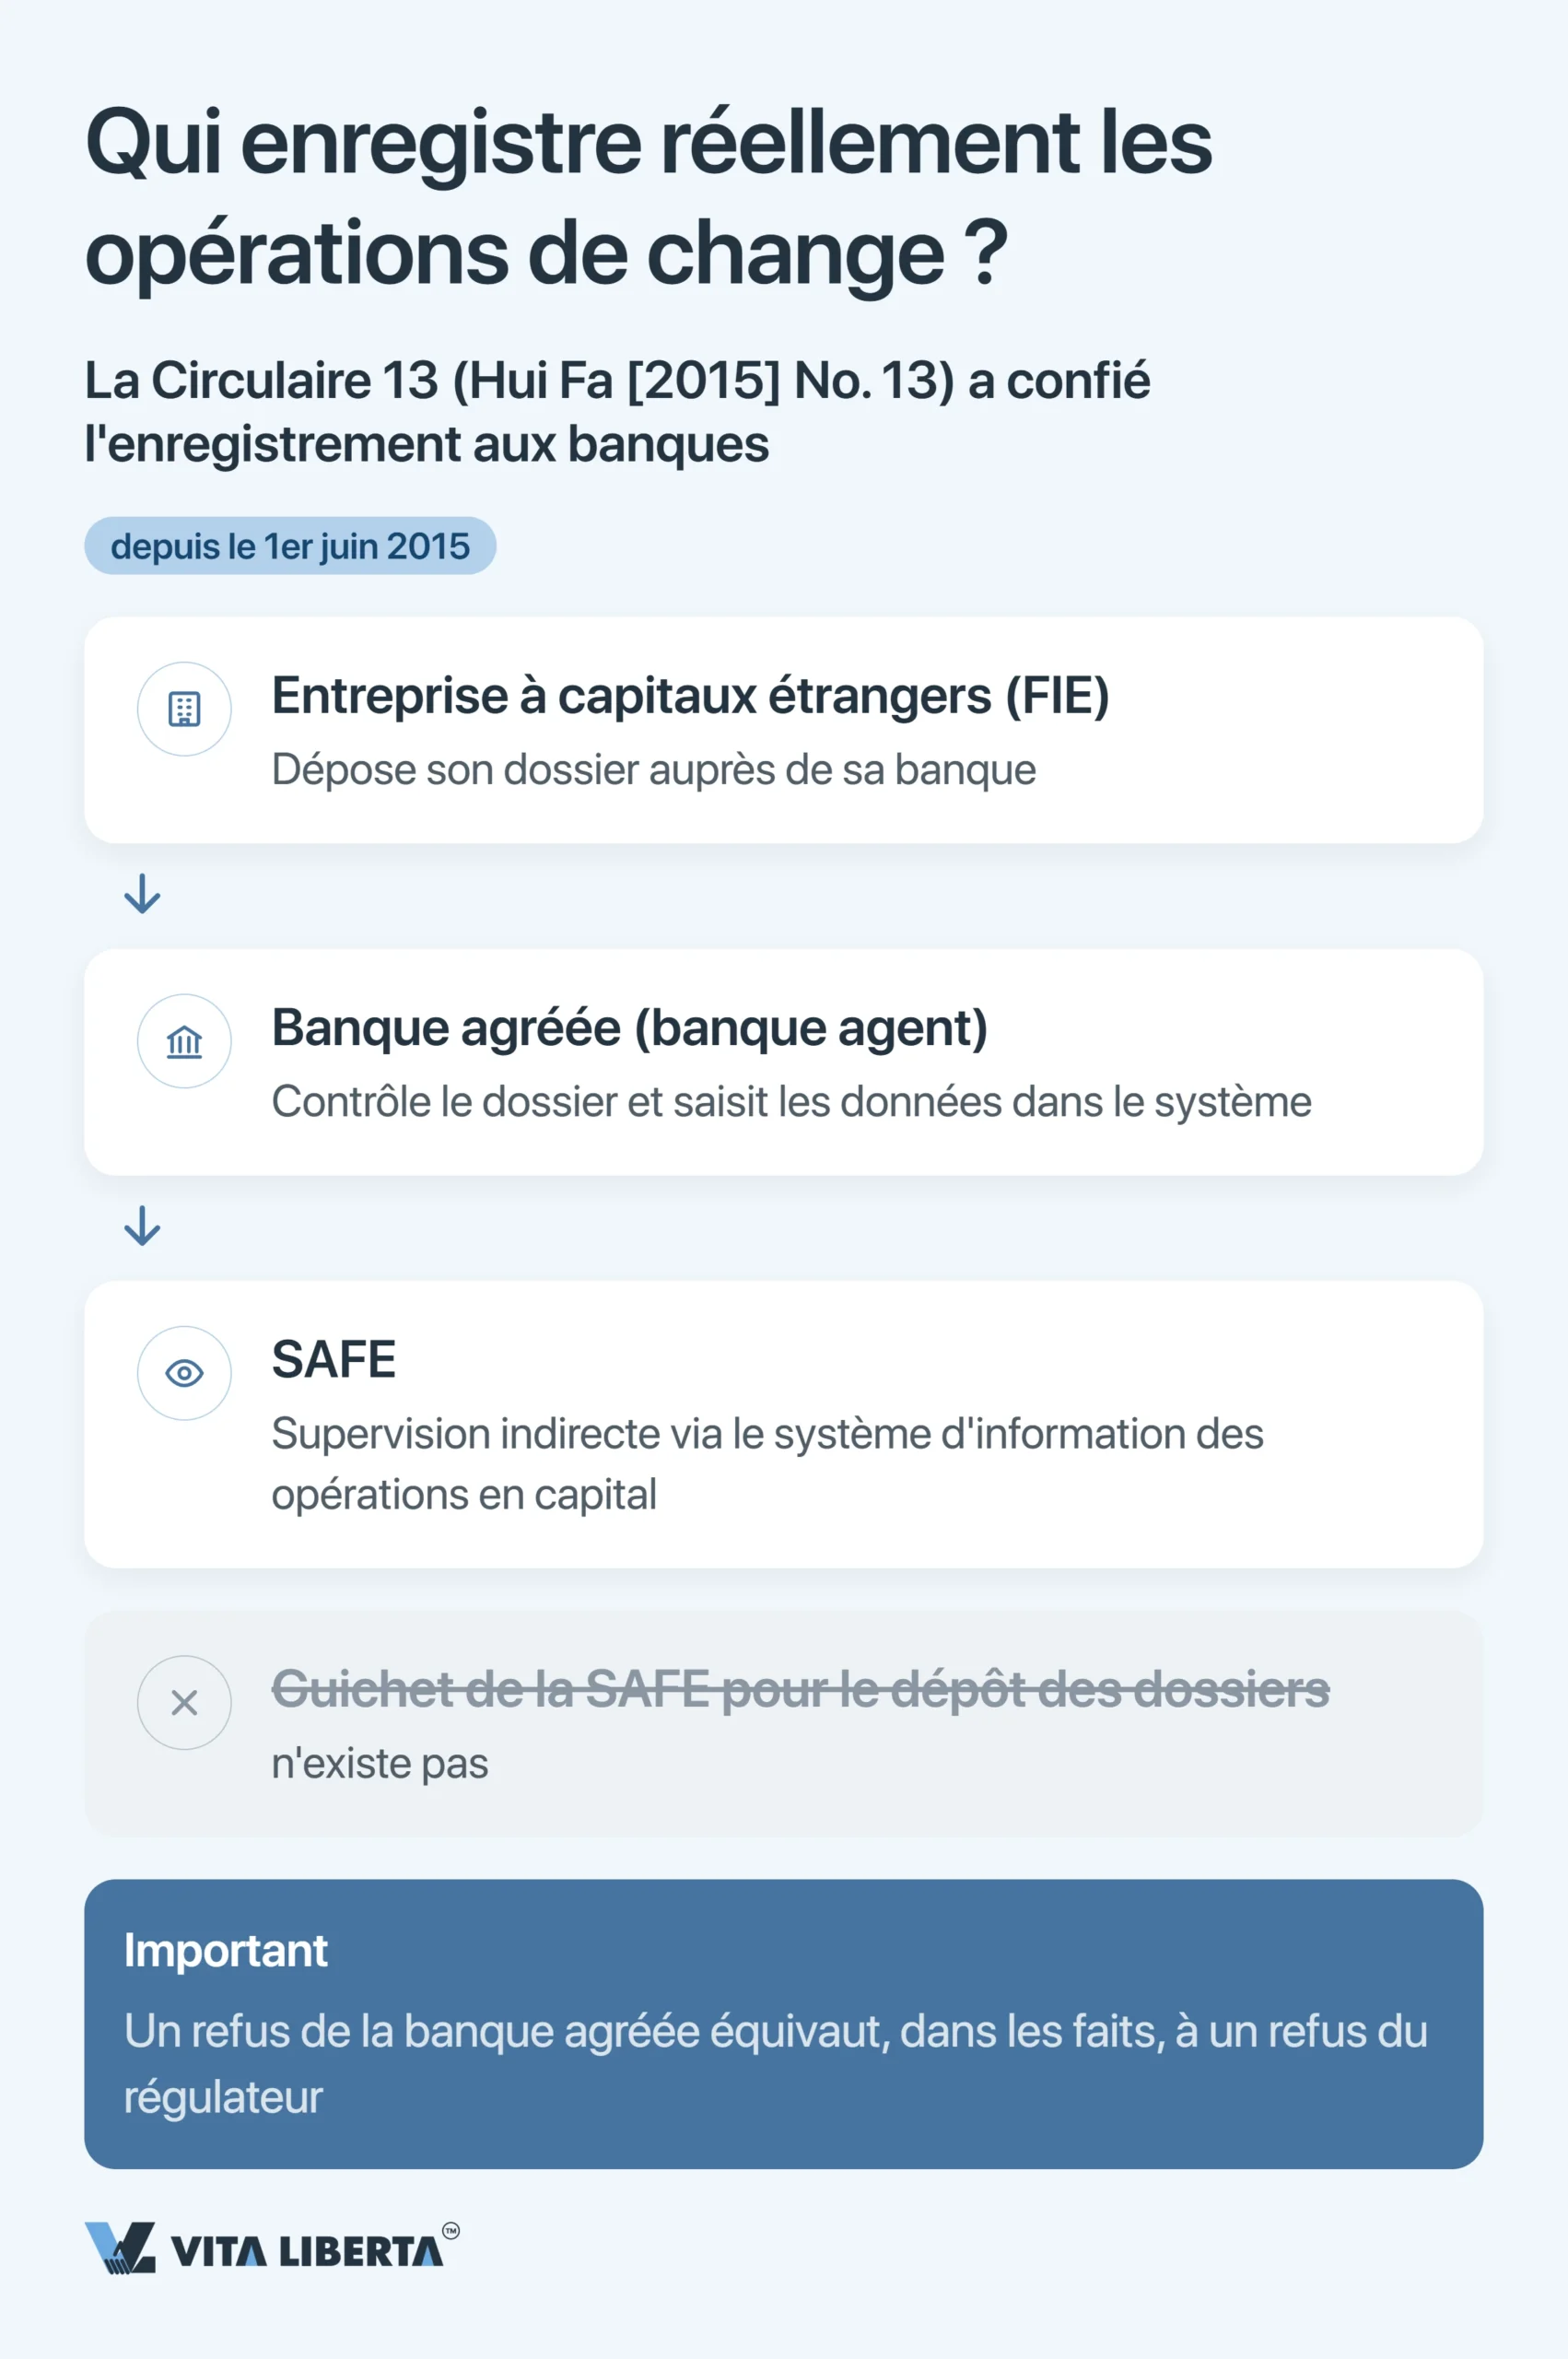
C’est votre banque, et non un guichet de la SAFE, qui procède à l’enregistrement
Les nouveaux venus cherchent souvent un bureau de la SAFE où déposer leur dossier d’enregistrement de change. Ce guichet a disparu depuis longtemps. La Circular 13 (国家外汇管理局关于进一步简化和改进直接投资外汇管理政策的通知, 汇发〔2015〕13号) a transféré l’enregistrement de change des investissements directs aux banques agréées à partir du 1er juin 2015. Depuis, la SAFE exerce une supervision indirecte, via son système d’information du compte de capital.
Concrètement, cela change tout. Votre premier régulateur de change est une banque, pas une administration. La banque saisit vos données dans le système de la SAFE, contrôle votre dossier et décide du sort de chaque paiement.
Important : un refus de votre banque agréée équivaut dans les faits à un refus du régulateur. Le contester directement devant la SAFE ne mène à rien — il est bien plus simple de valider l’opération avec la banque en amont.
L’enregistrement d’entrée : compte de capital et capital social
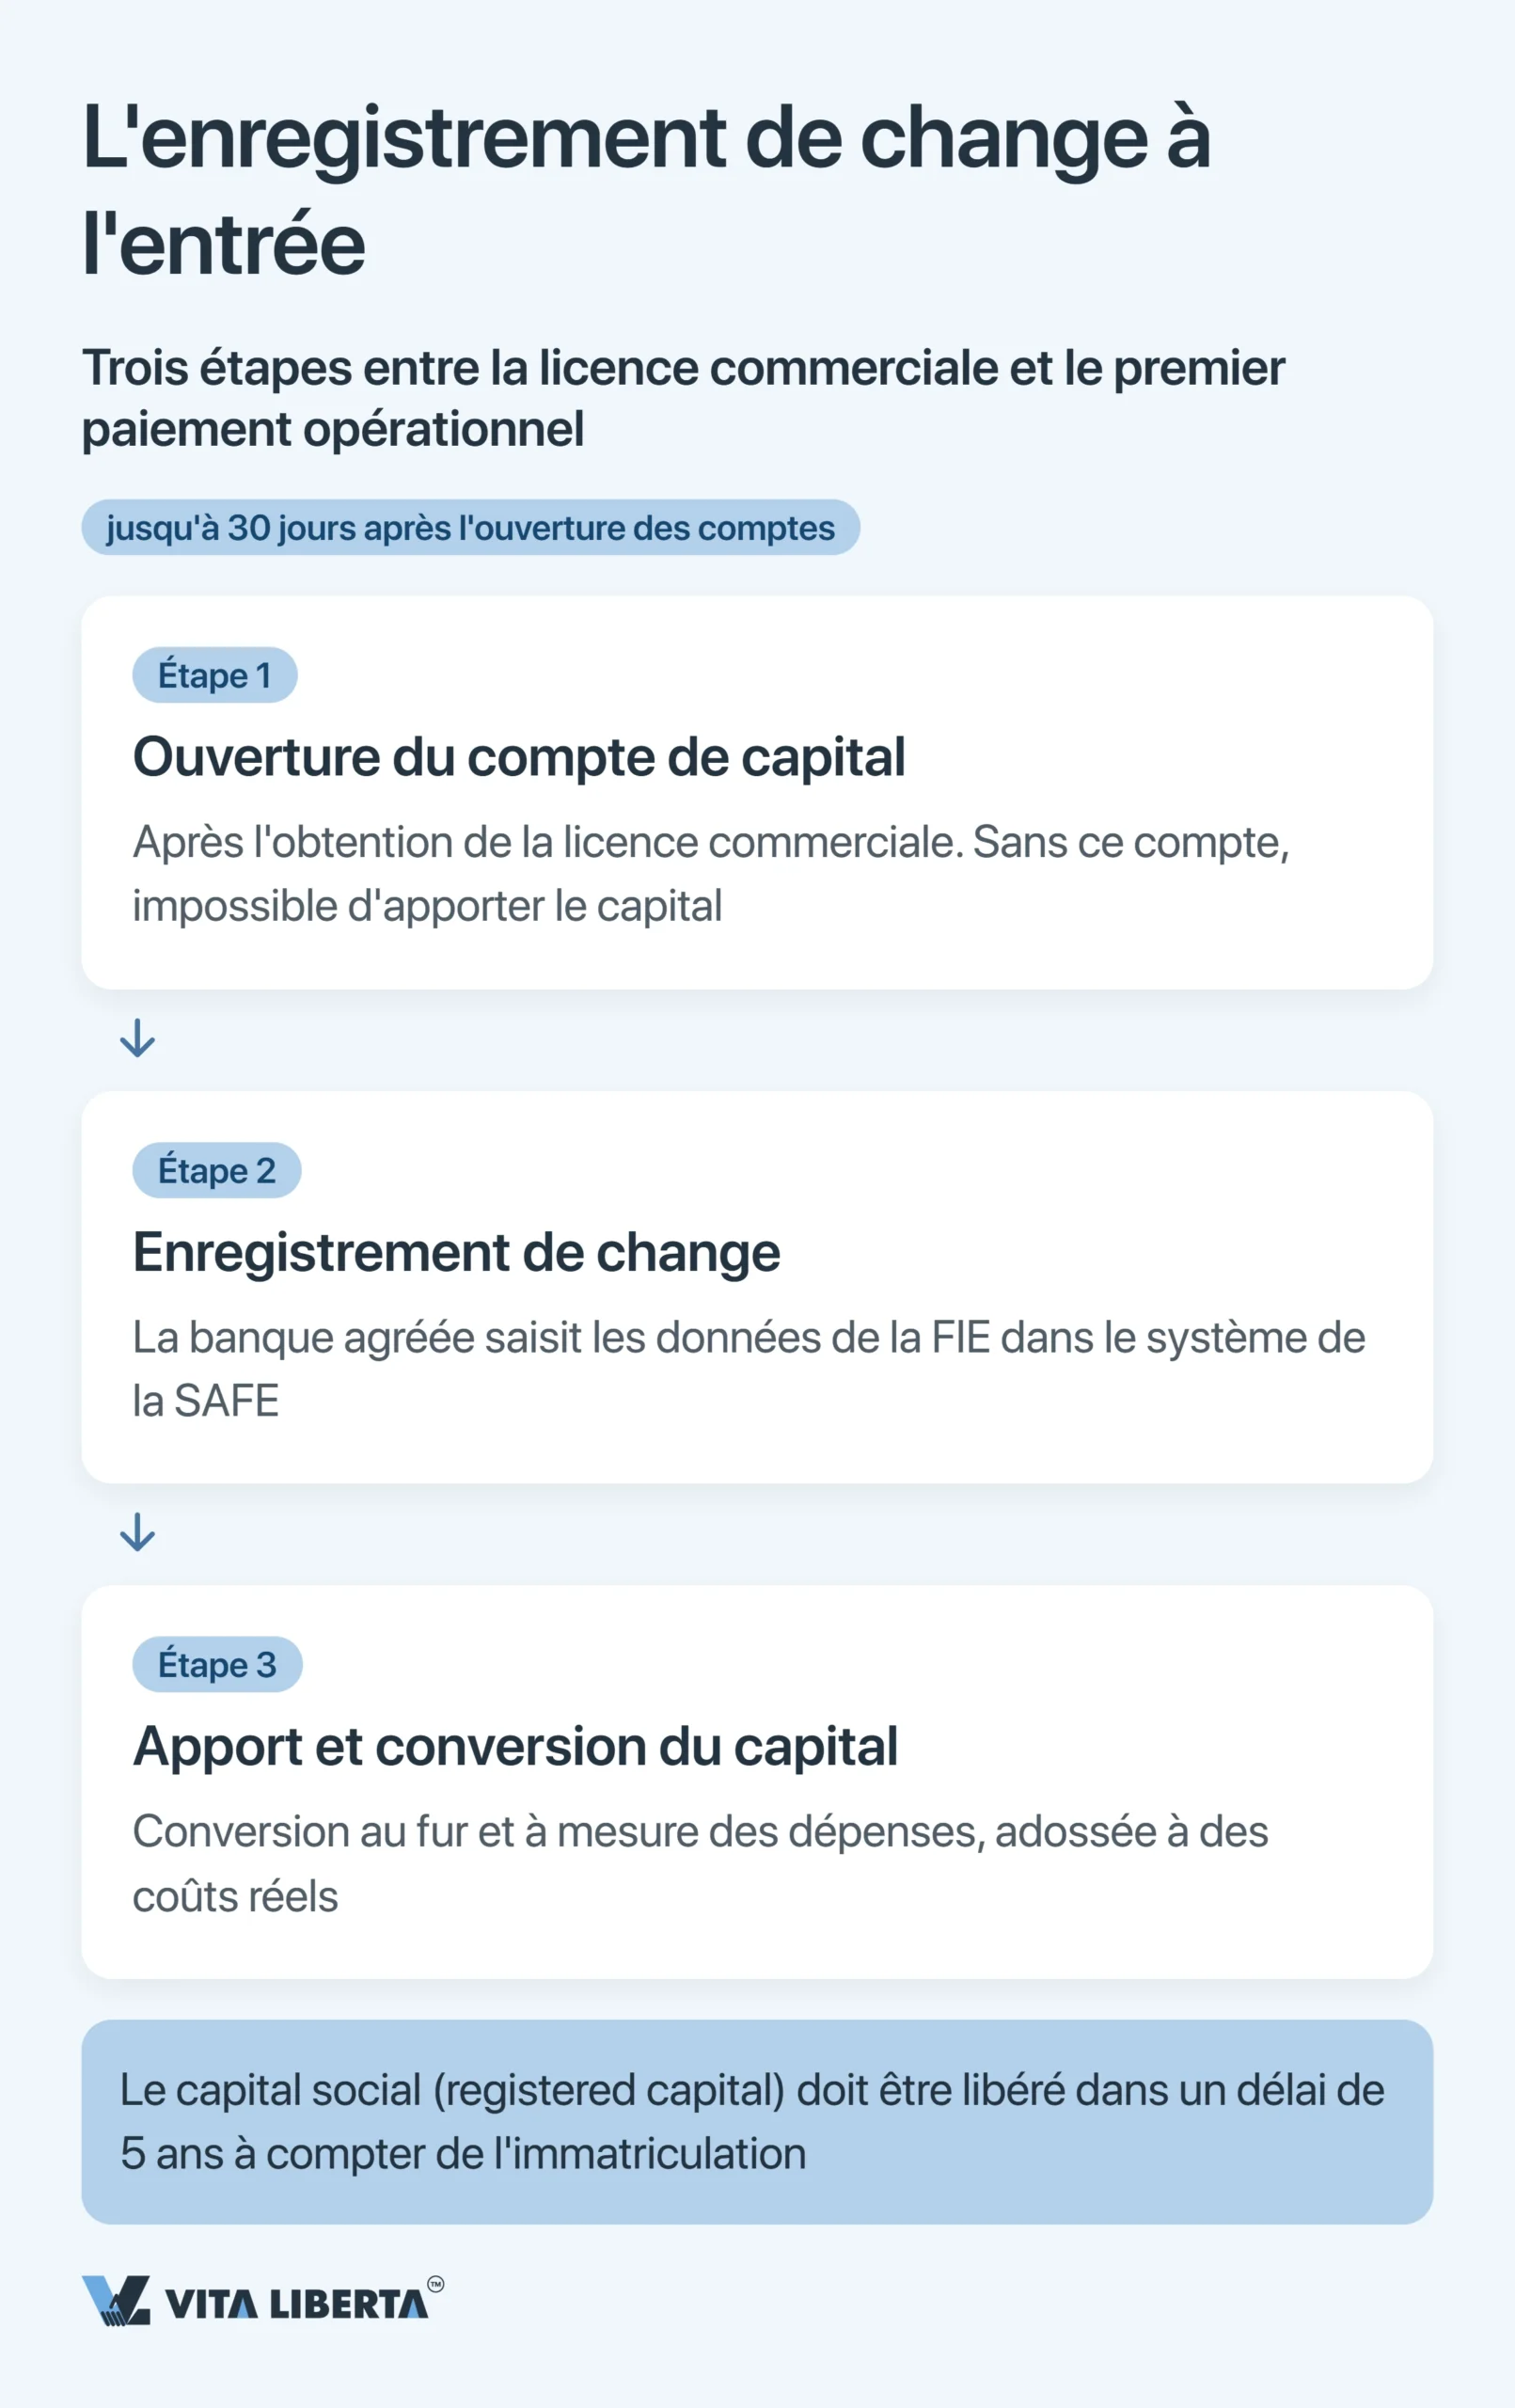
Votre premier enregistrement de change n’intervient pas « plus tard ». Il a lieu à l’ouverture du compte de capital et lors de l’apport du capital social (registered capital). Depuis la réforme de la loi chinoise sur les sociétés (中华人民共和国公司法, version 2023, en vigueur depuis le 1er juillet 2024), vous disposez de 5 ans à compter de l’immatriculation pour le libérer entièrement. Si votre société a été immatriculée avant le 30 juin 2024 et que le délai restant dépasse 5 ans, vous devez le ramener à 5 ans avant le 30 juin 2027.
| Étape | Ce qui est enregistré et où | Délai pratique et risque |
| Enregistrement de la FIE à la banque | La banque agréée saisit les données de base de la société à capitaux étrangers (FIE, 外商投资企业基本信息登记) dans le système de la SAFE | Après l’obtention de la licence commerciale et avant l’ouverture du compte de capital ; sans lui, pas de compte |
| Ouverture du compte de capital | Un compte dédié, dans une banque agréée, pour recevoir le capital | Ouvert sur la base de l’enregistrement de la FIE ; sans lui, le capital ne peut pas entrer |
| Apport et conversion du capital | Les devises sont créditées ; depuis le 1er juin 2015, vous pouvez les convertir en yuans quand vous le souhaitez (conversion discrétionnaire, 意愿结汇, Circular 19 — 汇发〔2015〕19号), et les yuans attendent sur un compte séparé jusqu’au paiement | La liberté ne porte que sur la conversion : la banque contrôle sur pièces chaque dépense financée par le capital, et les usages interdits figurent sur une « liste négative » (Circular 16 — 汇发〔2016〕16号, raccourcie depuis le 15 septembre 2025 par la Circular 43) |
Prêt d’actionnaire et plafond de sous-capitalisation
Vous pouvez aussi financer la société par un prêt de l’actionnaire. Mais il ne s’agit pas d’un virement libre vers « votre propre » société. C’est une dette extérieure à enregistrer, soumise à un quota de change. Les intérêts, eux, se heurtent à un plafond fiscal de sous-capitalisation.
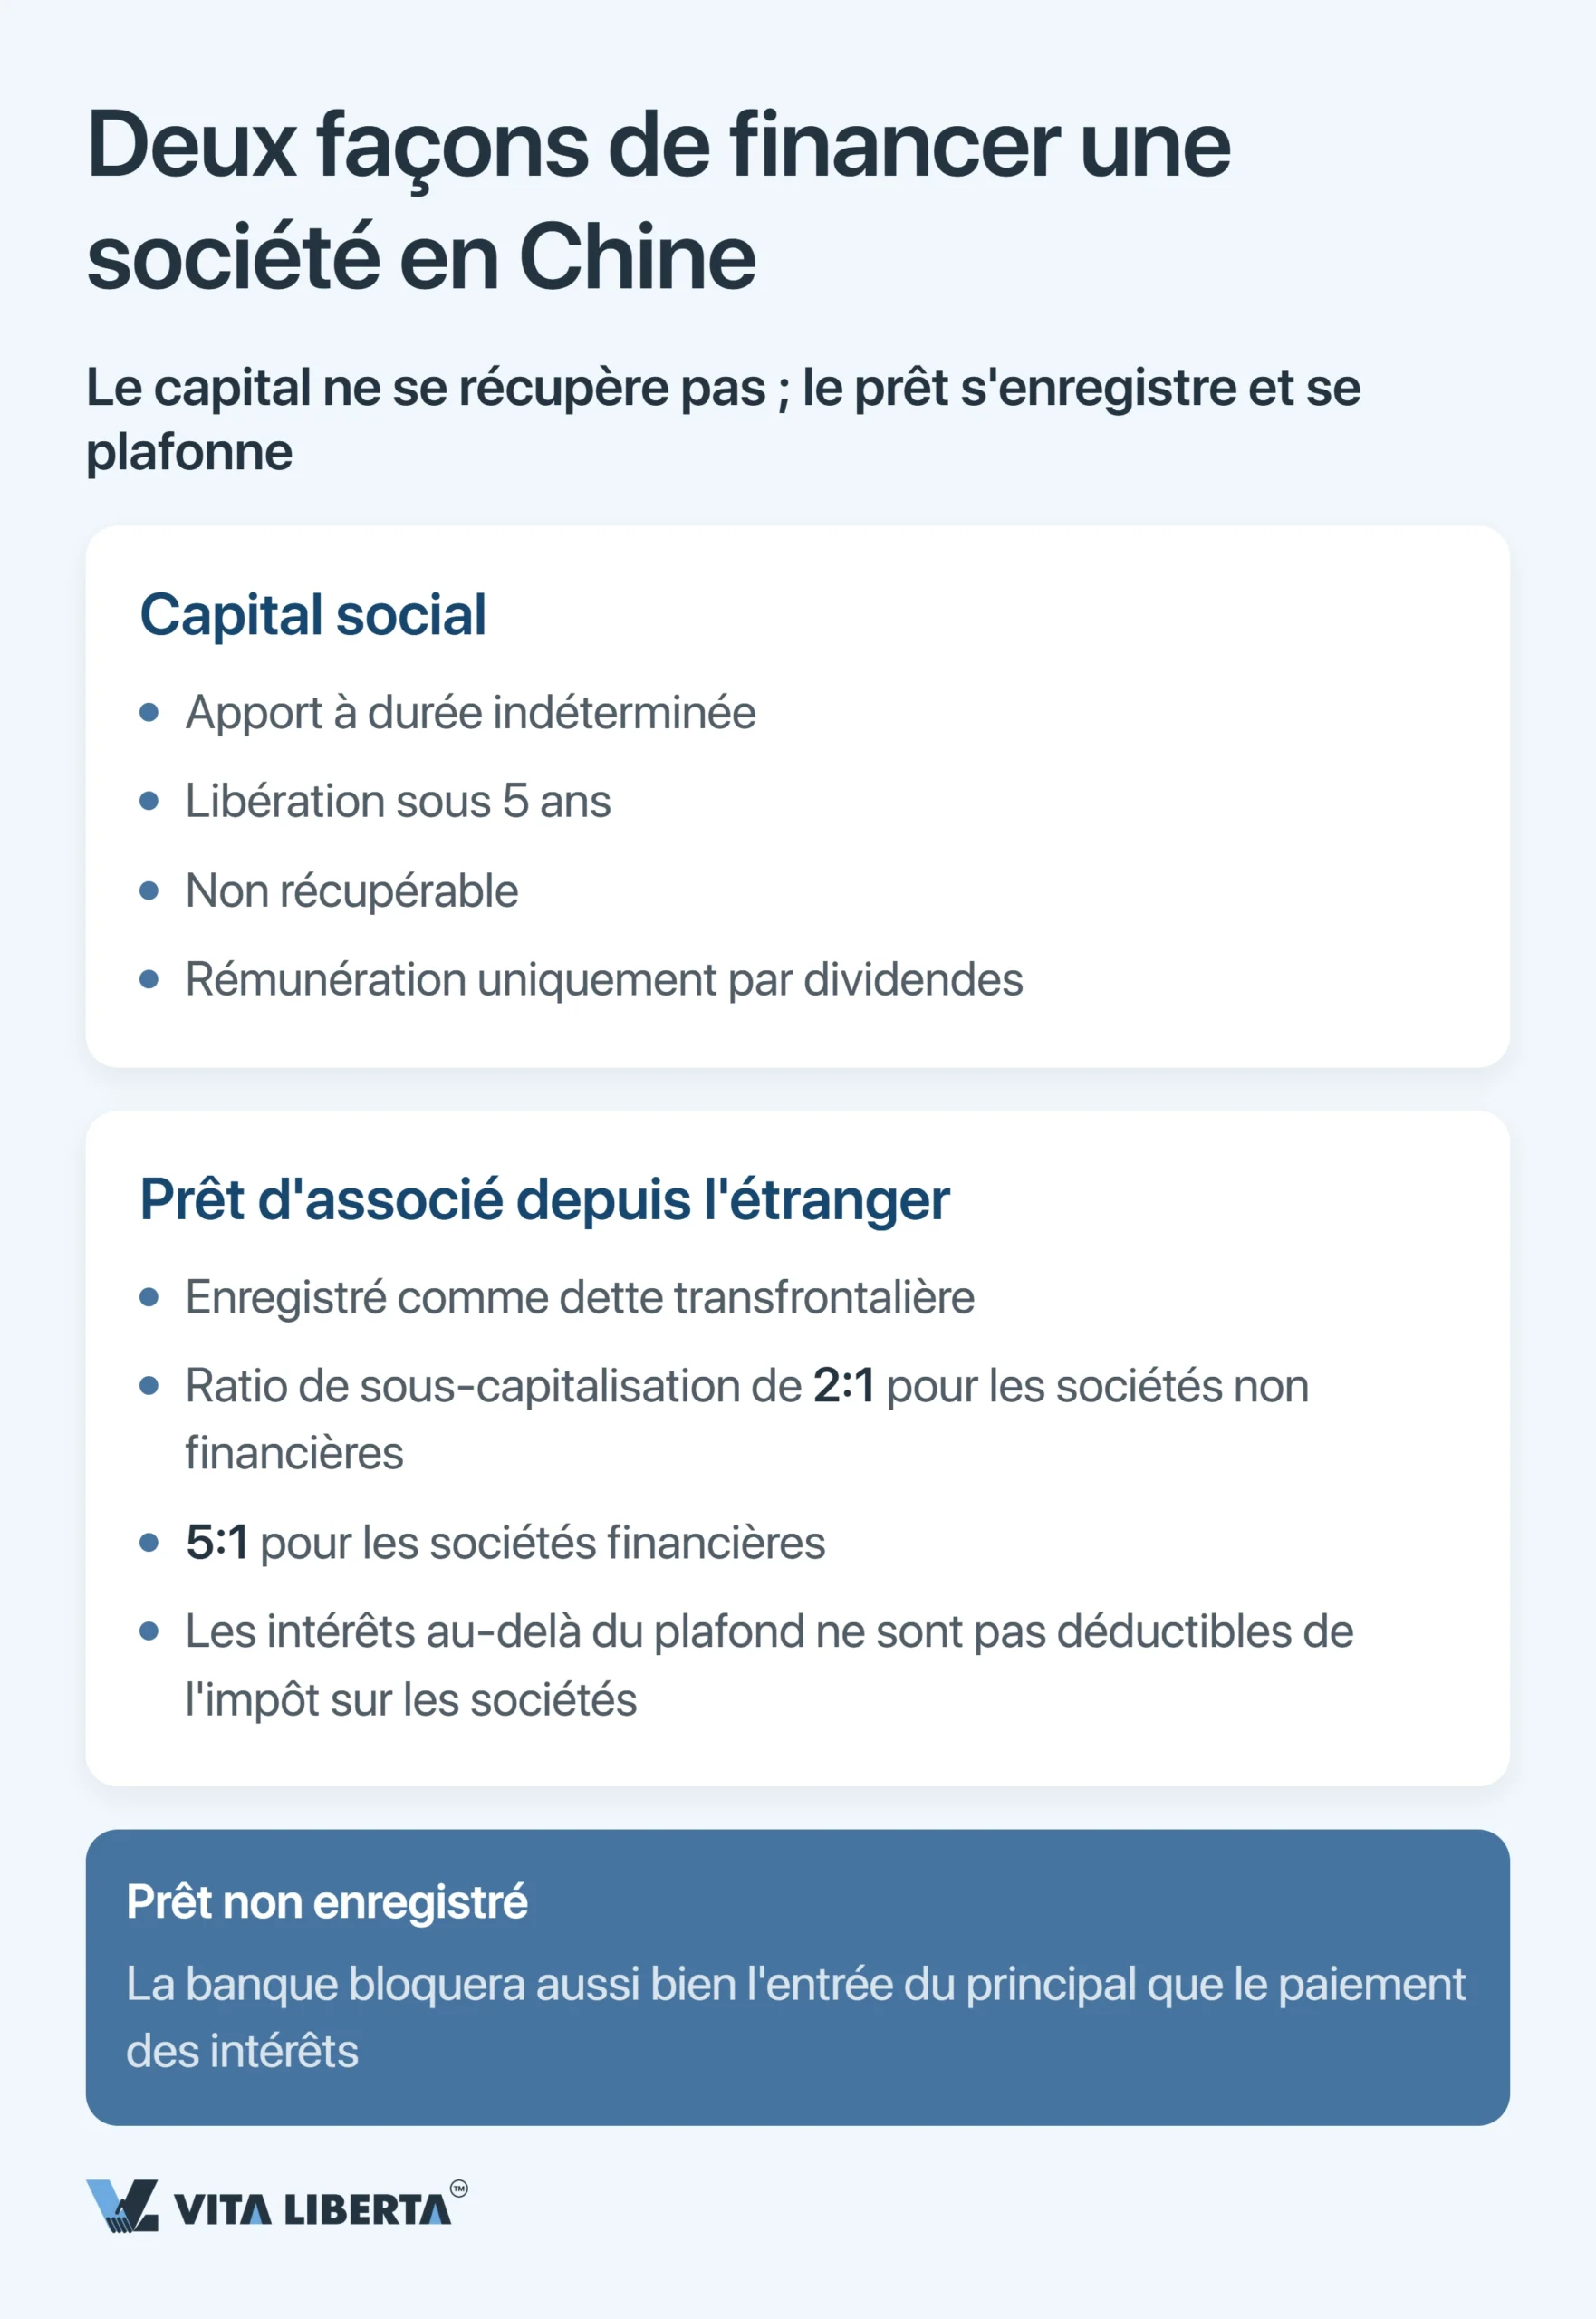
Ratio dette/fonds propres (règle fiscale). Les intérêts versés sur des prêts d’entités liées ne réduisent l’impôt sur les sociétés que tant que la dette reste dans la limite de 2 fois les fonds propres pour une société non financière, ou de 5 fois pour une société financière (财税〔2008〕121号). Vous pouvez emprunter davantage. Simplement, les intérêts sur l’excédent ne réduisent pas l’impôt. Le montant que vous pouvez emprunter à l’étranger relève d’une autre limite, cette fois de change. La FIE choisit entre deux modèles : l’« écart d’investissement total » (投注差 — investissement total moins capital social) ou le modèle macroprudentiel (银发〔2017〕9号).
Enregistrement de la dette. Le prêt est inscrit comme engagement transfrontalier (外债登记管理办法, 汇发〔2013〕19号). Les règles de la SAFE exigent de le faire au plus tard 3 jours ouvrés avant le tirage des fonds ; dans certaines régions, c’est la banque qui s’en charge. Sans cet enregistrement, la banque bloque aussi bien l’entrée du principal que la sortie des intérêts.
Sur le terrain. Des consultants de Ningbo (province du Zhejiang) constatent que l’inspecteur commence par confronter l’objet déclaré du prêt aux mouvements effectifs du compte.
Réalisez votre enregistrement de change en Chine sans paiement bloqué
- Ouverture du compte de capital
- Enregistrement auprès de la SAFE
- Validation préalable de l’opération avec la banque

Compte courant : comment sont contrôlés les paiements commerciaux et de services
Sur le compte courant, avoir l’argent ne suffit pas. La banque libère un paiement une fois que vous avez démontré la réalité de l’opération. Pour des marchandises, elle demande des documents d’expédition et une preuve d’exportation : facture, contrat et, si nécessaire, connaissement et déclaration en douane. Pour des services, vous justifiez le montant. Le premier paiement à une nouvelle contrepartie est toujours examiné de plus près : le contrôle des recettes d’exportation entrantes prend 2 à 3 jours ouvrés de plus.
Paiement de services : le payeur chinois prélève l’impôt à la source
C’est ici que perdent de l’argent les étrangers qui n’ont pas adapté leurs prix aux réalités chinoises. Lorsqu’une société chinoise paie un prestataire étranger, elle agit comme agent de retenue (withholding agent). Elle déduit les impôts du paiement avant de l’envoyer.
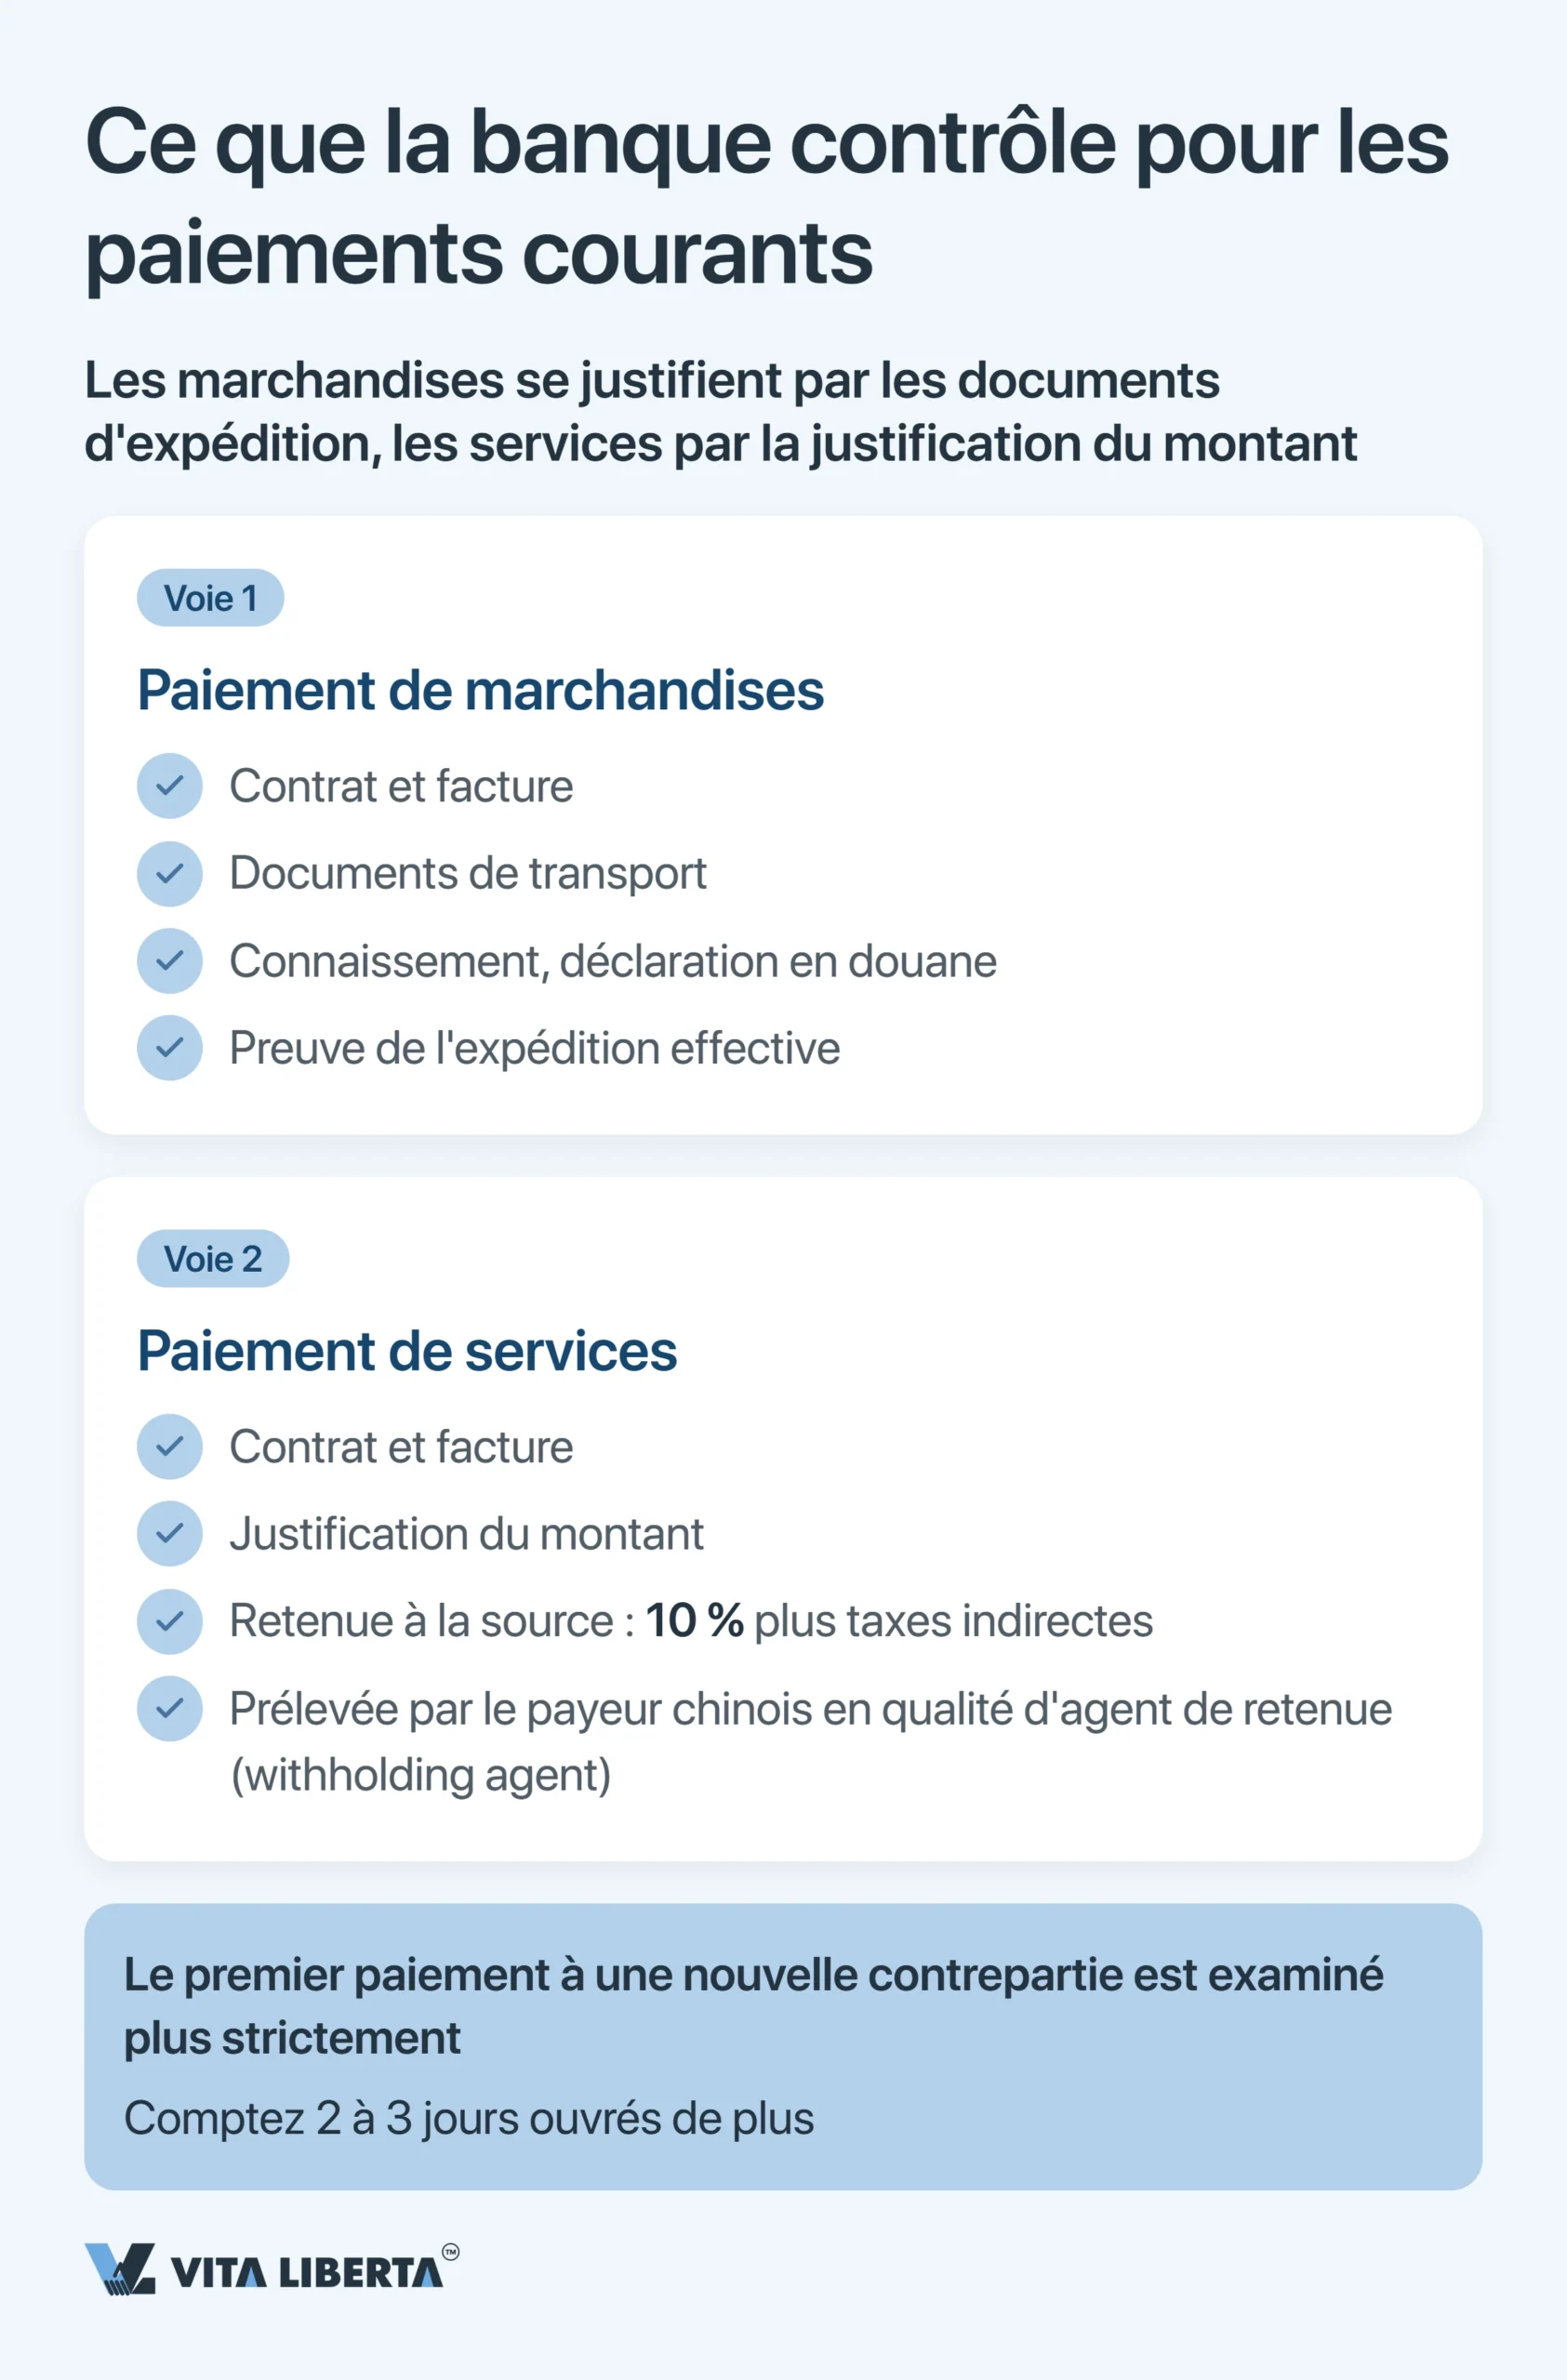
Le principal impôt est la TVA chinoise. Selon la loi chinoise sur la TVA (中华人民共和国增值税法, en vigueur depuis le 1er janvier 2026) et son règlement d’application (国务院令第826号), un service vendu par un prestataire étranger à un acheteur en Chine est réputé consommé en Chine. Seule exception : le service intégralement consommé sur place, hors de Chine. Depuis le 1er septembre 2021, aucune taxe additionnelle — ni la taxe de construction urbaine, ni les contributions à l’éducation — ne s’applique à cette TVA (财政部 税务总局公告2021年第28号).
L’impôt sur les sociétés dépend du lieu d’exécution. Si vous fournissez le service entièrement hors de Chine, il ne s’applique pas. Si vos spécialistes travaillent en Chine, un établissement stable peut apparaître, imposé selon ses propres règles. Le taux de retenue de 10 % ne vise pas les services. Il s’applique aux revenus passifs : redevances (licences de logiciels comprises), intérêts, loyers et dividendes.
En bref : si le contrat ne précise pas qui supporte l’impôt, le prestataire touche moins que prévu — et ne le découvre qu’une fois l’argent reçu.
Rapatriement des bénéfices : quatre conditions avant la sortie des dividendes
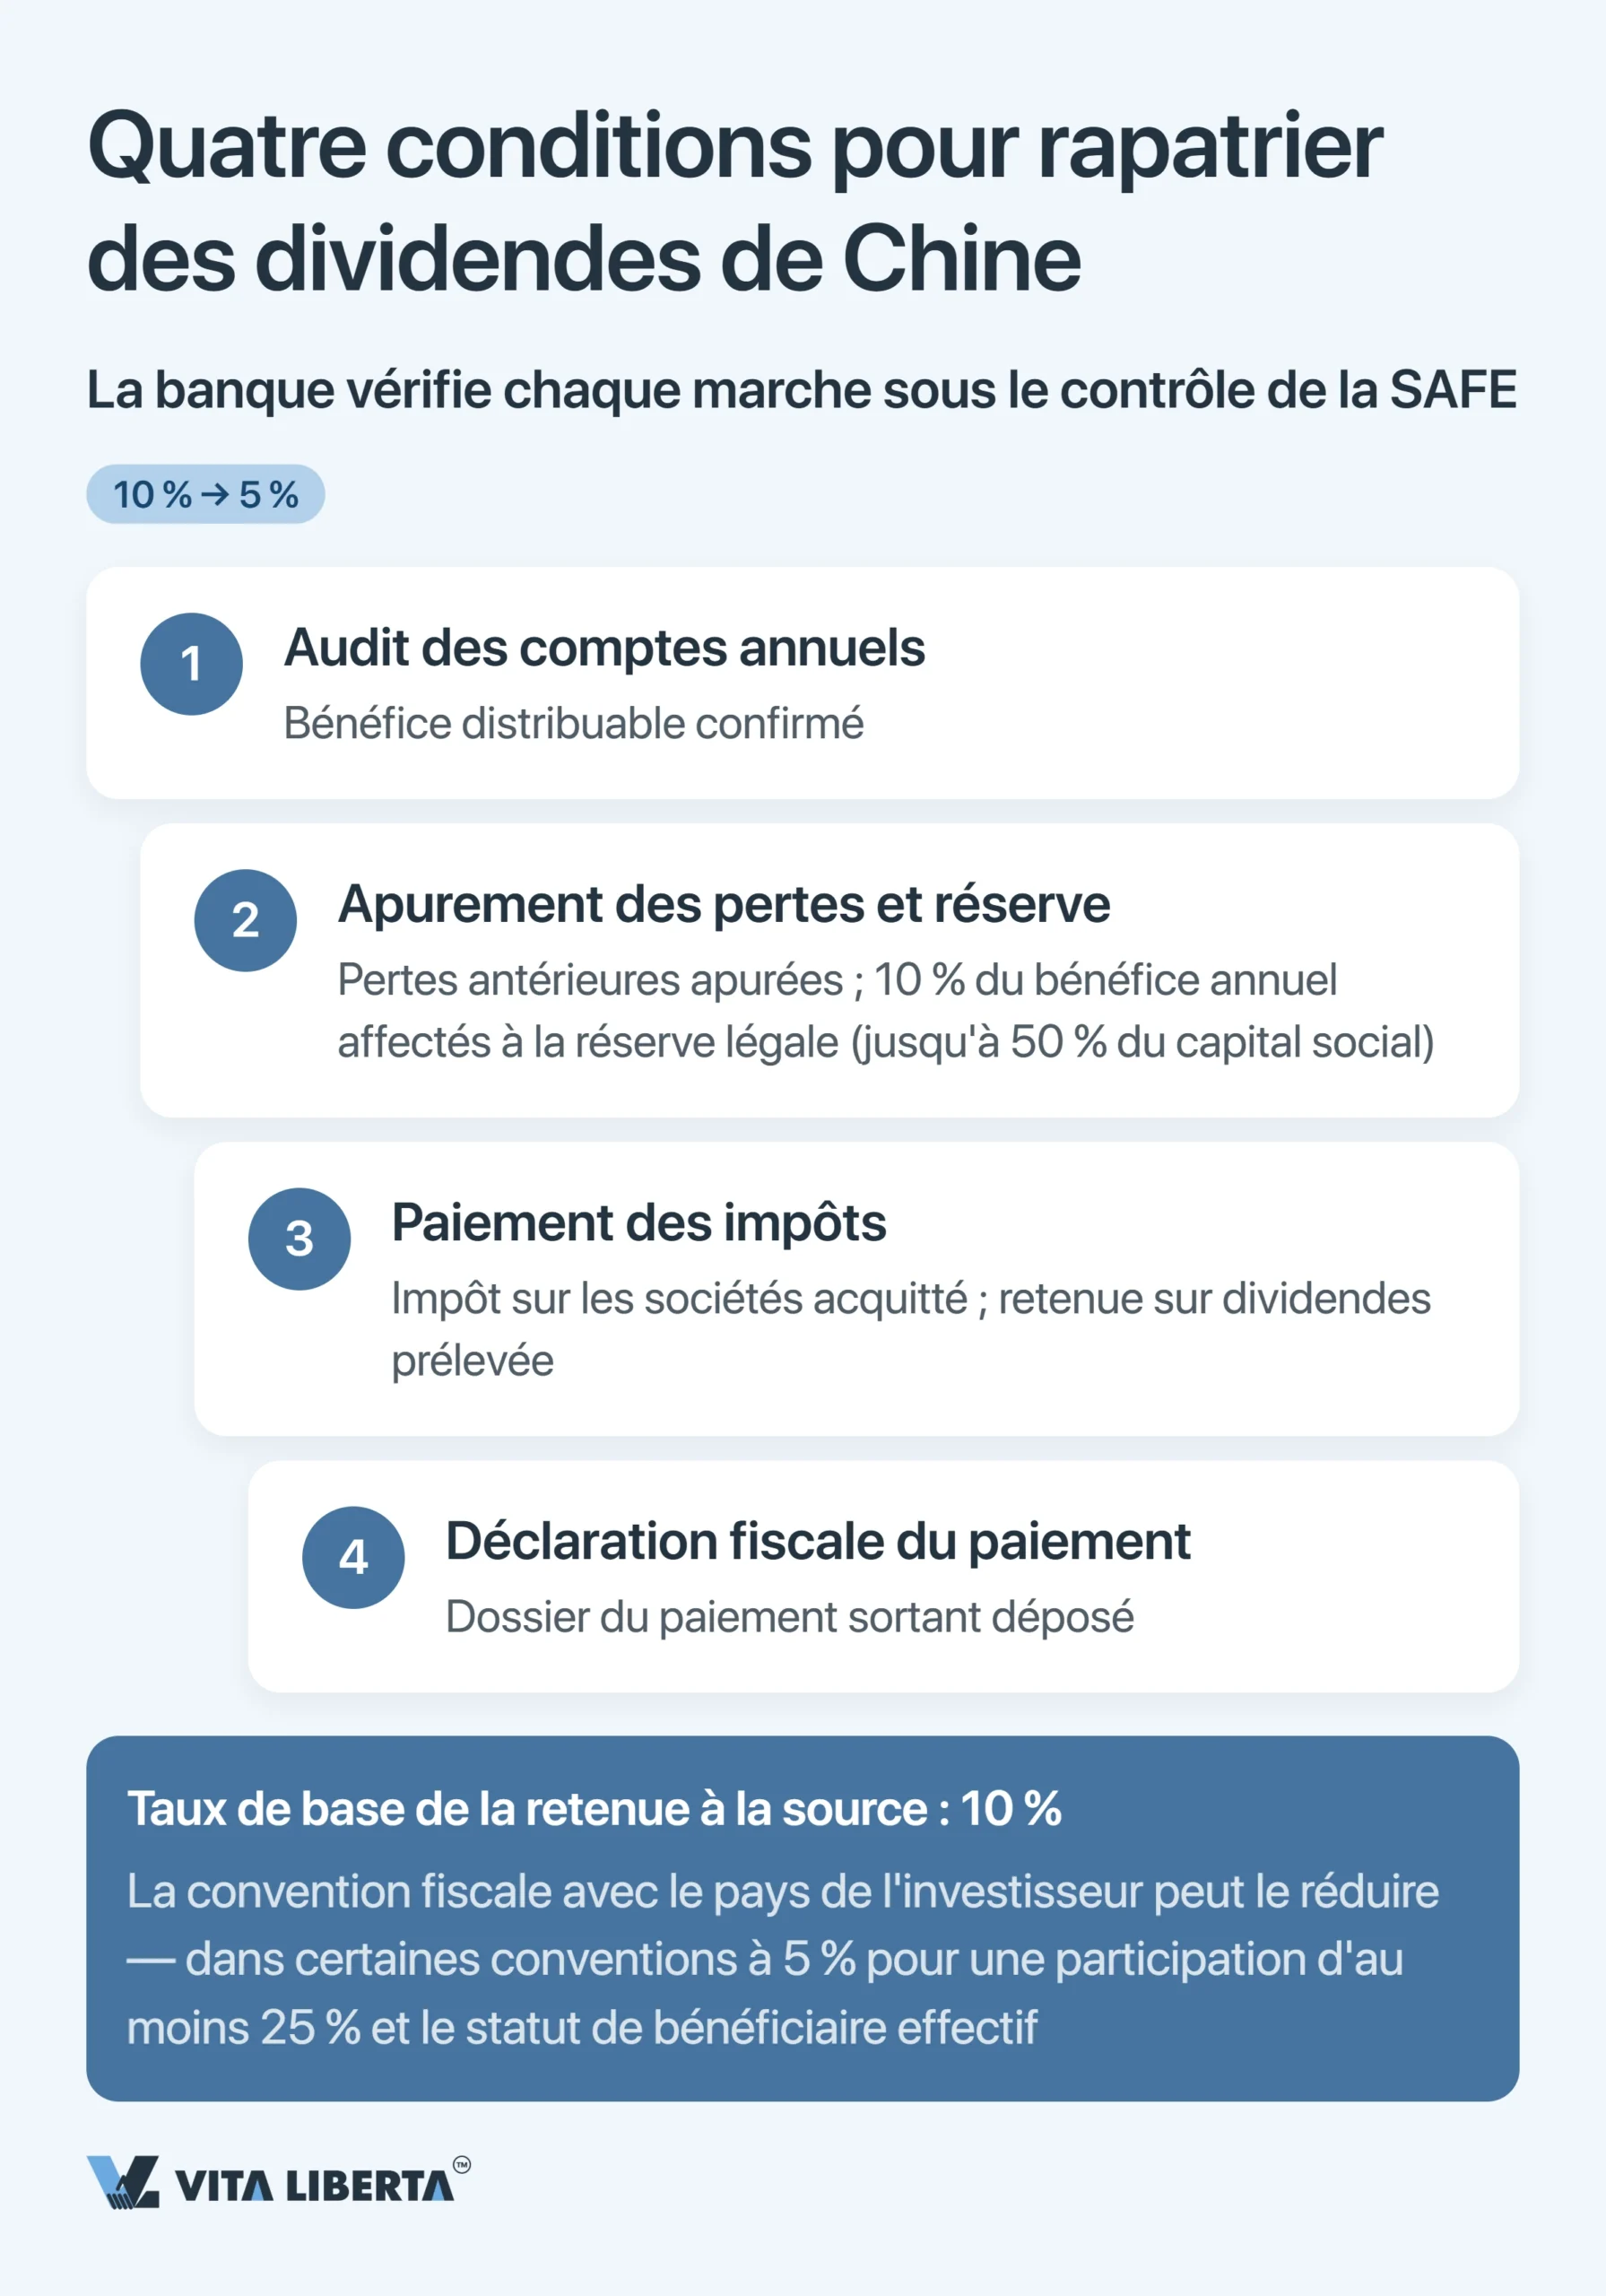
Sortir les bénéfices de Chine, c’est l’aboutissement de toute cette discipline de change. Vous ne pouvez verser de dividendes qu’une fois quatre conditions remplies, et la banque vérifie chacune sous la supervision de la SAFE.
| Condition | Ce que vous justifiez | Ce que coûte une erreur |
| Audit annuel | Que l’audit fait apparaître un bénéfice distribuable ; au-delà de 50 000 USD ou équivalent, la banque examine les comptes audités et la décision de distribution (汇发〔2017〕3号) | Sans audit, la banque refuse un virement au-dessus du seuil |
| Pertes apurées, réserve dotée | Que les pertes antérieures sont apurées et que 10 % du bénéfice annuel a été affecté à la réserve (jusqu’à 50 % du capital social) | Distribuer malgré des pertes, c’est une distribution illégale |
| Impôts payés | Que l’impôt sur les sociétés est acquitté et la retenue sur dividendes opérée | Sans règlement fiscal, le virement n’est pas débloqué |
| Déclaration fiscale du paiement | Pour un paiement unique supérieur à 50 000 USD ou équivalent, la déclaration fiscale de paiement à l’étranger (对外支付税务备案, 国家税务总局 国家外汇管理局公告2013年第40号) ; une fois par contrat, avant le premier paiement | Le premier versement est retardé de plusieurs semaines, voire mois |
En bref : les dividendes ne sont pas une caisse où l’on puise à volonté. Ils sortent au bout d’une chaîne strictement documentée.
Taux de retenue à la source et réduction conventionnelle
10 % est le taux de base de la retenue à la source (withholding tax) sur les dividendes versés à un non-résident. Tout avantage se mesure à partir de ce chiffre. Une convention fiscale entre la Chine et votre pays peut l’abaisser — jusqu’à 5 % dans certaines conventions. Les conditions habituelles : le bénéficiaire est une société, il détient au moins une participation minimale (souvent 25 %) et il est le bénéficiaire effectif (beneficial owner) du revenu.
Ce n’est pas automatique. Le bénéficiaire apprécie lui-même s’il remplit les conditions de la convention. Il demande ensuite l’avantage via l’agent de retenue chinois, en lui remettant le formulaire 《非居民纳税人享受协定待遇信息报告表》. Les justificatifs de résidence fiscale et de bénéficiaire effectif restent chez le bénéficiaire, en vue d’un éventuel contrôle ultérieur (国家税务总局公告2019年第35号 ; critères de bénéficiaire effectif — 国家税务总局公告2018年第9号). Le taux et le seuil exacts dépendent de votre convention. Sans formulaire, l’agent retient les 10 % standard.
L’alternative au rapatriement, c’est le réinvestissement. Imaginons que vous affectiez les dividendes d’une société chinoise à un investissement direct en Chine entre le 1er janvier 2025 et le 31 décembre 2028. Vous pouvez alors imputer 10 % du montant réinvesti sur l’impôt retenu sur vos futurs revenus chinois, et la retenue sur le bénéfice réinvesti est différée (财政部 税务总局 商务部公告2025年第2号). Le volet change a été simplifié depuis le 15 septembre 2025 : vous pouvez réinvestir directement en Chine un bénéfice en devises, en le créditant sur le compte de capital de la société bénéficiaire (Circular 43).
Rapatriez vos bénéfices de Chine sans surpayer l’impôt
- Vérification des conditions de rapatriement
- Dossier de retenue à la source
- Preuve de bénéficiaire effectif pour la convention fiscale

Contrôle des changes en Chine : conclusions stratégiques
Le régime chinois cache un paradoxe. Un contrôle strict des capitaux coexiste avec une conversion libre sur le compte courant. Le système qui ralentit vos dividendes laisse passer sans encombre le paiement d’une exportation réelle. Ce n’est pas celui qui cherche à le contourner qui gagne, mais celui qui bâtit son circuit de change dès le départ.
- Enregistrez vos opérations de change en même temps que l’ouverture des comptes, pas après le premier paiement bloqué.
- Séparez dans votre comptabilité les flux de capital et les flux courants : la conversion comme l’impôt en dépendent.
- Préparez à l’avance le dossier de rapatriement des bénéfices : audit, réserve, impôts et preuve de bénéficiaire effectif.
Ainsi, l’enregistrement auprès de la SAFE n’est pas une barrière bureaucratique à l’entrée, mais l’ossature d’une trésorerie prévisible. L’obligation envers le régulateur devient un outil de pilotage des flux de la société, et le contrôle des changes cesse d’être un obstacle : il devient une carte des itinéraires sûrs pour votre argent.
Questions fréquentes
Aucune démarche séparée auprès de la SAFE n’est nécessaire. Depuis le 1er juin 2015 (Circular 13, 汇发〔2015〕13号), l’enregistrement de change des investissements directs est effectué par une banque agréée, la SAFE exerçant un contrôle indirect via son système. Ce qu’il faut faire : prévoyez l’enregistrement de change dans la même étape que l’ouverture du compte de capital — vous gagnerez des semaines.
Oui. Depuis le 1er juin 2015, une FIE peut convertir son capital en devises en yuans à tout moment (conversion discrétionnaire, 意愿结汇, 汇发〔2015〕19号) ; les yuans restent sur un compte dédié jusqu’au paiement. Le contrôle s’est déplacé vers les dépenses : la banque vérifie sur pièces chaque paiement financé par le capital, et les usages interdits figurent sur la « liste négative ». Ce qu’il faut faire : choisissez le moment de la conversion en fonction du cours et préparez à l’avance les justificatifs de chaque dépense (loyer, salaires, achats).
En tant qu’agent de retenue, le payeur chinois prélève la TVA si le service est consommé en Chine ; aucune taxe additionnelle ne s’applique à cette TVA. L’impôt sur les sociétés n’intervient que si les services sont rendus en Chine et créent un établissement stable. La retenue de 10 % vise les redevances, intérêts et autres revenus passifs, pas les paiements de services. Ce qu’il faut faire : précisez dans le contrat qui supporte l’impôt et intégrez-le dans votre prix.
Les dividendes ne sortent qu’après l’audit des comptes, l’apurement des pertes, la dotation de 10 % à la réserve légale et le paiement des impôts. Au-delà de 50 000 USD ou équivalent, la banque examine la décision de distribution, les comptes audités et la preuve de la déclaration fiscale du paiement. Ce qu’il faut faire : commencez à constituer le dossier dès la clôture de l’exercice, sans attendre le moment du virement.
De nombreuses conventions fiscales conclues par la Chine permettent de descendre à 5 % au lieu des 10 % de base, mais généralement pour une société détenant au moins 25 % et reconnue bénéficiaire effective du revenu. Ce qu’il faut faire : vérifiez le seuil et le taux exacts dans la convention de votre pays et réunissez à l’avance les justificatifs de résidence et de bénéficiaire effectif. Ils ne se déposent pas à l’avance : vous les conservez en cas de contrôle ; le formulaire permettant d’appliquer l’avantage est remis à l’agent de retenue.