Hongkong
 China




Dans le négoce, le remboursement de la TVA chinoise (增值税) à l’export se vend volontiers comme une remise de 13 % sur le prix de revient. Le Trésor chinois fait un autre calcul : il rend exactement ce qu’il a encaissé sur le lot concerné, et pas un yuan de plus.
Beaucoup imaginent la procédure comme le guichet de détaxe d’un grand magasin : on tend le ticket, on repart avec l’argent. Le mécanisme réel ressemble davantage au rapprochement de deux bases de données, où une seule lettre divergente dans la désignation d’un produit peut bloquer le versement pendant des mois.
Le cœur du problème :
« Nous achetons à Canton pour environ 3 millions de yuans par an. L’usine nous assurait qu’elle récupérait 13 % de TVA et que son prix en tenait déjà compte. J’ai créé ma propre société en Chine, j’ai exporté à son nom… et on m’a remboursé 3 %. Où sont passés les 10 % restants ? »
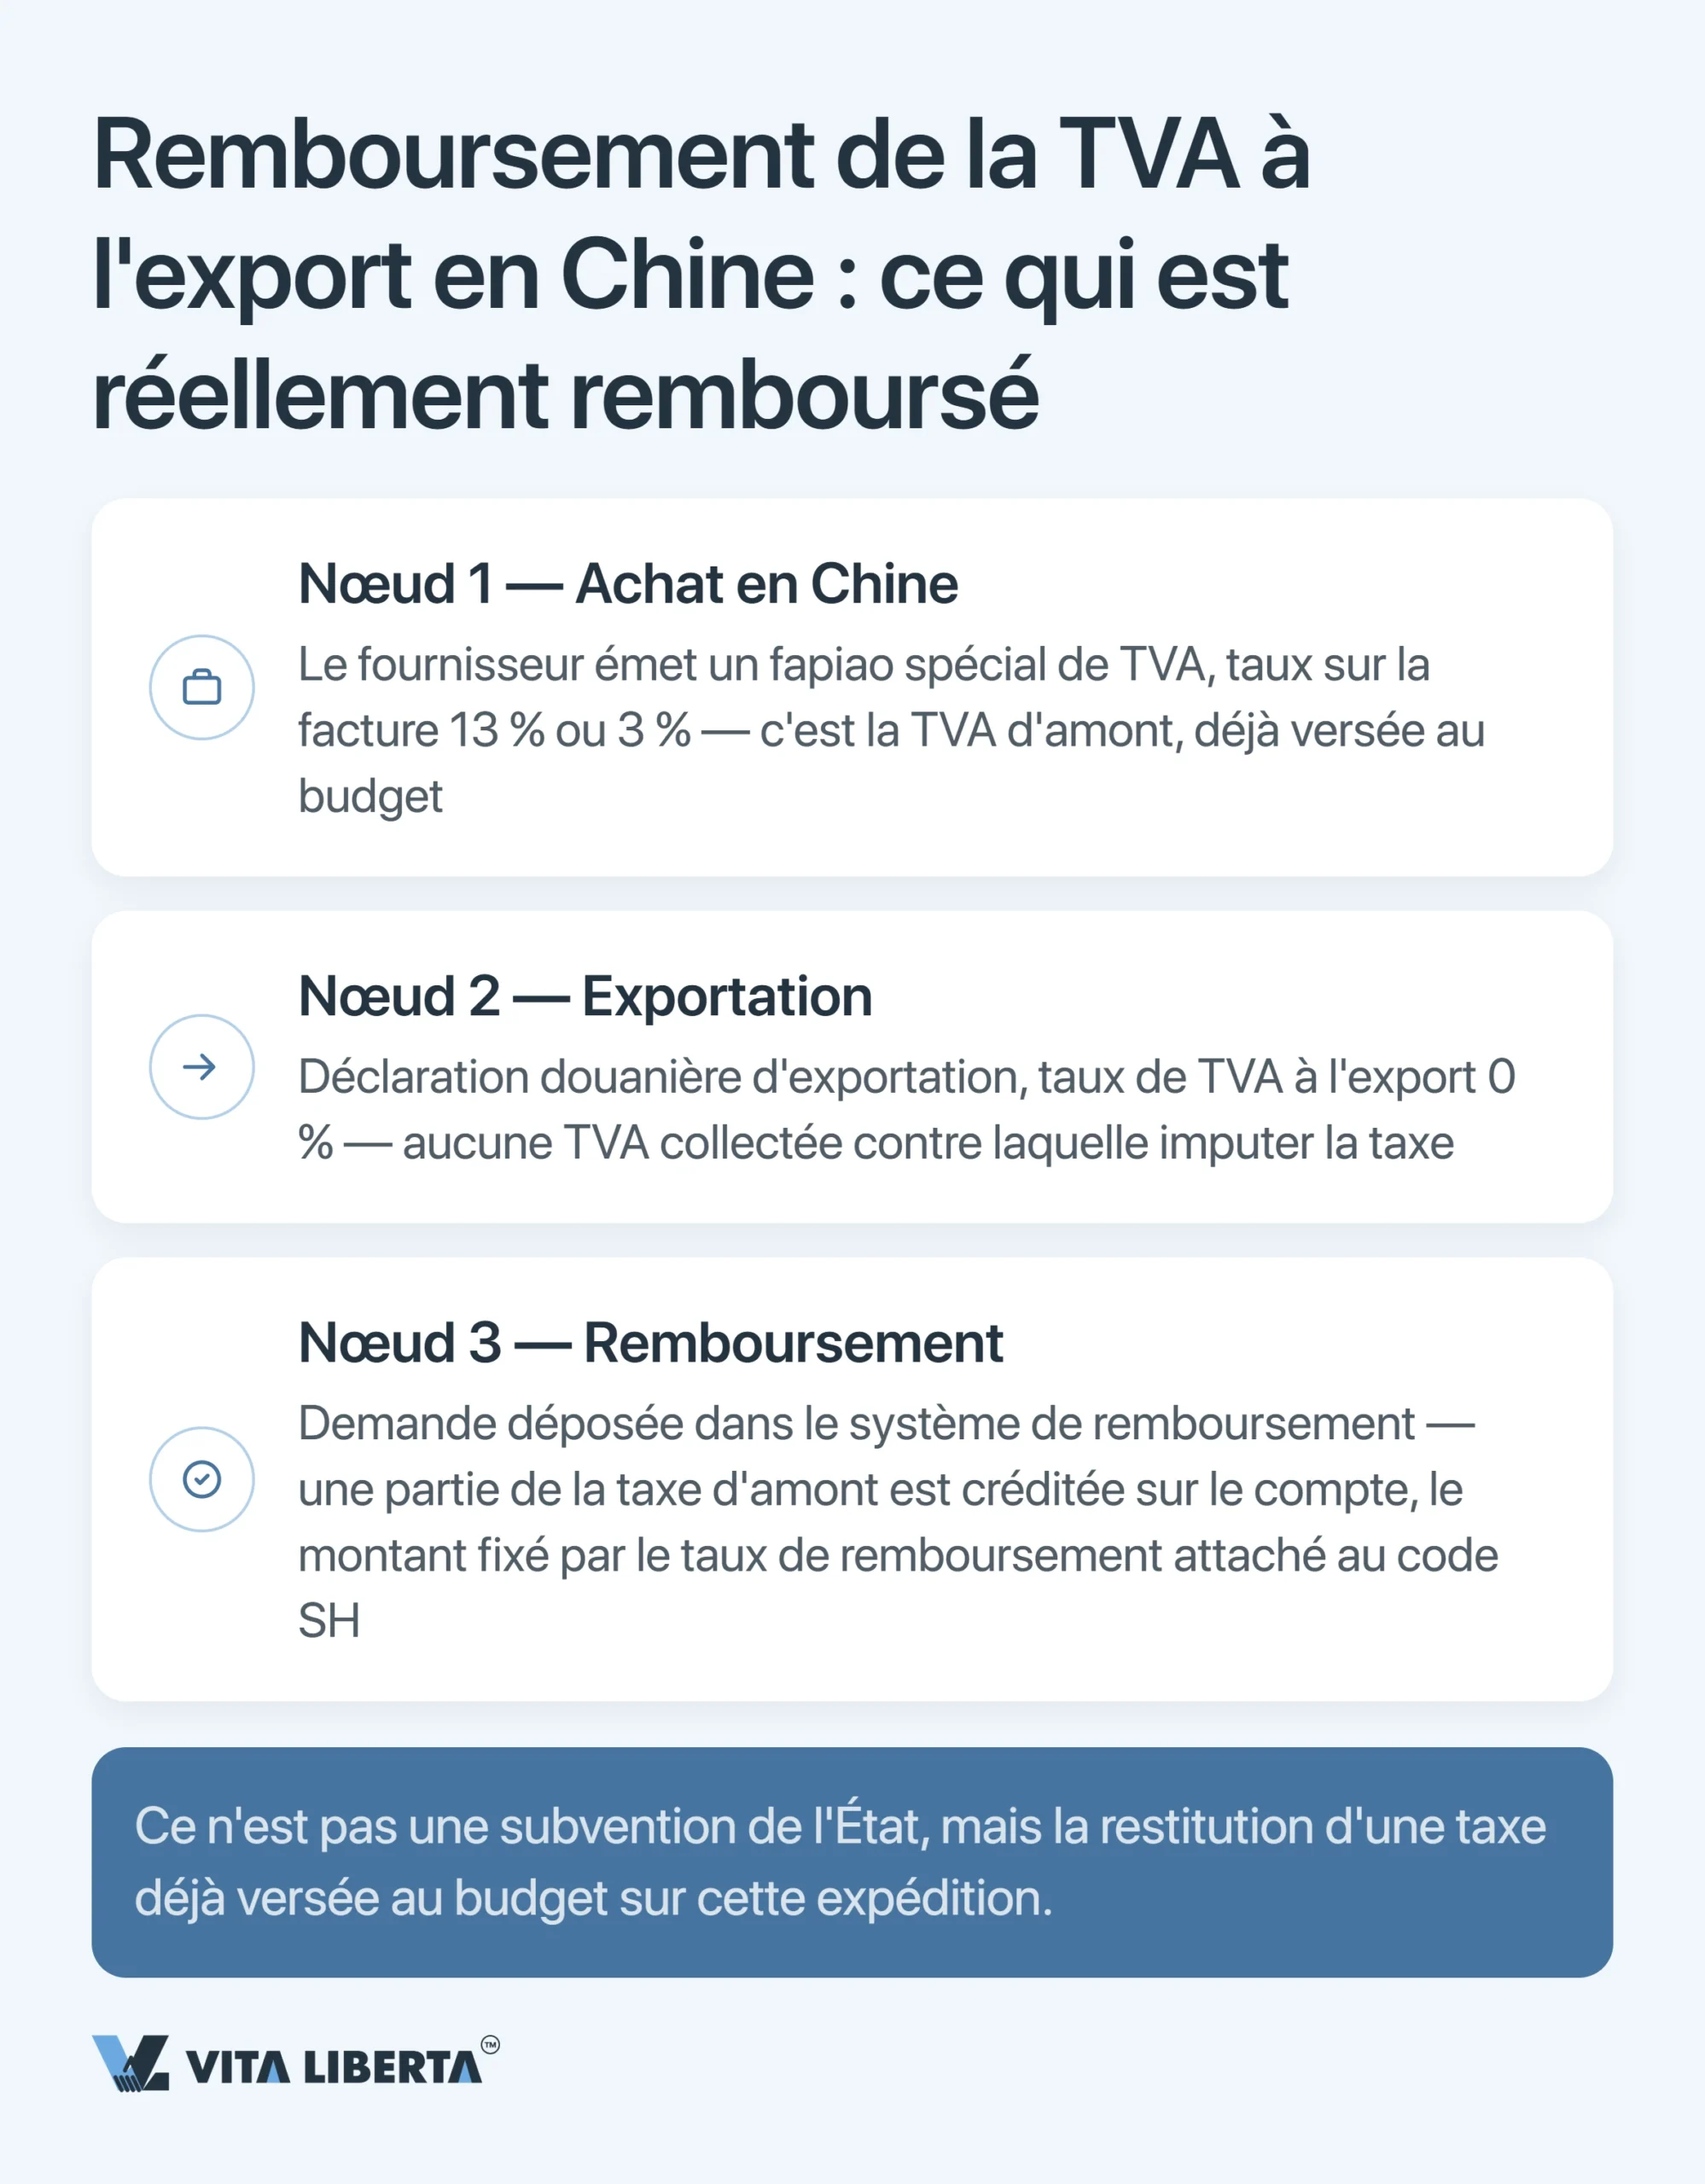
C’est l’une des questions que nous posent le plus souvent les dirigeants étrangers de sociétés de négoce en Chine. La réponse tient à la conception même du dispositif : le Trésor rend ce qu’il a perçu un jour sur ce lot. L’export tax rebate restitue la TVA d’amont (input VAT). Ce n’est pas une subvention.
Le socle juridique a d’ailleurs changé. Le Règlement provisoire de la RPC sur la TVA (中华人民共和国增值税暂行条例) a cessé de s’appliquer le 1er janvier 2026. Il a été remplacé par la Loi de la RPC sur la taxe sur la valeur ajoutée (中华人民共和国增值税法, ordre présidentiel no 41, adoptée le 25 décembre 2024) et par son Règlement d’application (中华人民共和国增值税法实施条例, ordre du Conseil des affaires d’État no 826). L’exportation de marchandises reste taxée au taux zéro. La procédure de remboursement relève désormais de nouveaux textes nationaux applicables depuis le 1er janvier 2026 :
- l’annonce conjointe du ministère des Finances et de l’Administration fiscale d’État (财政部 税务总局公告2026年第11号) ;
- les Règles de gestion du remboursement (国家税务总局公告2026年第5号).
Le mécanisme, lui, n’a pas bougé.
Trois leviers : statut, code, méthode
Le résultat dépend simultanément de trois paramètres : le statut fiscal de l’exportateur, le taux de remboursement attaché au code du produit et la méthode de calcul. Une erreur sur un seul des trois, et l’avantage disparaît entièrement.
Qui peut demander le remboursement : le contribuable général
Le droit suit la personne morale chinoise qui exporte, pas le propriétaire de la marchandise. Deux cas de figure :
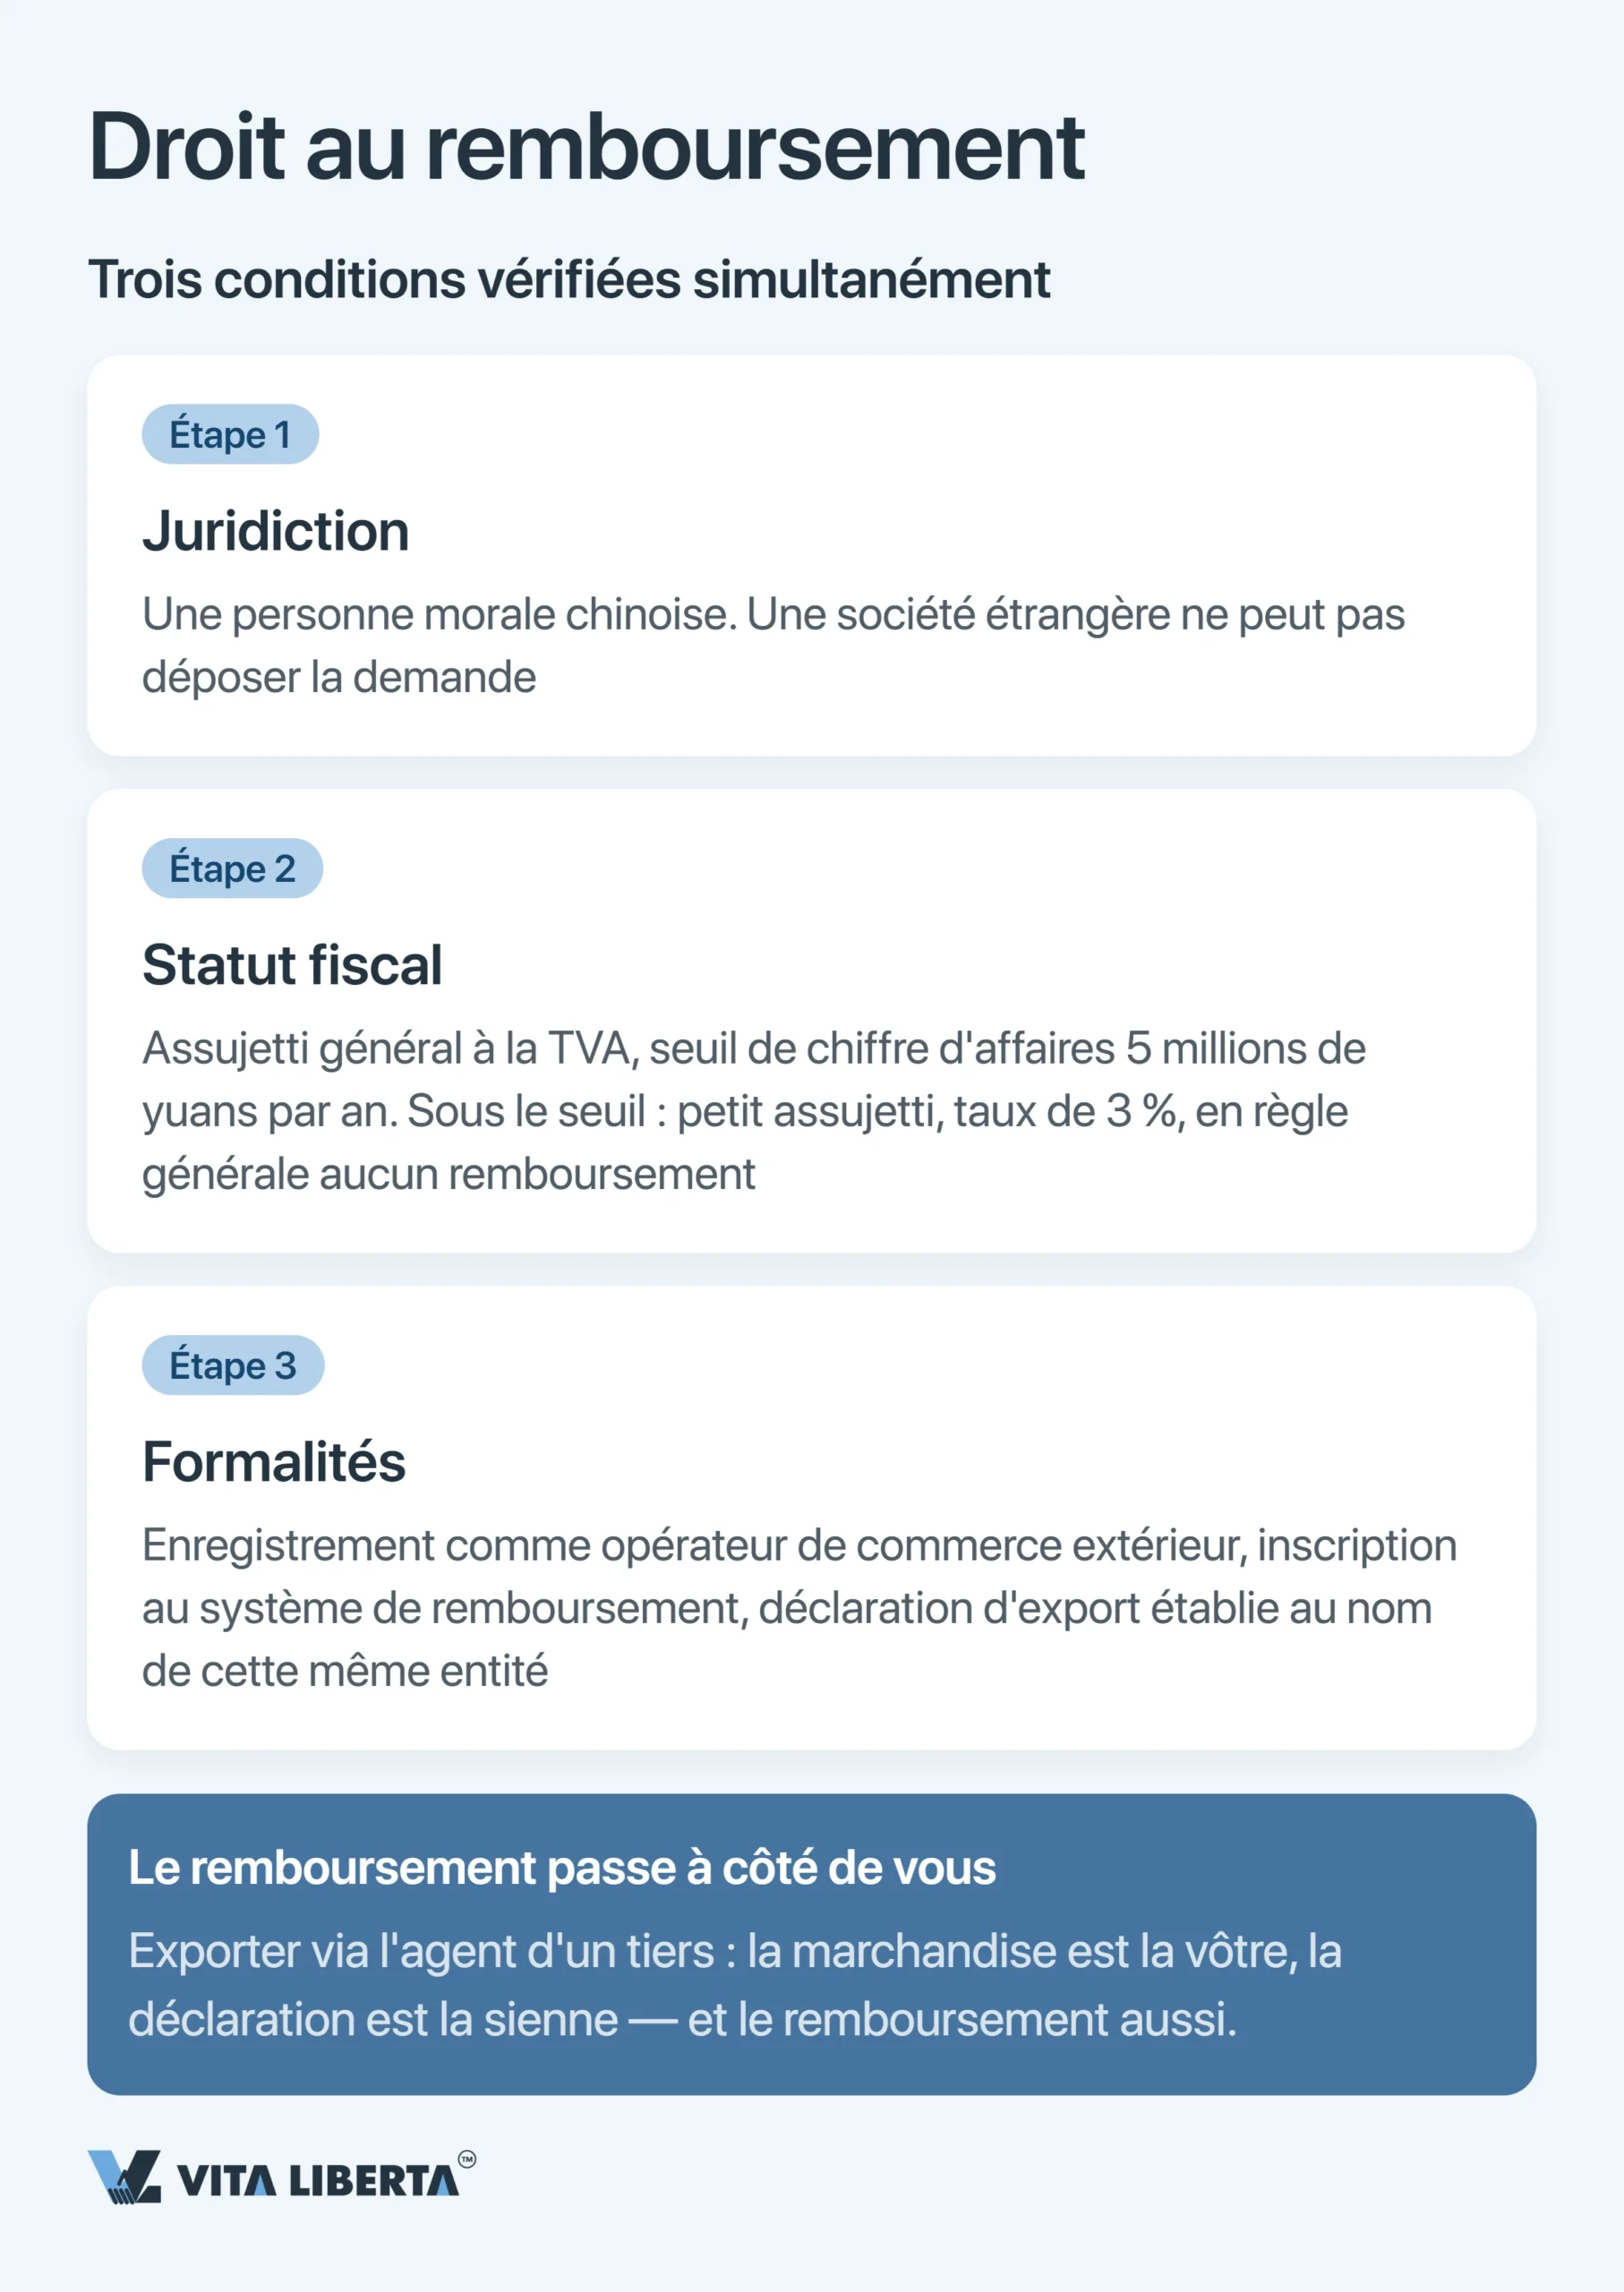
- la société qui exporte en son nom dépose la demande ;
- lorsque l’export passe par un mandataire (委托出口), c’est la société mandante qui dépose, sur la base de l’attestation d’exportation délivrée par ce mandataire (《代理出口货物证明》).
Une entreprise étrangère sans personne morale en Chine n’a aucun droit au remboursement.
Il faut le statut de contribuable général à la TVA (General VAT Taxpayer). Selon la Loi chinoise sur la TVA, est petit contribuable (Small-scale Taxpayer) l’entreprise dont le chiffre d’affaires annuel taxable ne dépasse pas 5 millions de yuans. Une entreprise dont la comptabilité est bien tenue peut toutefois opter volontairement pour le statut de contribuable général, sans attendre ce seuil.
Le petit contribuable paie la TVA à un taux forfaitaire de 3 %. Au 10 octobre 2026, un taux réduit de 1 % s’applique jusqu’au 31 décembre 2027. Ses exportations sont exonérées, mais sans restitution de la taxe payée en amont.
Deux formalités complètent le tableau :
- l’inscription au fichier du remboursement à l’export (出口退(免)税备案) doit être faite au plus tard lors de la première demande ;
- l’enregistrement distinct comme opérateur du commerce extérieur n’est plus exigé depuis le 30 décembre 2022 : une modification de la Loi de la RPC sur le commerce extérieur l’a supprimé.
D’où une erreur fréquente, et coûteuse, chez les acheteurs internationaux : exporter via la société de quelqu’un d’autre. Si le fournisseur ou un intermédiaire exporte en son nom et sous son propre contrat, le remboursement lui revient. Et si l’exportateur se contente de « prêter » son nom pour l’opération d’un tiers, les règles actuelles vont plus loin : le lot perd le remboursement et il est en plus taxé comme une vente sur le marché intérieur.
Le taux : c’est le code SH qui décide, pas le fapiao
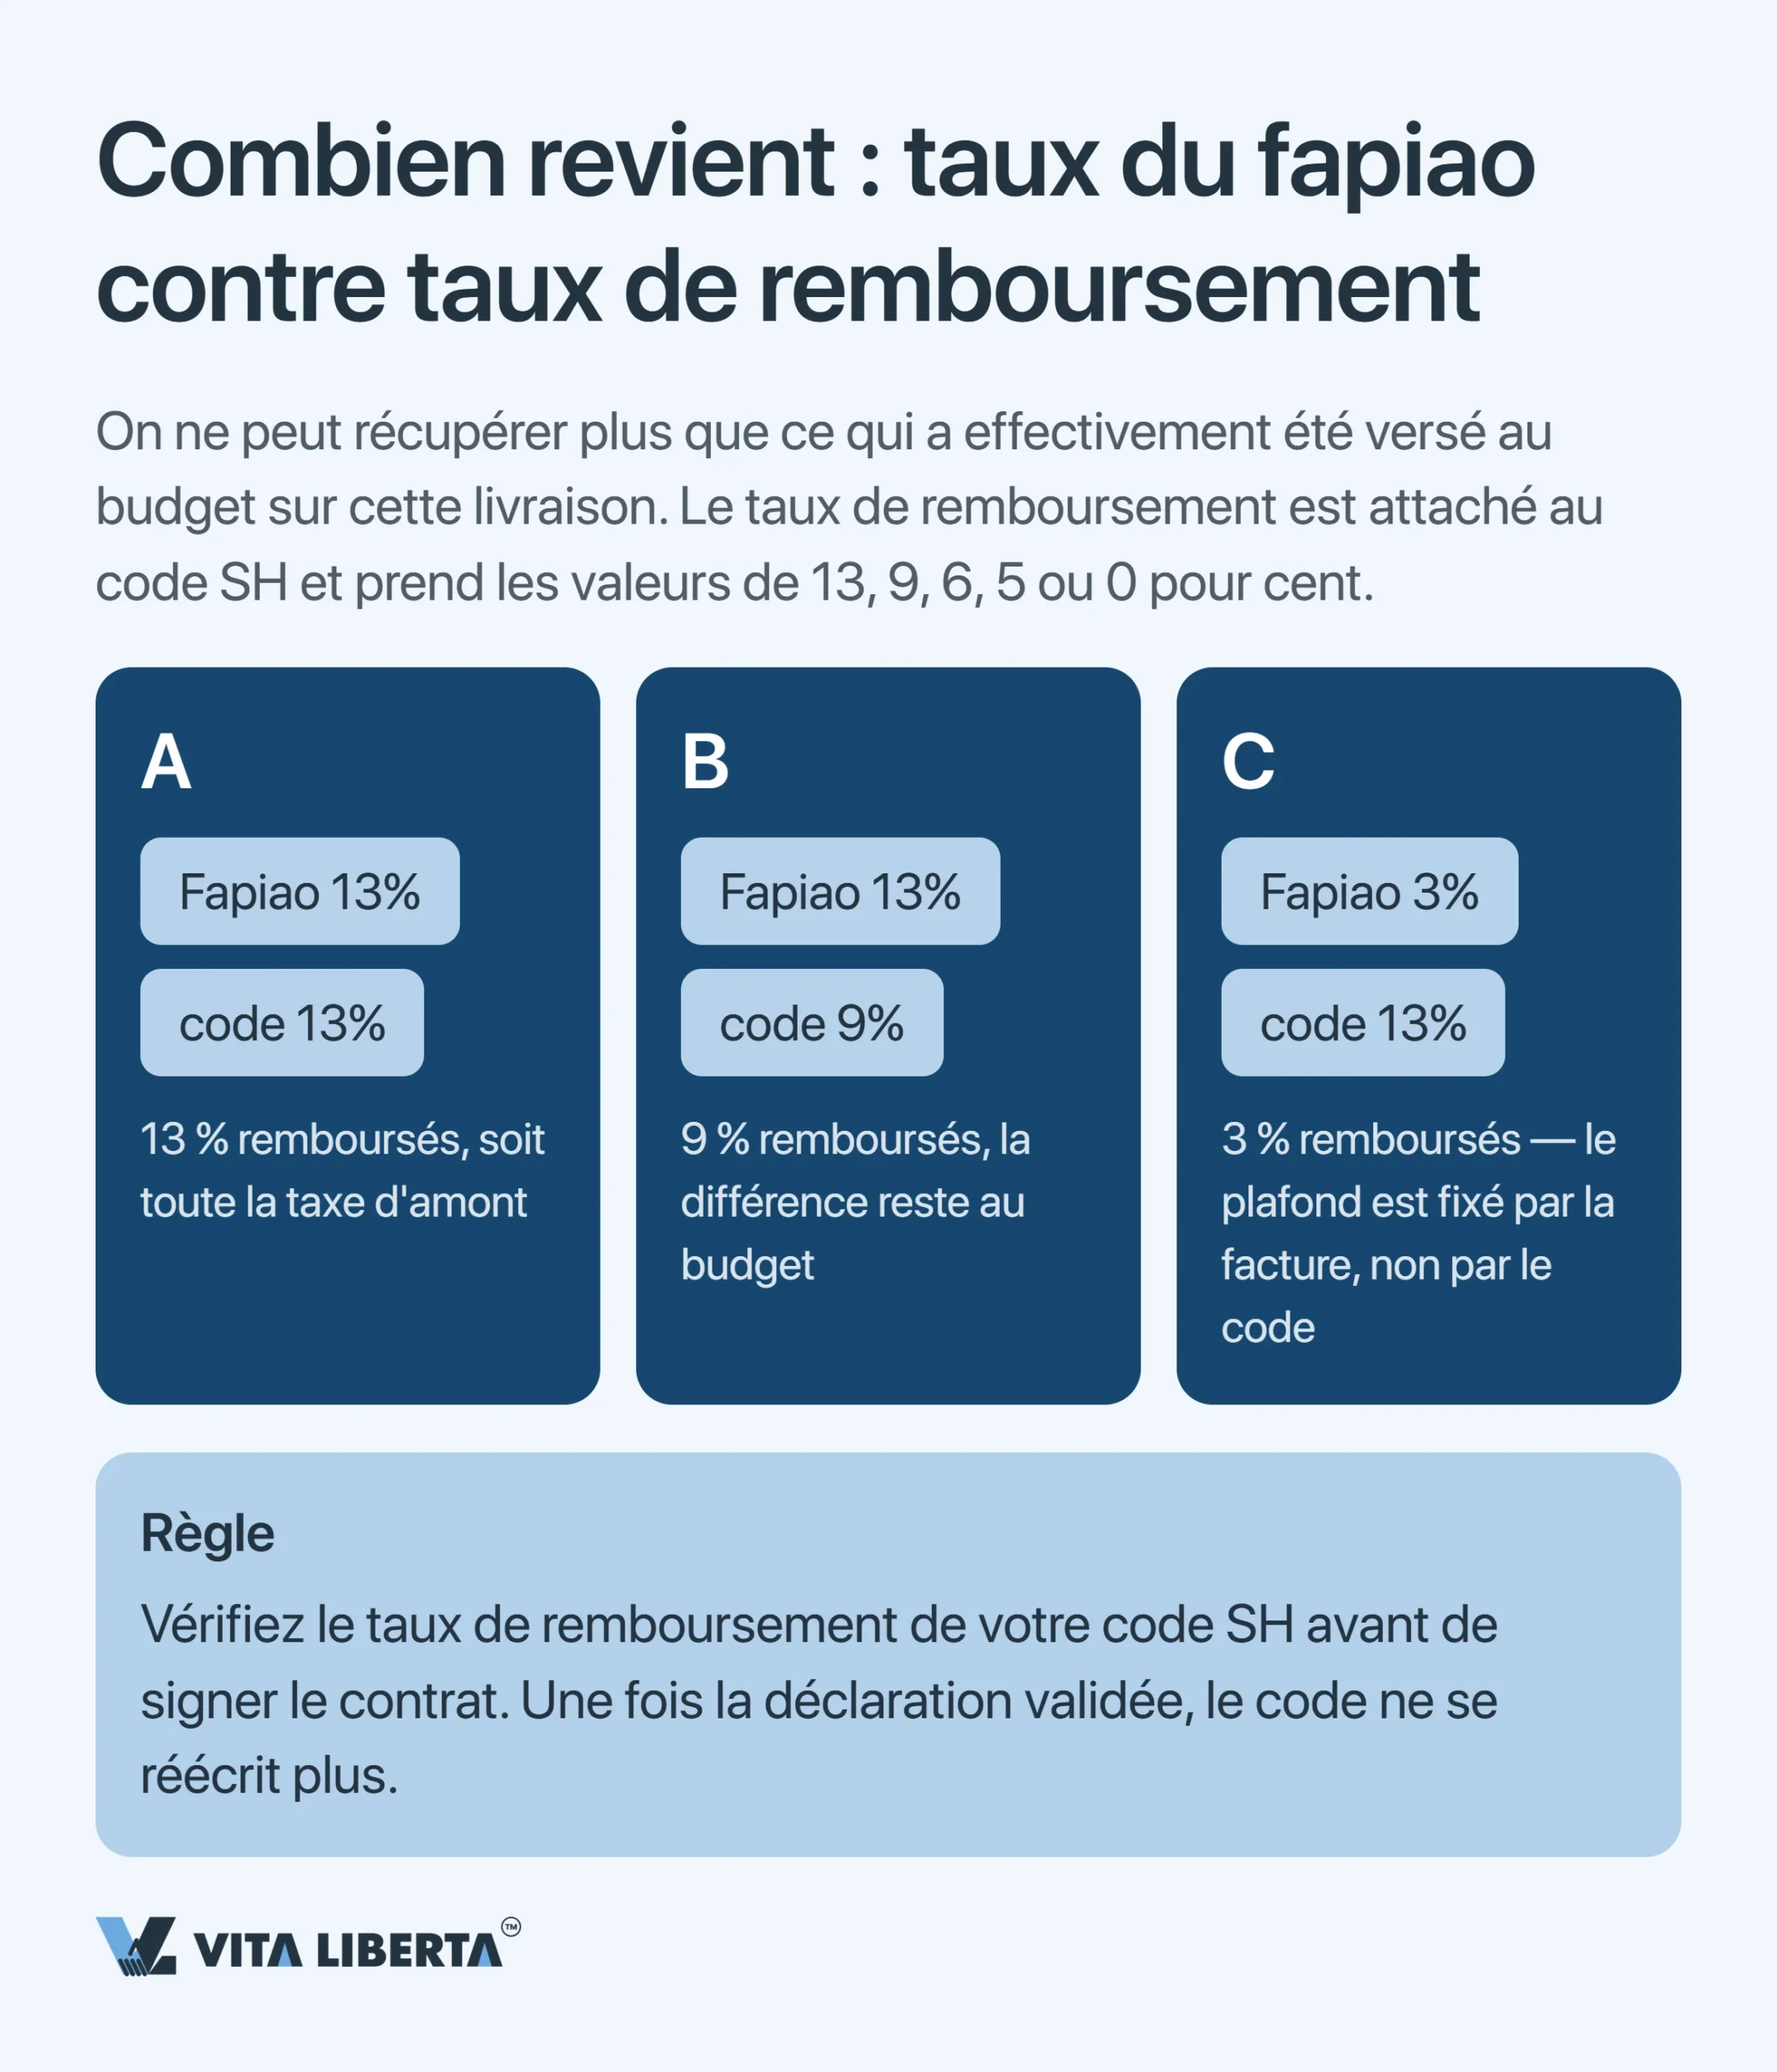
13 % sur la facture ne veut pas dire 13 % sur votre compte. Le taux de remboursement (export tax rebate rate, 出口退税率) est rattaché au code douanier du produit. En règle générale, il égale le taux de TVA du produit. Pour certaines positions, le ministère des Finances et l’Administration fiscale d’État l’ont toutefois abaissé (à 9 % ou 6 %, par exemple), voire ramené à zéro. La valeur en vigueur pour chaque code figure dans la base des taux de remboursement (退税率文库).
S’y ajoute un plafond. Si le fournisseur a émis son fapiao spécial de TVA à un taux inférieur au taux de remboursement, la société de négoce exportatrice est remboursée au plus bas des deux (财政部 税务总局公告2026年第11号, section III) :
- fournisseur petit contribuable et fapiao à 3 % : l’exportateur obtient 3 %, même si le code prévoit 13 % ;
- fapiao au taux réduit de 1 % : le remboursement sera de 1 %.
Voilà exactement d’où vient l’écart de 10 points de l’exemple ci-dessus.
Conseil pratique : vérifiez le taux par code SH avant de signer. Une fois la déclaration en douane validée, le code ne se réécrit plus.
Négociant et fabricant ne calculent pas de la même façon
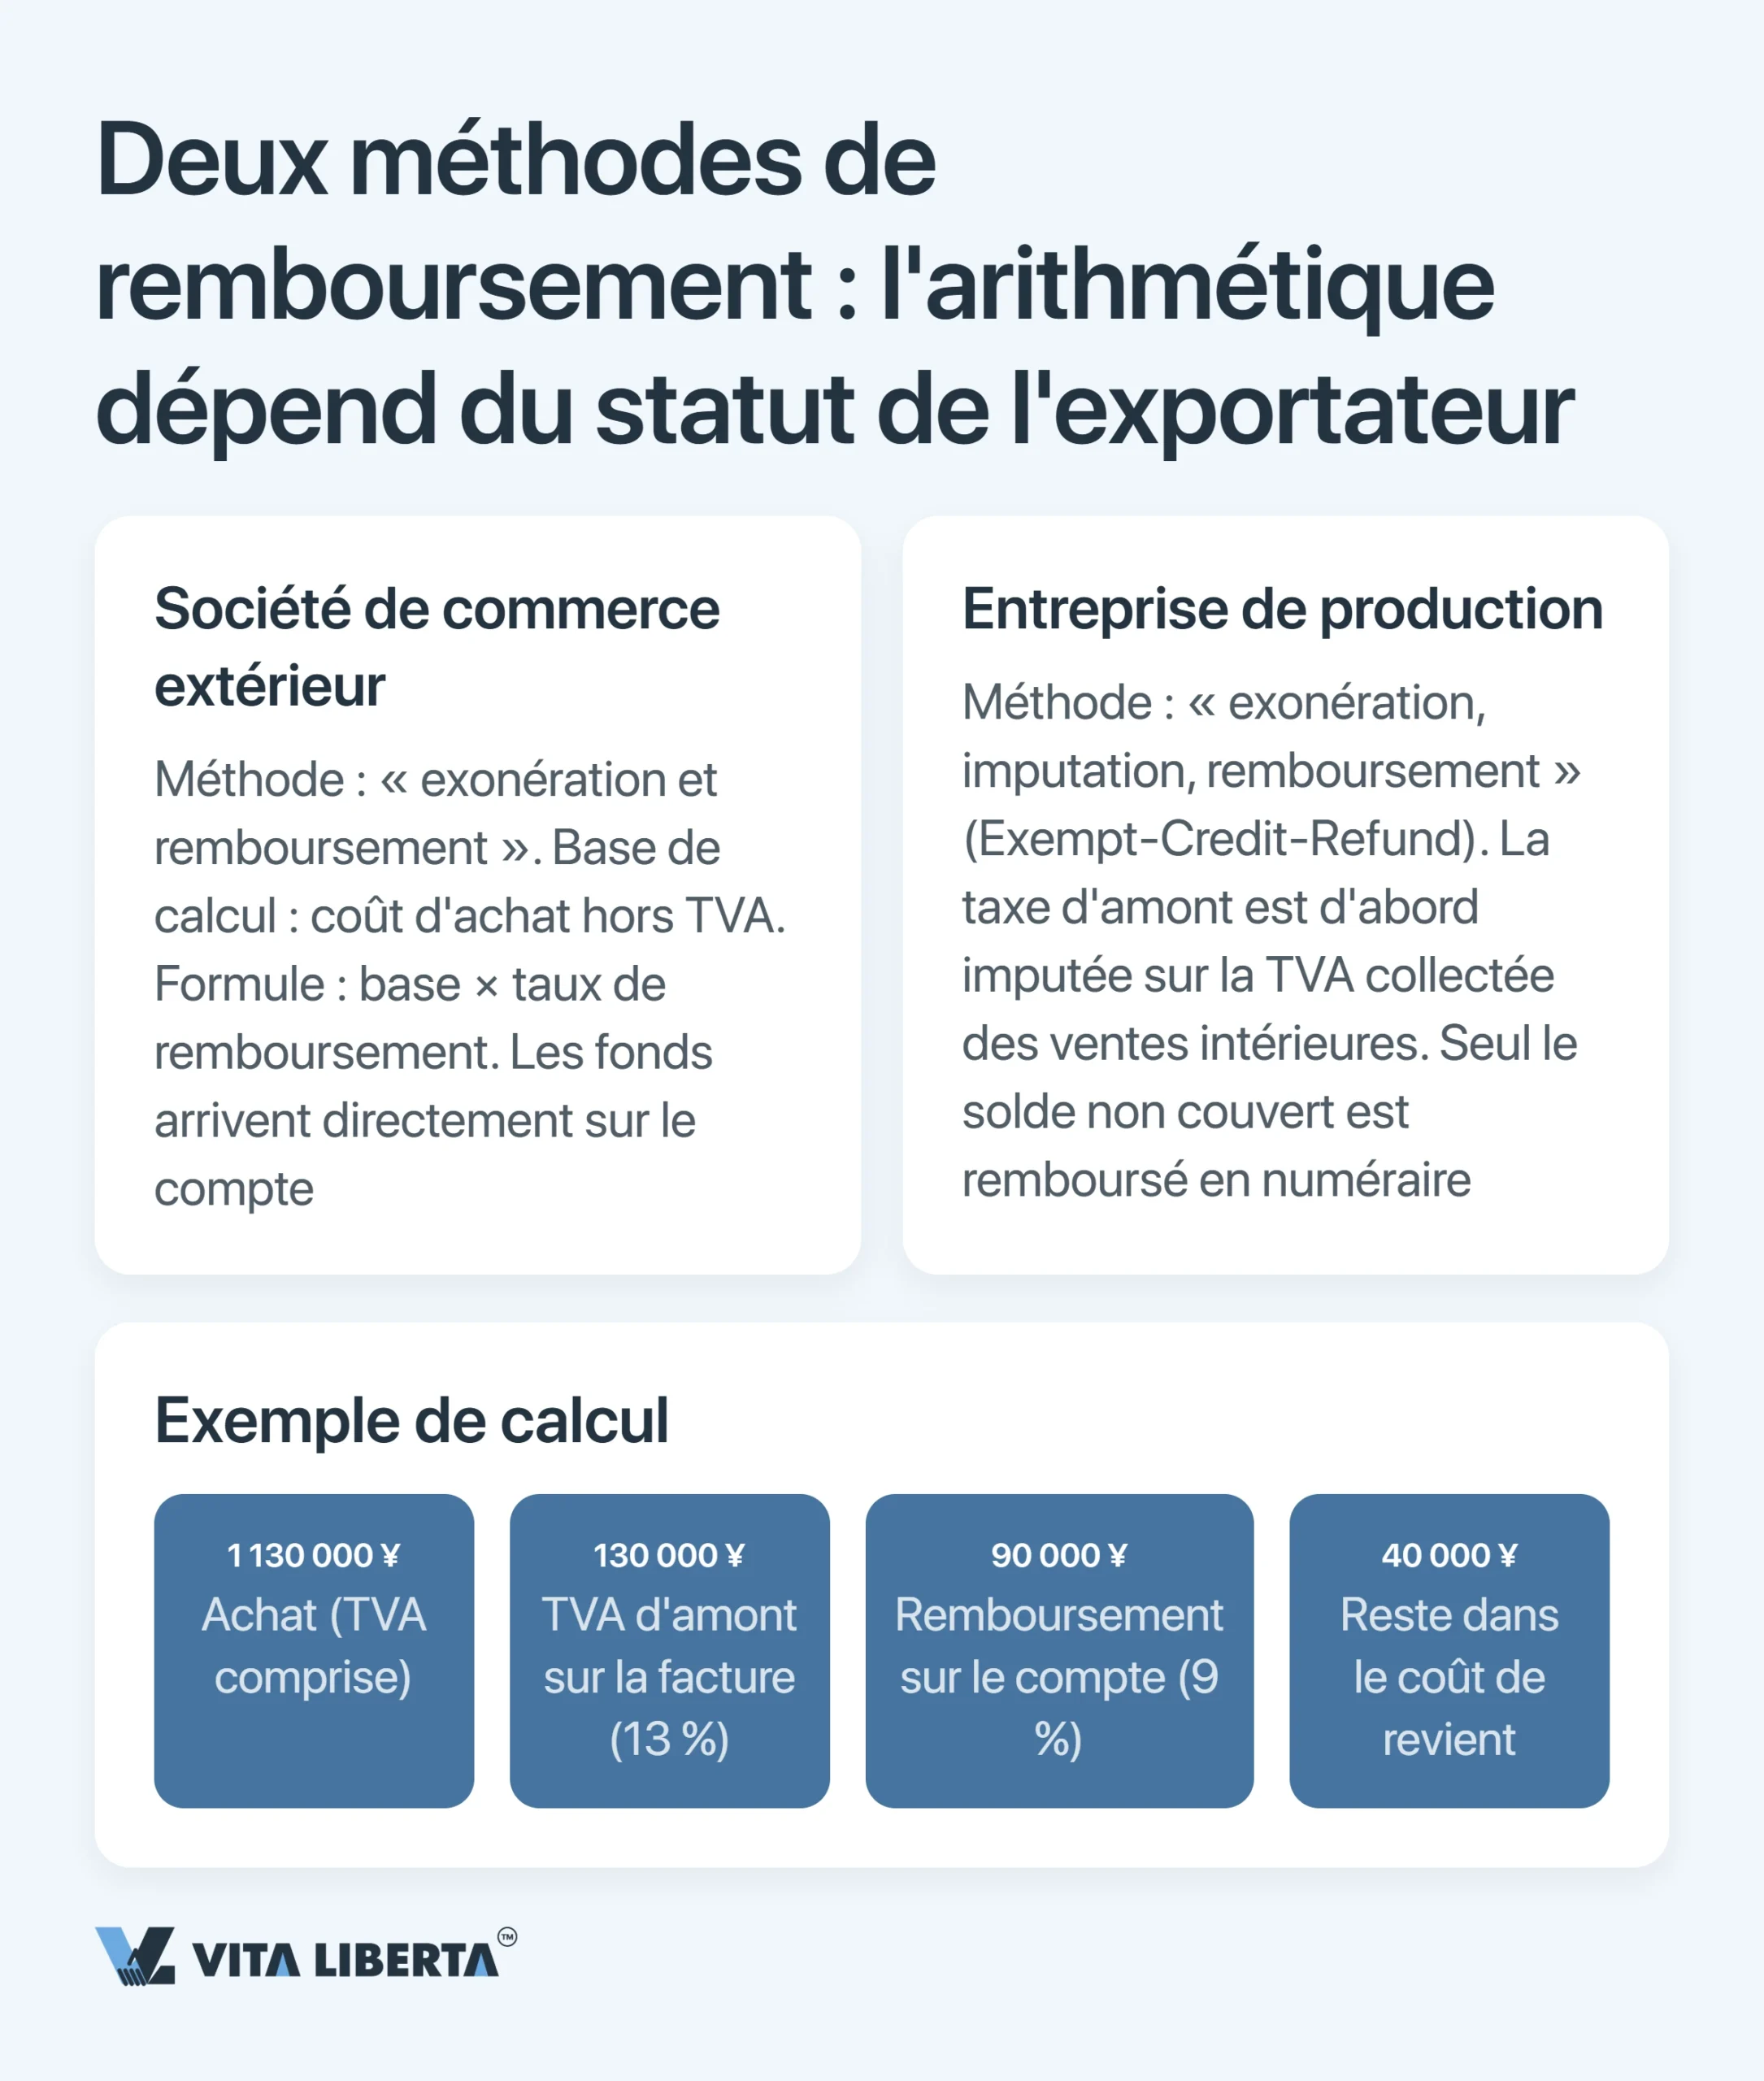
- Société de négoce : elle relève du régime « exonération et remboursement ». La base est le coût d’achat hors TVA, multiplié par le taux de remboursement.
- Fabricant : il applique « exonération, imputation, remboursement » (Exempt-Credit-Refund). Sa TVA d’amont s’impute d’abord sur la TVA collectée sur ses ventes intérieures, et seul le reliquat non couvert lui est versé en numéraire.
Le calcul, concrètement :
| Étape | Montant, yuans |
| Achat avec fapiao à 13 % | 1 130 000 |
| TVA d’amont | 130 000 |
| Remboursé avec un taux de 9 % | 90 000 |
| Reste définitivement dans le coût de revient | 40 000 |
À retenir : le remboursement n’est pas un droit à 13 %. C’est le produit de trois variables, et l’exportateur n’en maîtrise directement qu’une : le choix d’un fournisseur ayant le statut de contribuable général.
Récupérez la TVA à l’export en Chine sans refus
- Vérification du taux par code SH
- Audit du dossier de pièces
- Accompagnement jusqu’au versement

Pièces et délais : là où la procédure se grippe
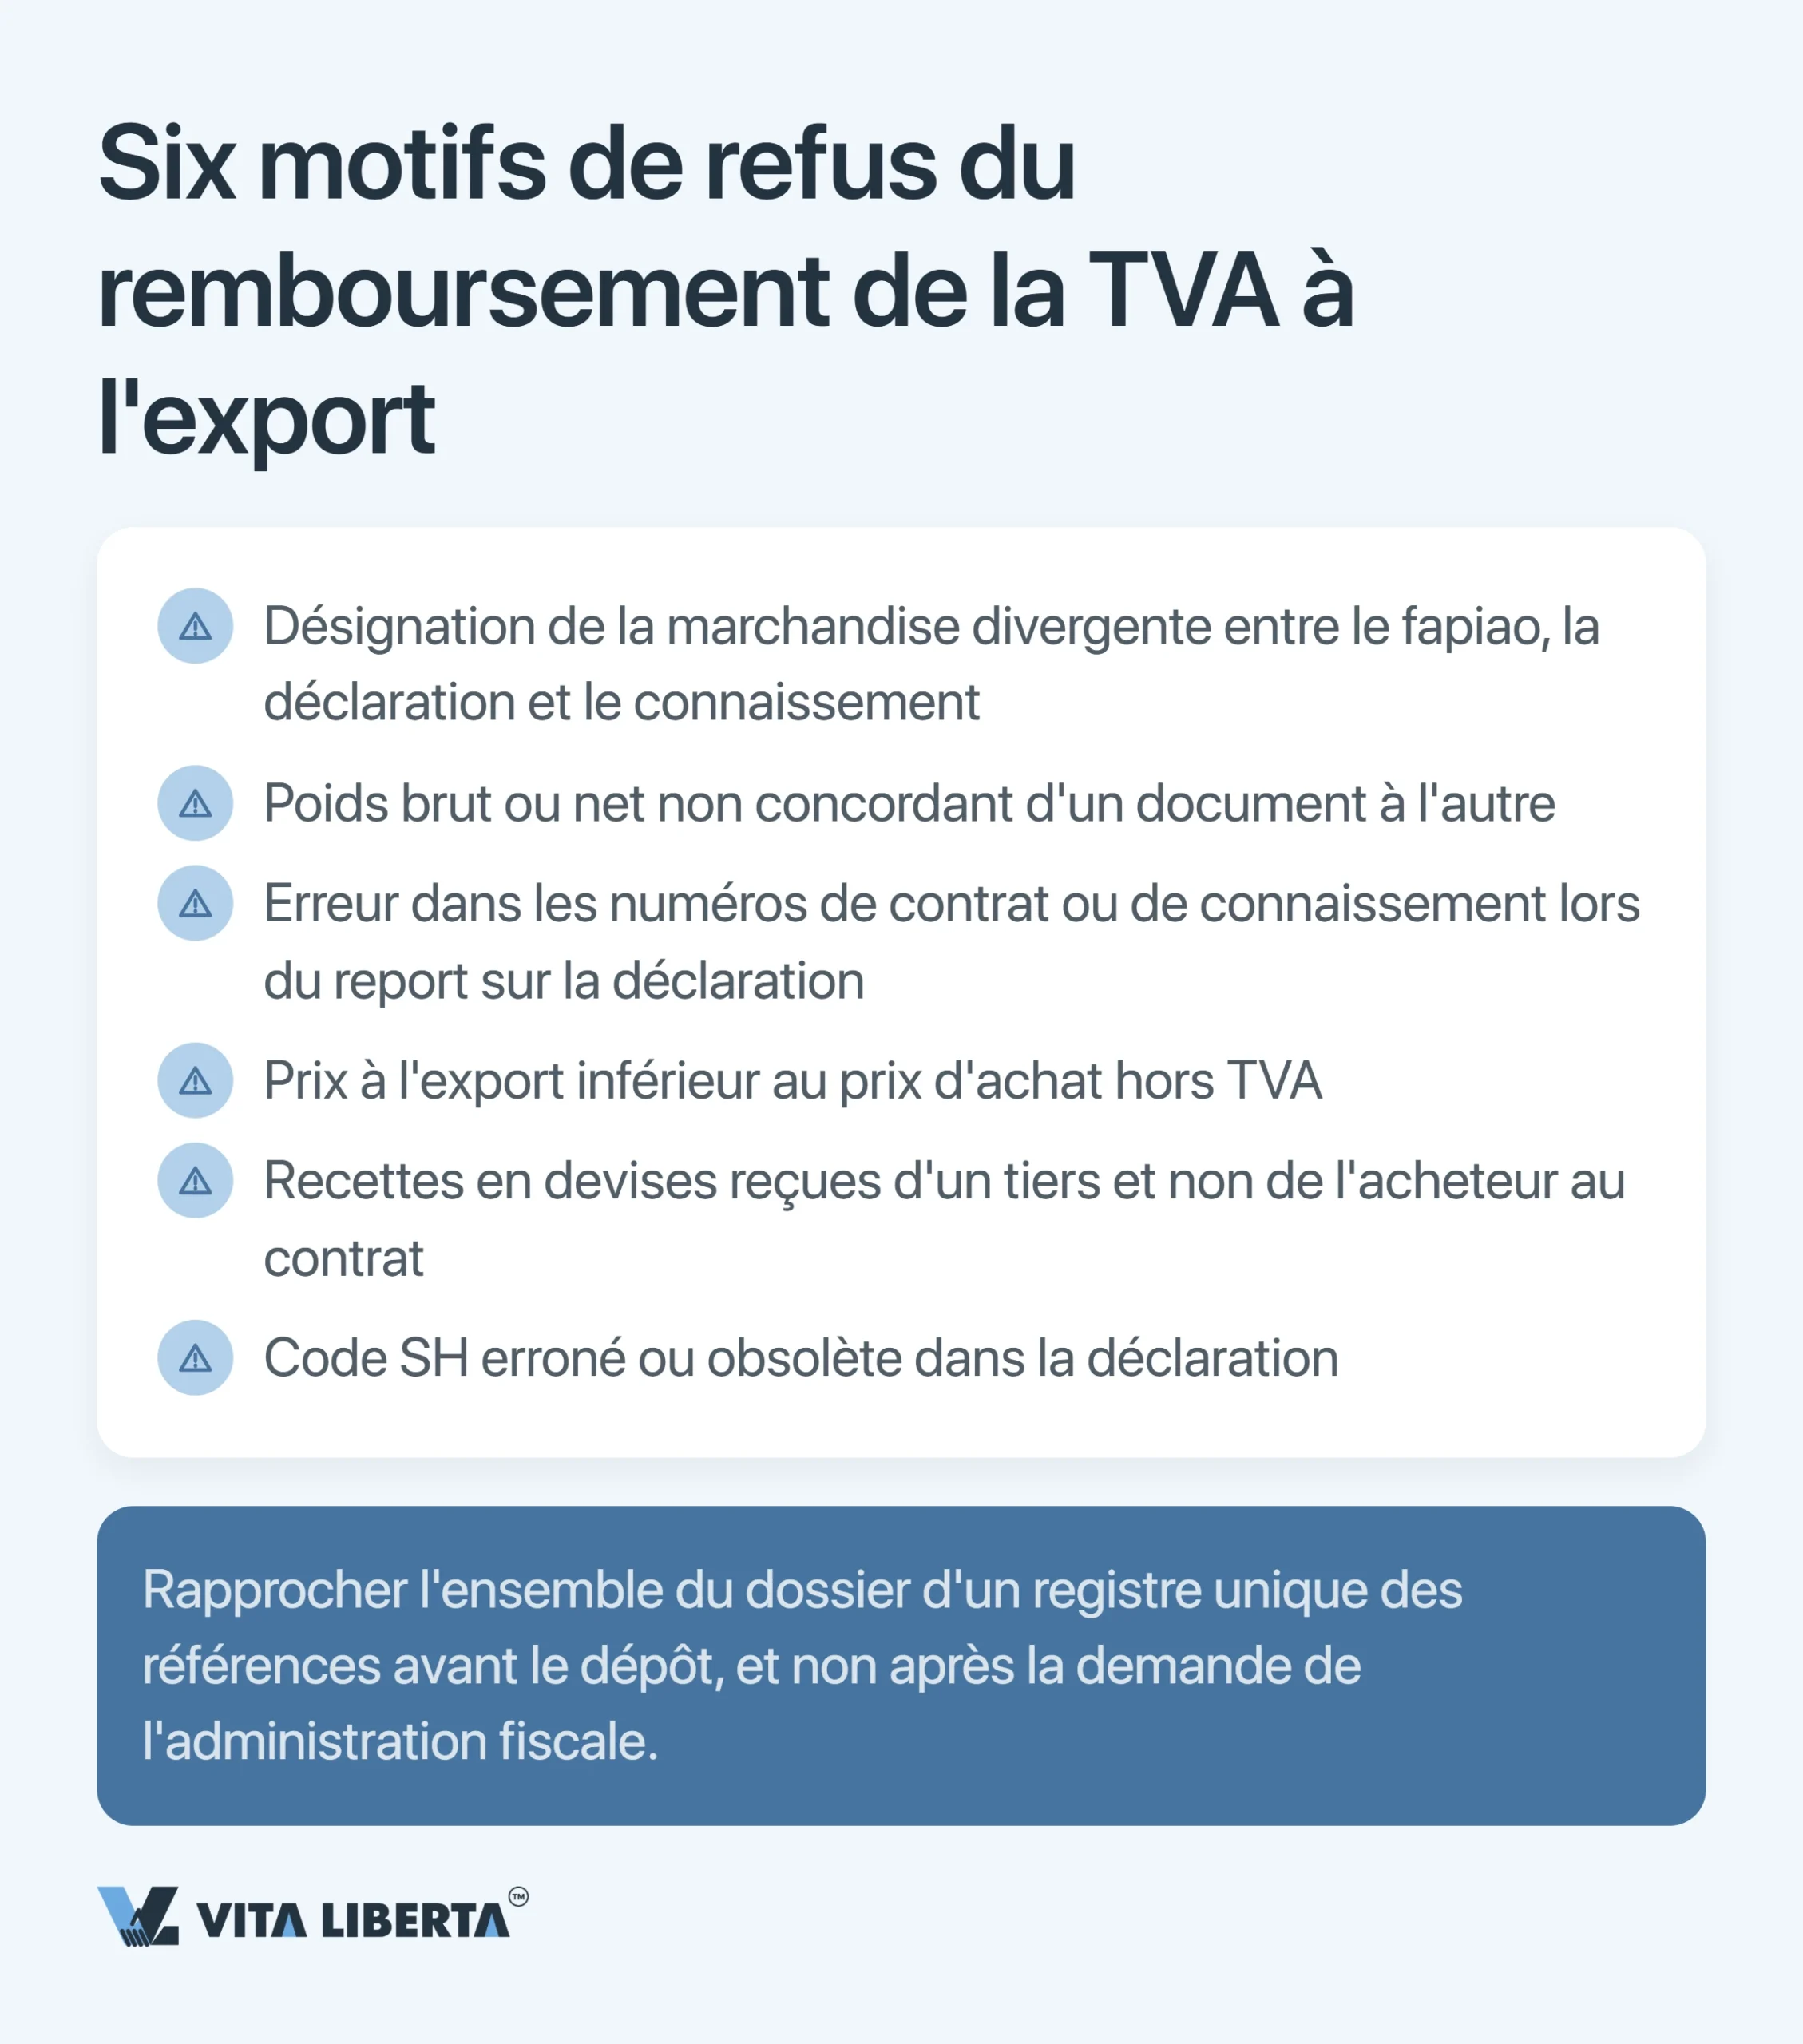
Les refus viennent rarement d’une règle discutable. Ils viennent de données qui ne concordent pas d’un document à l’autre.
Le dossier : ce que coûte un caractère de trop
Ce qui est déposé avec la demande. La société de négoce transmet au fisc :
- le fapiao spécial de TVA du fournisseur (增值税专用发票) ;
- la déclaration d’exportation en douane ou, en cas d’export par mandataire, l’attestation 《代理出口货物证明》 ;
- les registres électroniques d’achats et d’exportations.
Le fisc rapproche le tout des données électroniques de la douane.
Ce qui reste chez vous. Ces pièces ne sont pas transmises au fisc :
- les contrats d’achat et de vente ;
- le connaissement ou les autres documents de transport ;
- les fapiaos du fret intérieur et international ;
- le contrat avec le commissionnaire en douane.
Elles doivent toutefois être réunies et répertoriées dans les 15 jours suivant la demande, puis conservées 10 ans (国家税务总局公告2026年第5号, art. 44–45).
Ce qui doit concorder. La désignation et l’unité de mesure doivent être identiques sur la déclaration et sur le fapiao. Certaines divergences coûtent plus que le remboursement : le lot est taxé comme une vente intérieure (mêmes règles, art. 23 et 57). C’est le cas lorsque :
- le nom ou la quantité du fapiao s’écarte des documents d’expédition du fournisseur ; ou
- le nom, la quantité ou le poids de la déclaration s’écarte des documents de transport au-delà du freinte normal.
Le prix. Aucune règle en vigueur ne prévoit qu’exporter sous le prix d’achat entraîne, à lui seul, un refus. En revanche, un prix d’achat ou d’export manifestement gonflé et sans justification fait basculer le lot du régime de remboursement vers la simple exonération, sans restitution de la TVA d’amont (财政部 税务总局公告2026年第11号, section IX).
Délais : trois étapes et une première demande plus lourde
Il n’existe aucune norme officielle de « trois mois ». En pratique, plusieurs mois séparent souvent l’expédition du versement, et cela doit figurer dans votre plan de trésorerie, pas en note de bas de page.
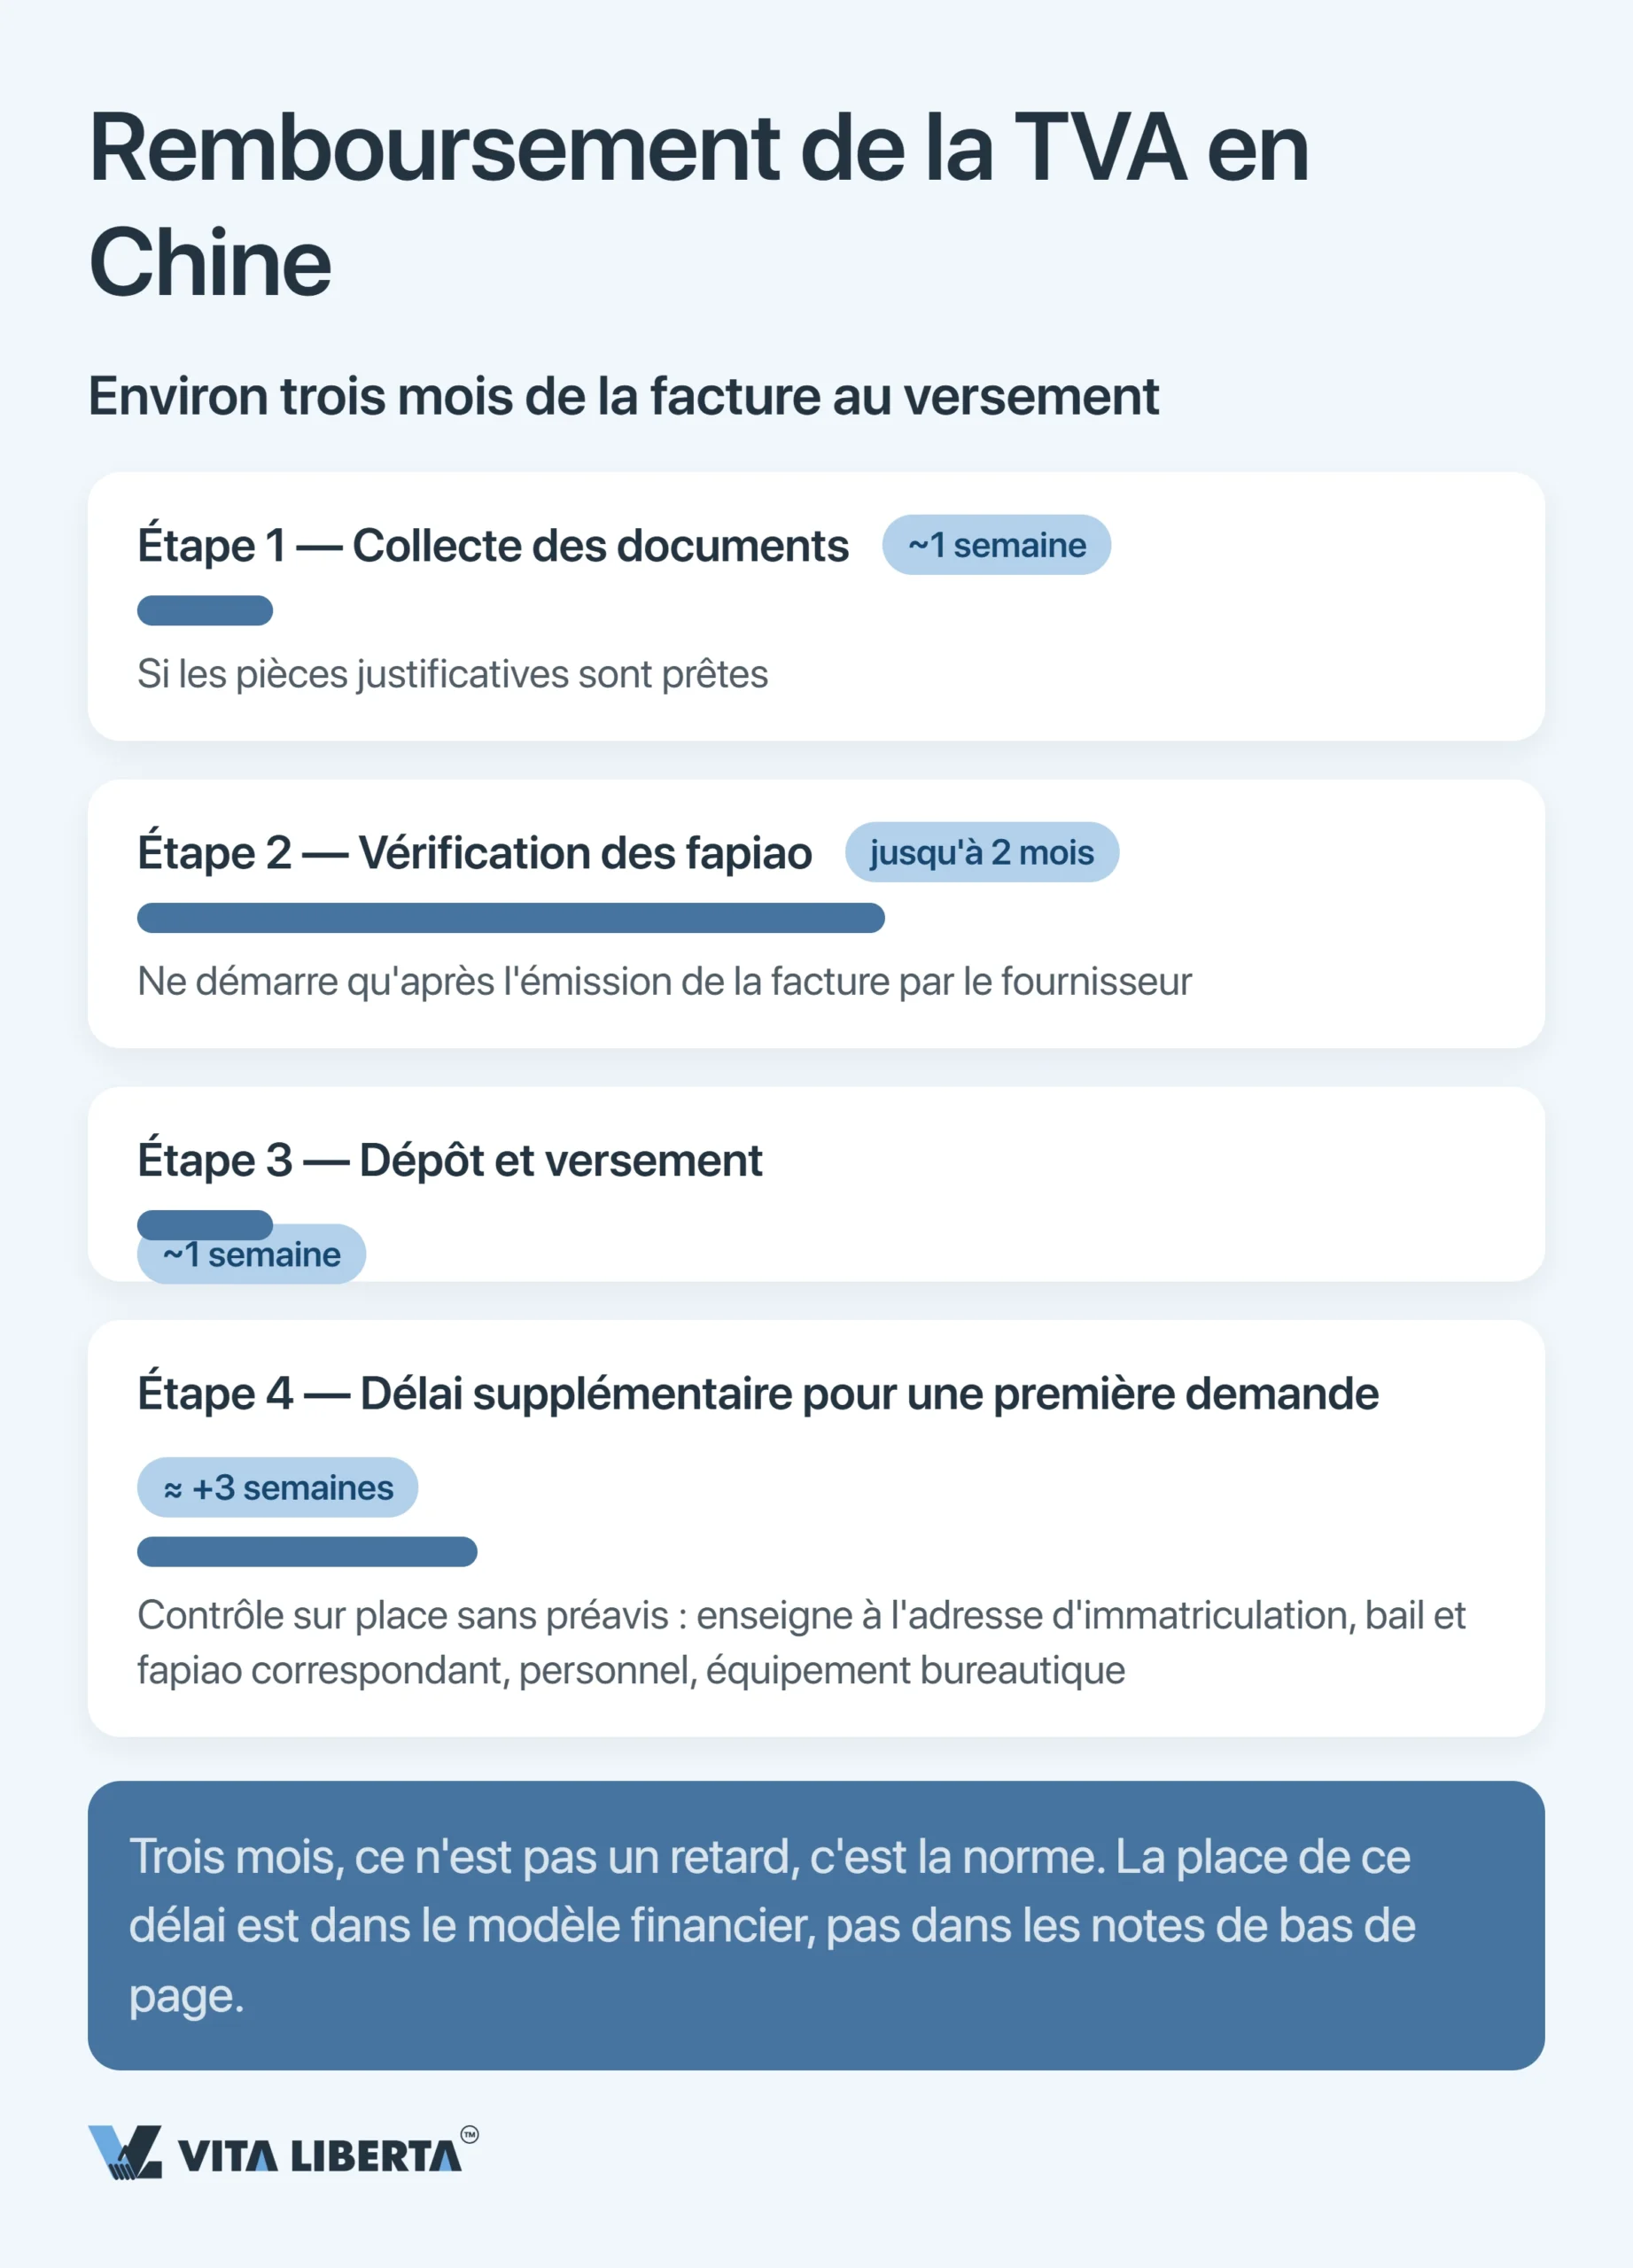
- Réunir les pièces prend environ une semaine si la documentation de base est prête.
- Attendre le fapiao et sa confirmation dans le système électronique est l’étape la plus longue et la moins prévisible. Rien ne démarre tant que le fournisseur n’a pas émis sa facture.
- Le dépôt et le versement vont plus vite lorsque l’inspection n’a pas de questions.
Certaines limites sont fermes :
- La demande se dépose à partir du mois suivant la date d’exportation et jusqu’au 30 avril de l’année suivante. Les devises doivent être encaissées avant cette même date.
- En cas de retard, une demande tardive reste possible avec la preuve de l’encaissement, mais au plus tard 36 mois après la date d’exportation.
- Au-delà, un lot exporté à compter du 1er janvier 2026 est considéré comme vendu sur le marché intérieur et soumis à la TVA (财政部 税务总局公告2026年第11号, section IX ; 国家税务总局公告2026年第5号, art. 48).
Préparez la première demande à part. Dans les cas figurant sur la liste approuvée par l’Administration fiscale d’État, le fisc peut procéder à une vérification sur place (实地核查), et l’exportateur est tenu d’y participer (国家税务总局公告2026年第5号, art. 52). Les contrôleurs cherchent les signes d’une activité réelle : enseigne à l’adresse du siège, bail et fapiao du loyer, personnel, matériel de bureau.
| Étape | Ce que prévoient les règles | En pratique |
| Confirmation du fapiao | Le remboursement est demandé sur la base du fapiao spécial du fournisseur ; le fisc n’accepte la demande que si les données concordent avec les informations électroniques du fournisseur et de la douane (国家税务总局公告2026年第5号, art. 18 et 26) | L’attente du fapiao et de sa confirmation est l’étape la plus longue ; elle se prévoit dès le départ dans la trésorerie, pas à la fin |
| Moment où le taux est figé | Le taux applicable dépend de la date d’exportation (出口日期) portée sur la déclaration en douane (财政部 税务总局公告2026年第11号, section III) | Ni la signature, ni le paiement, ni la date de dépôt de la déclaration ne changent le chiffre ; le mois d’un changement de taux, seule la date d’exportation compte |
| Encaissement des devises | Les devises doivent être encaissées avant le 30 avril de l’année suivant l’export ; les justificatifs restent chez l’exportateur et, dans certains cas, un encaissement assimilé (视同收汇) est admis selon une liste approuvée (国家税务总局公告2026年第5号, art. 48–51) | Sans encaissement ni motif d’assimilation, pas de remboursement, et le montant déjà versé est repris |
| Catégorie de l’exportateur | Les exportateurs sont classés en quatre catégories (出口企业管理类别), en tenant compte de leur notation fiscale (A, B, M, C, D) | Plus la catégorie est basse, plus les contrôles manuels sont nombreux ; l’exportateur de catégorie 4 joint les justificatifs d’encaissement à chaque demande (国家税务总局公告2026年第5号, art. 49) |
Ce qui a changé en 2026
La réduction des incitations à l’export dans certains secteurs est devenue une politique systématique. Les listes sont révisées plus vite que les fournisseurs n’actualisent leurs tarifs.
De 9 % à 6 %, puis à zéro : qui est touché par l’annonce no 2/2026
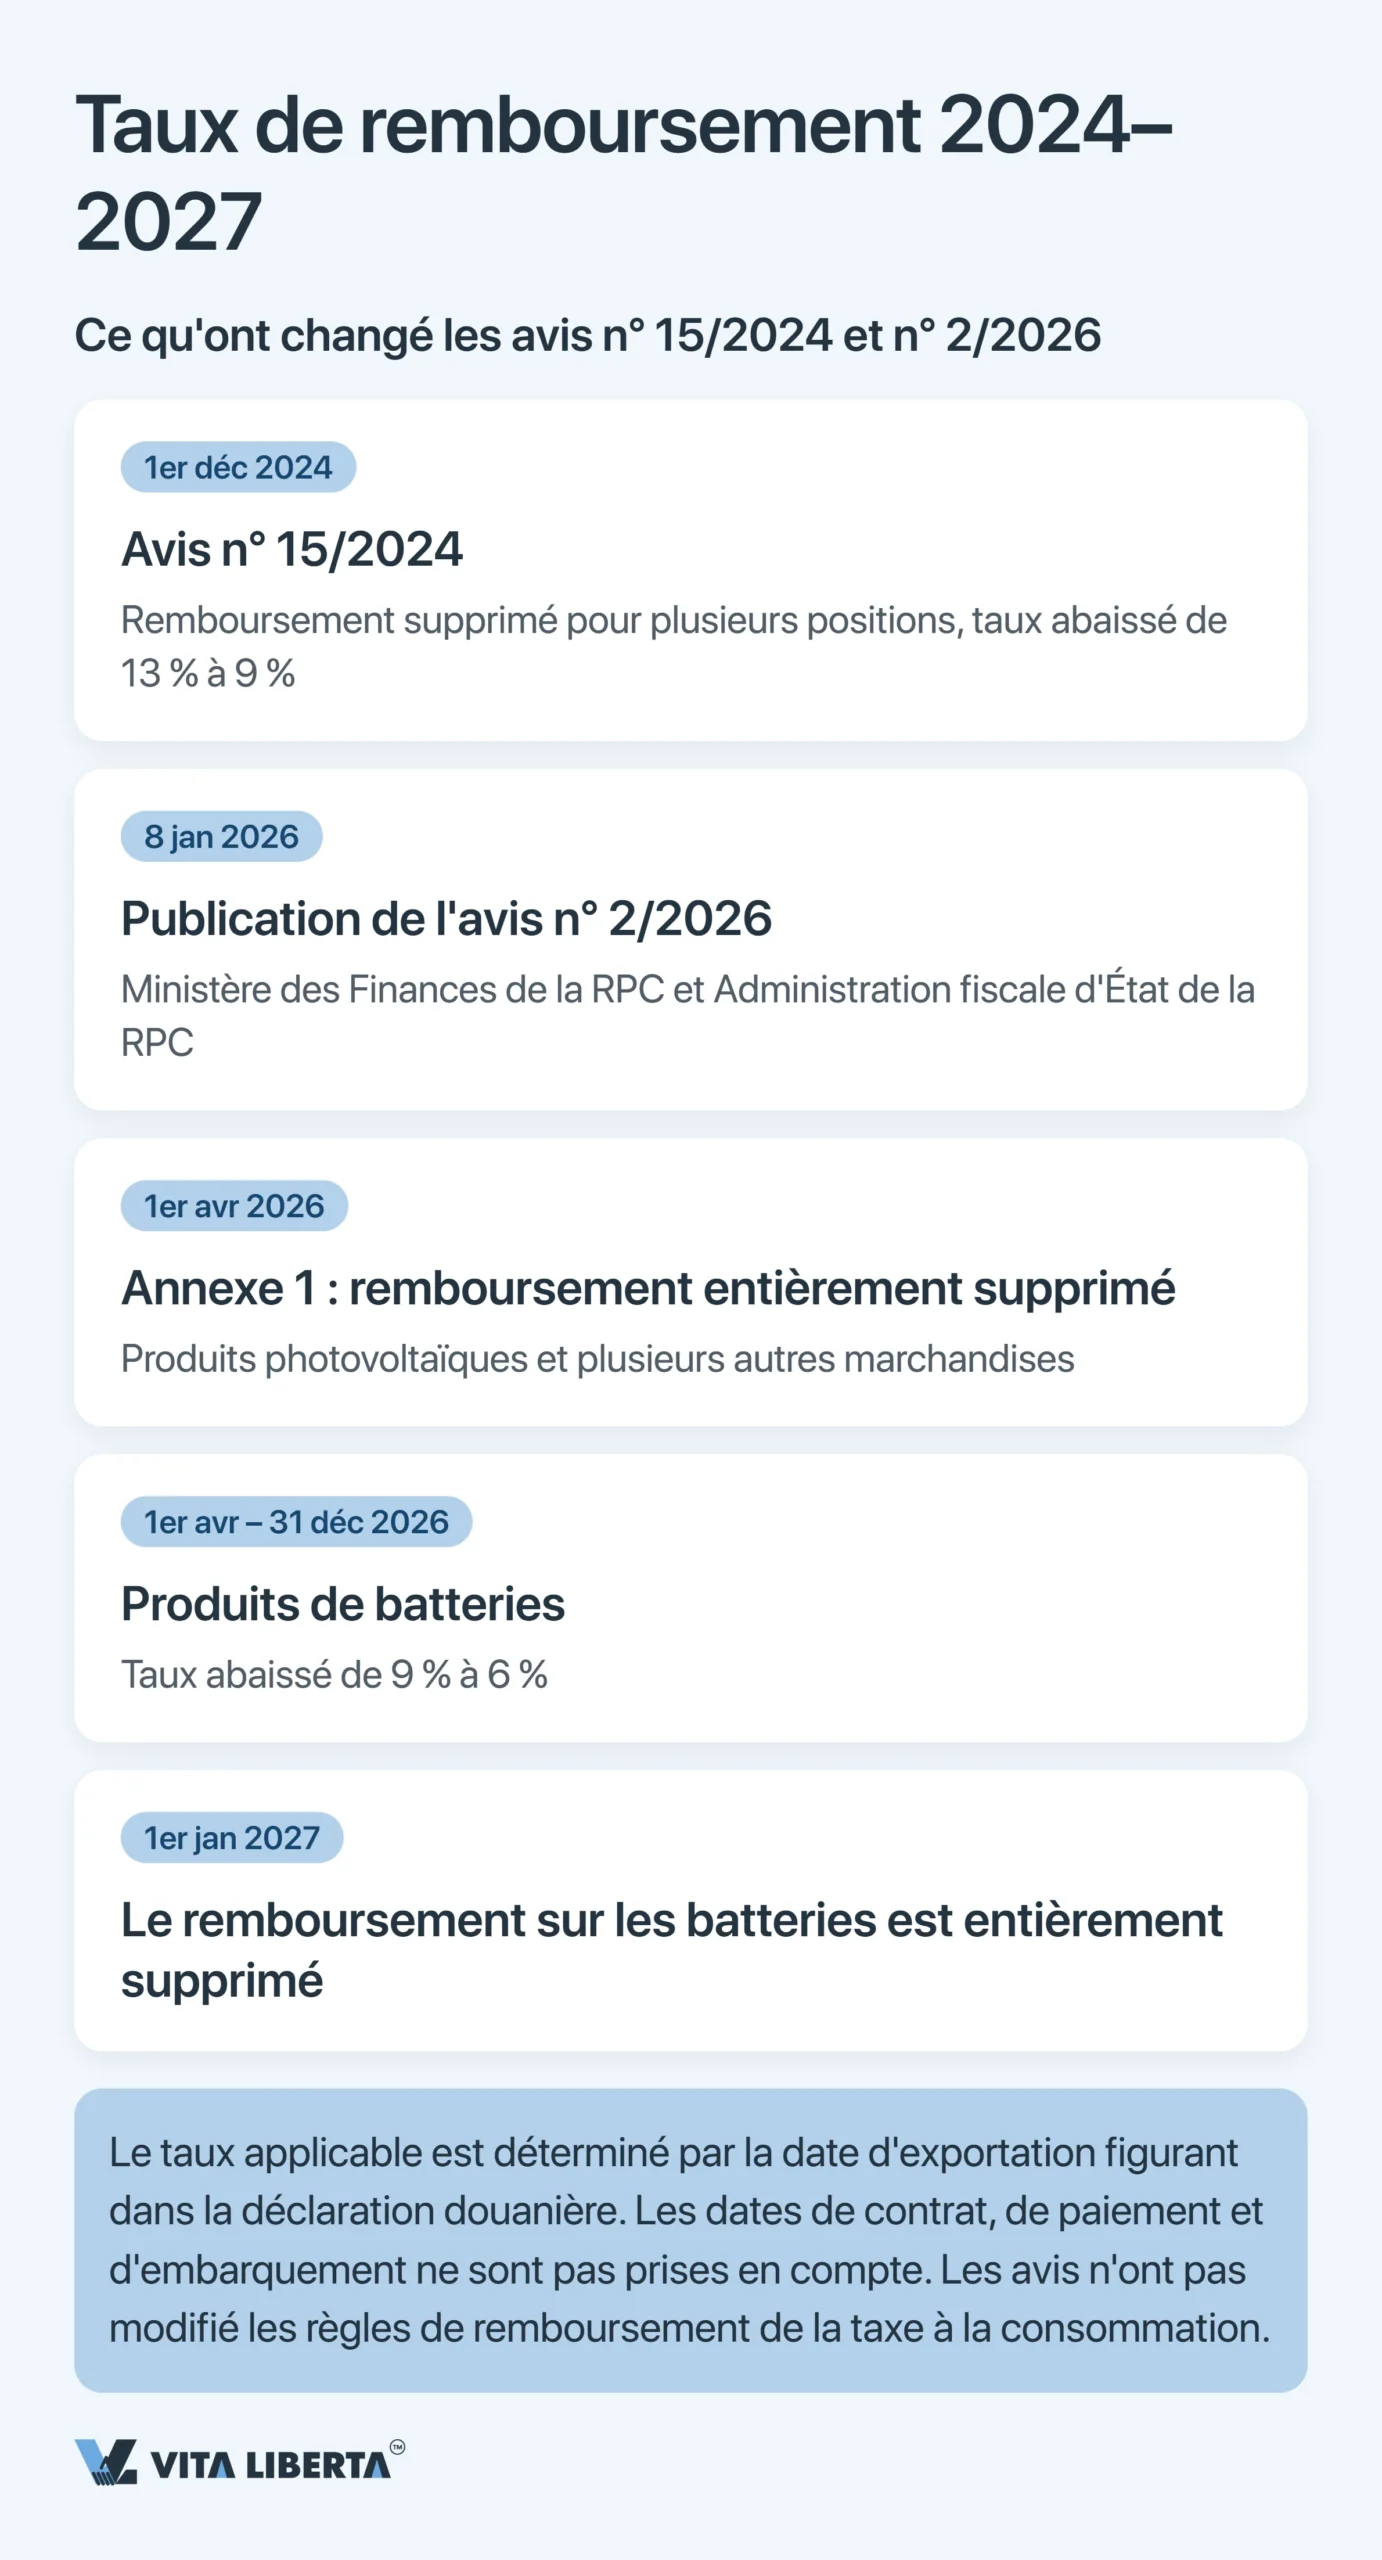
Depuis le 1er avril 2026, l’exportateur de modules solaires ne touche plus rien. C’est la conséquence directe de l’annonce no 2/2026 (财政部 税务总局公告2026年第2号), signée le 8 janvier 2026 par le ministère chinois des Finances conjointement avec l’Administration fiscale d’État (STA, 国家税务总局). Trois paramètres à garder en tête :
- Annexe 1 : remboursement nul. Les produits photovoltaïques et d’autres biens de la liste ont perdu le remboursement de la TVA à compter du 1er avril 2026.
- Batteries : un couloir de transition. Du 1er avril au 31 décembre 2026, le taux passe de 9 % à 6 %. À partir du 1er janvier 2027, le remboursement est entièrement supprimé.
- La référence est la date d’exportation, pas la transaction. Le taux applicable est fixé par la date d’exportation (出口日期) inscrite sur la déclaration en douane. La date de dépôt de la déclaration (申报日期) et la date de paiement n’y changent rien.
C’est le prolongement d’une ligne plus ancienne. L’annonce no 15/2024 (财政部 税务总局公告2024年第15号) est entrée en vigueur le 1er décembre 2024 et :
- a supprimé le remboursement sur les produits laminés en aluminium et en cuivre, ainsi que sur d’autres positions ;
- a abaissé de 13 % à 9 % le taux d’une partie des produits pétroliers, du photovoltaïque, des batteries et de certains produits minéraux non métalliques.
L’annonce no 2/2026 précise à part que, pour les biens soumis à l’accise figurant sur ses listes, le régime de remboursement et d’exonération de l’impôt sur la consommation à l’export reste inchangé.
Important : supprimer le remboursement n’interdit pas l’export. Cela reporte 9 à 13 % de charge fiscale sur le prix départ usine. Un fournisseur qui invoque une « suppression générale de la TVA » sans citer de code précis de l’annexe vous doit une justification, pas une révision de votre budget achats.
L’économie du remboursement : une protection contre la perte, pas un bonus de marge
Dans une revente ordinaire, le remboursement ne crée aucun bénéfice. Il restitue une taxe déjà incluse dans le prix d’achat, et ne pas la réclamer revient à offrir au Trésor 9 à 13 % de la valeur du lot. Le gain réel apparaît dans deux situations seulement :
- Un fournisseur qui n’exporte pas, travaille en règle et doit émettre un fapiao spécial. Cette TVA d’amont revient alors à l’exportateur, alors qu’elle se diluait auparavant dans le prix.
- Une petite ou moyenne usine qui ne fait pas elle-même les démarches. Les grands exportateurs récupèrent tout par eux-mêmes et n’ont rien à partager.
En somme, la procédure ne sert pas à gagner, mais à ne pas perdre. Pour 3 millions de yuans d’achats annuels avec des fapiaos à 13 %, la TVA d’amont avoisine 345 000 yuans. Un dossier incomplet coûte la totalité de cette somme avec un taux de remboursement de 13 %, et environ 239 000 yuans avec un taux de 9 %.
Créez votre société d’export en Chine dans les règles
- Statut de contribuable général
- Choix du schéma : export en votre nom ou via un mandataire
- Inscription au fichier du remboursement à l’export

Remboursement de la TVA à l’export en Chine : conclusions stratégiques
Le paradoxe central du régime : l’État a formalisé la procédure à l’extrême, avec fapiaos, codes, vérification électronique et rapprochement intégral avec la douane. Dans le même temps, il en a gardé le pilotage manuel au moyen de listes annexes qu’une seule annonce suffit à réécrire.
- Le taux de remboursement est une variable, pas une constante. Vérifiez-le par code SH avant le contrat, dans la base des taux de remboursement (退税率文库). En règle générale, il égale le taux de TVA, mais il est réduit ou nul pour certaines positions.
- Le droit au remboursement suit l’exportateur. Une personne morale à vous en Chine, au statut de contribuable général, est le seul moyen de garder la taxe au lieu de la laisser à un intermédiaire. Elle peut exporter en son nom ou via un mandataire.
- Le remboursement arrive avec retard. L’attente du fapiao du fournisseur et de sa confirmation étire le processus sur des mois, tandis que la demande et l’encaissement des devises sont bornés au 30 avril de l’année suivante. C’est un paramètre de besoin en fonds de roulement, pas un détail comptable.
Le remboursement de la TVA à l’export en Chine se traite donc non comme une formalité de fin de transaction, mais comme un paramètre fixé dès le choix du fournisseur et du code produit. L’entreprise qui calcule le taux de remboursement avant de signer pilote son prix de revient. Celle qui y pense après la mainlevée ne fait qu’enregistrer des pertes.
Questions fréquentes
Directement, non. Seule une personne morale chinoise au statut de contribuable général peut obtenir le remboursement. Elle doit exporter en son nom, ou confier l’export à un mandataire et obtenir de lui l’attestation d’exportation (《代理出口货物证明》). La solution : votre propre société d’export en Chine, ou un contrat avec un exportateur qui intègre au prix l’obligation de vous rétrocéder l’avantage du remboursement.
Au maximum le taux du fapiao spécial du fournisseur : 3 %. S’il applique le taux réduit de 1 % (valable jusqu’au 31 décembre 2027), 1 %. Le taux attaché au code SH ne relève pas ce plafond. La solution : avec des volumes réguliers, l’écart entre 3 % et 13 % couvre en général largement le coût d’un passage à un fournisseur contribuable général.
Le taux d’avril. Déposer en mars ne protège rien en soi : l’inspecteur regarde la case « date d’exportation » (出口日期), pas la date de dépôt de la déclaration (申报日期). L’écart pèse sur la partie qui a accepté ce risque au contrat. La solution : pour les mois de transition, prévoyez par écrit qui supporte un glissement de la date d’exportation, et ne laissez pas le dédouanement se faire au hasard.
Les motifs les plus courants : désignation ou unité de mesure différente entre le fapiao et la déclaration ; nom, quantité ou poids différent entre la déclaration et les documents de transport ; devises encaissées hors délai ; prix d’achat ou d’export manifestement gonflé sans justification. Une partie de ces divergences entraîne non seulement un refus, mais la taxation du lot comme une vente intérieure. La solution : contrôler le dossier face à un registre unique de données avant le dépôt, et non après la demande de l’inspection.
Le prix augmentera exactement du montant que l’usine récupérait jusqu’ici auprès du Trésor. Les positions de l’annexe 1 ont perdu le remboursement au 1er avril 2026. Les batteries restent à 6 % au lieu de 9 % jusqu’au 31 décembre 2026, puis perdent tout remboursement à compter du 1er janvier 2027. La solution : exigez le code SH et vérifiez-le dans la liste. Un « chez nous la TVA a été supprimée » sans code relève de la négociation, pas d’un motif de hausse.