Hongkong
 China




Le mécanisme de l’impôt
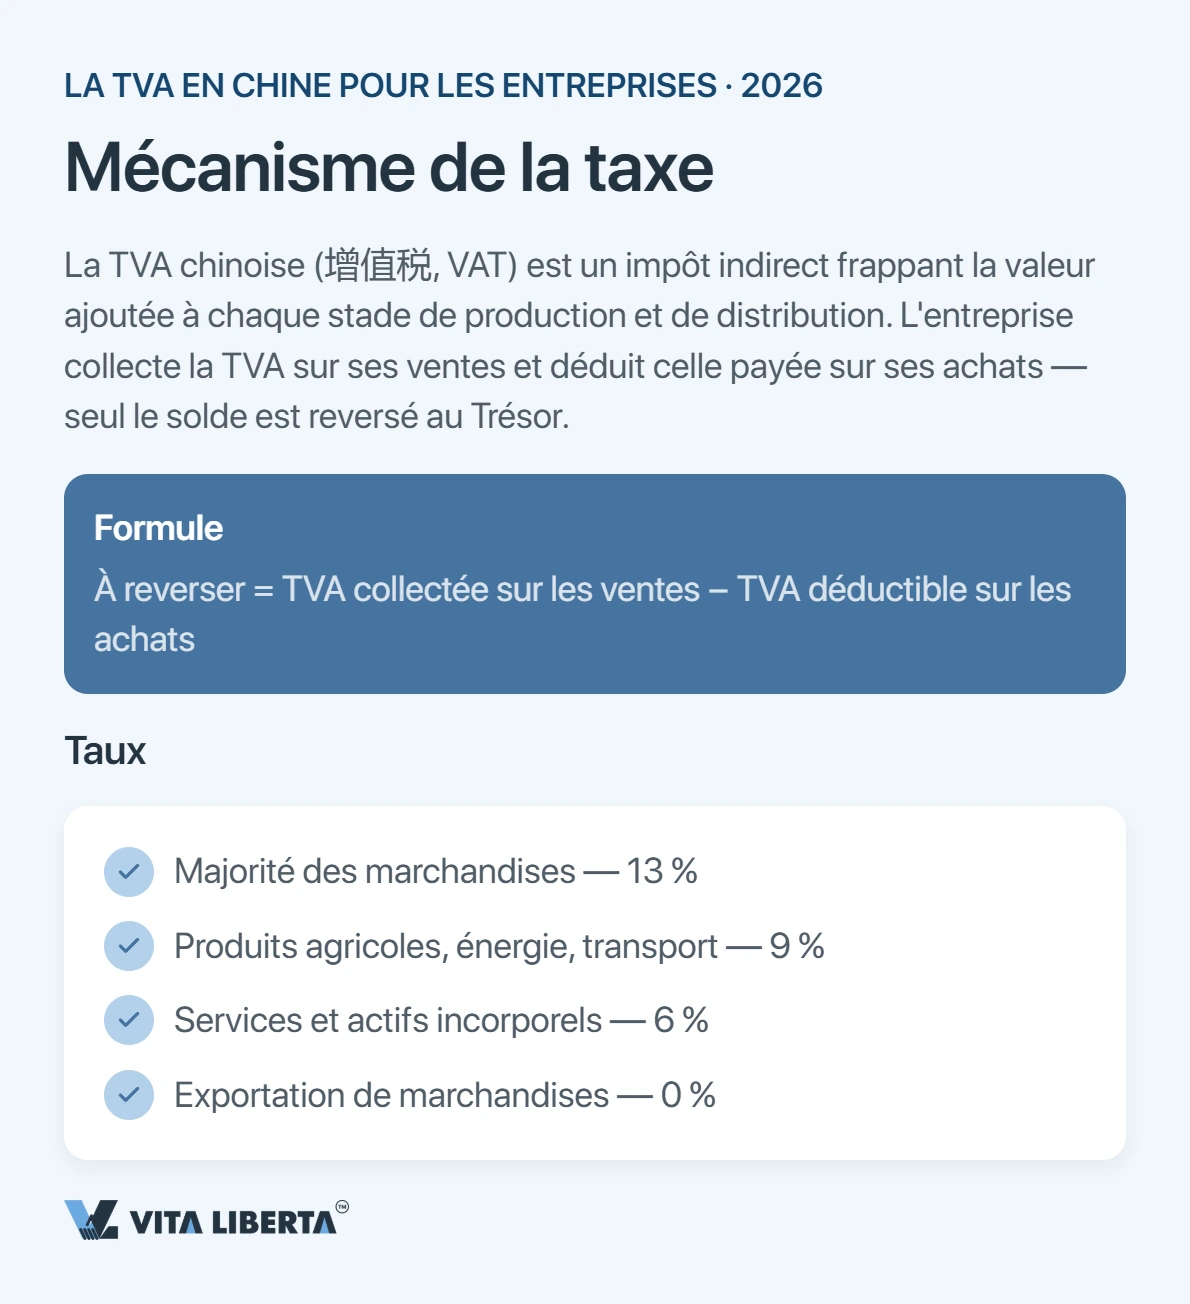
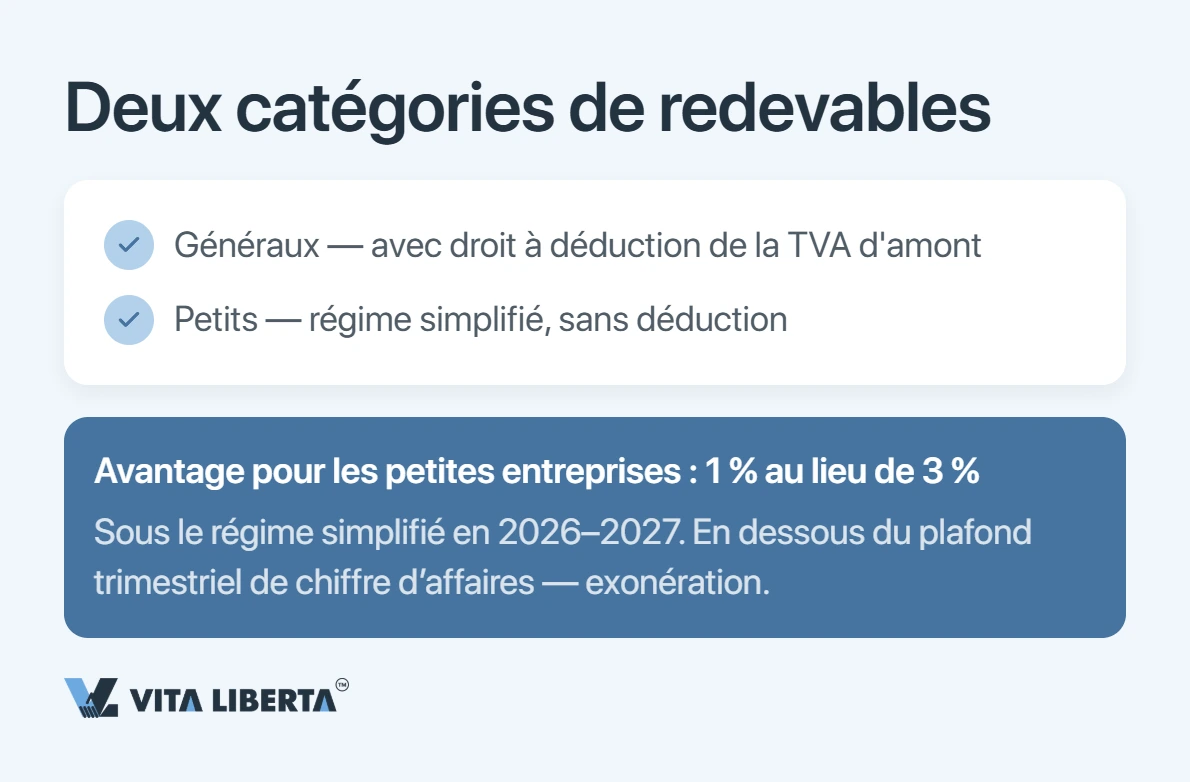
La TVA en Chine (增值税, VAT) est un impôt indirect qui frappe la valeur ajoutée à chaque étape de la production et de la distribution. L’entreprise acquitte la taxe collectée sur ses ventes et déduit la taxe en amont payée sur ses achats ; seule la différence revient au Trésor. Les redevables se répartissent en deux catégories : les contribuables généraux, qui disposent du droit à déduction, et les petits contribuables, soumis à un régime simplifié.
Les taux applicables
| Catégorie | Taux |
|---|---|
| Majorité des marchandises | 13 % |
| Produits agricoles, énergie, transport | 9 % |
| Services, actifs incorporels | 6 % |
| Exportation de marchandises | 0 % |
L’allègement pour les petites structures
Le petit contribuable au régime simplifié acquitte 1 % au lieu de 3 % sur 2026–2027, et peut être exonéré si son chiffre d’affaires reste sous le seuil trimestriel. Le développement logiciel ou le conseil, par exemple, relèvent de la catégorie des services à 6 %.
TVA en amont et fapiao
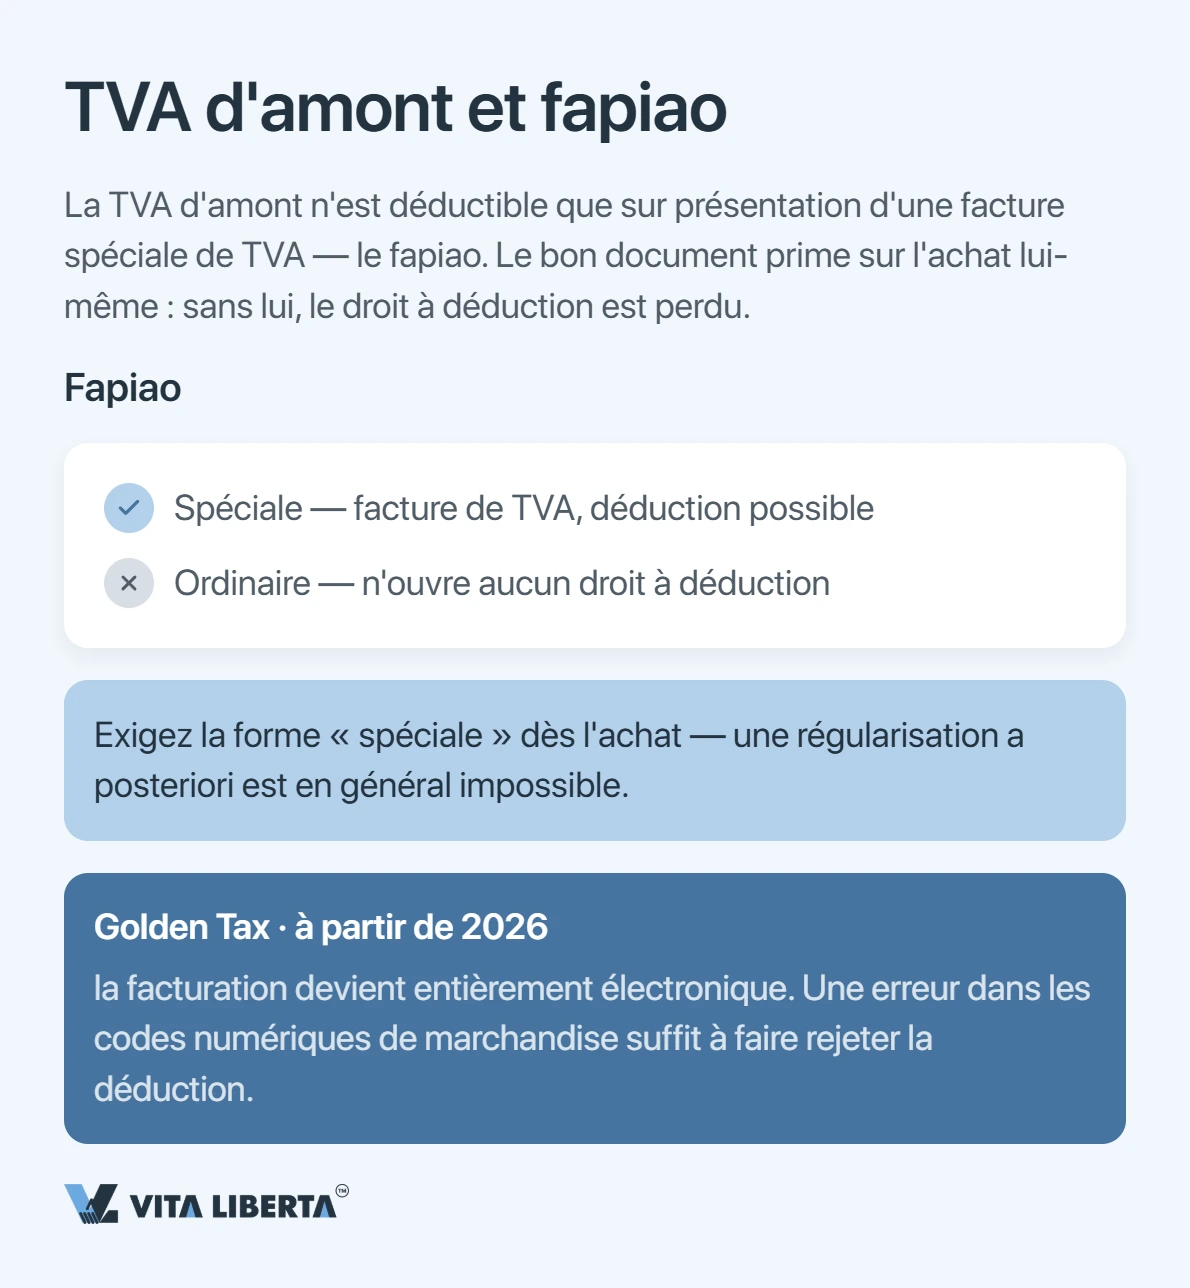
La taxe en amont n’est déductible que sur présentation d’un fapiao TVA spécial. La facture ordinaire n’ouvre aucun droit à déduction : à l’achat, il faut donc exiger d’emblée la forme « spéciale ». Depuis 2026, l’ensemble du flux est électronique et intégré au système Golden Tax — une erreur dans les codes numériques du produit et la taxe n’est tout simplement pas imputée.
À noter : un fournisseur qui n’émet pas de fapiao opère en partie hors du système fiscal formel. Il ne peut pas demander de remboursement, ce qui signifie que son prix FOB n’intègre probablement pas la réduction liée à la taxe récupérée.
TVA à l’importation (en Chine)
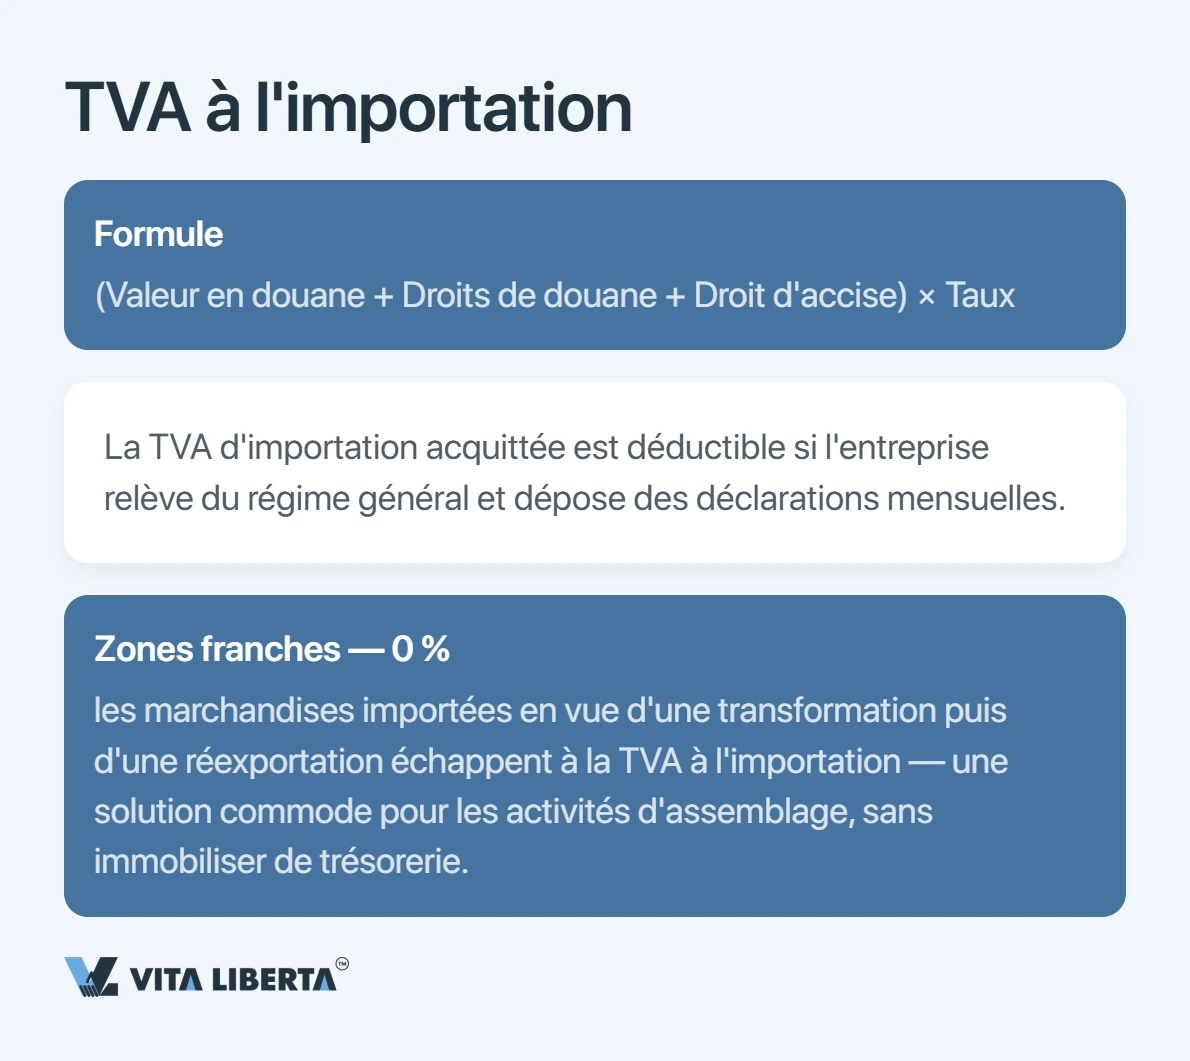
La TVA à l’importation se calcule ainsi : (valeur en douane + droits de douane + taxe sur la consommation) × taux. Le montant acquitté est déductible si l’entreprise a le statut de contribuable général et déclare mensuellement. Avantage structurel : les zones franches — les marchandises qui y entrent pour transformation puis réexportation ne supportent pas de TVA à l’importation, ce qui convient aux activités d’assemblage soucieuses de ne pas immobiliser leur trésorerie.
Le remboursement de la TVA à l’exportation
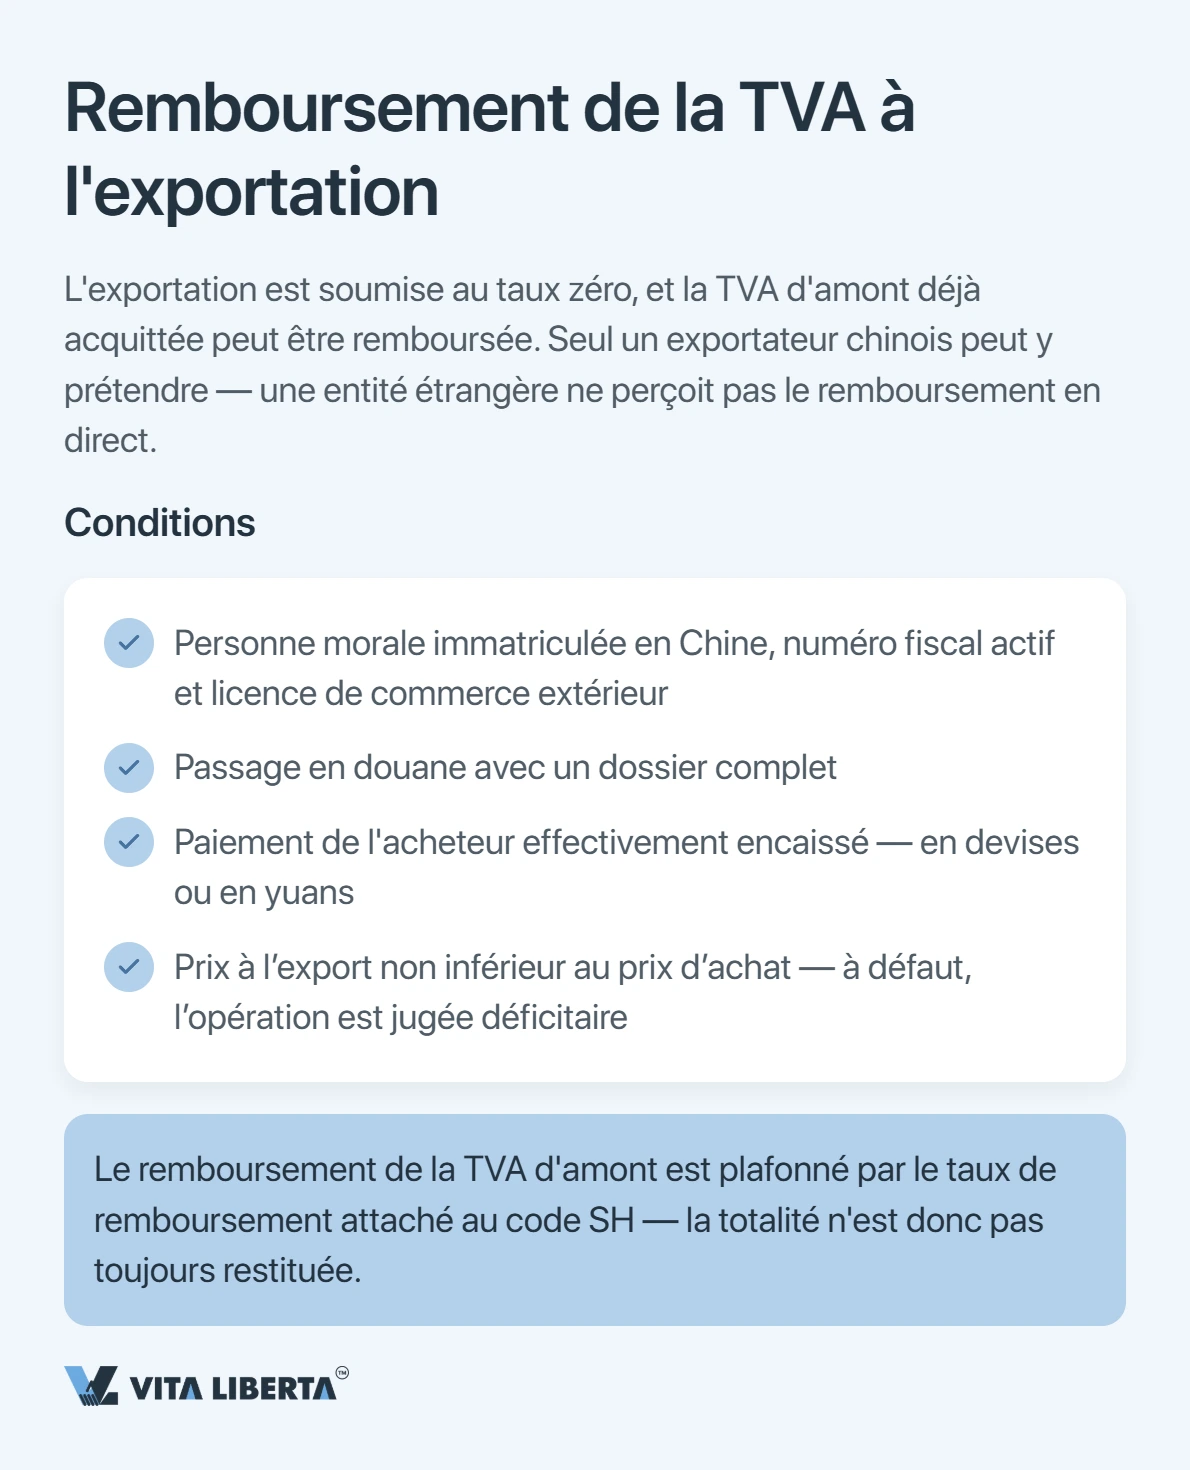
L’exportation est taxée à taux zéro et la taxe en amont déjà payée peut être récupérée.
Qui peut prétendre au remboursement, et à quelles conditions
Seul un exportateur immatriculé en Chine peut déposer une demande. Ce que cela suppose :
- une personne morale domiciliée en Chine, un numéro fiscal actif et une licence de commerce extérieur ;
- le passage en douane des marchandises avec un dossier documentaire complet ;
- l’encaissement du paiement de l’acheteur étranger — en devises ou en yuans ;
- un prix à l’export non inférieur au prix d’achat (faute de quoi l’opération est lue comme déficitaire).
La taxe en amont n’est restituée que dans la limite du taux de remboursement fixé pour ce produit par code SH — pas toujours l’intégralité du montant acquitté. Historiquement, le remboursement chinois est d’ailleurs majoritairement partiel : c’est un levier de politique industrielle, non un mécanisme de neutralité fiscale comme dans l’Union européenne. Une personne morale étrangère ne perçoit pas le remboursement directement : il faut une société chinoise dans le circuit.
Procédure et délais
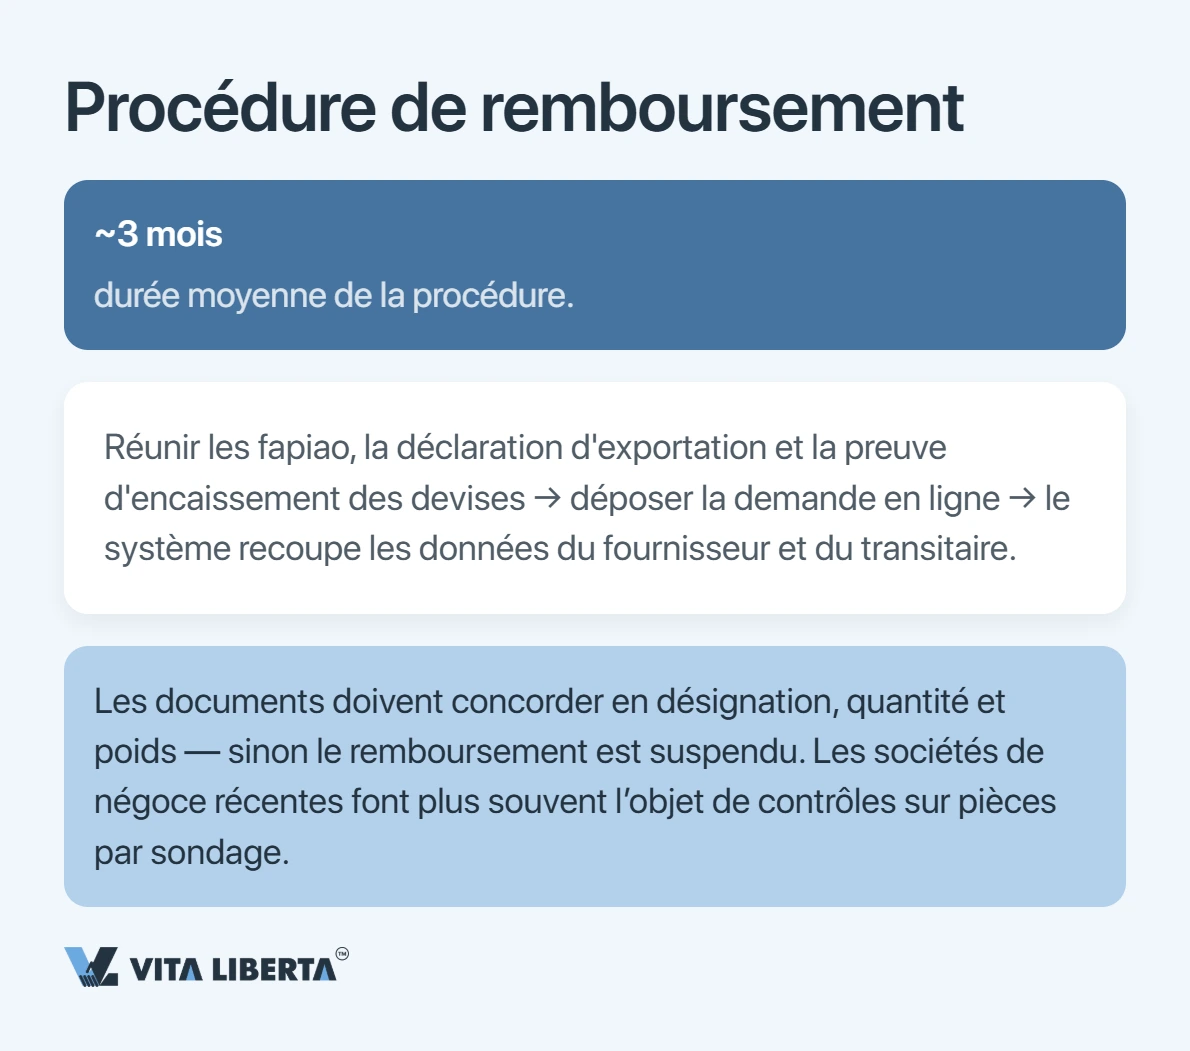
La démarche prend en moyenne trois mois environ : on réunit les fapiao, la déclaration d’exportation et le justificatif d’encaissement en devises, on dépose la demande par voie électronique, puis le système recoupe les données du fournisseur et du logisticien. Tous les documents doivent concorder sur la désignation, la quantité et le poids, sans quoi le remboursement est suspendu. Les sociétés de négoce récemment créées sont les plus souvent soumises à contrôle sur pièces.
Perdu dans les taux de TVA chinois ?
- Les taux adaptés à votre activité
- Droit au remboursement vérifié
- Selon votre statut fiscal

Ce qui a changé en 2026
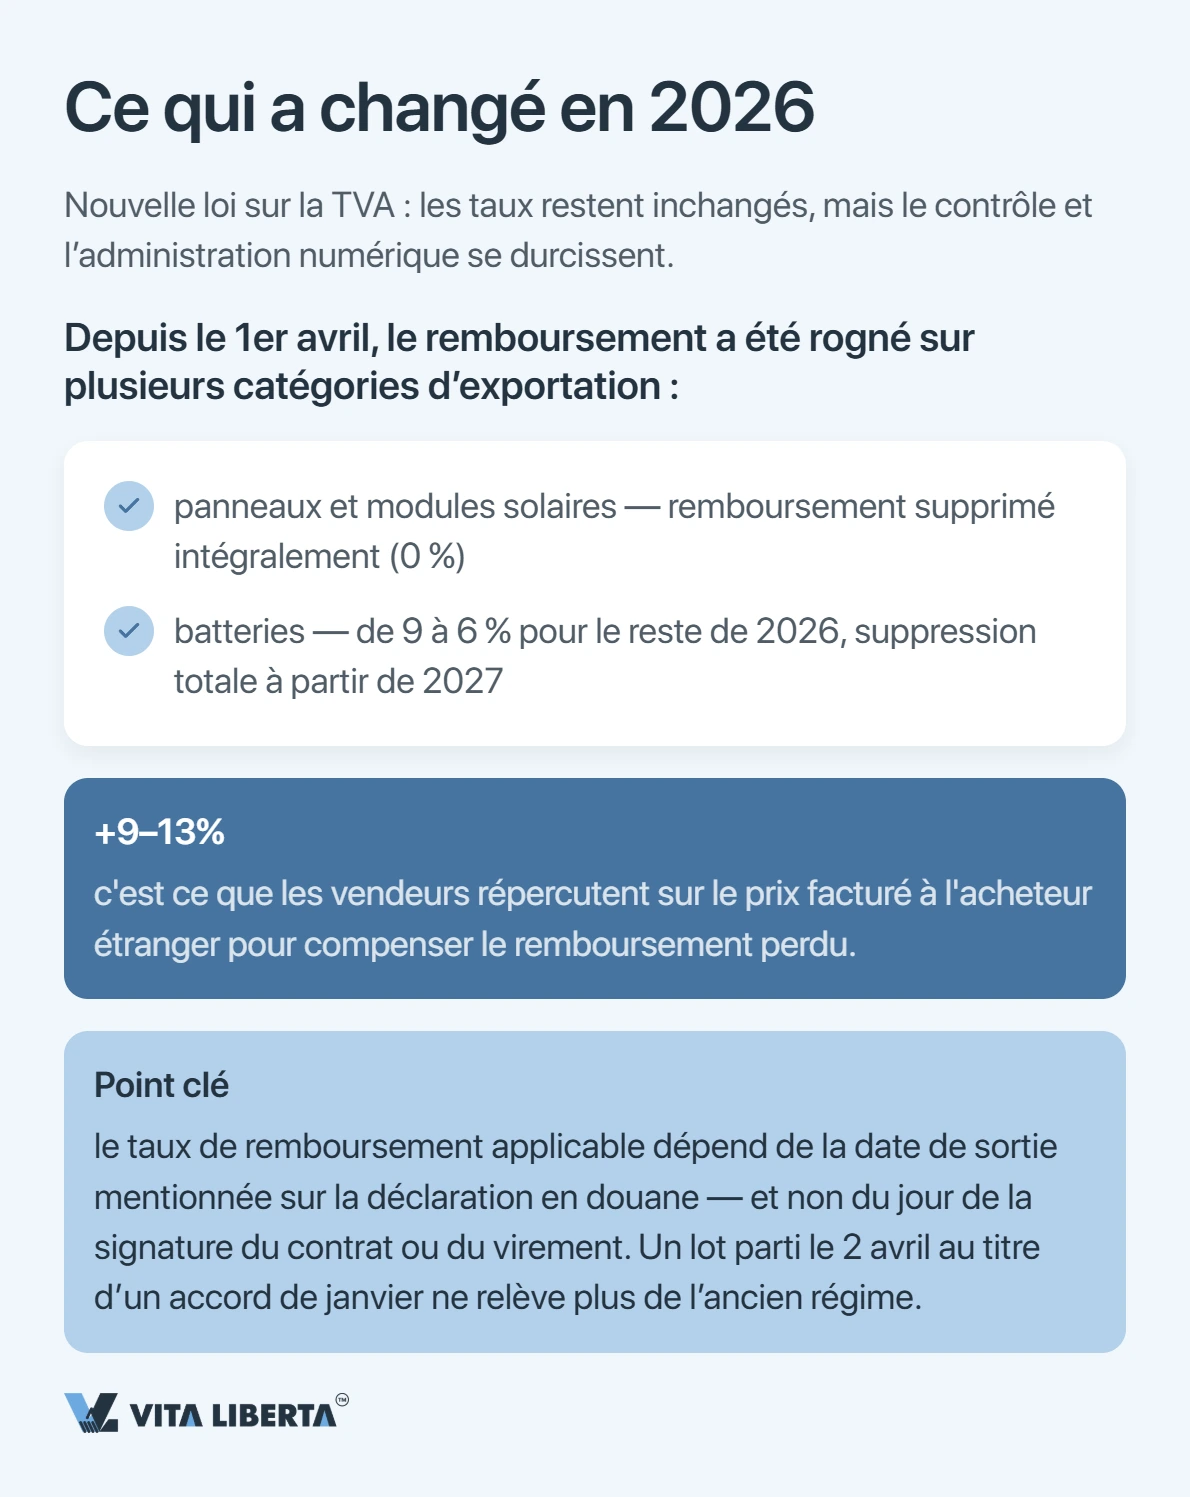
Depuis le début de 2026, la nouvelle loi sur la TVA est en vigueur : les taux restent inchangés, mais le contrôle et l’administration numérique se sont durcis. Et depuis le 1er avril, le remboursement a été réduit sur plusieurs catégories d’exportation — les panneaux et modules solaires l’ont perdu intégralement, tandis que les batteries sont passées de 9 % à 6 % pour le reste de 2026, avant une suppression totale à compter de 2027.
⚠️ Le point décisif : le taux de remboursement applicable est déterminé par la date d’exportation figurant sur la déclaration en douane, et non par la date de signature du contrat ni par celle du paiement. Un lot sorti du pays le 2 avril au titre d’un accord de janvier ne relève plus de l’ancien régime.
Le remboursement perdu, les vendeurs le reportent sur le prix : pour ces familles de produits, le coût pour l’acheteur étranger a progressé d’environ 9 à 13 %.
La TVA sur les services fournis par des prestataires étrangers
Lorsqu’une société chinoise achète à un prestataire étranger des services consommés en Chine — conseil, informatique, ingénierie —, c’est elle qui doit retenir la taxe, en qualité de redevable de la retenue. Si le prestataire étranger dispose d’un établissement immatriculé en RPC, celui-ci prend en charge le calcul et le paiement. Pour une entreprise française qui vend du logiciel ou du conseil à un client chinois, la conséquence est concrète : la taxe est prélevée du côté du client. Mieux vaut trancher la question du brut et du net dès la négociation du contrat.
Besoin d’aide sur la TVA chinoise ?
- Immatriculation à la TVA
- Remboursement de TVA à l’export
- Suivi des déclarations

Risques et erreurs fréquentes
- le fournisseur enregistre l’opération comme une vente intérieure au lieu d’une exportation et conserve la taxe — jusqu’à 13 % de perdus ;
- sortir la marchandise en contournant la déclaration chinoise via Hong Kong, le Viêt Nam ou les Émirats n’ouvre aucun droit au remboursement ;
- une divergence de désignation entre le fapiao et la déclaration gèle le dossier ;
- les sociétés à bénéficiaire effectif étranger font l’objet de davantage de demandes — pièces, relevés, justificatif d’adresse.
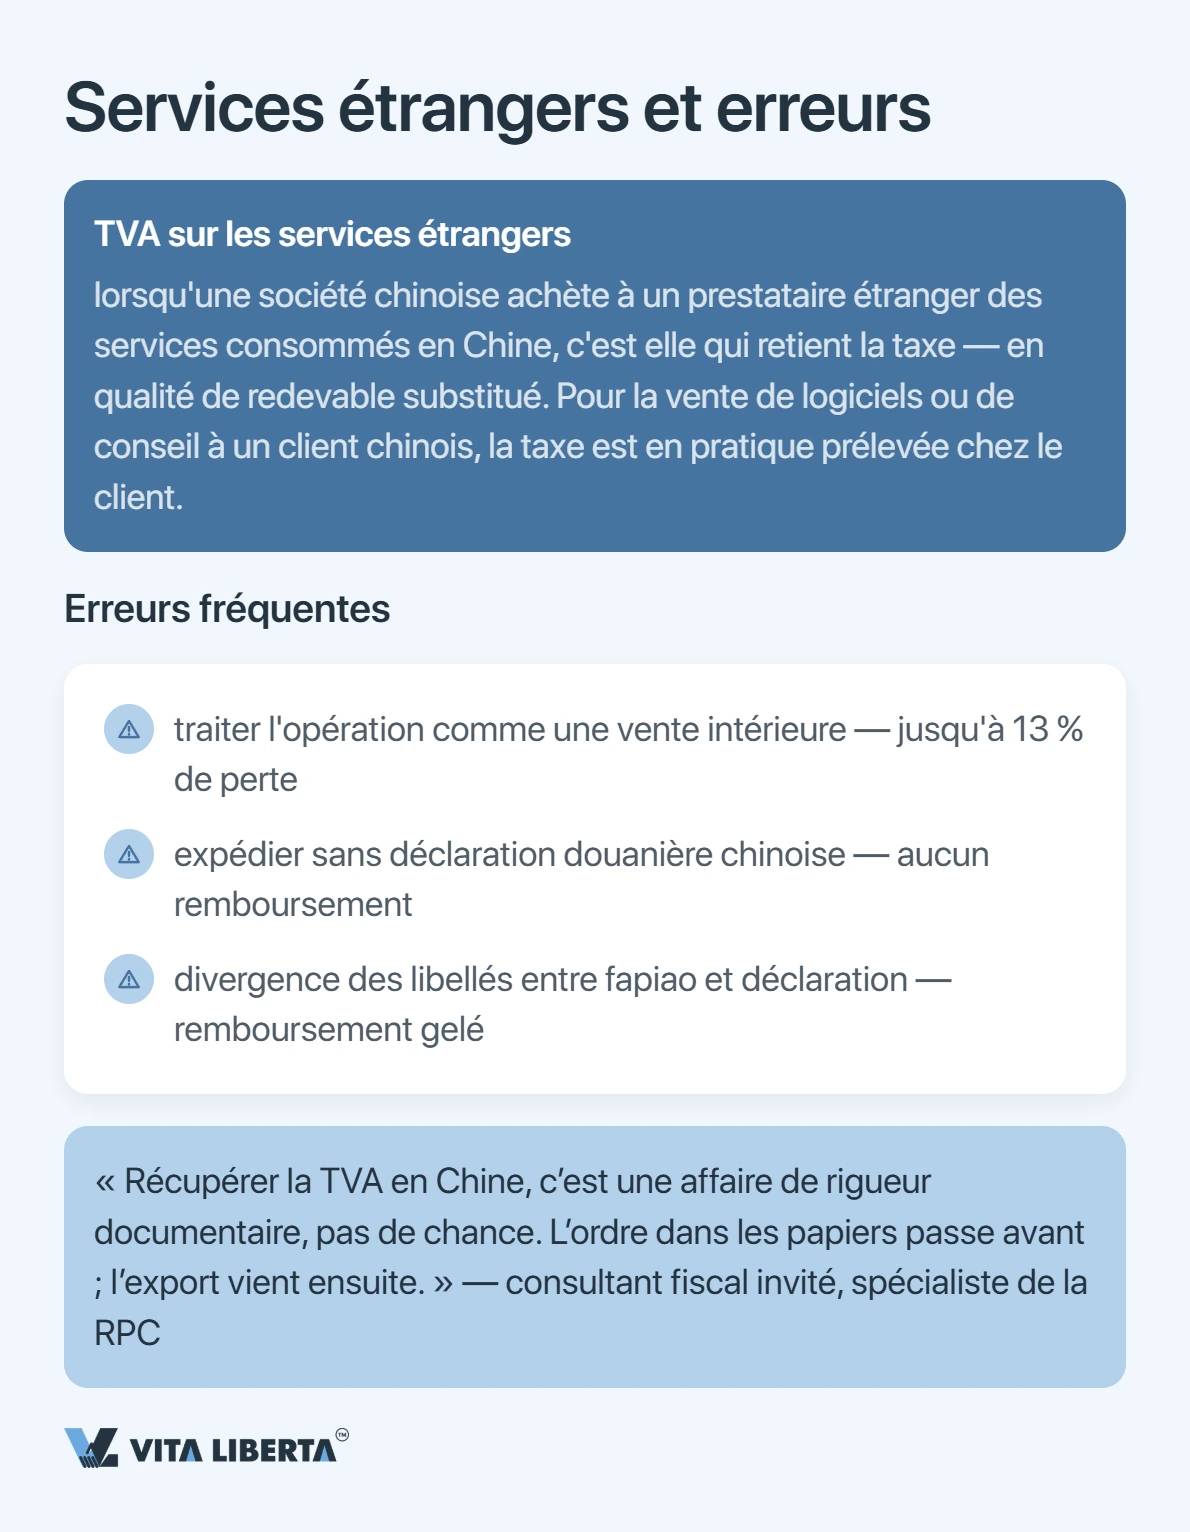
« Récupérer la TVA en Chine relève de la discipline documentaire, pas de la chance. La majorité des refus naît d’écarts entre les pièces ou d’un fapiao mal établi, non d’une exigence tatillonne de l’administration. L’ordre dans les documents d’abord ; l’exportation ensuite. »
— Sergey Konon, conseiller fiscal pour la Chine
La TVA chinoise se résume aux taux de 13/9/6/0 % et à un mécanisme de remboursement devenu, en 2026, plus strict et entièrement numérique. Pour une entreprise étrangère, l’optimum consiste à opérer via une personne morale chinoise, à tenir ses fapiao spéciaux en ordre et à surveiller la date d’exportation. Vérifiez d’abord le taux de remboursement applicable à votre produit, puis organisez l’expédition : la taxe ne se transformera pas en perte cachée.
À l’attention du lecteur français : ne confondez pas les deux bouts de l’opération. La TVA chinoise se joue avant l’embarquement ; à l’arrivée, c’est la TVA française à l’importation qui s’applique — autoliquidée sur la CA3 depuis 2022 —, assise sur la valeur en douane, les droits et les frais accessoires. Les règles de la Chine continentale ne s’appliquent ni à Hong Kong ni à Macao.
Questions fréquentes
Le taux de base est de 13 % pour l’essentiel des marchandises ; 9 % couvre les produits agricoles, le transport et les matériaux de construction ; 6 % vise les services modernes ; l’exportation est à taux zéro. Le petit contribuable au régime simplifié bénéficie d’un taux réduit de 1 % en 2026–2027, au lieu des 3 % habituels.
Oui. L’exportation est taxée à taux zéro avec droit à récupération de la taxe en amont. Seuls les contribuables généraux immatriculés comme exportateurs peuvent en bénéficier, et le montant dépend de taux de remboursement propres à chaque produit, souvent inférieurs au taux standard.
Depuis le 1er avril, l’avantage a été réduit ou supprimé pour plusieurs groupes de produits — le photovoltaïque, panneaux solaires compris, l’a perdu entièrement. Pour les batteries, le taux a d’abord baissé avant une suppression en 2027. La référence est la date d’exportation sur la déclaration en douane, pas la date du contrat.
Elle est perçue en douane sur la valeur en douane majorée des droits (et de la taxe sur la consommation le cas échéant), multipliée par le taux applicable. Le type de produit détermine s’il s’agit de 13, 9 ou 6 pour cent.
Non. Hong Kong est un territoire fiscal distinct où la taxe sur la valeur ajoutée n’existe tout simplement pas, contrairement au continent. C’est l’une des différences fondamentales entre les deux juridictions, à intégrer dans la planification des expéditions.