Hongkong
 China




Pourquoi votre société a besoin d’un compte en Chine
Un compte local supprime les intermédiaires de la chaîne de règlement : l’entreprise paie ses fournisseurs et encaisse ses recettes directement en RMB, s’épargne une double conversion et franchit plus vite le contrôle des changes. Pour les activités implantées en zone franche, s’y ajoute l’accès à un régime allégé pour les opérations transfrontalières.
Un compte en Chine continentale n’est pas un confort, mais un droit d’entrée sur le marché : sans lui, chaque transaction emprunte un détour.
Précisons par ailleurs qu’un certain nombre de banques restent relativement ouvertes aux bénéficiaires effectifs titulaires d’un passeport russe, à condition que la structure de détention soit lisible et que la finalité commerciale soit claire. Sur cette base, les règlements avec des contreparties étrangères se déroulent de façon prévisible.
Quels comptes une entreprise ouvre-t-elle en Chine ?
À chaque usage son type de compte, et l’architecture mérite d’être pensée avant tout dépôt de dossier.
Le compte de base et les comptes qui s’y ajoutent
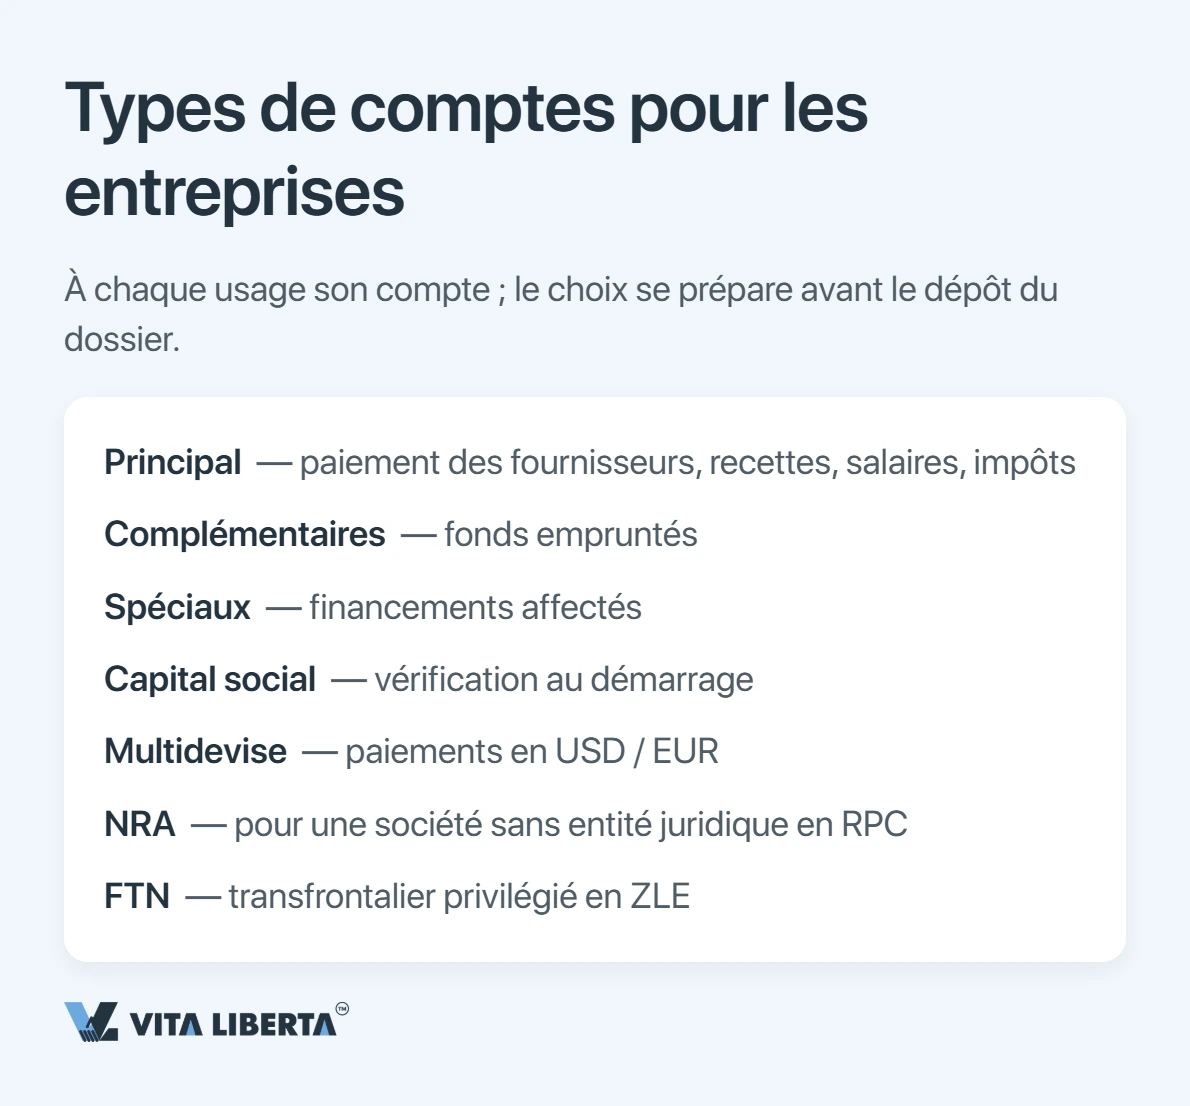
Le compte de dépôt de base porte l’activité quotidienne : règlement des fournisseurs, encaissement des recettes, salaires et impôts. À mesure que l’activité se développe, viennent s’y greffer :
- des comptes de dépôt généraux, destinés au service des fonds empruntés ;
- des comptes à usage déterminé, réservés aux financements affectés et aux projets particuliers ;
- un compte de vérification du capital, au stade du démarrage.
Plus votre prévision de flux de trésorerie est fine, plus il est aisé pour la banque de bâtir l’architecture de services adaptée.
Comptes en devises et comptes NRA pour une société étrangère
Lorsque l’activité impose des règlements en dollars ou en euros, la banque ouvre un compte multidevises. Quant à la société qui ne dispose pas encore de sa propre entité juridique sur le continent, elle peut recourir au format NRA (compte non-résident, Non-Resident Account). Les banques accordent ce type de compte le plus volontiers aux sociétés hongkongaises, même si Singapour, les Émirats arabes unis et le Royaume-Uni restent des juridictions envisageables.
Dans ce cas de figure, la banque apprécie la substance économique avec davantage de sévérité : les profils commerce et logistique passent le plus aisément. En zone franche s’ajoute encore le compte de type FTN, assorti de conditions allégées pour les opérations transfrontalières.
Les régulateurs derrière le compte : rôles de la PBOC, de la SAFE et de la NFRA
La supervision est répartie entre trois institutions. La Banque populaire de Chine (PBOC) fixe les règles générales et le règlement en monnaie nationale ; l’Administration d’État des changes (SAFE) encadre les opérations de change et les mouvements de capitaux transfrontaliers ; la surveillance des banques elles-mêmes revient à la NFRA.
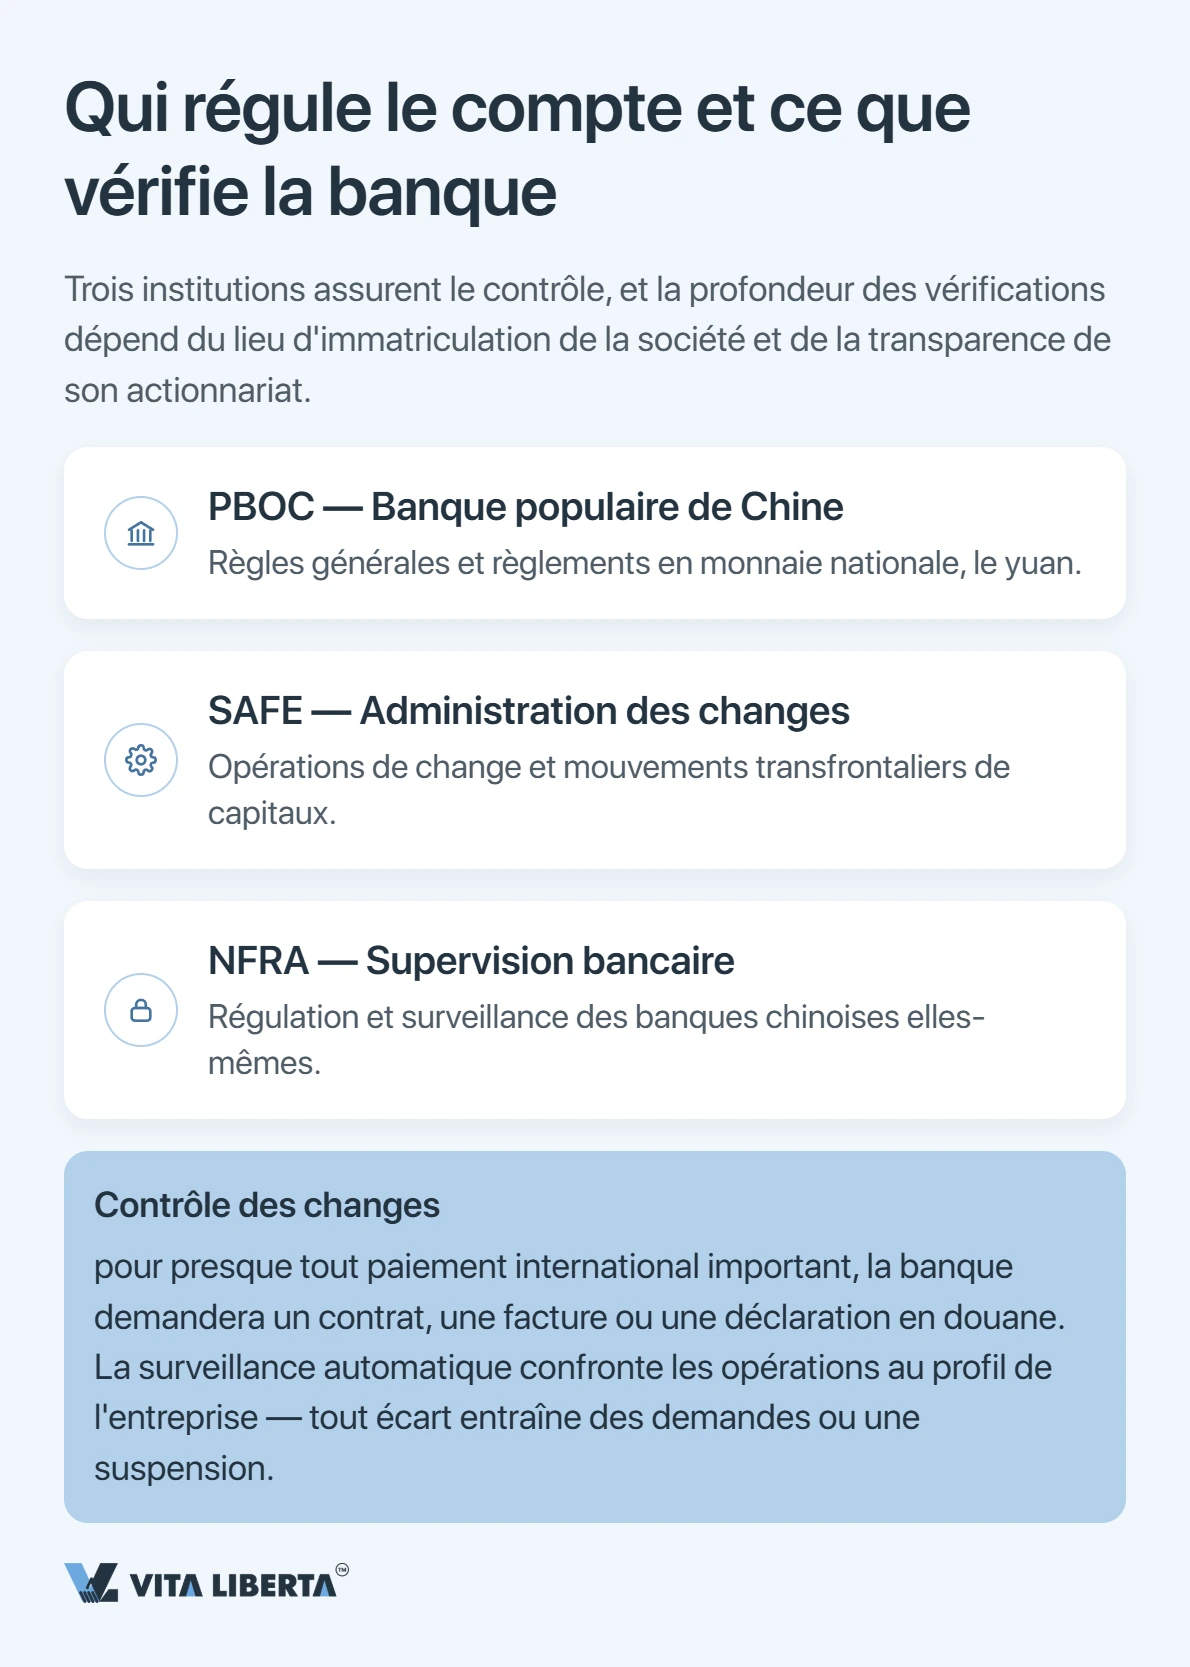
Le contrôle des changes a une conséquence concrète : pour presque tout paiement international d’un montant significatif, la banque réclamera un justificatif — contrat, facture ou déclaration en douane. Le dispositif de surveillance automatisé confronte chaque opération au profil déclaré de l’entreprise, et tout écart déclenche des demandes ou une suspension.
Des exigences qui varient selon le type de société
Deux variables déterminent la profondeur de l’examen : le lieu d’immatriculation de la société et la lisibilité de sa chaîne de détention.
Résidents de RPC et WFOE
La confiance des banques est la plus grande envers les sociétés résidentes de RPC, y compris les entreprises à capitaux 100 % étrangers (WFOE). L’examen se concentre sur une licence d’exploitation en cours de validité, l’adresse d’immatriculation, l’étendue des pouvoirs du dirigeant et du représentant légal, ainsi que la chaîne de détention remontée jusqu’aux bénéficiaires effectifs ultimes. Pour une WFOE, le niveau d’exigence monte d’un cran : l’origine de l’investissement et la réputation des associés font l’objet d’un examen distinct.
Société étrangère sans entité en RPC
C’est ici que la barrière est la plus haute. L’enjeu central consiste à démontrer que la société est réellement arrimée au marché chinois. Contrats d’exportation et d’importation, factures, documents d’expédition et plans d’investissement servent d’arguments. La banque tranche au cas par cas, en pesant la licéité du capital et la logique commerciale des paiements à venir.
Difficile d’ouvrir un compte bancaire ?
- La banque adaptée à votre activité
- Dossier documentaire préparé
- Règles pour non-résidents

Quels documents fournir et comment les légaliser
Le dossier type réunit les documents d’immatriculation et les statuts, les comptes annuels et les déclarations fiscales, une description de l’activité, ainsi que les passeports et justificatifs de domicile des dirigeants et des bénéficiaires effectifs. Les pièces sont traduites en chinois par un traducteur assermenté, puis légalisées par apostille ou, pour les pays hors Convention, par voie consulaire. Les extraits doivent être récents — trois mois au maximum en règle générale.
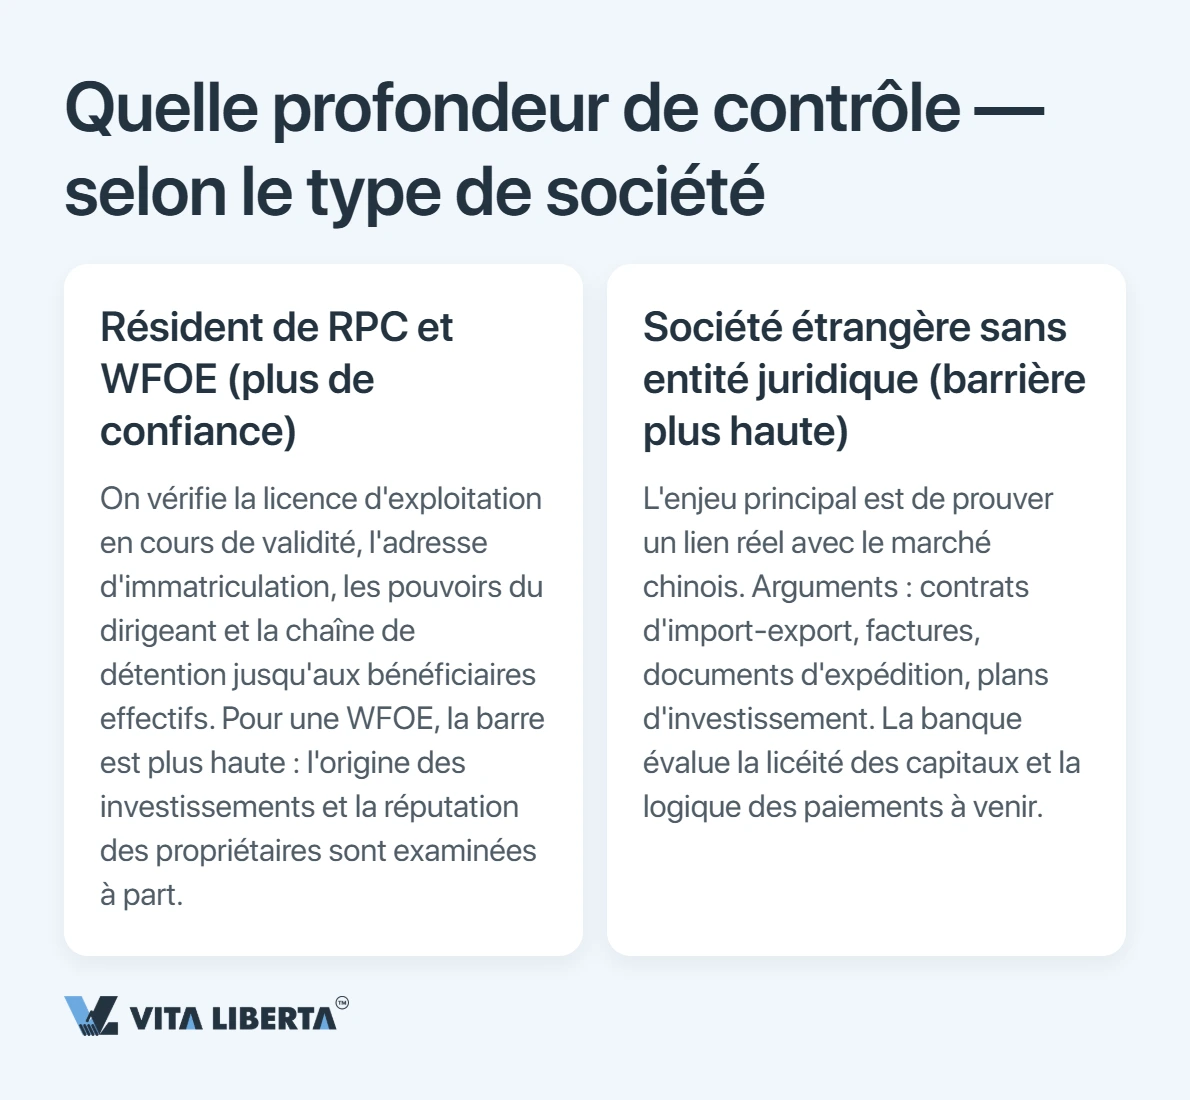
| Document | Finalité |
|---|---|
| Certificat d’immatriculation | Atteste l’existence de la société |
| Statuts et actes constitutifs | Révèlent la structure et les pouvoirs |
| Comptes et déclarations fiscales | Attestent une activité réelle |
| Documents des dirigeants et bénéficiaires effectifs | Identification et vérifications KYC |
| Lettre de référence bancaire (sur demande) | Atteste la réputation commerciale |
La procédure d’ouverture : étapes, délais et présence physique
Une partie des banques accepte l’envoi préalable de scans à distance, mais un compte d’entreprise ne s’ouvre pas intégralement en ligne : l’activation suppose une identification en présentiel. Les étapes sont les suivantes :
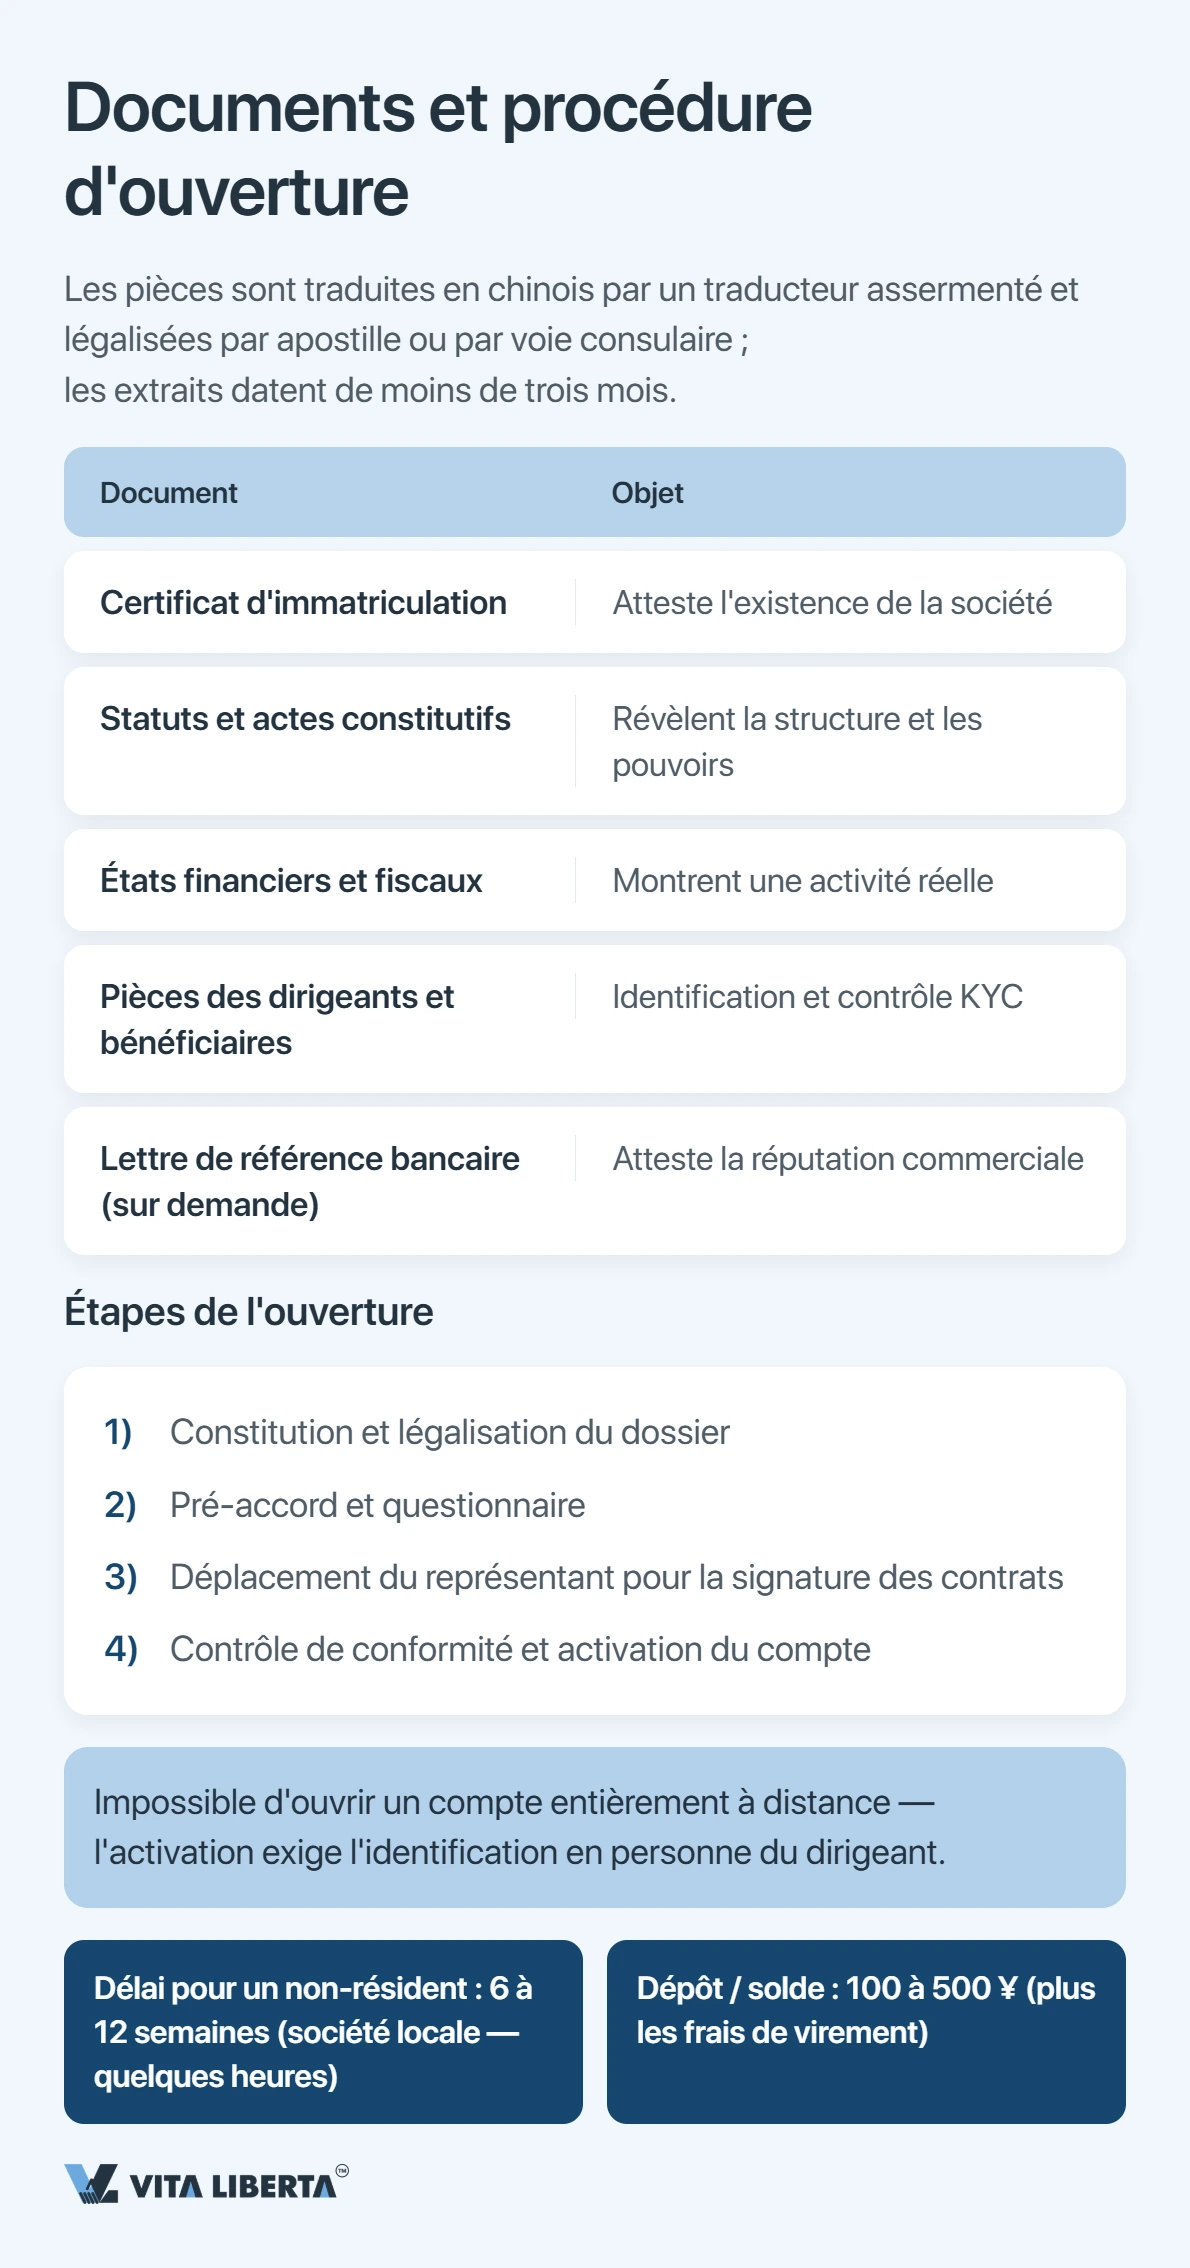
- Réunir et légaliser le dossier.
- Cadrage préalable avec la banque et remise du formulaire.
- Déplacement du représentant légal pour la signature des conventions.
- Examen de conformité, puis activation du compte.
La présence du dirigeant est obligatoire ; un mandataire muni d’une procuration n’est accepté que plus rarement. Pour les non-résidents, l’examen prend en moyenne de six à douze semaines, là où une société locale boucle le parcours en quelques heures.
Ce que coûtent l’ouverture et la tenue du compte
L’ouverture en elle-même reste peu onéreuse. Le point d’attention est ailleurs : la plupart des banques travaillant avec une clientèle étrangère exigent un dépôt et le maintien d’un solde minimum. Les repères du marché se situent entre 100 et 500 yuans de dépôt, auxquels s’ajoutent les commissions sur les virements interbancaires et les transferts en devises. Chaque banque fixant ses propres montants et son propre seuil de solde, il convient de vérifier la tarification avant de déposer le dossier.
Pourquoi les banques refusent, et comment réduire ce risque
Un refus se réduit rarement à une pièce manquante : le plus souvent, la banque a simplement estimé que le risque ne valait pas d’être pris. Ce qui joue le plus fréquemment contre le demandeur :
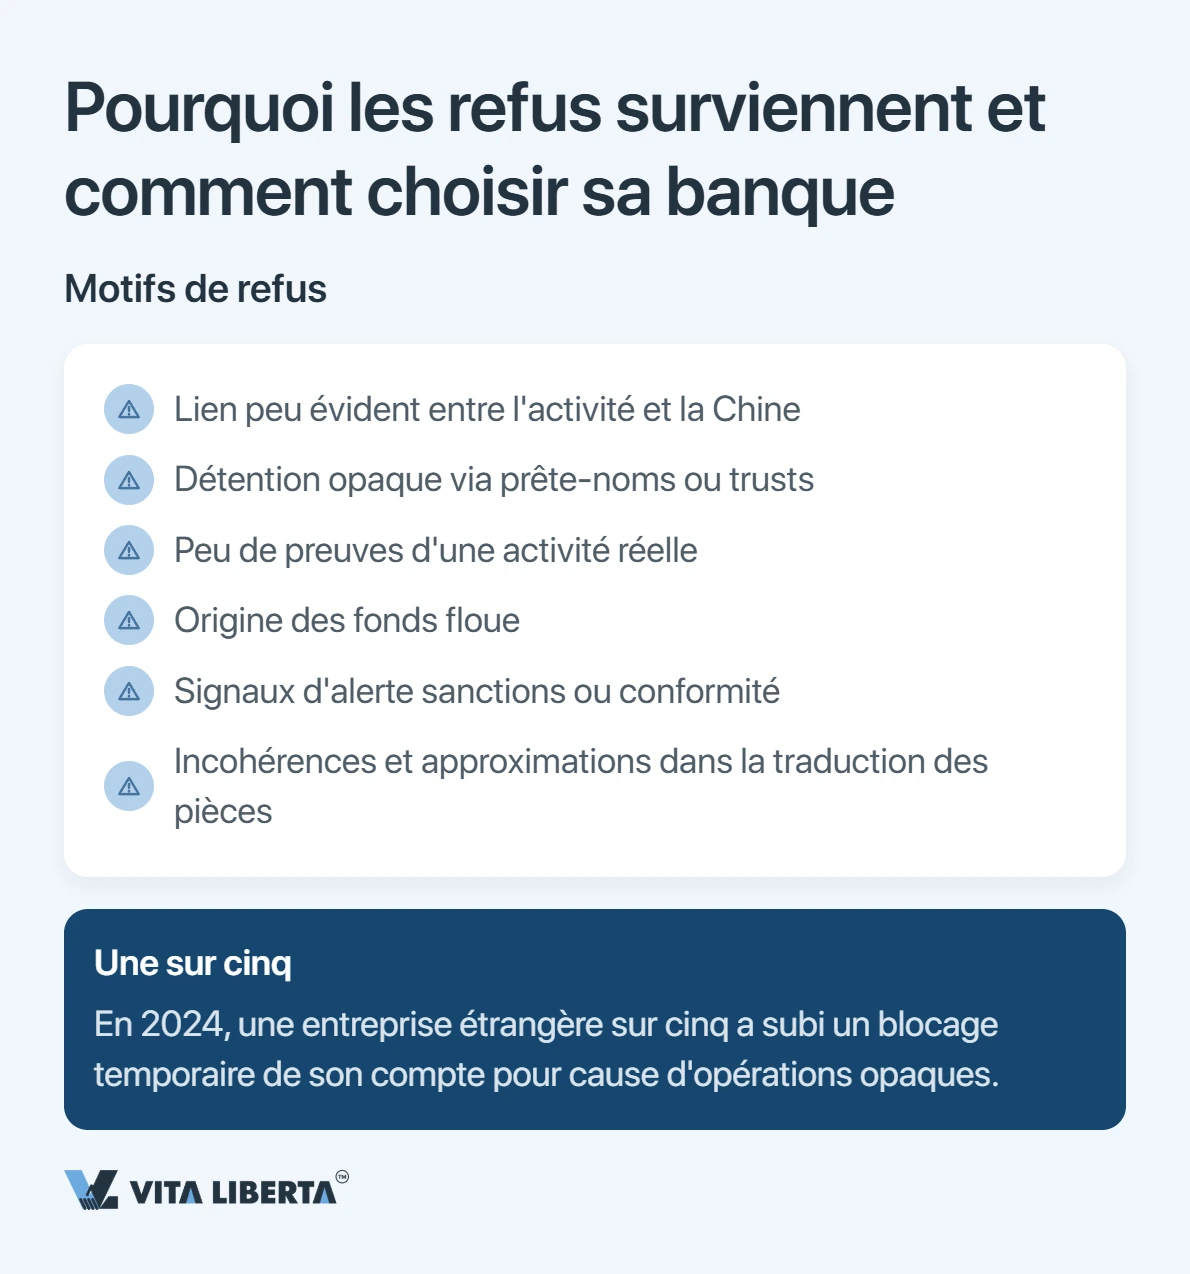
- un lien peu évident entre l’activité et la Chine ;
- une détention brouillée par des prête-noms ou des trusts ;
- trop peu d’éléments prouvant une activité réelle ;
- une origine des fonds mal établie ;
- une exposition aux sanctions ou une sensibilité de conformité ;
- des incohérences et des approximations dans la traduction des pièces.
« Une banque n’approuve pas un dossier, elle approuve une logique commerciale intelligible. Lorsque le demandeur explique d’emblée d’où vient l’argent et pourquoi il lui faut un compte précisément ici, l’examen s’accélère d’un facteur considérable », observe Andrey Lagutin, associé de la practice d’accompagnement des affaires en RPC.
Selon les estimations du marché, une société étrangère sur cinq a subi en 2024 un blocage temporaire de compte en raison d’opérations peu transparentes. Après l’ouverture, il importe donc de tenir les documents à jour et de rester en mesure de justifier la finalité des paiements élevés.
Choisir sa banque en Chine : les critères qui comptent
Les établissements se distinguent sur trois plans : leur ouverture aux non-résidents, l’étendue de leur gamme en devises et le rythme d’instruction des dossiers. L’approche la moins risquée consiste à partir des grandes banques qui ont déjà constitué une clientèle étrangère.
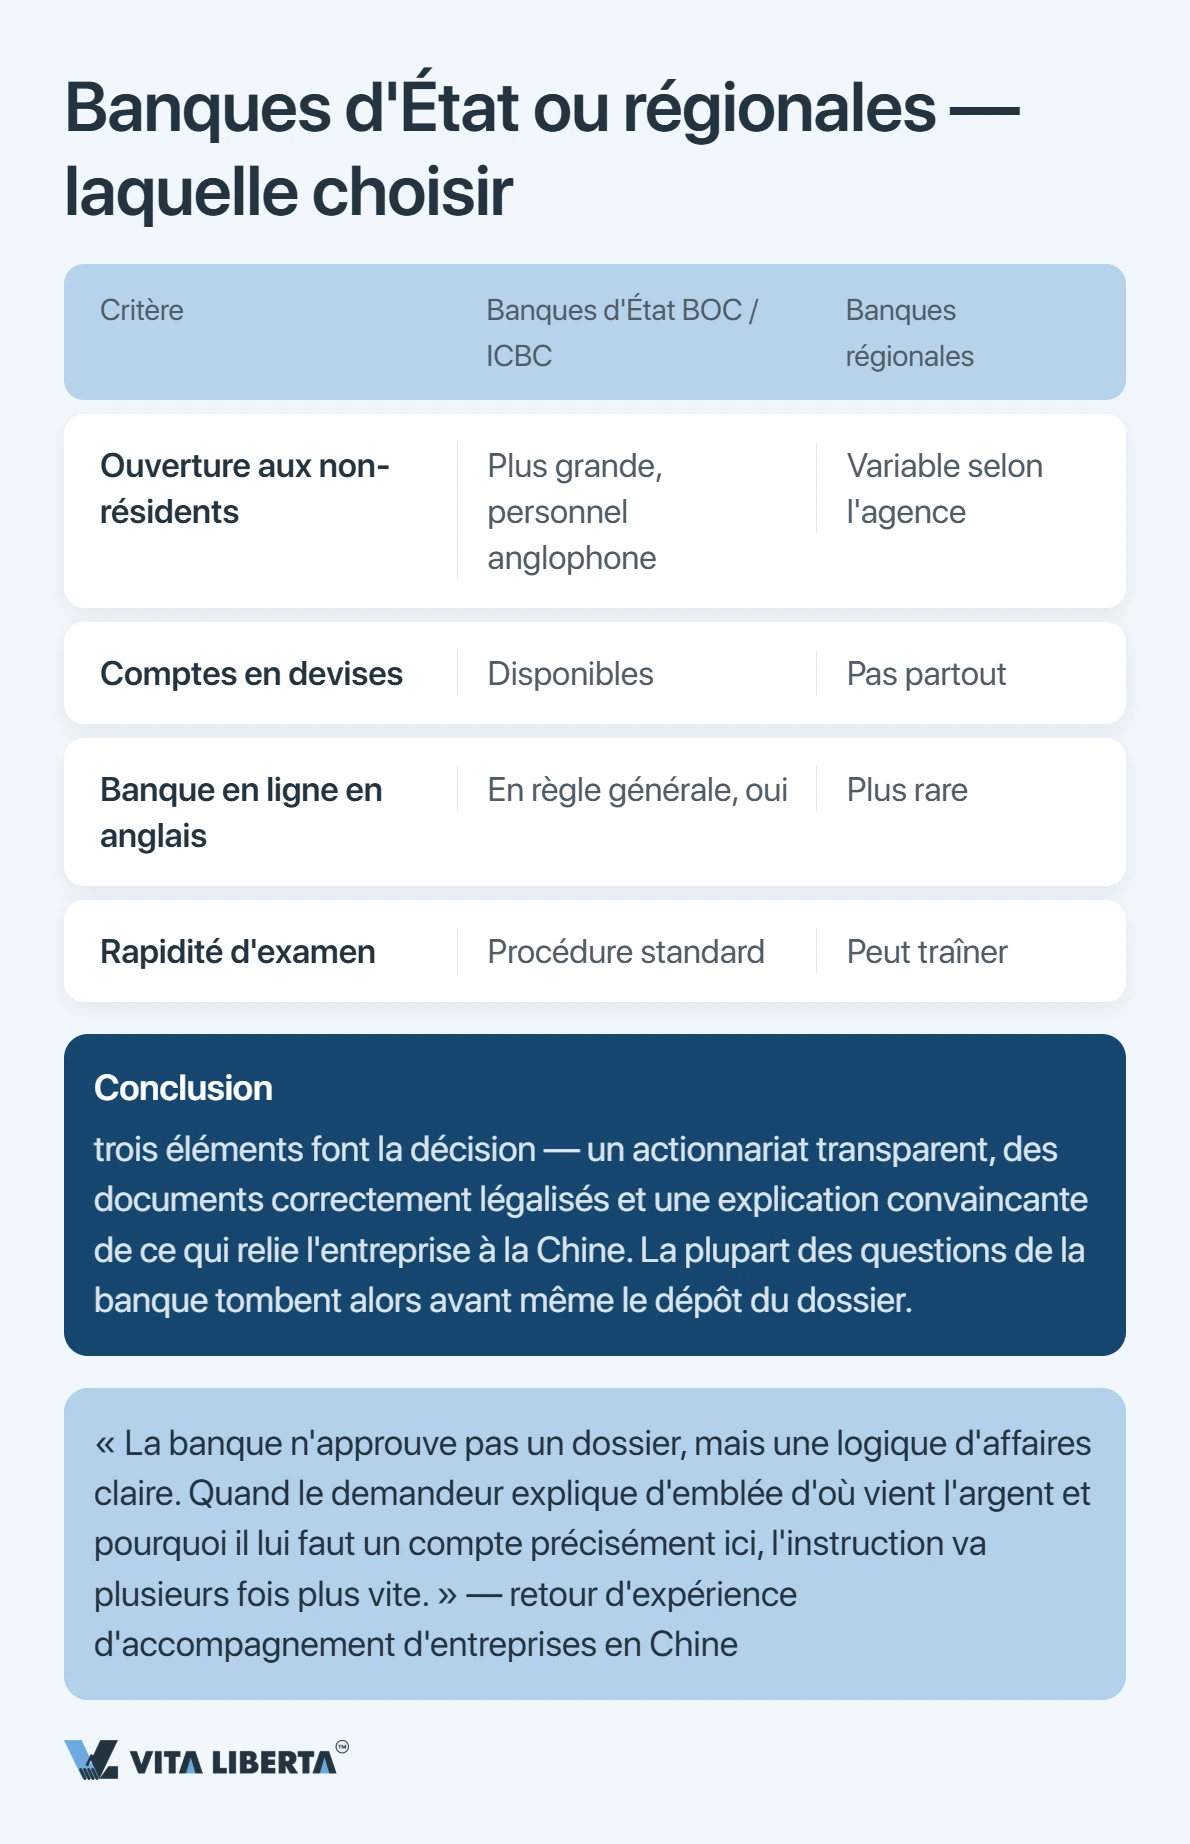
| Critère | Grandes banques d’État (BOC, ICBC) | Banques régionales |
|---|---|---|
| Ouverture aux non-résidents | Plus élevée, personnel anglophone disponible | Variable selon l’agence |
| Comptes en devises | Disponibles | Pas partout |
| Banque en ligne en anglais | En règle générale, oui | Plus rarement |
| Rapidité d’instruction | Procédure standard | Peut traîner |
Adossez votre choix à la juridiction de votre société et à la nature de vos opérations, plutôt qu’à la seule notoriété de la banque.
Besoin d’un compte pro en Chine ?
- Accompagnement à l’ouverture
- Gestion du contrôle des changes
- Validation plus rapide

Conclusions
Ouvrir un compte bancaire d’entreprise en Chine est parfaitement réalisable, mais l’exercice tient du projet et non de la formalité. Trois facteurs décident de l’issue : une structure de détention lisible, des documents légalisés sans lacune et une explication solide de ce qui relie la société à la Chine. Auditez votre propre dossier en amont et formulez clairement votre finalité commerciale : l’essentiel des questions de la banque se dissipe avant même le dépôt.
Signature de l’expert : Sergey Konon, associé, practice RPC
Questions fréquentes
Pas entièrement. Certaines banques acceptent le formulaire et les scans en ligne, mais le compte n’est activé qu’après l’identification en agence du représentant, en personne.
Pas systématiquement. Une société étrangère non immatriculée peut ouvrir un compte NRA, à condition de prouver un lien réel entre son activité et le marché chinois.
Le repère habituel se situe entre 100 et 500 yuans. Le montant exact et le seuil de solde minimum relèvent de la banque retenue et de la catégorie de compte.
De un mois et demi à trois mois en général, légalisation des documents et conformité comprises ; une société résidente parcourt ce chemin bien plus vite.
La décision suit le profil de risque : l’absence de lien avec la Chine, une détention opaque ou des doutes sur l’origine des fonds pèsent davantage que l’exhaustivité formelle du dossier.